Sparplan für den Vermögensaufbau: So planst Du Deine Sparrate
Ein Sparplan hilft Dir beim Vermögensaufbau, wenn die Sparrate dauerhaft in Dein Budget passt und die Anlage zum Ziel gehört. Die erste Frage lautet deshalb: Wie viel kannst Du regelmäßig zurücklegen, ohne später laufende Ausgaben durch Verkäufe finanzieren zu müssen?
Ich beginne hier mit einem Monatsbudget und rechne anschließend verschiedene Einzahlungspläne durch. So siehst Du, was Deine Sparrate selbst beiträgt. Die Rendite einer Geldanlage kommt erst danach hinzu – sie kann positiv oder negativ ausfallen.
Die tragfähige Sparrate steht am Ende Deines Budgets
Ein Überschuss auf dem Girokonto ist noch keine freie Sparrate. Versicherungen, Reparaturen oder andere Jahresausgaben können bereits einen Teil davon beanspruchen. Die BaFin und die BAGSO empfehlen in ihrer deutschen Broschüre „Sparen und Geld anlegen – so planen Sie richtig“, zuerst die finanziellen Verhältnisse, Sparziele, Anlagedauer und Risiken zu klären. Dazu gehört die Frage, welcher Betrag nach Einnahmen und Ausgaben überhaupt verfügbar ist.
Für mein erfundenes Monatsbudget setze ich 2.500 € Nettoeinkommen an. Nach festen Ausgaben, Lebenshaltung, Rücklagen für Jahreskosten und einem zusätzlichen Monatspuffer bleiben 250 €. Rechne dieselben Budgetposten mit Deinen eigenen Beträgen durch.
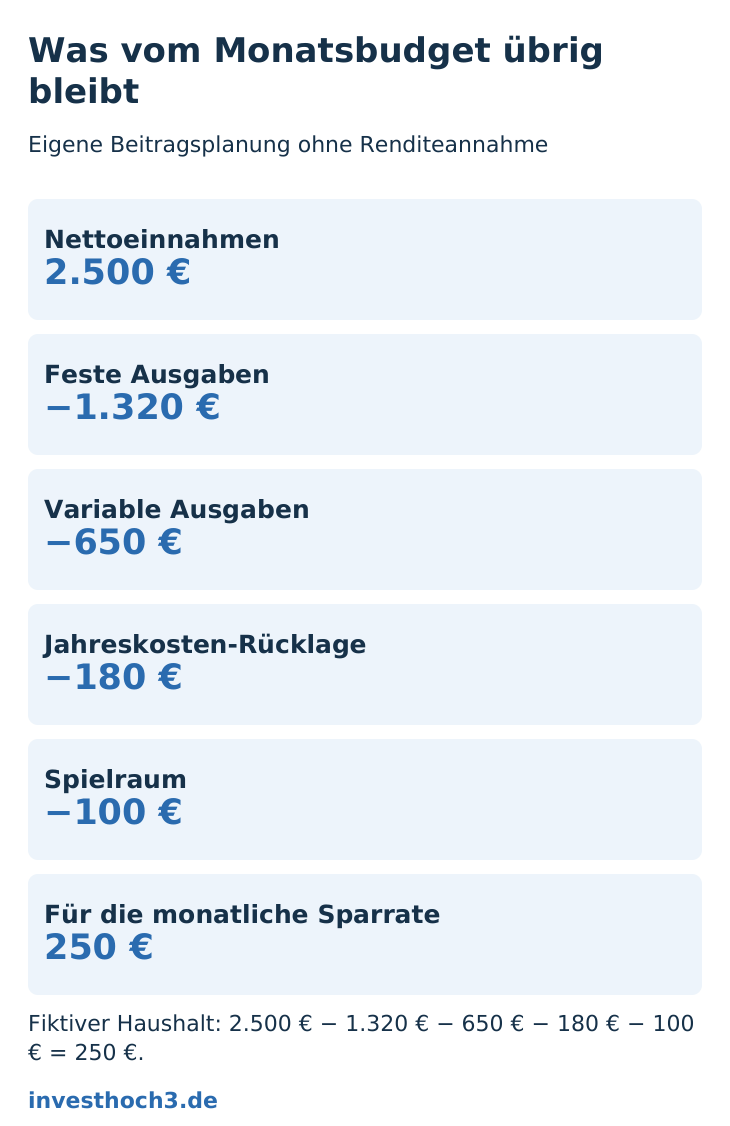
| Budgetposten | Monatsbetrag | Danach verbleiben |
|---|---|---|
| Nettoeinkommen | +2.500 € | 2.500 € |
| Feste Ausgaben | −1.320 € | 1.180 € |
| Variable Lebenshaltung | −650 € | 530 € |
| Rücklagen für Jahreskosten | −180 € | 350 € |
| Zusätzlicher Monatspuffer | −100 € | 250 € |
| Mögliche langfristige Sparrate | 250 € | Für diesen Zweck eingeplant |
Prüfe den Betrag an echten Monaten
Du kannst dieselbe Rechnung mit Deinen Kontobewegungen aufstellen. Nutze mehrere vollständige Monate und ergänze Ausgaben, die nur einmal im Jahr anfallen. Eine Jahresrechnung von 1.200 € benötigt bei gleichmäßiger Ansparung 100 € pro Monat. Ist sie schon in zwei Monaten fällig und bislang nichts zurückgelegt, reicht diese Monatsrate für den ersten Zahlungstermin noch nicht.
Bei schwankendem Einkommen lässt ein guter Monat Deine dauerhafte Sparfähigkeit schnell größer erscheinen, als sie ist. Trenne deshalb einen verlässlichen Grundbetrag von zusätzlichen Einzahlungen. Eine Sonderzahlung darf Dein Anlagevermögen erhöhen, ohne dass Du sie jeden Monat wiederholen musst.
Im Beispiel wären 250 € die rechnerische Obergrenze nach den angesetzten Posten. Ob sie auch langfristig frei sind, hängt zusätzlich vom Zweck des Geldes ab: Eine benötigte Reserve oder ein naher Anschaffungstermin kann Vorrang haben. Mein Artikel über geplante Ausgaben, Reserve und langfristige Anlage hilft Dir bei dieser Zuordnung.
| Prüfung | Was Du konkret einträgst |
|---|---|
| Einnahmen | Verlässlicher Monatsbetrag; unregelmäßige Zahlungen getrennt |
| Ausgaben | Feste und variable Kosten aus tatsächlich abgerechneten Monaten |
| Rücklagen | Jahresausgaben, Fälligkeiten und bereits vorhandene Beträge |
| Verfügbarkeit | Reserve und Geld für absehbare Anschaffungen außerhalb der langfristigen Sparrate |
Was Deine Einzahlungen auch ohne Rendite leisten
Für den Vermögensaufbau ist Deine Einzahlung eine Größe, die Du planen kannst. Bei unveränderten 250 € pro Monat zahlst Du 3.000 € pro Jahr ein. Nach zehn Jahren sind es 30.000 €, nach zwanzig Jahren 60.000 €. Diese Beträge sind die Summe Deiner Zahlungen, nicht der versprochene Wert eines Depots.
Rechne ein Ziel deshalb zuerst ohne angenommene Wertentwicklung. Möchtest Du über zehn Jahre 30.000 € einzahlen, entspricht das 30.000 € ÷ 120 Monate = 250 € monatlich. Passt der Betrag nicht ins Budget, kannst Du die Einzahlungssumme oder den Zeitraum verändern. Eine höhere angenommene Rendite löst einen fehlenden monatlichen Überschuss nicht.
| Monatsrate | 5 Jahre | 10 Jahre | 20 Jahre |
|---|---|---|---|
| 150 € | 9.000 € | 18.000 € | 36.000 € |
| 250 € | 15.000 € | 30.000 € | 60.000 € |
| 350 € | 21.000 € | 42.000 € | 84.000 € |
Eine höhere Sparrate braucht einen echten höheren Überschuss
Eine jährliche Erhöhung klingt einfach. Sie funktioniert nur, wenn Dein Budget sie trägt. Steigen Gehalt und Ausgaben um denselben Betrag, wird dadurch kein zusätzliches Geld frei. Prüfe daher den neuen Überschuss und passe erst danach die Rate an.
Ich vergleiche zwei erfundene Pläne über zwanzig Jahre. Plan A bleibt bei 250 € monatlich. Plan B beginnt ebenfalls mit 250 €, steigt nach fünf Jahren auf 300 € und nach weiteren fünf Jahren auf 350 €. Plan B zahlt insgesamt 75.000 € ein: 15.000 € mehr als Plan A. Dafür musst Du in den späteren Phasen tatsächlich 50 € beziehungsweise 100 € mehr im Monat aufbringen können.
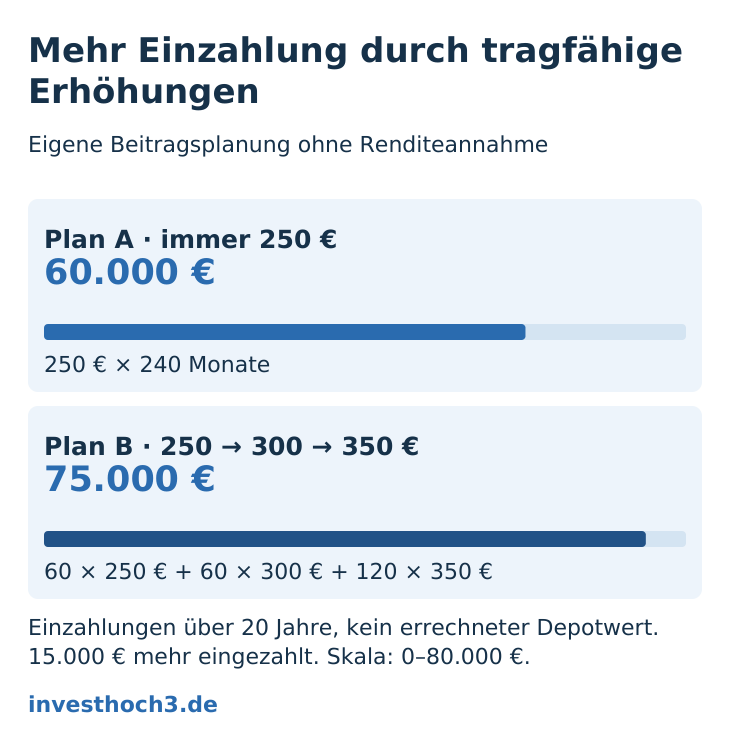
| Zeitraum | Plan A: Rate und Einzahlung | Plan B: Rate und Einzahlung |
|---|---|---|
| Jahre 1–5 | 250 €/Monat → 15.000 € | 250 €/Monat → 15.000 € |
| Jahre 6–10 | 250 €/Monat → 15.000 € | 300 €/Monat → 18.000 € |
| Jahre 11–20 | 250 €/Monat → 30.000 € | 350 €/Monat → 42.000 € |
| Gesamte Einzahlung | 60.000 € | 75.000 € |
Der Sparplan bestimmt den Rhythmus, die Anlage bestimmt das Risiko
Ein Sparplan beschreibt zunächst regelmäßige Käufe oder Einzahlungen. Daraus folgt noch keine bestimmte Anlagestrategie. Beim Aktiensparplan kaufst Du einzelne Unternehmensanteile. Bei einem Fondssparplan hängt die Streuung von den tatsächlichen Anlagen des Fonds ab. Auch ein ETF kann einen engen Schwerpunkt haben; das Kürzel allein verrät Dir nicht, wie breit Dein Geld verteilt wird.
Die passende Prüfung beginnt daher bei Ziel, Verfügbarkeit und Verlustspielraum. Die BaFin-Broschüre erklärt den Zusammenhang zwischen Anlageziel und Produkt sowie die unterschiedlichen Risiken von Sparprodukten und Wertpapieren. Für die Grundlagen kannst Du in meinem Artikel über ETFs für Anfänger weiterlesen.
Beim Kauf mit einer festen Rate erhältst Du bei niedrigeren Anteilspreisen mehr Anteile und bei höheren Preisen weniger. Das allein beweist keinen Renditevorteil gegenüber einer Einmalanlage. Wenn Du bereits einen größeren Betrag besitzt, beantwortet mein Vergleich von Sparplan und Einmalanlage diese andere Frage.
| Frage | Davon hängt die Antwort ab |
|---|---|
| Wie viel zahle ich ein? | Budget, Rücklagen und freier Überschuss |
| Wann wird gekauft? | Ausführungsrhythmus und Vereinbarung mit dem Anbieter |
| Was kann mein Geld verlieren? | Anlagegegenstände, Streuung und Strategie des Produkts |
| Was bleibt nach Kosten? | Kaufgebühren, Produktkosten und tatsächliche Wertentwicklung |
Plane auch die nächste Anpassung
Notiere zum Start Sparziel, Monatsrate und einen nächsten Prüftermin. Ein verändertes Einkommen, neue feste Ausgaben oder ein näher rückender Geldbedarf sind gute Gründe, den Plan vorher anzusehen. Prüfe auch, ob und wie sich Ausführungen beim gewählten Anbieter ändern oder pausieren lassen. Eine kleinere tragfähige Rate erfüllt ihren Zweck besser als eine größere, die Dein laufendes Budget überzieht.
Unterscheide dabei die Einzahlungen vom Depotwert. Regelmäßige Käufe verhindern keine Kursverluste. Und wenn die Sparrate pausiert, bleiben bereits gekaufte Wertpapiere den Bewegungen ihrer Märkte ausgesetzt. Die automatisierte Zahlung übernimmt den Rhythmus, nicht Deine Entscheidung über das Anlagerisiko.
Wenn Budget und Anlageziel zusammenpassen, kannst Du die Angebote mit Deiner tatsächlichen Rate vergleichen. Dafür findest Du in meinem Artikel zu ETF-Sparplan-Kosten einen vorhandenen kostenlosen Kostencheck. Beginne aber mit Deinem Budget: Trage die verlässlichen Einnahmen und alle benötigten Rücklagen ein. Der verbleibende Betrag ist die Grundlage für Deinen nächsten Schritt.