Benjamin Graham steht für einen einfachen Anspruch: Eine Kaufidee braucht mehr als die Hoffnung auf steigende Kurse. Er gehört zu den prägenden Autoren des Value Investing. Seine Bücher stellen die Analyse von Wertpapieren in den Mittelpunkt. Für Dich als Anleger ist daran besonders nützlich, eine Geschäftskennzahl von Deiner eigenen Erwartung zu trennen.
Ein Unternehmen kann gut sein und seine Aktie trotzdem zu teuer. Umgekehrt macht ein gefallener Kurs aus einem schlechten Geschäft noch keine gute Anlage. Ich zeige Dir deshalb neben Grahams wichtigsten Stationen ein konkretes Beispiel: Welche Aussage ist belegt, welche beruht auf einer Annahme – und wo beginnt die bloße Kurswette?
Wer war Benjamin Graham?
Graham wurde am 9. Mai 1894 in London geboren und schloss 1914 sein Studium an der Columbia University ab. Diese Stationen beschreibt Jason Zweig in seiner biografischen Einführung zur deutschen Ausgabe von „Intelligent investieren“ (S. 12–15). Später wurden vor allem zwei Bücher zu festen Bezugspunkten der Wertpapieranalyse:
| Jahr | Station |
|---|---|
| 1914 | Abschluss an der Columbia University. |
| 1934 | „Security Analysis“ erscheint, gemeinsam mit David Dodd. |
| 1949 | Erstveröffentlichung von „The Intelligent Investor“. |
Den gemeinsamen Ansatz von Graham und David Dodd kannst Du dem Value Investing zuordnen: Du untersuchst das Unternehmen und setzt Deine Einschätzung seines Wertes zum geforderten Preis ins Verhältnis. Eine bloße Liste niedriger Aktienkurse erledigt diese Arbeit nicht.
Was Du von Graham übernehmen kannst
Graham richtet „The Intelligent Investor“ ausdrücklich an Anleger und grenzt sie von Spekulanten ab. In einer historischen Vorlesung zur Wertpapieranalyse von 1946/47 (englisch, S. 1) unterscheidet er außerdem die Aufbereitung relevanter Fakten vom anschließenden Werturteil.
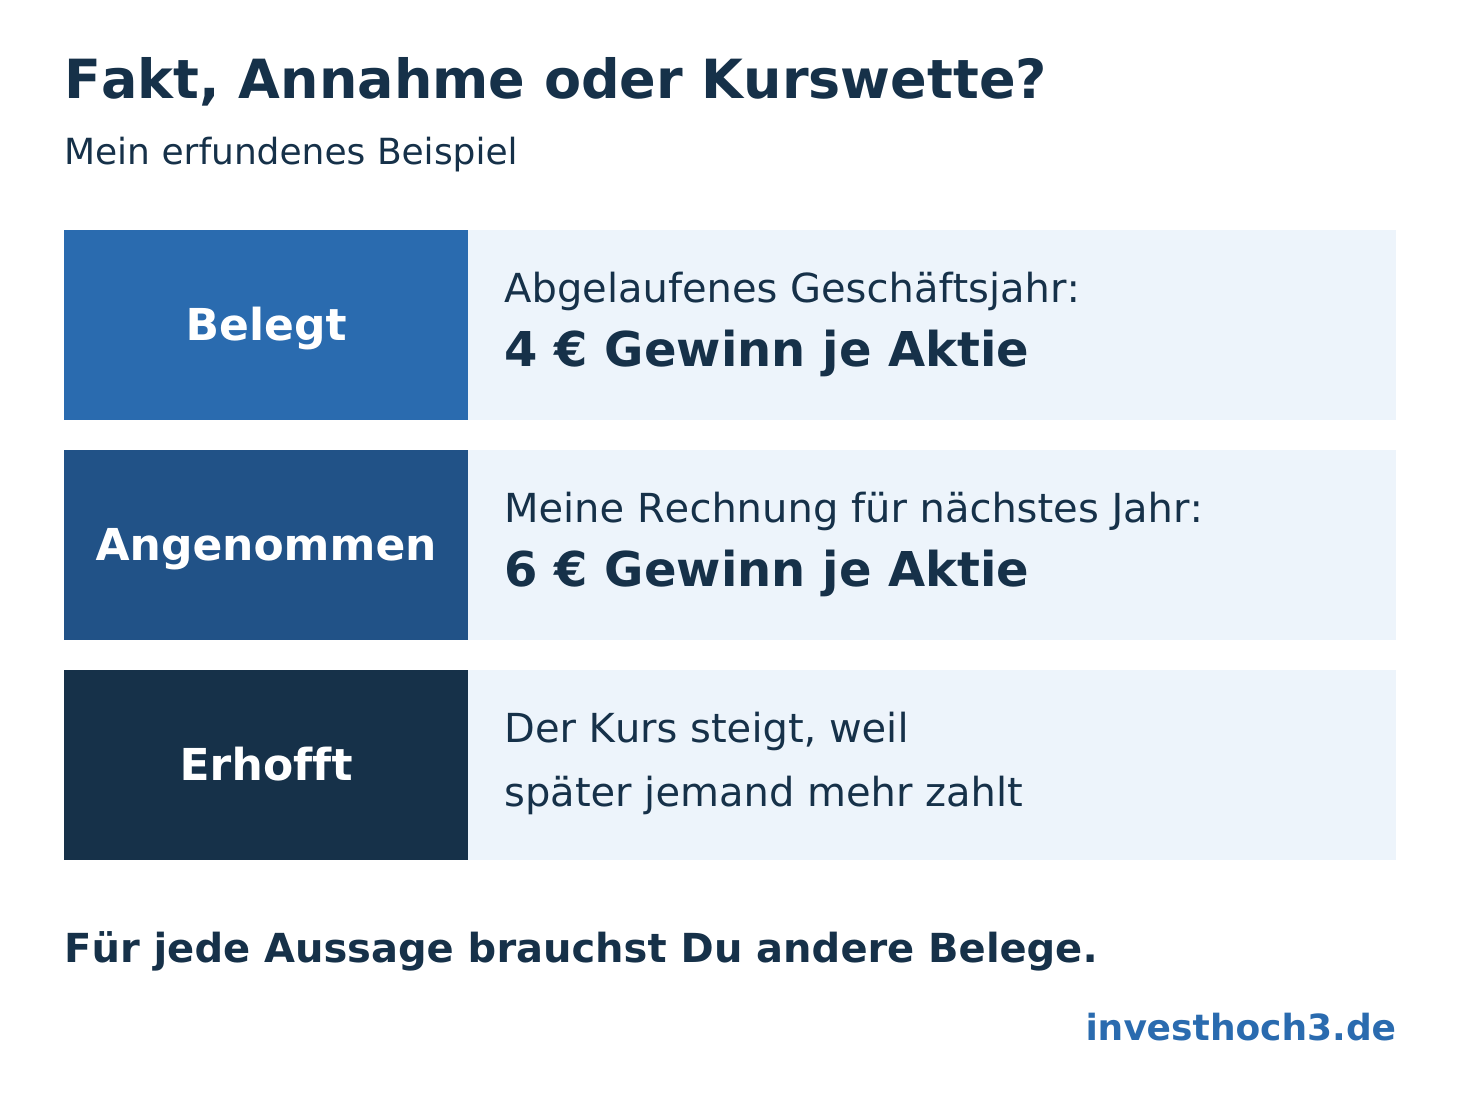
Diese Trennung ist der praktische Kern, den ich für meine nächste Aktienprüfung mitnehme. Ein Geschäftsbericht liefert Zahlen über einen vergangenen Zeitraum. Daraus leite ich Erwartungen ab. Ob diese Erwartungen eintreffen und welchen Preis andere später zahlen, steht damit noch nicht fest.
Mein erfundenes Beispiel: Eine Aktie kostet 40 €. Für das abgelaufene Geschäftsjahr meldet das Unternehmen 4 € Gewinn je Aktie. Für das nächste Jahr rechne ich mit 6 €. Der Unterschied zwischen diesen beiden Gewinnen entscheidet darüber, wie günstig die Aktie auf dem Papier aussieht.
Dasselbe Papier, drei verschiedene KGV
Das Kurs-Gewinn-Verhältnis teilt den Aktienkurs durch den Gewinn je Aktie. Bei unverändertem Kurs von 40 € ergeben verschiedene Gewinngrundlagen verschiedene Ergebnisse. Die erste Zeile nutzt den gemeldeten Jahresgewinn des Beispielunternehmens. Die anderen beiden sind Szenarien für das nächste Jahr:
| Gewinngrundlage | Gewinn je Aktie | KGV |
|---|---|---|
| Gemeldetes Geschäftsjahr | 4 € | 10,00 |
| Meine Wachstumserwartung | 6 € | 6,67 |
| Schwächeres nächstes Jahr | 3 € | 13,33 |
Die Aktie wird durch die optimistische Rechnung keinen Cent billiger. Nur der Nenner steigt. Wer mit dem erwarteten Gewinn von 6 € wirbt, muss erklären, woher die zusätzlichen 2 € kommen sollen. Mehr Absatz? Höhere Preise? Niedrigere Kosten? Und welche Zahlen stützen das?
Prüfe dieselbe Kaufidee auch mit schwächerem Gewinn. Wenn Dir die Aktie ausschließlich mit Deiner besten Annahme gefällt, hast Du einen wichtigen Schwachpunkt gefunden. Die drei KGV sind keine Kaufgrenzen und liefern noch keinen Unternehmenswert.
Mit meinem kostenlosen KGV-Szenariorechner kannst Du Kurs und Gewinngrundlage selbst ändern. Im Artikel findest Du auch ein Datenblatt, mit dem Du Quelle und Zeitraum der verwendeten Zahlen festhältst.
Drei Fragen vor Deiner nächsten Kaufidee
Eine Kennzahl ist ein Einstieg in die Analyse. Was sie bedeutet, hängt vom Geschäft dahinter ab. Ein einmaliger Sondergewinn und ein regelmäßig verdienter Gewinn sind dafür zwei unterschiedliche Ausgangslagen. Prüfe deshalb die Herkunft der Zahl, bevor Du sie in eine Formel einsetzt.
| Deine Frage | Was Du konkret nachsiehst |
|---|---|
| Was ist wirklich belegt? | Quelle, Berichtszeitraum und Definition der verwendeten Gewinnzahl. |
| Was nehme ich zusätzlich an? | Erwartete Veränderung von Umsatz, Kosten oder Gewinn – samt Begründung. |
| Was würde meine These schwächen? | Eine konkrete Entwicklung, bei der Du Deine Einschätzung neu prüfst. |
Kannst Du nicht erklären, womit ein Unternehmen Geld verdient, löst ein niedriges KGV das Problem nicht. Mein Artikel über zyklische und nicht zyklische Aktien hilft Dir, das Geschäftsmodell und seine Abhängigkeiten einzuordnen. Dort findest Du auch meinen kostenlosen Geschäftsmodell-Check.
Welche Bücher von Benjamin Graham sind wichtig?
„Security Analysis“ und „The Intelligent Investor“ verfolgen unterschiedliche Schwerpunkte. Die Jahreszahlen oben bezeichnen die Erstausgaben; heutige Ausgaben enthalten zusätzliche Vorworte, Kommentare oder Übersetzungen. Der FinanzBuch Verlag beschreibt die deutsche Ausgabe von „Intelligent investieren“ mit Kommentaren von Jason Zweig und einem Vorwort von Warren Buffett.
| Buch | Worauf Du beim Lesen achten kannst |
|---|---|
| Security Analysis | Analyse von Wertpapieren; gemeinsam mit David Dodd. Trenne die untersuchten Fakten vom Bewertungsurteil. |
| The Intelligent Investor | Grundsätze für Anleger. Überlege, wie Du eine begründete Anlageentscheidung von einer Kurserwartung unterscheidest. |
Wenn Du zuerst den Ansatz verstehen willst, lies meine Einführung zum Value Investing. Wenn Dich der weitere Weg der Ideen interessiert, findest Du daneben mein Profil von Warren Buffett.
Für Deine nächste Kaufidee reicht als erste Aufgabe ein Blatt mit drei Spalten: belegt, angenommen, offen. Trage eine wichtige Gewinnzahl mit Quelle ein, schreibe Deine entscheidende Annahme daneben und notiere, was Du noch prüfen musst. Wo nur „der Kurs wird schon steigen“ steht, fehlt Dir noch die eigentliche Begründung.