Erfolgreich investieren: 13 Tipps für Deinen Anlageplan
Du willst erfolgreich investieren und suchst den besten Einstieg? Fang mit Deinem Geldbedarf an. Ein ordentliches Depot hilft Dir wenig, wenn Du beim nächsten größeren Termin ausgerechnet nach einem Kurssturz verkaufen musst.
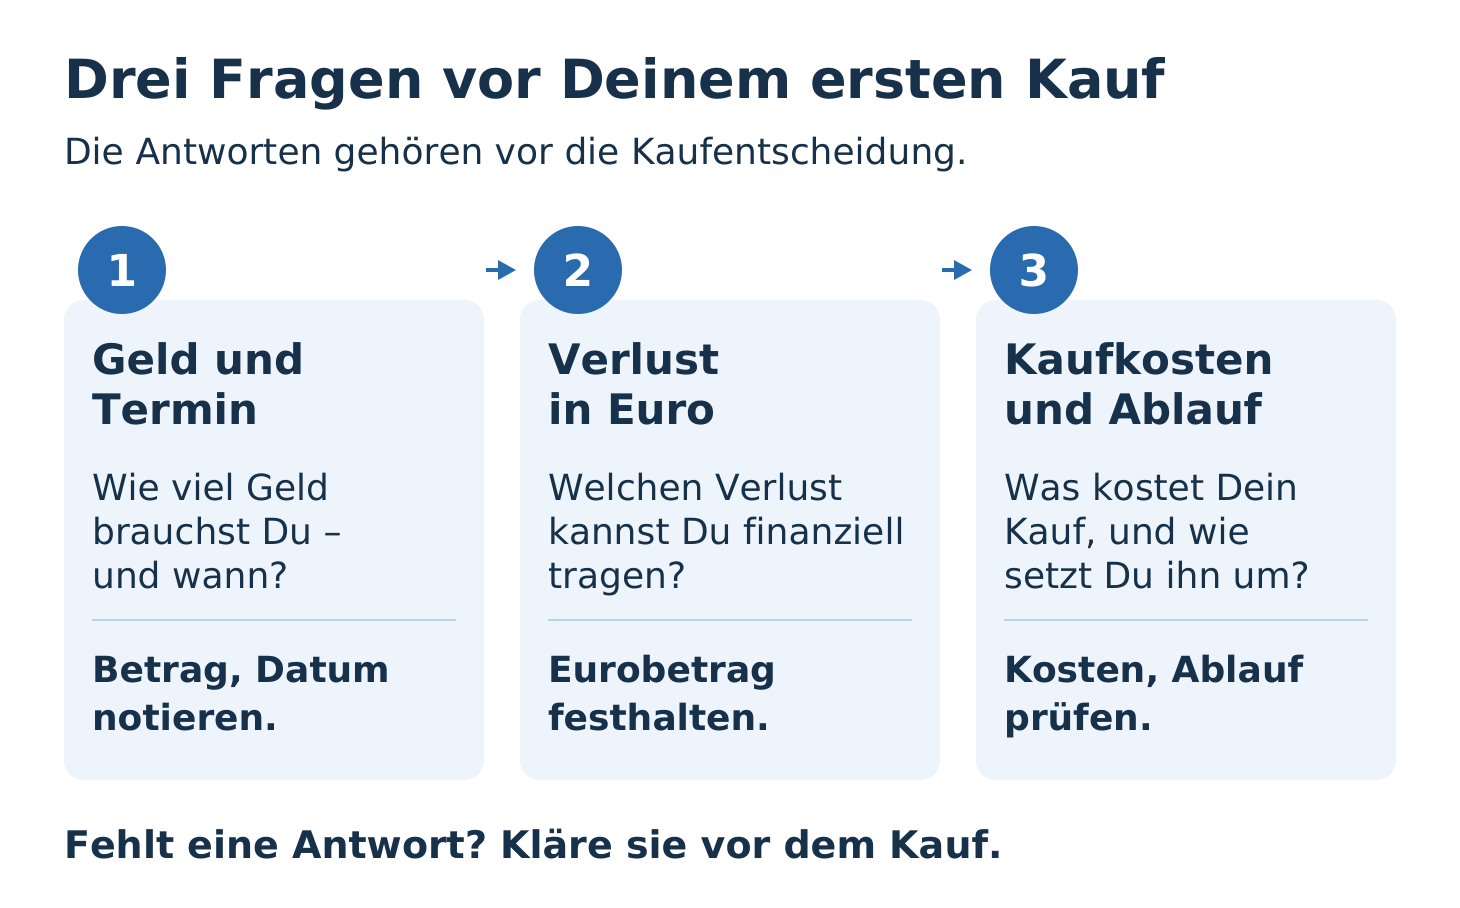
Für mich beginnt ein brauchbarer Anlageplan mit drei Antworten: Wofür brauchst Du das Geld, welchen Verlust hält Dein Budget aus und wie setzt Du den Kauf um? Meine 13 Tipps führen Dich durch diese Fragen. Am Ende hast Du die Bausteine für Deinen eigenen Plan – samt Rechenbeispiel und kostenlosen Werkzeugen.
1. Gib Deinem Anlageziel einen Betrag und einen Termin
9.000 € für eine fest geplante Ausgabe sind eine andere Aufgabe als langfristiger Vermögensaufbau. Notiere Zweck, benötigte Summe und Zahlungstermin. Muss der Betrag vollständig bereitstehen? Lässt sich der Termin verschieben oder das Ziel verkleinern? Diese Antworten entscheiden über die passende Anlage.
2. Trenne Reserve, geplante Ausgaben und Anlagegeld
Eine bekannte Rechnung, die nächste Anschaffung und Deine Reserve haben bereits eine Aufgabe. Zähle dasselbe Geld nicht zusätzlich für den langfristigen Vermögensaufbau ein.
Wie groß Deine Reserve sein muss, hängt von Deinen tatsächlichen Verpflichtungen ab. Schreibe auf, welche Ausgaben Dich kurzfristig treffen könnten und wie Du sie bezahlen würdest. Die Verbraucherzentrale verbindet ihre Grundregeln zur Geldanlage ebenfalls mit Zielen, Rücklagen und der finanziellen Fähigkeit, Risiken zu tragen.
| Geldtopf | Deine Prüfung vor dem Investieren |
|---|---|
| Unerwartete Ausgabe | Welche Reserve bleibt kurzfristig verfügbar? |
| Bekannter Zahlungstermin | Ist die benötigte Summe dafür gesondert vorgesehen? |
| Langfristige Anlage | Was bleibt nach diesen Verpflichtungen tatsächlich übrig? |
3. Wähle eine Rate, die Dein Alltag trägt
Die höchste Zahl im Sparplanformular ist noch keine gute Sparrate. Prüfe Deine Kontobewegungen über mehrere Monate und beziehe jährlich fällige Ausgaben ein. Sonst sieht ein einzelner Monat besser aus, als Dein Jahr tatsächlich läuft.
Mein Maßstab: Die Rate muss sich auch dann bezahlen lassen, wenn eine gewöhnliche Rechnung kommt. Musst Du regelmäßig Geld zurückholen, überprüfe die Rate und die fehlende Rücklage. Bei schwankenden Einnahmen hilft es, einen verlässlichen Grundbetrag und zusätzliche freiwillige Einzahlungen getrennt zu planen.
4. Rechne einen Verlust in Euro durch
Prozentzahlen wirken abstrakt. Eurobeträge zeigen, was auf dem Spiel steht. Für mein Beispiel setze ich 10.000 € Anlagewert, einen Verlust von 30 % und eine anschließend fällige Zahlung von 9.000 € an. Weiteres Geld steht dafür nicht bereit.
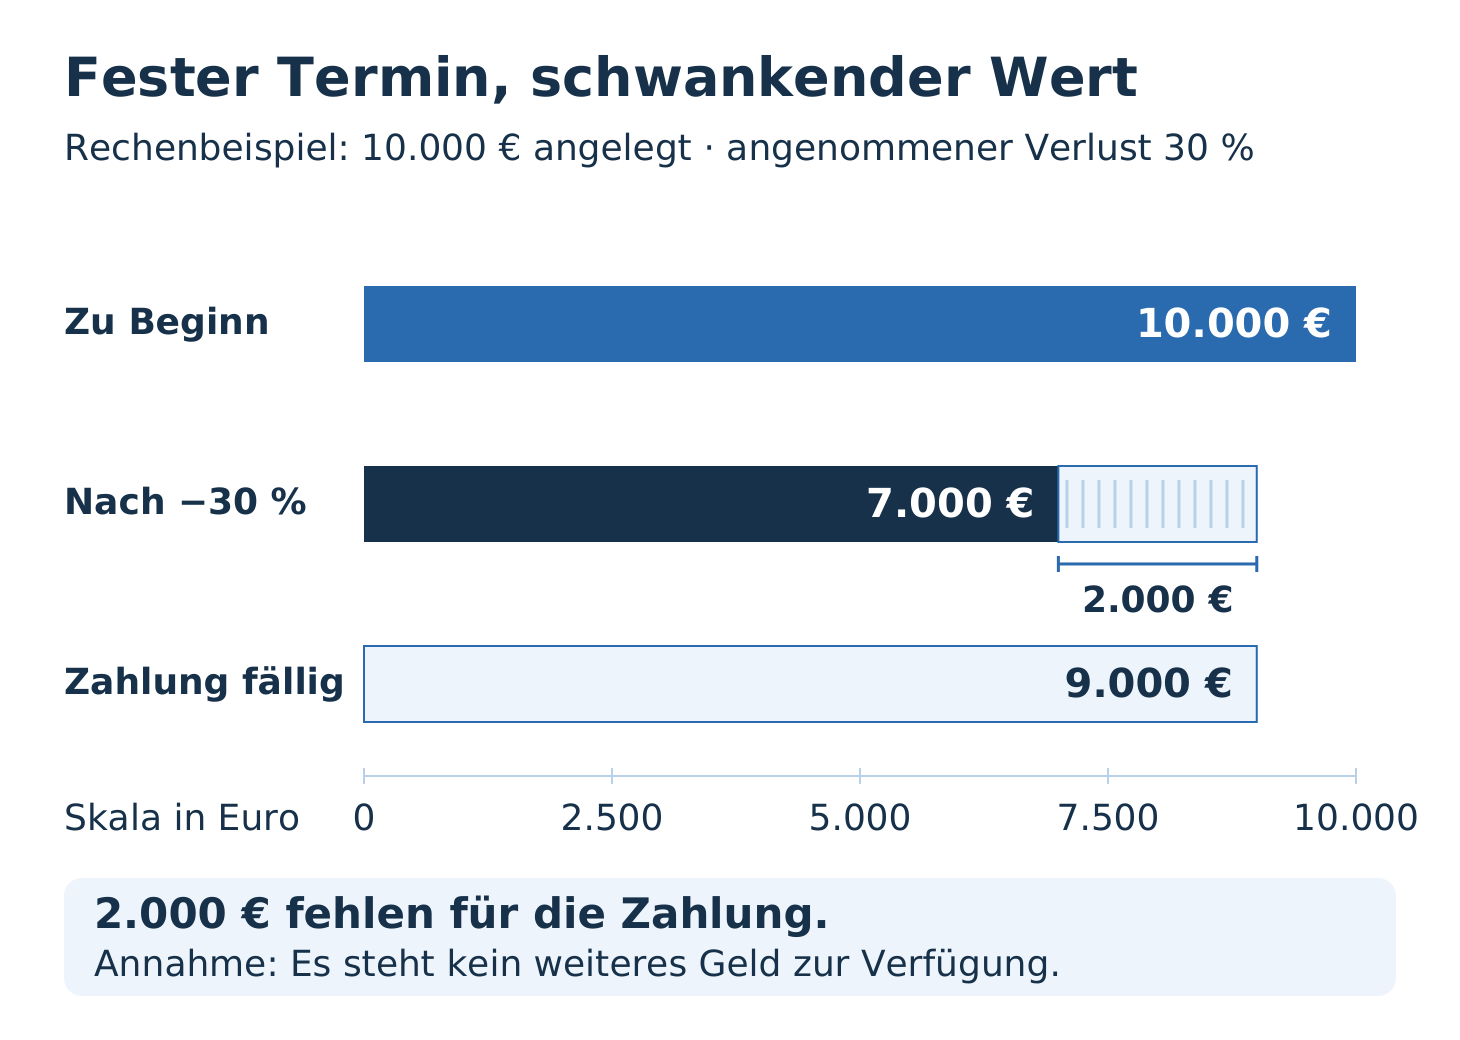
Der Verlusttest prüft zwei verschiedene Dinge: Erträgst Du den roten Depotstand – und kannst Du Deine Zahlungen trotzdem leisten? Gelassenheit schließt keine Finanzierungslücke. Die angesetzten 30 % sind ein Testszenario, keine Verlustobergrenze. Was Kursschwankungen messen, erkläre ich im Artikel über Volatilität.
Mit meinem Rechner für Wertverlust und Aufholgewinn kannst Du Deinen Anlagebetrag und verschiedene Verluste durchspielen. Auch eine breite Aktienanlage bleibt Marktschwankungen ausgesetzt; darauf geht die Verbraucherzentrale bei den Chancen und Risiken von ETFs ein.
5. Erkläre Dir das Produkt vor dem Kauf
„Ist gerade beliebt“ ist keine Erklärung. Schreib in einfachen Worten auf, woran Du Dich beteiligst oder wem Du Geld überlässt, woher mögliche Erträge kommen und wodurch Du Geld verlieren kannst. Fehlen Dir diese Antworten, fehlt Dir die Kaufgrundlage.
| Frage | Was Du klären musst |
|---|---|
| Was kaufe ich? | Die tatsächliche Anlage und ihre Bedingungen hinter dem Produktnamen. |
| Was kann schiefgehen? | Verlustursachen und ihre Bedeutung für Deinen Geldbedarf. |
| Wie komme ich wieder heraus? | Verkaufs- oder Kündigungsbedingungen und dabei anfallende Kosten. |
Für die Einordnung hilft mein Vergleich von Aktien, Fonds, Anleihen und Immobilien. Vertiefungen findest Du in meinen Themenbereichen Aktien und Immobilien.
6. Prüfe die Anlagen hinter den Namen
Drei verschiedene Produktnamen verraten Dir noch nicht, wie unterschiedlich Dein Geld angelegt ist. Schau in die Zusammensetzung: Welche Unternehmen, Länder oder Branchen stecken tatsächlich dahinter? Bei mehreren Fonds interessiert auch, wo sich ihre Anlagen überschneiden.
Bei Aktien-ETFs beginnt die Prüfung mit dem Index. Ein enger Themenindex erfüllt eine andere Aufgabe als ein weltweiter marktbreiter Aktienindex. Die Verbraucherzentrale erklärt diesen Unterschied in ihren Kriterien zur ETF-Auswahl. Entscheide anhand des Inhalts, nicht anhand eines gut klingenden Etiketts.
7. Vergleiche Kosten mit Deinem Kaufbetrag
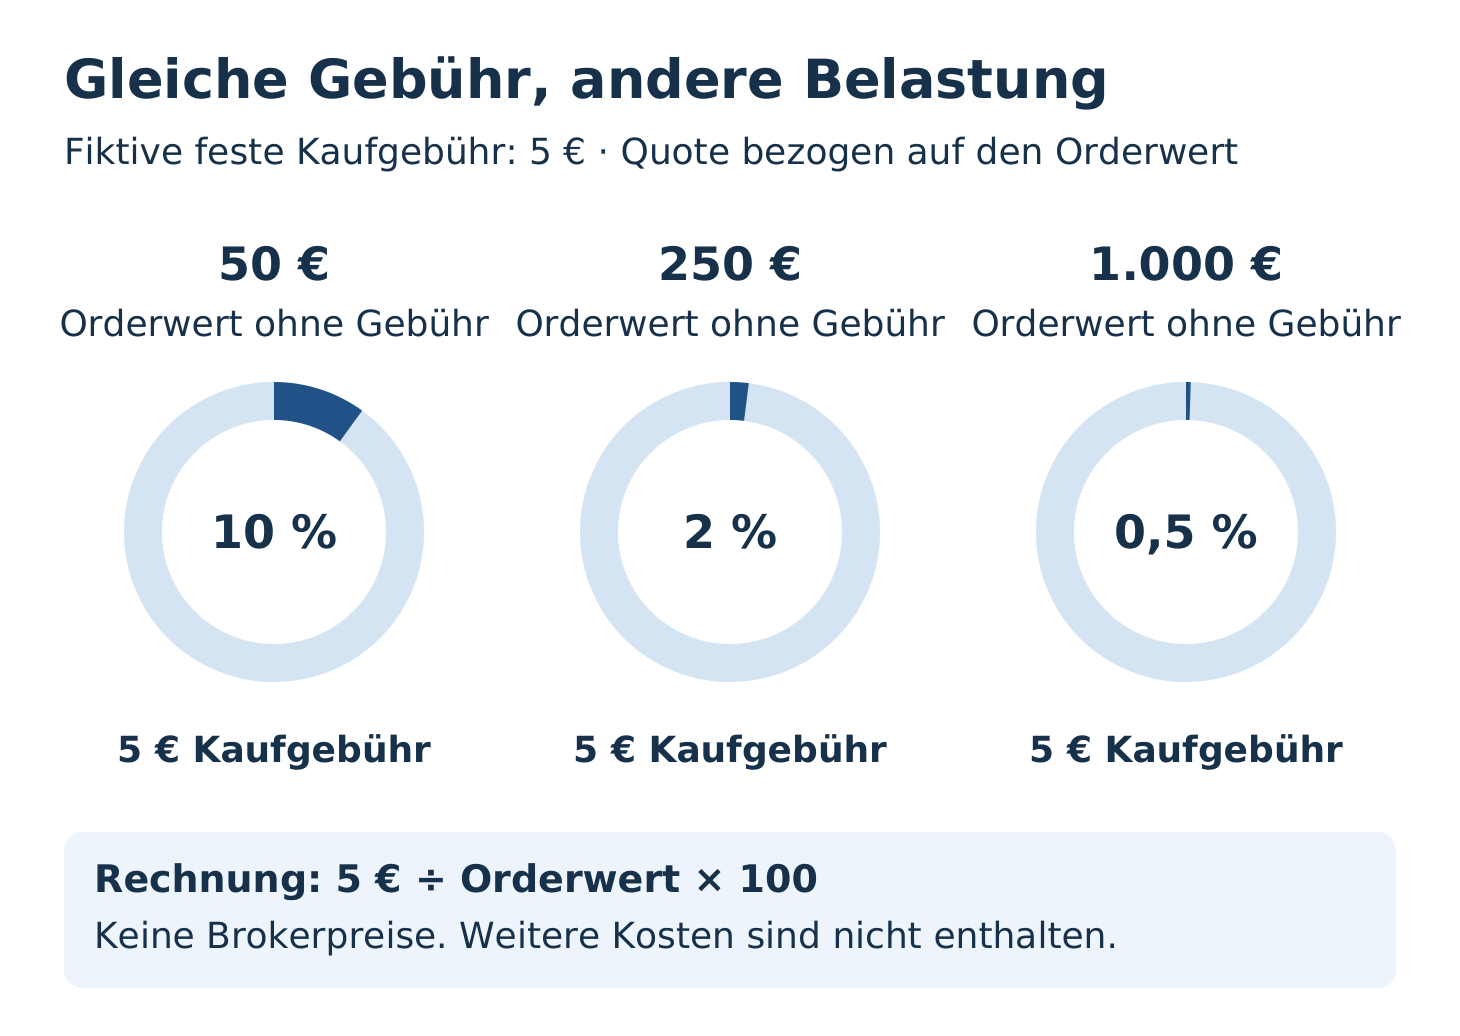
Eine feste Gebühr belastet einen kleinen Kauf anteilig stärker als einen großen. Ich rechne hier mit einer erfundenen Kaufgebühr von 5 €. Die Prozentzahl bezieht sich jeweils auf den Orderwert ohne die zusätzliche Gebühr.
| Orderwert ohne Gebühr | Gebühr | Gebührenquote |
|---|---|---|
| 50 € | 5 € | 10 % |
| 250 € | 5 € | 2 % |
| 1.000 € | 5 € | 0,5 % |
Bei 50 € Orderwert fließen hier 55 € ab. Prüfe zusätzlich laufende Produktkosten, Depotentgelte und den Unterschied zwischen Kauf- und Verkaufskurs.
Vergleiche Angebote mit meinem Rechner und kostenlosen Kostencheck im Artikel ETF-Sparplan-Kosten vergleichen.
8. Unterscheide neues Einkommen von vorhandenem Kapital
Kommt Dein Anlagegeld erst mit dem nächsten Gehalt oder liegt die ganze Summe schon bereit? Halte diese Ausgangslagen auseinander. Schreib dann Betrag und Kaufzeitpunkt beziehungsweise Ausführungstermin auf. Die ausführliche Abwägung findest Du in meinem Vergleich Sparplan oder Einmalanlage.
9. Mach Deinen Plan nicht von einer Wunsch-Rendite abhängig
Die Börse hält sich nicht an Deine Tabelleneingabe. Prüfe, was bei einem schlechteren Ergebnis mit Deinem Ziel passiert. Wenn der Plan nur mit einer optimistischen Rendite aufgeht, ist die Finanzierung noch offen.
| Im Plan prüfen | Konkrete Handlung |
|---|---|
| Einzahlung | Zusätzliche Rate nur aus tatsächlich verfügbarem Budget vorsehen. |
| Zielbetrag | Pflichtbetrag und verzichtbaren Wunsch getrennt festhalten. |
| Termin | Nur mit einer Verschiebung rechnen, die wirklich möglich ist. |
10. Halte Deinen Kaufgrund vor der Order fest
Schreib zwei Sätze: „Diese Anlage passt zu meinem Ziel, weil …“ und „Ich muss die Entscheidung neu prüfen, wenn …“. Der zweite Satz verhindert, dass Du Dir nach jeder neuen Nachricht einen anderen Kaufgrund zurechtlegst.
Ein brauchbarer Prüfgrund wäre etwa ein früherer Geldbedarf oder eine Änderung der Anlagestrategie des Produkts. „Der Kurs ist heute rot“ beschreibt dagegen zunächst nur einen Preis. Entscheide anhand des Sachverhalts, den Du vorher für wichtig gehalten hast.
11. Trenne die Nachricht von Deiner Handlung
Eine Schlagzeile ist noch keine Orderanweisung. Bevor Du etwas änderst, beantworte: Was ist neu? Welche Annahme meines Plans betrifft das? Welche konkrete Änderung folgt daraus? Wenn Du die zweite Frage nicht beantworten kannst, fehlt Dir die Verbindung zwischen Nachricht und Entscheidung.
| Beobachtung | Sinnvolle nächste Prüfung |
|---|---|
| Der Depotwert ist gefallen. | Was bedeutet der Verlust für meinen Geldbedarf und meine geplante Aufteilung? |
| Mein Einkommen sinkt. | Welche Rate und Reserve passen jetzt zu meinem Budget? |
| Ein Thema ist überall präsent. | Welches eigene Ziel würde ein Kauf überhaupt erfüllen? |
12. Prüfe Deinen Plan zu einem festen Termin
Lege einen jährlichen Prüftermin fest und prüfe zusätzlich bei größeren Änderungen Deiner Lebenssituation. Vergleiche Ziel, Geldbedarf, Rate, Kosten und Anlagen mit Deinem Plan. Auch die verlinkten Grundregeln der Verbraucherzentrale nennen diese Anlässe. Das Ergebnis darf „weiter wie geplant“ lauten.
13. Ziehe aus einem Fehler eine konkrete Konsequenz
Ein Verlust beweist noch keinen Planungsfehler, ein Kursgewinn keine gute Entscheidung. Prüfe Deinen Ablauf: Hattest Du bald benötigtes Geld investiert, eine Gebühr übersehen oder ein unverstandenes Produkt gekauft?
Behebe den konkreten Fehler: Geldbedarf getrennt planen, Kosten vorher vergleichen oder Produktinformationen beschaffen. Auf Erholung zu warten ersetzt das nicht. Ob und wann sich Deine Anlage erholt, steht nicht fest.
| Baustein | Deine Eintragung |
|---|---|
| Ziel | Zweck, Betrag, Termin und verschiebbare Teile. |
| Geld | Reserve, vorgesehene Ausgaben und freie Anlagesumme. |
| Verlusttest | Verlust in Euro und Auswirkung auf Deine Zahlungen. |
| Umsetzung | Verstandene Anlage, Kaufbetrag, Kosten und Ausführung. |
| Kontrolle | Nächster Prüftermin und sachliche Änderungsgründe. |
Fang mit der ersten offenen Zeile an. Wenn mehrere Ziele um Dein Budget konkurrieren, nutze meine kostenlosen Sparziel-Werkzeuge: Der Konfliktcheck prüft konstante Raten; der Sparziel-Fahrplan hilft Dir, Monatsbudgets und frei werdende Raten einzuplanen. Im Artikel über Geld für unterschiedliche Zeitfenster erkläre ich die Aufteilung genauer. So wird aus „Ich sollte mich um meine Geldanlage kümmern“ ein Plan, mit dem Du arbeiten kannst.
Ein Kommentar