ETFs für Anfänger – Alles, was du als Anleger wissen musst
Mit einem ETF kannst du über einen Fonds in mehrere Wertpapiere investieren. Das kann den Einstieg erleichtern. Entscheidend ist aber, was der Fonds tatsächlich enthält: Ein breit gestreuter Aktien-ETF ist etwas anderes als ein Fonds für eine einzelne Branche oder ein Anleihen-ETF.
Hier erfährst du, wie ETFs funktionieren, welche Risiken bleiben und welche Kosten du vor einem Kauf prüfen solltest. Einen einfachen ETF-Sparplan-Kostencheck mit kostenlosem Download gibt es für deinen eigenen Gebührenvergleich.
Was ist ein ETF?
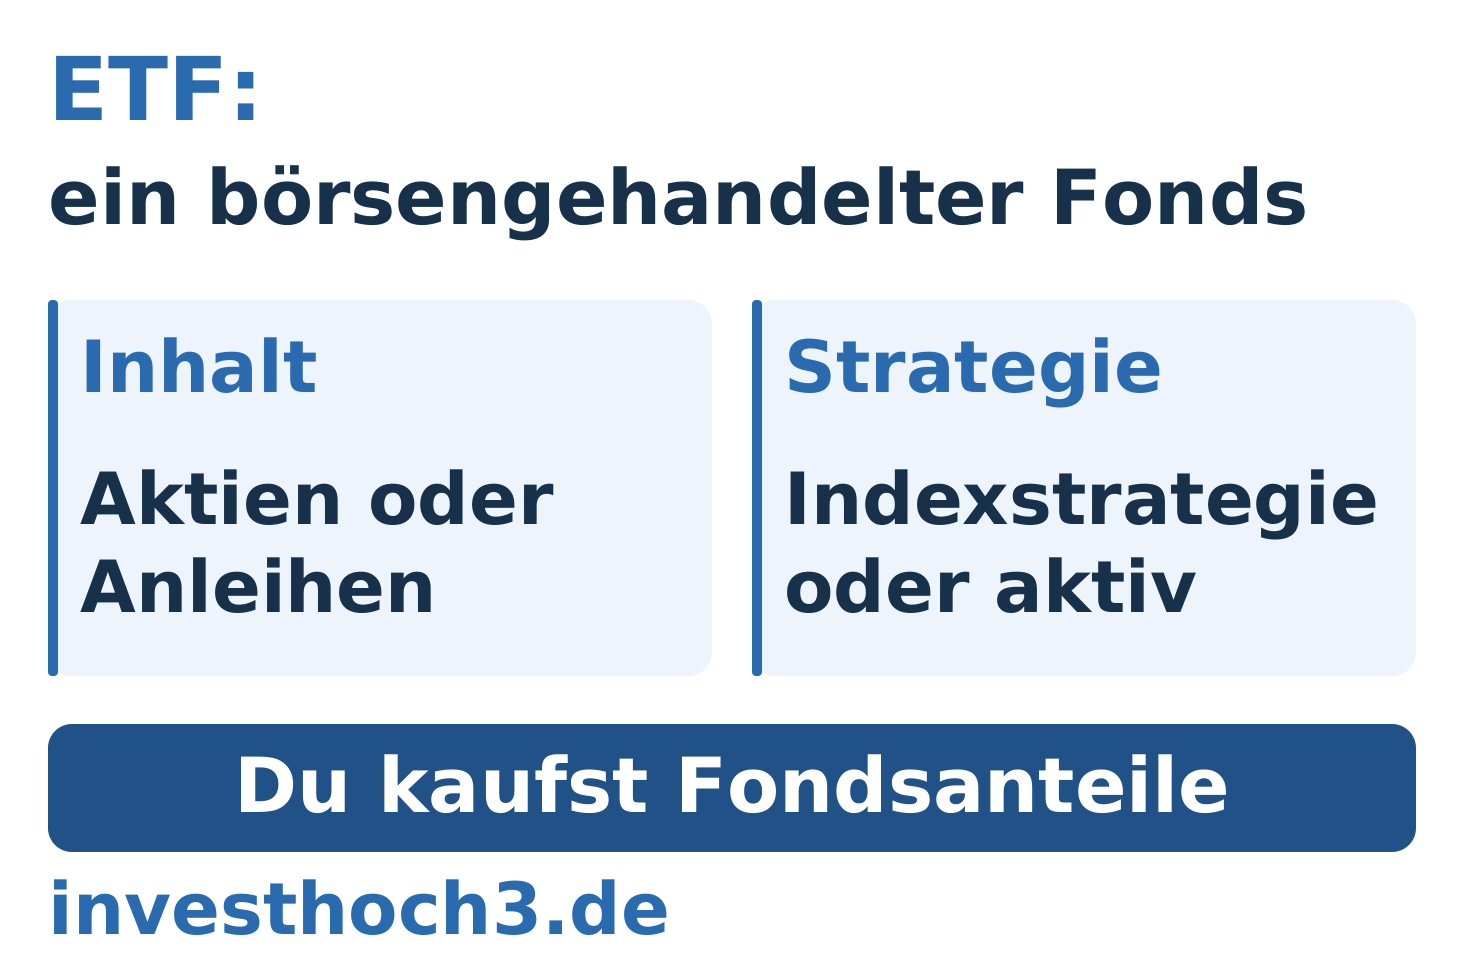
ETF steht für Exchange Traded Fund: ein börsengehandelter Fonds. Viele bekannte ETFs sind Indexfonds. Sie versuchen, die Entwicklung eines festgelegten Index nachzubilden. Es gibt auch aktiv verwaltete ETFs; „ETF“ bedeutet deshalb nicht automatisch „passiver Indexfonds“.
Bei einem Aktien-Index-ETF bestimmen die Regeln des Index, welche Unternehmen im Index enthalten sind und welches Gewicht sie dort haben. Du kaufst Fondsanteile statt jede enthaltene Aktie einzeln. Die Zusammenstellung übernimmt der Fonds nach seiner Strategie.
| Entscheidung | Was du prüfst |
|---|---|
| Indexregeln | Welche Unternehmen und Gewichte? |
| Fondsstrategie | Wie soll der Index nachgebildet werden? |
| Deine Auswahl | Passt dieser Inhalt zu deinem Ziel? |
Was bringt die Streuung?
Stell dir einen Fonds vor, in dem eine Aktie 2 % ausmacht. Verliert diese Aktie die Hälfte ihres Wertes und bleibt der Rest unverändert, sinkt der Fonds rechnerisch um 1 % vor Kosten. Bei einem Depot, das nur aus dieser Aktie besteht, wären es 50 %. Das ist ein vereinfachtes Beispiel für die Wirkung unterschiedlicher Gewichtung.

| Ausgangslage | Verlust dieser Aktie | Effekt auf 10.000 € |
|---|---|---|
| Nur diese Aktie | −50 % | −5.000 € / −50 % |
| 2 % Anteil, Rest unverändert | −50 % | −100 € / −1 % |
Die Verteilung auf viele Unternehmen kann das Risiko einzelner Unternehmen verringern. Das Marktrisiko bleibt: Fallen viele Aktien gleichzeitig, kann auch ein breit gestreuter Aktien-ETF deutlich verlieren. Ein langer Anlagezeitraum garantiert keinen Gewinn.
Prüfe außerdem Länder, Branchen und die größten Positionen. Viele Wertpapiere allein bedeuten noch keine ausgewogene Verteilung. Ein Themen-ETF kann stark von einer Branche abhängen.

| Fiktives Depot | Größte zehn Positionen | Übrige 90 Positionen |
|---|---|---|
| A: 100 Positionen, 10.000 € | 6.000 € / 60 % | 4.000 € / 40 % |
| B: 100 Positionen, 10.000 € | 3.000 € / 30 % | 7.000 € / 70 % |
Welche Nachteile haben ETFs?
- Keine individuelle Auswahl im Fonds: Du kannst einzelne Unternehmen nicht selbst aus einem Index-ETF entfernen. Du wählst die Strategie, nicht jede Position.
- Kosten und Abweichungen: Fondskosten und die Umsetzung des Index können dazu führen, dass der ETF anders abschneidet als sein Vergleichsindex.
- Verlustrisiko: Kurse können fallen. Je nach Anlageklasse und Konstruktion kommen weitere Risiken hinzu.
Welche Regeln gelten und welche Risiken bestehen, findest du in den Fondsunterlagen und im Basisinformationsblatt. Ein vertrauter Indexname ersetzt diesen Blick nicht.
Brauche ich viel Geld für einen ETF?
Bei vielen Anbietern sind ETF-Sparpläne mit kleinen Beträgen möglich. Die konkrete Mindestsparrate, verfügbaren ETFs und Gebühren legt der Anbieter fest. Beim normalen Börsenkauf spielen zusätzlich Anteilspreis und Handelskosten eine Rolle.
| Kaufbetrag | Feste Gebühr | Anteil am Kaufbetrag |
|---|---|---|
| 50 € | 1 € | 2 % |
| 100 € | 1 € | 1 % |
| 200 € | 1 € | 0,5 % |
Eine feste Gebühr belastet kleine Sparraten prozentual stärker: 1 € Gebühr auf 50 € entspricht 2 %, auf 200 € dagegen 0,5 %. Eine Prozentgebühr verhält sich anders. Deshalb solltest du die Kosten mit deiner eigenen Sparrate vergleichen.
Gebühren direkt vergleichen
Ändere deine Sparrate und die Gebührenmodelle. Das Diagramm zeigt die jährlichen Ausführungsgebühren für monatliche und quartalsweise Käufe. Die Vorgaben sind fiktive Beispiele, keine aktuellen Brokertarife.
Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen. Feste Gebühren: 0–100 Euro; Prozentgebühren: 0–100. Im Prozentfeld bedeutet 1,5 eine Gebühr von 1,5 %; kein Prozentzeichen eingeben. Fester Betrag und Prozentgebühr werden addiert.
Hier siehst du die Beispielwerte für 100 Euro monatlich. Mit aktiviertem JavaScript kannst du die Eingaben verändern; alternativ nutze den XLSX-Kostencheck.
Bitte korrigiere die markierten Eingaben. Bis dahin werden keine Ergebnisse angezeigt.
Kaufsumme vor Gebühren pro Jahr: 1.200,00 €. Die Ausführungsgebühren kommen im Modell zusätzlich dazu.
Diagramm: Ausführungsgebühren in Euro pro Jahr. Alle vier Balken verwenden dieselbe Skala ab null. Die Tabelle darunter enthält dieselben Werte.
Bei zwölf monatlichen Käufen kostet Angebot A 6,00 € mehr pro Jahr.
Auf schmalen Displays kannst du die Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Angebot und Rhythmus | Käufe pro Jahr | Betrag je Kauf | Gebühr je Kauf | Gebühren pro Jahr |
|---|---|---|---|---|
| A · monatlich | 12 | 100,00 € | 1,50 € | 18,00 € |
| B · monatlich | 12 | 100,00 € | 1,00 € | 12,00 € |
| A · quartalsweise | 4 | 300,00 € | 4,50 € | 18,00 € |
| B · quartalsweise | 4 | 300,00 € | 1,00 € | 4,00 € |
Modellannahmen: zwölf monatliche oder vier quartalsweise Käufe in einem vollständigen Jahr, unveränderte Konditionen und Cent-Rundung je Ausführung. Für Quartalskäufe wird die Sparrate dreifach gebündelt. Andere Ausführungszeitpunkte können die Wertentwicklung verändern; diese wird hier nicht berechnet. Prüfe, ob der gewünschte Rhythmus angeboten wird.
Hier nicht eingerechnet: Mindest- und Höchstgebühren, Aktionsbedingungen, Depotgebühren, TER, Spreads, Währungsumrechnung, Verkaufsgebühren und Steuern. Die Gebührenbasis ist der eingegebene Betrag je Kauf. Für zusätzliche Kostenarten und einen Gebührenabzug aus der Sparrate nutze den XLSX-Kostencheck und die aktuelle Preisliste.
Die Eingaben werden nur auf dieser Seite in deinem Browser berechnet. Der Vergleich speichert oder versendet sie nicht. Modellversion 1.0.0.
Hier kannst du den kostenlosen ETF-Sparplan-Kostencheck herunterladen (XLSX). Die Anleitung erklärt feste und prozentuale Gebühren, Mindestgebühren und das TER-Modell.
Wo kann ich ETFs kaufen?
ETFs kaufst du über ein Wertpapierdepot, etwa bei einer Bank oder einem Broker. Prüfe vor der Order die eindeutige Kennung, zum Beispiel die ISIN, und die konkrete Anteilsklasse. Ähnliche Namen können zu unterschiedlichen Produkten gehören.
Für einen Einzelkauf zeige ich dir im Vergleich von Limit- und Market-Order, wie eine Preisgrenze funktioniert und wann ein Auftrag offen bleibt.
Beim Vergleich zählen unter anderem Ausführungsgebühr, Depotgebühr und Handelsbedingungen. Dazu kommen Kosten im Fonds. Ein kostenloser Sparplan bedeutet deshalb nicht, dass die Anlage insgesamt kostenlos ist.
| Vergleichspunkt | Deine Frage |
|---|---|
| Inhalt | Welche Anlagen und größten Gewichte? |
| Produktart | ETF, ETC oder ein anderes Produkt? |
| Kosten | Was kostet Handel, Depot und Fonds? |
Welche Anlageklassen gibt es?
ETFs können beispielsweise Aktien oder Anleihen abdecken. Es gibt breite und spezialisierte Strategien. Das Risiko hängt wesentlich von den enthaltenen Anlagen und der Konstruktion ab.
Bei Rohstoffprodukten solltest du besonders genau auf die Produktart achten. Ein ETC ist kein ETF und kann eine andere rechtliche Struktur und andere Risiken haben. Die Deutsche Börse erklärt ETF-, aktive ETF- und ETC-Produkte.
Was solltest du vor dem Einstieg prüfen?
- Wann brauchst du das Geld voraussichtlich wieder, und kannst du zwischenzeitliche Verluste tragen?
- Welche Anlagen enthält der ETF, wie sind sie gewichtet und welche Risiken beschreibt das Basisinformationsblatt?
- Was zahlst du für Handel, Depot und Fonds? Sind beworbene Konditionen dauerhaft oder zeitlich begrenzt?
Wenn du zwischen Fonds und Einzelaktien abwägst, hilft dir der Vergleich Aktien oder ETFs. Die ETF-Checkliste von iShares erläutert weitere Auswahlkriterien und weist auf Verlustrisiken hin.
5 Kommentare