Inflation – was ist das eigentlich?
Inflation bedeutet: Die Preise steigen im Durchschnitt, und derselbe Euro kauft weniger. Dein Kontostand kann dabei völlig unverändert bleiben. Genau deshalb reicht es beim Investieren nicht, nur auf den Betrag im Depot zu schauen. Entscheidend ist, was Du Dir davon leisten kannst.
Ich zeige Dir, was die Inflationsrate misst, wie aus 10.000 Euro weniger Kaufkraft wird und warum 4 Prozent Rendite bei 3 Prozent Inflation keine 4 Prozent mehr Wohlstand bedeuten.
Wie hoch ist die Inflation in Deutschland?
Stand: 13. Oktober 2026. Destatis meldet für September 2026 eine Inflationsrate von 3,3 Prozent gegenüber September 2025. Gegenüber August 2026 stiegen die Verbraucherpreise um 0,6 Prozent. Beide Werte stehen in der amtlichen September-Mitteilung.
| Messung | Vergleich | Preisänderung |
|---|---|---|
| September 2026, Vorjahresvergleich | September 2025 | +3,3 % |
| September 2026, Vormonatsvergleich | August 2026 | +0,6 % |
| Jahresdurchschnitt 2025 | Jahresdurchschnitt 2024 | +2,2 % |
Die 2,2 Prozent für 2025 sind ein Jahresdurchschnitt. Die Septemberrate vergleicht dagegen einzelne Monate. Der Zeitraum gehört deshalb immer zur Zahl.
Der Durchschnitt ist nicht Dein persönlicher Warenkorb
Die amtliche Rate gewichtet Güter nach durchschnittlichen Konsumausgaben. Dein Ausgabenmix kann davon abweichen: Ohne Auto treffen Dich Benzinpreise anders als einen Pendler. Der persönliche Inflationsrechner von Destatis zeigt diesen Zusammenhang. Für Deine Planung zählen Deine tatsächlichen Ausgaben, einschließlich jährlicher Rechnungen.
10.000 Euro auf dem Konto: Was bleibt an Kaufkraft?
In meinem fiktiven Rechenbeispiel bleiben 10.000 Euro unverzinst liegen. Derselbe Warenkorb wird jährlich 3 Prozent teurer. Einzahlungen, Entnahmen, Gebühren und Steuern entfallen. Die konstanten 3 Prozent sind eine Rechenannahme, keine Prognose.
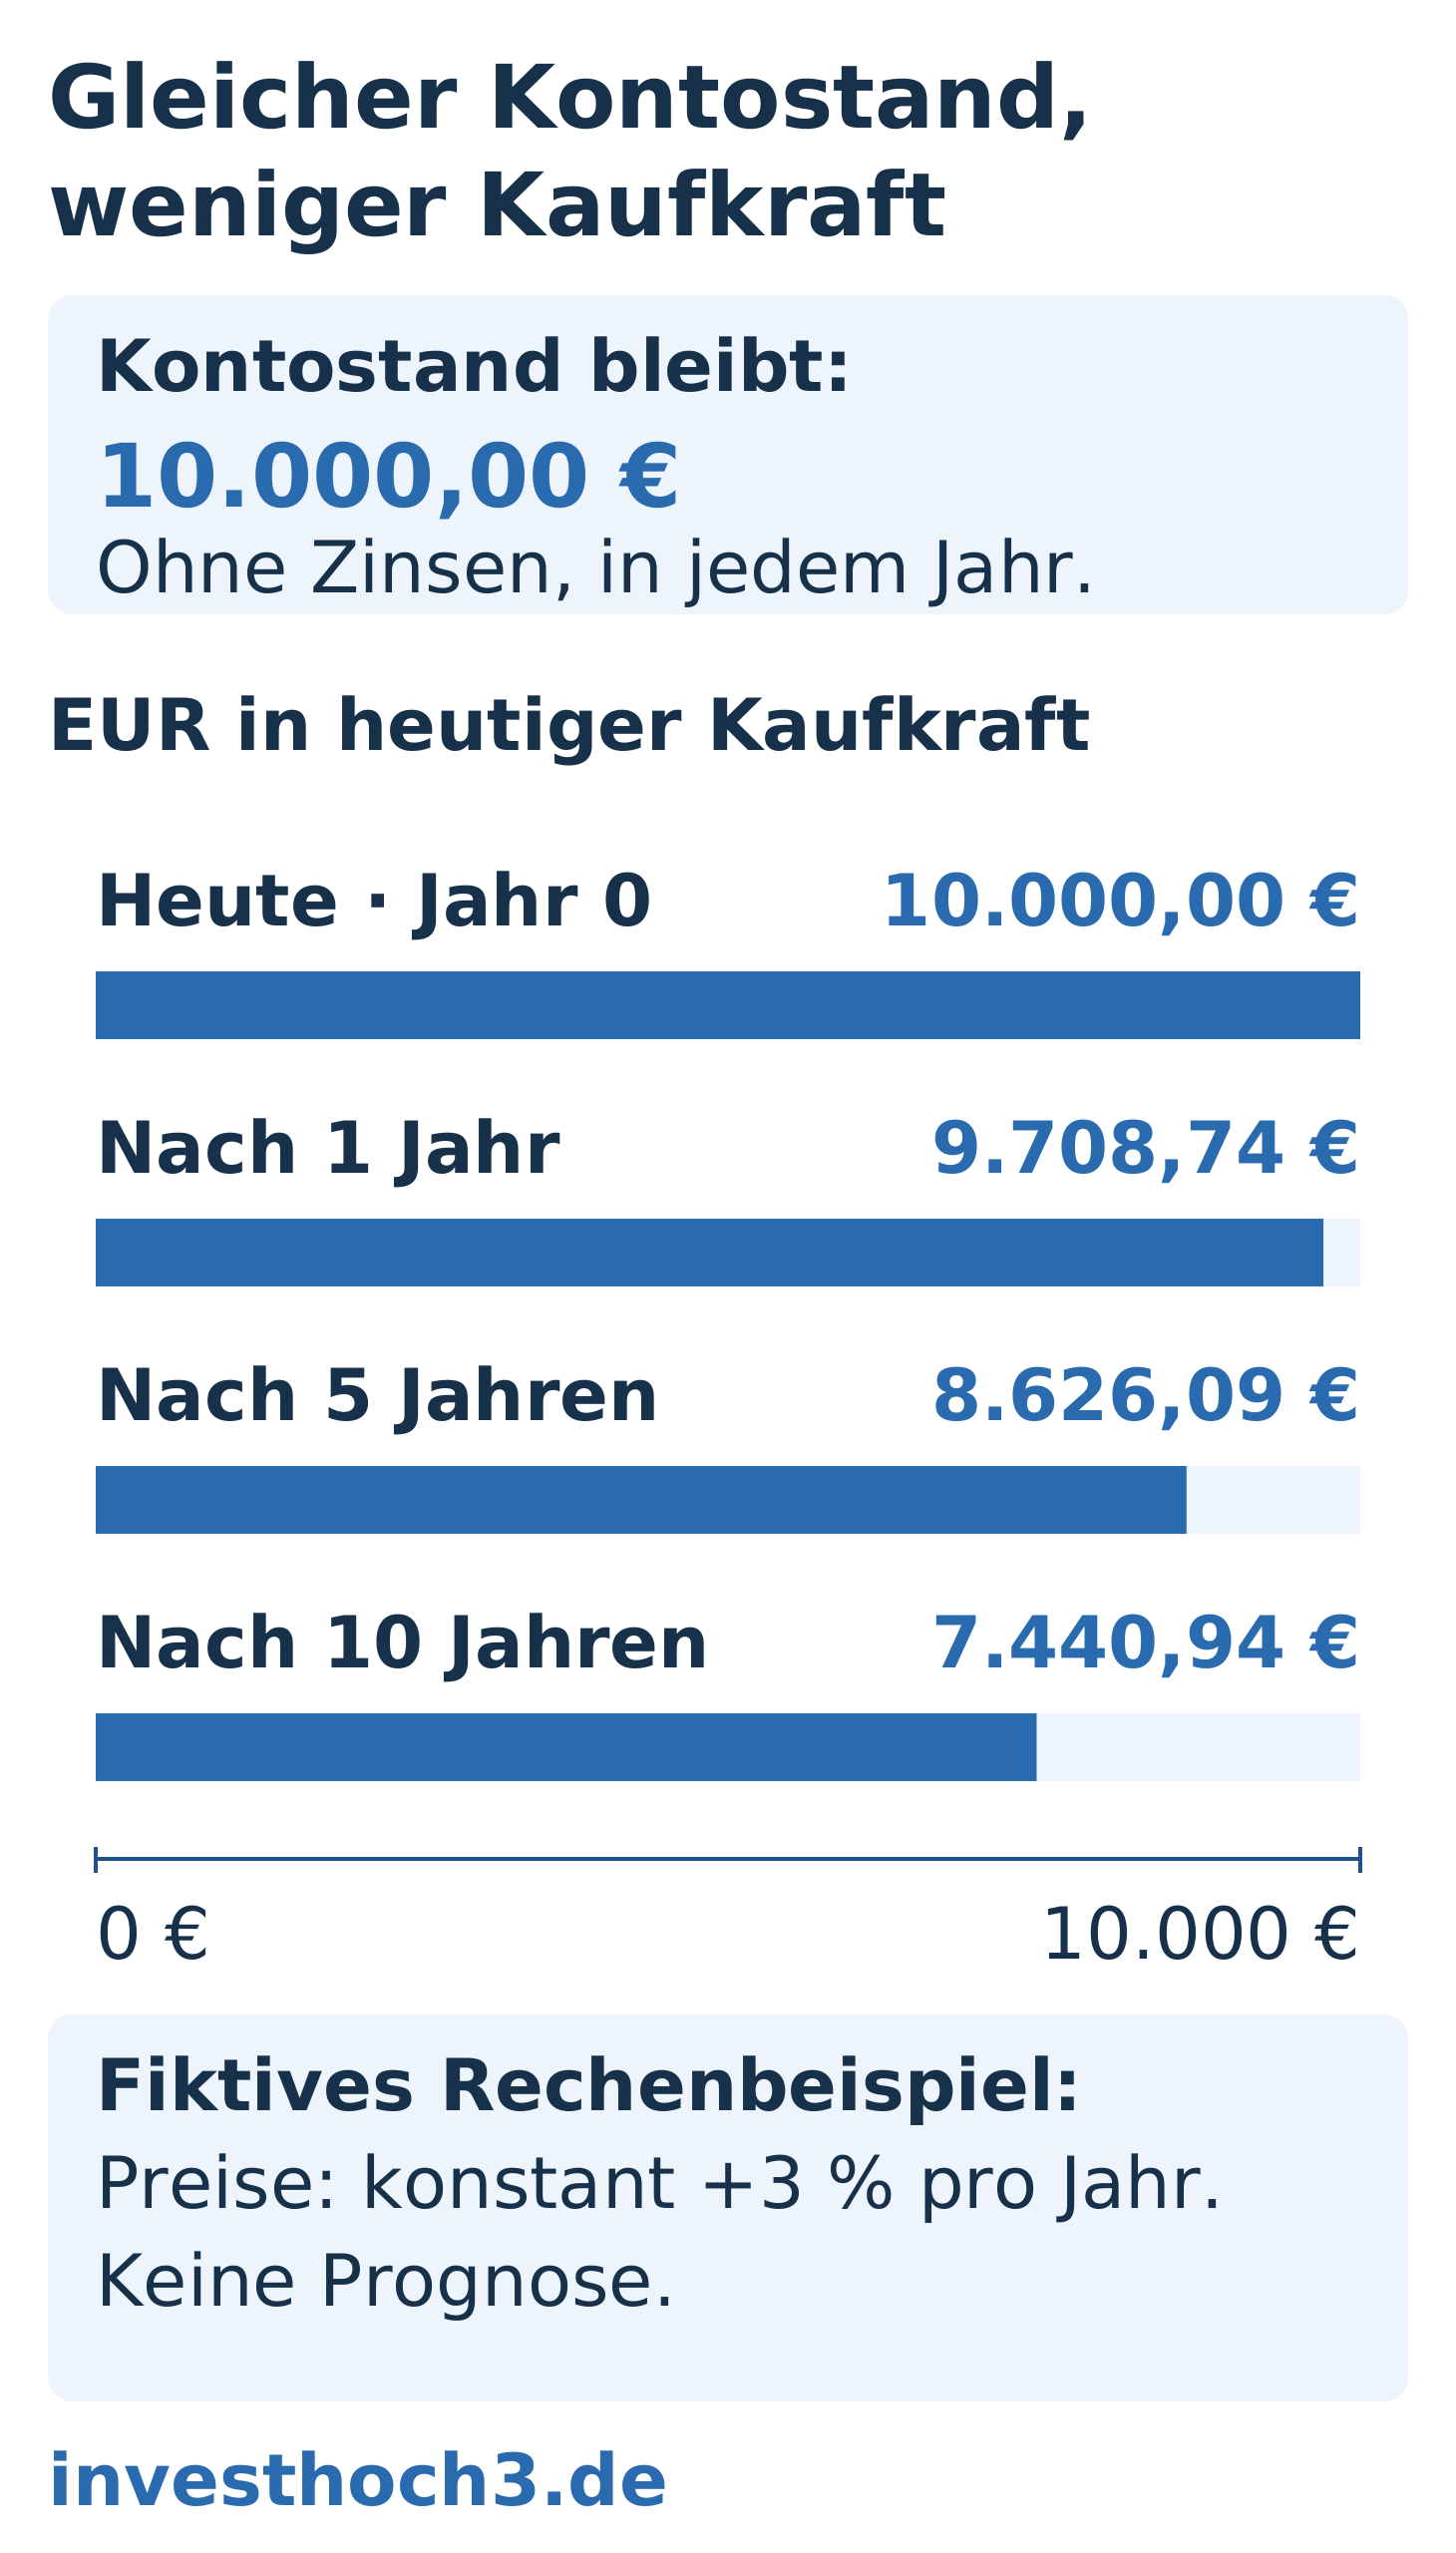
Der Kontostand bleibt gleich. Nach zehn Jahren kauft er aber nur noch, was am Anfang 7.440,94 Euro gekostet hat. Genau das ist der Unterschied zwischen Geldbetrag und Kaufkraft.
| Zeitpunkt | Kontostand | Kaufkraft in Euro des Startjahrs |
|---|---|---|
| Am Anfang | 10.000,00 € | 10.000,00 € |
| Nach 1 Jahr | 10.000,00 € | 9.708,74 € |
| Nach 5 Jahren | 10.000,00 € | 8.626,09 € |
| Nach 10 Jahren | 10.000,00 € | 7.440,94 € |
Die Rechnung lautet: Kaufkraft = Geldbetrag ÷ (1 + Inflationsrate)Jahre. Im Beispiel also 10.000 € ÷ 1,0310. Ich rechne mit ungerundeten Werten und runde erst das Ergebnis auf Cent.
Nominale und reale Rendite: Was bringt Dir die Anlage wirklich?
Die nominale Rendite beschreibt den Geldzuwachs, die reale Rendite berücksichtigt die Preisentwicklung. Die Bundesbank erklärt den Zusammenhang auf den Seiten 104–106. Nominale Rendite minus Inflation ist eine Näherung.
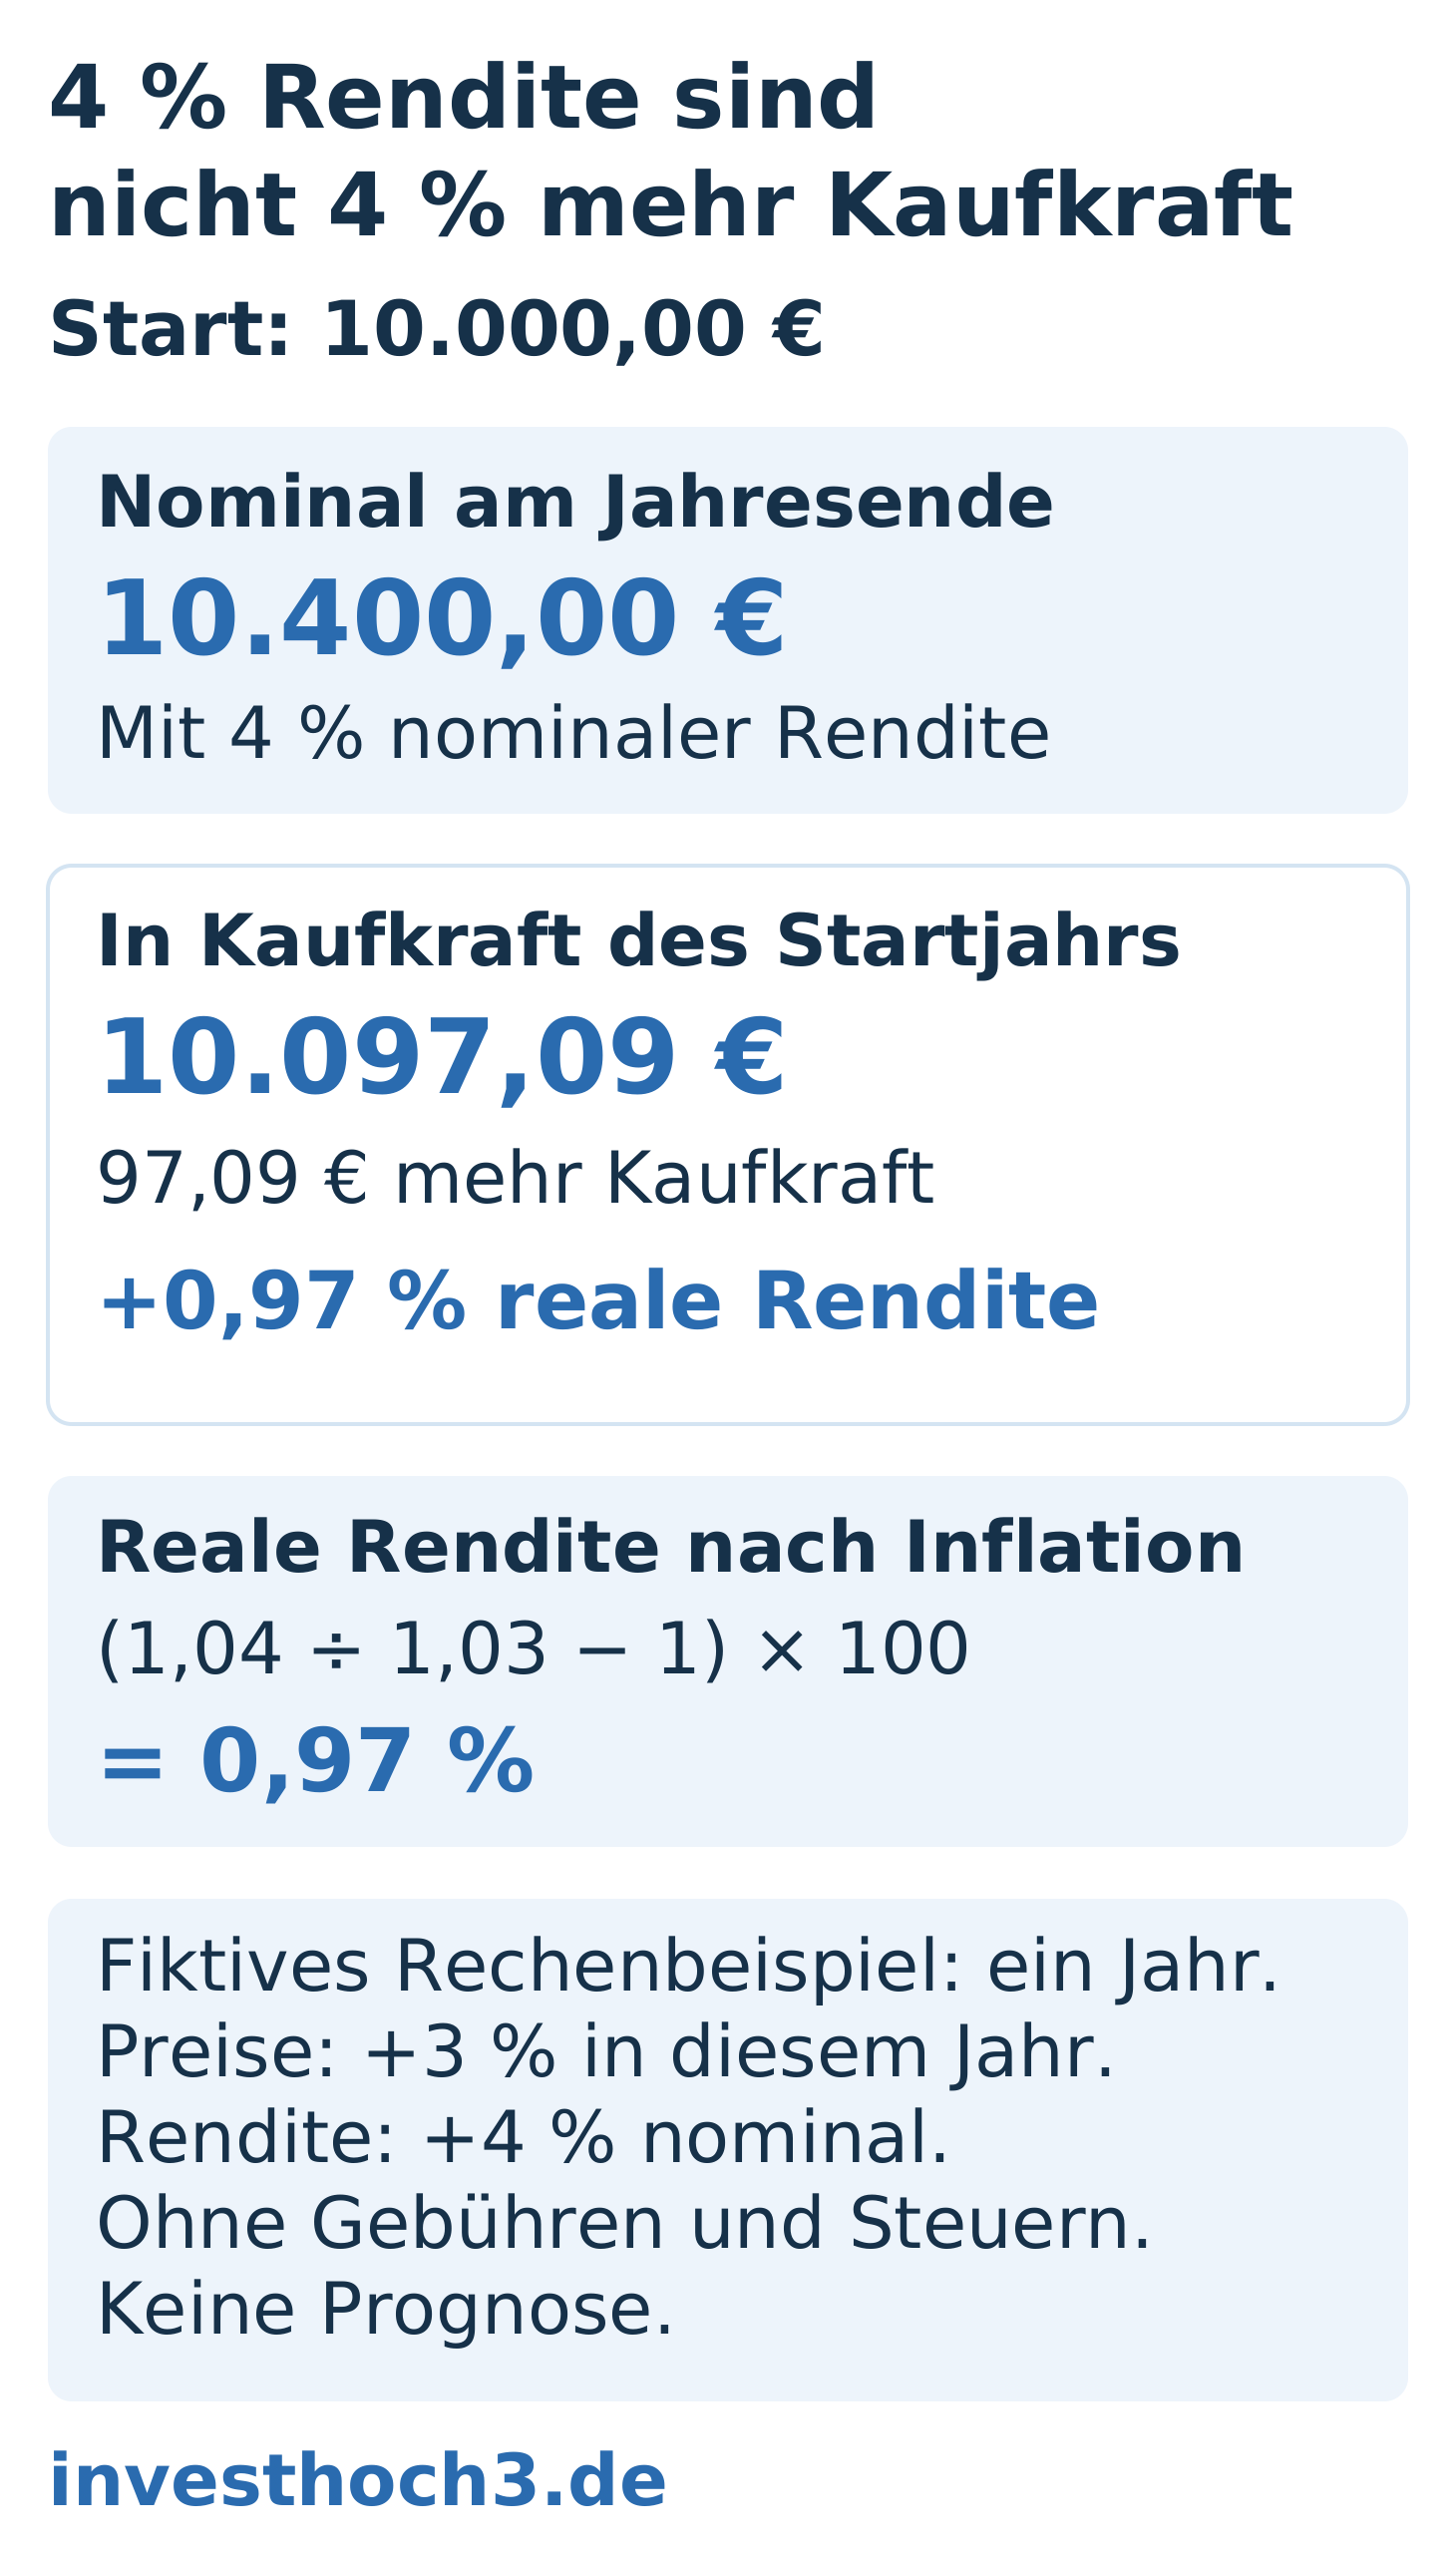
Mein fiktives Einjahresbeispiel: Aus 10.000 Euro werden mit 4 Prozent nominaler Rendite 10.400 Euro. Bei 3 Prozent Preissteigerung entsprechen sie 10.097,09 Euro in Kaufkraft des Startjahrs. Real gewinnst Du 97,09 Euro beziehungsweise 0,97 Prozent, vor Gebühren und Steuern.
| Größe | Ergebnis |
|---|---|
| Startbetrag | 10.000,00 € |
| Nominal am Jahresende | 10.400,00 € |
| Jahresende in Kaufkraft des Startjahrs | 10.097,09 € |
| Realer Zuwachs in Euro des Startjahrs | 97,09 € |
| Reale Rendite | 0,97 % |
Die genaue Rechnung lautet: reale Rendite = (1 + nominale Rendite) ÷ (1 + Inflationsrate) − 1. Hier ergibt 1,04 ÷ 1,03 − 1 rund 0,97 Prozent. Beide Raten betreffen denselben Zeitraum. Für ein Ergebnis nach Kosten und Steuern setzt Du die nominale Nettorendite ein.
Warum steigen die Preise?
Steigt die Nachfrage stärker als das Angebot, entsteht Preisdruck. Teurere Energie, knappe Vorprodukte oder gestörte Lieferketten können ebenfalls Preise treiben. „Mehr Geld bedeutet automatisch höhere Preise“ ist deshalb zu einfach. Die Bundesbank erklärt Definition und Ursachen im Kapitel über den Wert stabilen Geldes.
Wichtig ist die breite Preisentwicklung. Ein einzelnes teureres Produkt ist noch keine allgemeine Inflation. Auch der Kursanstieg einer Aktie ist für sich genommen keine Verbraucherpreisinflation.
| Entwicklung | Was mit dem allgemeinen Preisniveau passiert |
|---|---|
| Positive Inflationsrate | Die Preise steigen im Durchschnitt. |
| Sinkende, weiterhin positive Inflationsrate | Die Preise steigen langsamer; sie fallen dadurch nicht. |
| Deflation | Das allgemeine Preisniveau geht zurück. |
Kommt hohe Inflation mit einer schwachen Wirtschaft zusammen, geht es um das verwandte Thema Stagflation. Für Deine eigene Finanzplanung bleibt die konkrete Frage: Wie verändern sich Deine Ausgaben und die Kaufkraft Deines Vermögens?
Was Du mit dieser Rechnung anfangen kannst
Vergleiche Renditen für denselben Zeitraum und rechne die Preisentwicklung mit ein. Prüfe außerdem Deine Jahresausgaben. Versicherungen, Wartung und andere größere Rechnungen verschwinden nicht, nur weil sie im aktuellen Monat nicht anfallen.