Was ist ein Value Portfolio?
Ein Value Portfolio ist ein Depot, dessen Anlagen nach einer wertorientierten Strategie ausgewählt werden: Du suchst Unternehmen, deren Aktien weniger kosten, als sie nach Deiner Analyse wert sind. Aber fünf Aktien mit niedrigem KGV ergeben noch keinen durchdachten Anlageplan. Du brauchst eine begründete Bewertung und musst wissen, wie viel Geld an jeder Annahme hängt.
Für mich wird aus einer Schnäppchenliste erst dann ein brauchbares Portfolio, wenn drei Fragen beantwortet sind: Warum ist die Aktie günstig? Was würde diese Einschätzung widerlegen? Und wie groß ist die Position im Depot? Ich zeige Dir das mit einer Gewinnrechnung und einem 10.000-Euro-Beispiel.
Was gehört in ein Value Portfolio?
Hier geht es um einen wertorientierten Aktienbaustein. Du kannst Unternehmen selbst auswählen oder die Auswahl über einen entsprechenden Fonds abbilden. Das ist eine andere Entscheidung als die Verteilung Deines gesamten Vermögens auf Aktien, Liquidität, Anleihen oder Immobilien. Die Unterschiede erkläre ich im Vergleich der Anlageklassen.
Die Grundidee des Value-Investing ist der Abstand zwischen Preis und geschätztem Wert. Dieser Wert steht nicht auf dem Kurszettel. Du leitest ihn aus Erträgen, Vermögen, Schulden und den Aussichten des Geschäfts ab. Deine Schätzung muss deshalb überprüfbar bleiben.
| Aufgabe | Die entscheidende Frage |
|---|---|
| Aktie auswählen | Welche Erträge und Vermögenswerte rechtfertigen meinen geschätzten Wert? |
| Position gewichten | Wie stark trifft mein Depot eine falsche Einschätzung dieses Unternehmens? |
| Gemeinsame Risiken prüfen | Hängen mehrere Positionen an derselben Branche, Nachfrage oder Finanzierung? |
Ein niedriges KGV ist der Anfang der Prüfung
Das Kurs-Gewinn-Verhältnis teilt den Aktienkurs durch den Gewinn je Aktie. Welche Gewinnzahl Du einsetzt, entscheidet über das Ergebnis. Die Deutsche Börse erläutert die Gewinnbasis ihrer Kennzahlen; achte beim eigenen Vergleich auf Geschäftsjahr, Sondereffekte und darauf, ob es um ausgewiesene oder erwartete Gewinne geht.
Ich rechne mit einem erfundenen Unternehmen: Die Aktie kostet 40 Euro und hat im letzten Jahr 5 Euro je Aktie verdient. Das KGV beträgt 8. Für ein zweites Szenario setzt Du nach Deiner Prüfung nur 2 Euro jährlich wiederkehrenden Gewinn an. Beim gleichen Aktienkurs steigt das KGV auf 20.
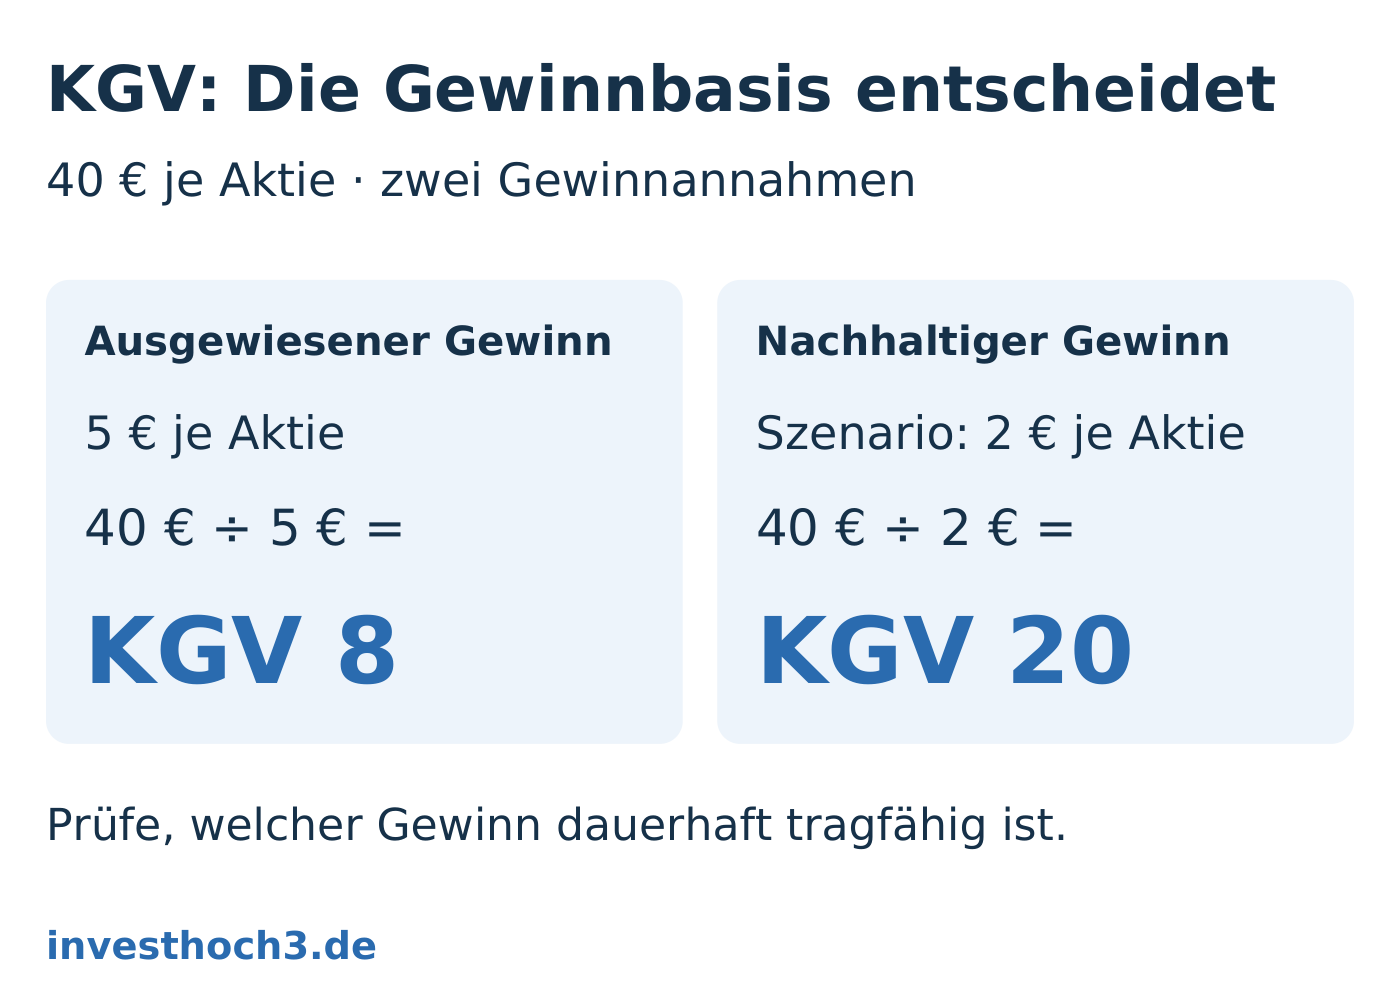
| Rechengröße | Vergangenes Geschäftsjahr | Geprüftes Gewinnszenario |
|---|---|---|
| Aktienkurs | 40 € | 40 € |
| Gewinn je Aktie | 5 € | 2 € |
| KGV | 40 ÷ 5 = 8 | 40 ÷ 2 = 20 |
Die Aktie ist dabei keinen Cent teurer geworden. Geändert hat sich die Grundlage Deiner Bewertung. Genau deshalb überzeugt mich ein niedriges KGV allein nicht. Bei einem zyklischen Unternehmen kann ein außergewöhnlich gutes Gewinnjahr besonders günstig aussehen; dazu passt mein Vergleich zyklischer und nicht-zyklischer Aktien.
Auch ein niedriges Kurs-Buchwert-Verhältnis löst die Prüfung nicht. Der Buchwert ist eine Bilanzgröße, kein garantierter Verkaufserlös. Die Deutsche Börse ordnet das KBV im Branchenvergleich ein und betont, dass eine einzelne Kennzahl für die Anlageentscheidung nicht reicht. Rechenweg und Gewinnbasis findest Du außerdem in meinem KGV-Artikel mit kostenlosem Datenblatt.
Schreib Deine Value-These auf eine halbe Seite
„Der Kurs war früher doppelt so hoch“ erklärt keinen Unternehmenswert. Schreib stattdessen auf, was der Markt Deiner Meinung nach falsch einschätzt. Ein Beispiel für eine prüfbare These wäre: Das laufende Ergebnis wird durch einen einmaligen Aufwand gedrückt, während das eigentliche Geschäft weiter Geld verdient. Danach suchst Du in den Berichten nach Belegen und Gegenargumenten.
| Frage | Was Du festhältst |
|---|---|
| Warum erscheint die Aktie günstig? | Kennzahl, Gewinnzeitraum und Deine Annahme zum wiederkehrenden Ergebnis. |
| Was rechtfertigt den Abschlag? | Zum Beispiel sinkende Nachfrage, hohe Schulden oder verlorene Kunden. |
| Was spricht für Deine Einschätzung? | Konkrete Stellen aus Geschäftsbericht und Zwischenbericht, jeweils mit Datum. |
| Wann wäre Deine These falsch? | Eine überprüfbare Bedingung: etwa dauerhaft ausbleibender operativer Cashflow statt der angenommenen Erholung. |
Bleibt nur die Hoffnung auf einen höheren Kurs, fehlt die Begründung. Und ein Unternehmen mit wirtschaftlichen Problemen wird durch einen Kursrückgang nicht automatisch zum Schnäppchen. Der Vermögensverwalter Robeco nennt strukturelle Probleme als Grund für eine Value-Falle. Frag Dich deshalb: Ist der Preis zu niedrig – oder war Deine Gewinnannahme zu hoch?
Für die Unternehmensprüfung kannst Du meinen vorhandenen Geschäftsmodell-Check kostenlos als PDF herunterladen. Ergänze Deine Bewertung und den Depotanteil separat; das Blatt hilft Dir bei der Analyse des Geschäfts.
10.000 Euro: Fünf Aktien und trotzdem ein Klumpen
Jetzt kommt der Teil, den eine reine Aktienanalyse nicht beantwortet. Für mein erfundenes Depot rechne ich mit aktuellen Marktwerten von insgesamt 10.000 Euro. Zwei der fünf Positionen sind Bankaktien.
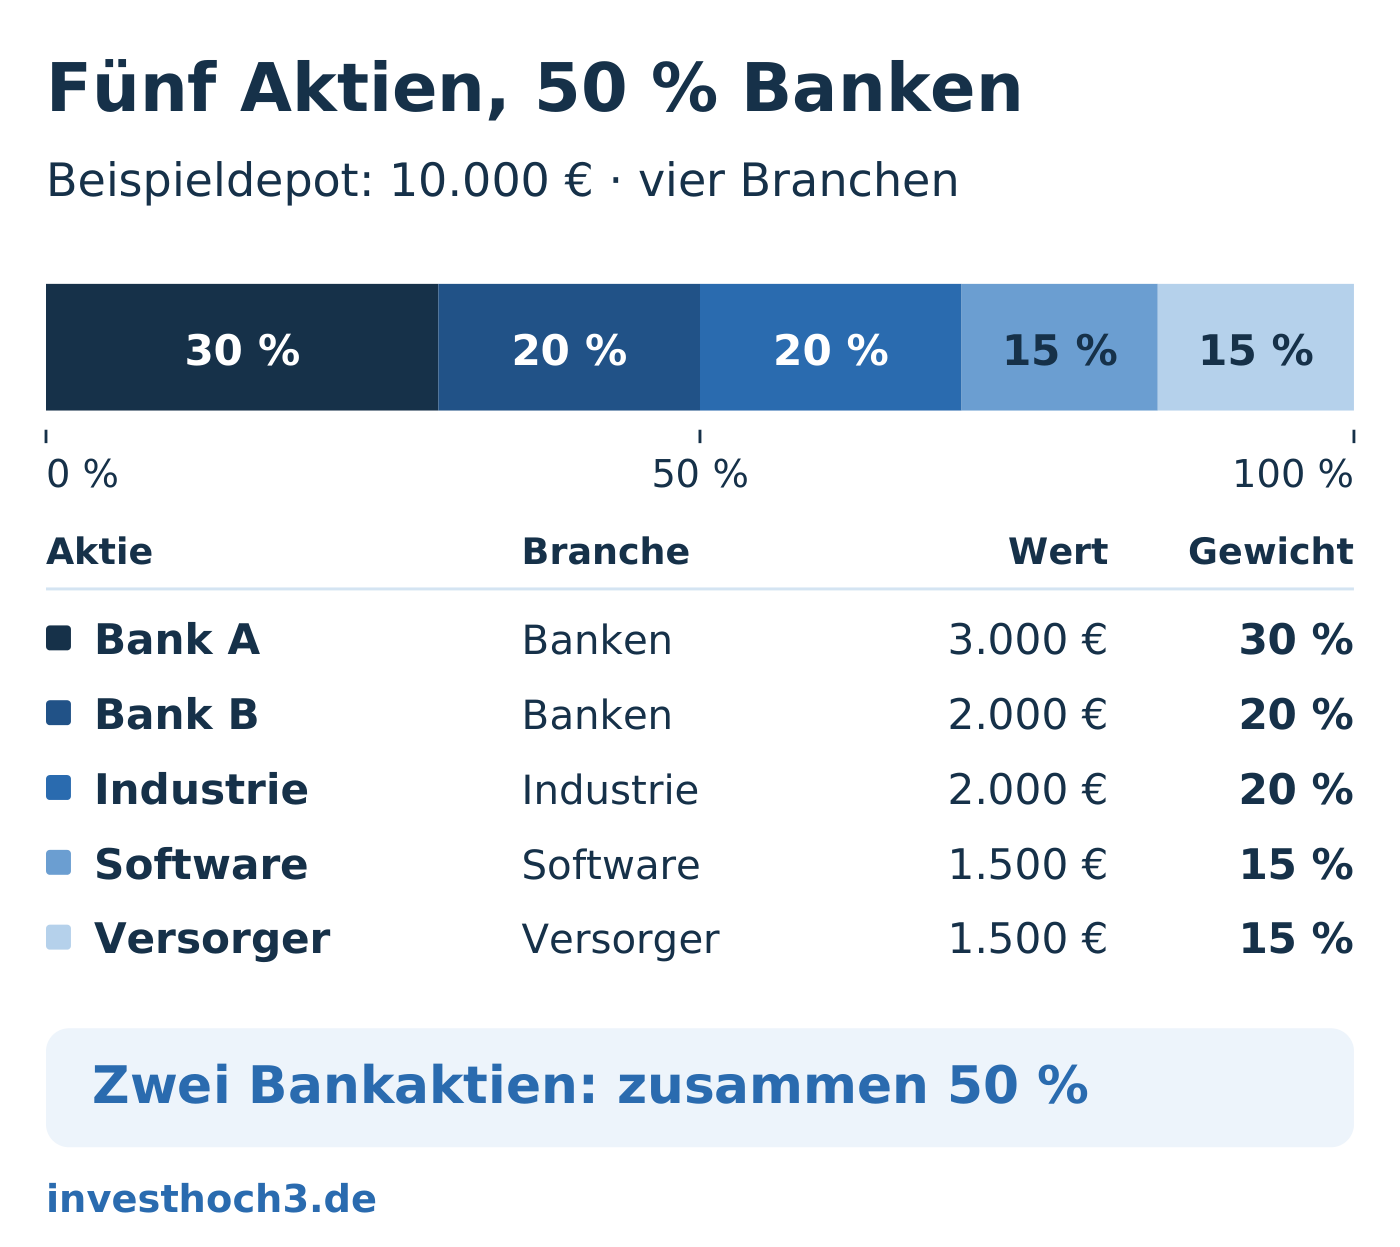
| Position | Marktwert | Depotgewicht |
|---|---|---|
| Bank A | 3.000 € | 30 % |
| Bank B | 2.000 € | 20 % |
| Industrie | 2.000 € | 20 % |
| Software | 1.500 € | 15 % |
| Versorger | 1.500 € | 15 % |
| Gesamt | 10.000 € | 100 % |
Positionsgewicht = aktueller Marktwert der Position ÷ aktueller Depotwert × 100. Für Bank A sind das 3.000 ÷ 10.000 × 100 = 30 Prozent. Zusammen stehen die beiden Banken für 50 Prozent des Depots. Zwei verschiedene Firmennamen beseitigen die Branchenabhängigkeit nicht.
Nutze dafür die heutigen Marktwerte. Dein damaliger Kaufpreis beantwortet, wie viel Du eingesetzt hast; er zeigt Dir nicht, wie Dein Depot heute verteilt ist. Die Streuungsregeln der Deutschen Börse nennen neben unterschiedlichen Unternehmen auch Branchen und Länder. Die bloße Zahl Deiner Positionen ist deshalb ein schwacher Check.
Was macht ein Branchenverlust mit dem ganzen Depot?
Im Stressfall fallen beide Bankaktien um 40 Prozent. Die übrigen Positionen bleiben unverändert, es gibt keine Käufe, Verkäufe oder Ausschüttungen. Dann sinkt der Wert der Bankaktien von 5.000 auf 3.000 Euro.
| Teil des Depots | Vorher | Nach dem Stressfall |
|---|---|---|
| Beide Bankaktien | 5.000 € | 3.000 € |
| Übrige Aktien | 5.000 € | 5.000 € |
| Gesamtdepot | 10.000 € | 8.000 € |
| Veränderung | – | −2.000 € / −20 % |
Bei unveränderten Beständen und einem unveränderten Restdepot lässt sich die Wirkung direkt rechnen: 50 Prozent ursprüngliches Branchengewicht × 40 Prozent Kursverlust = 20 Prozent Verlust des gesamten Depots. Die Belastung ist groß, obwohl drei Deiner fünf Positionen im Beispiel gar nicht fallen.
Rechne zuerst aus, wie viel Deines Geldes an einer einzelnen These oder einem gemeinsamen Risiko hängt. Erst dann hat die Frage nach einer für Dich tragbaren Positionsgröße eine konkrete Grundlage.
Selbst auswählen oder einen Value-ETF nutzen?
Ein Value-ETF nimmt Dir die Auswahl nach seinen Indexregeln ab. Er prüft damit aber nicht automatisch Deine persönliche Begründung für ein bestimmtes Unternehmen. Im deutschen Basisinformationsblatt eines iShares-Value-Faktor-ETF siehst Du ein konkretes Beispiel: Der Index nutzt mehrere Bewertungskennzahlen und begrenzt zugleich Sektorgewichte. Auswahl und Gewichtung sind also zwei getrennte Regeln.
| Aufgabe | Eigene Aktienauswahl | Value-ETF |
|---|---|---|
| Auswahl verstehen | Deine Bewertung und Belege je Unternehmen. | Kennzahlen und Auswahlregeln des konkreten Index. |
| Gewichte prüfen | Deine tatsächlichen Positions- und Branchenanteile. | Aktuelle Fondsbestände und Gewichtsgrenzen. |
| Gesamtdepot betrachten | Gemeinsame Risiken Deiner Aktien zusammenzählen. | Überschneidungen mit weiteren Fonds und Direktaktien prüfen. |
Für den grundsätzlichen Unterschied zwischen Einzelaktie und Fonds hilft Dir mein Vergleich von Aktien und ETFs. Das Etikett „Value“ allein sagt Dir weder, welche Unternehmen Du hältst, noch welche Risiken sie gemeinsam haben.
Wann überprüfst Du Deine Einschätzung?
Ein fallender Kurs beweist weder, dass Du falschliegst, noch, dass die Aktie jetzt besonders günstig ist. Schau zuerst auf die Belege: Haben sich Ertragskraft, Finanzierung oder Wettbewerb verändert? Oder ist vor allem der Preis gefallen?
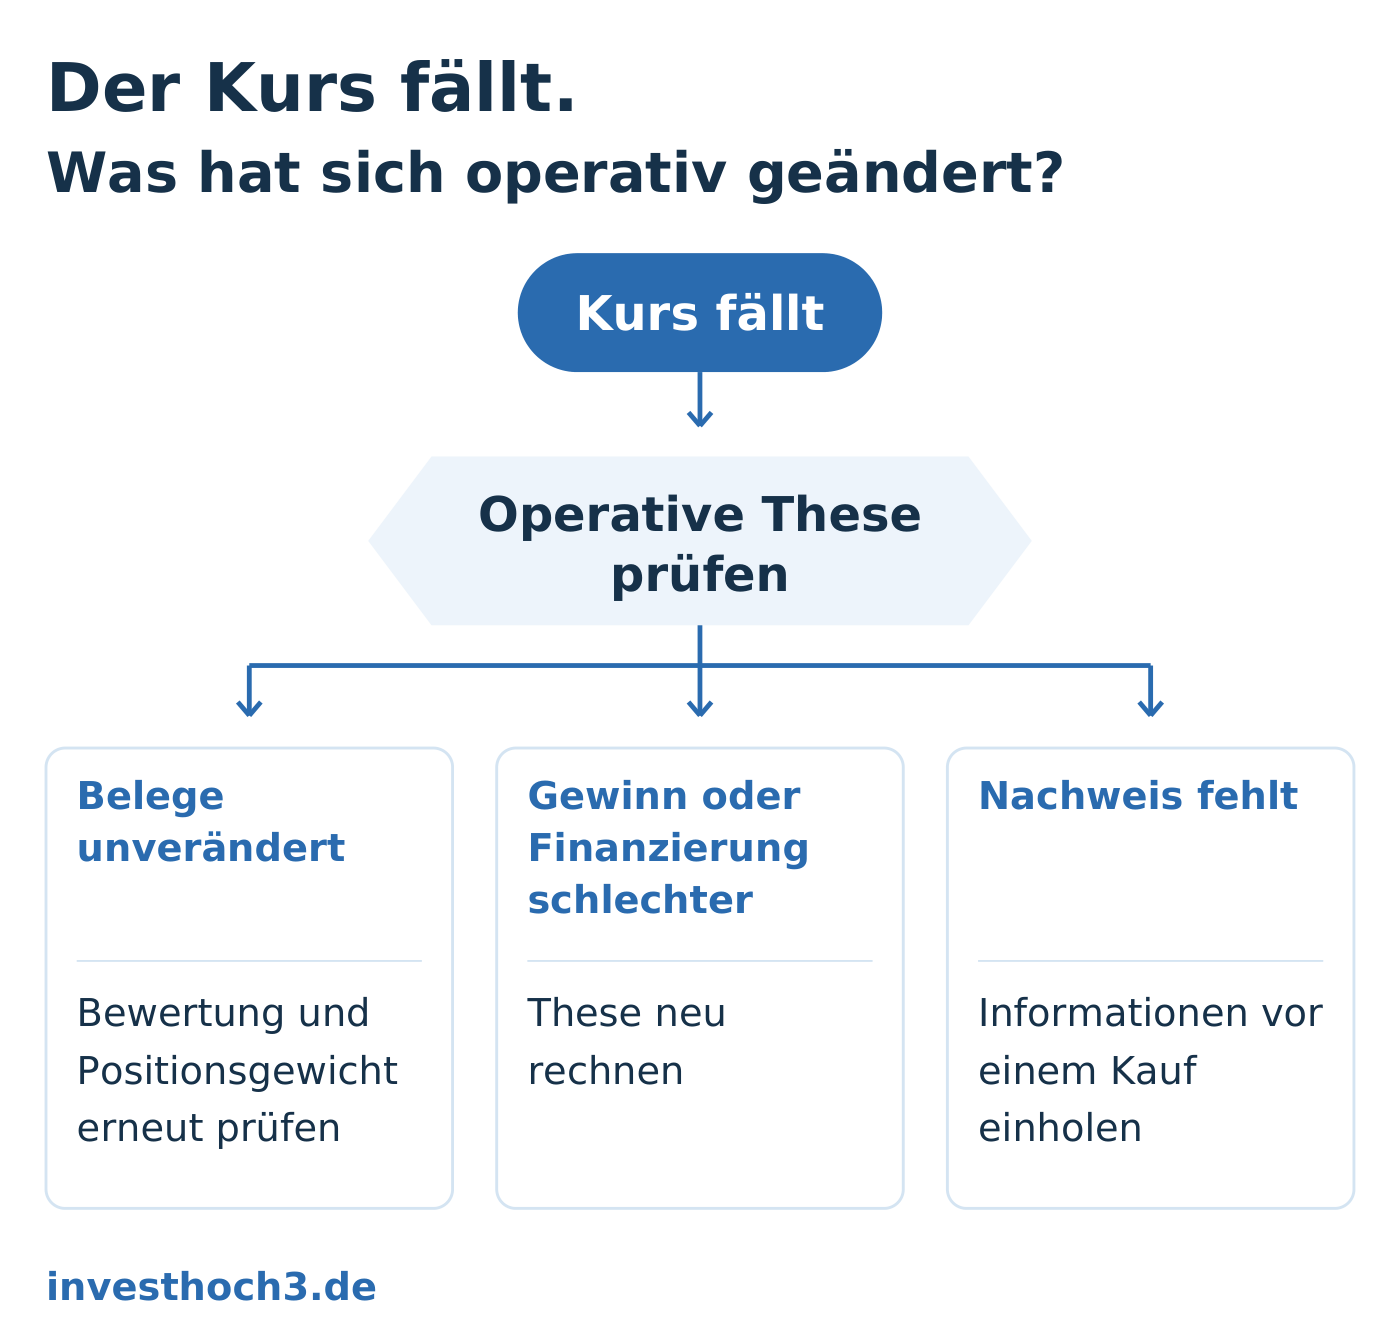
Prüfe Deine These bei neuen Geschäftsberichten und bei wesentlichen Unternehmensmeldungen erneut. Sind die Belege stabil, rechnest Du Bewertung und Positionsgewicht mit den neuen Daten durch. Verschlechtert sich das Geschäft, musst Du die Wertschätzung ändern. Fehlen Informationen, ist das eine offene Prüfaufgabe und kein Argument zum Nachkaufen.
Mein nächster Schritt ist deshalb kein weiterer Aktienfilter: Schreib für eine Deiner Positionen die Value-These auf und berechne ihr heutiges Gewicht. Kannst Du den angenommenen Wert und Deine wichtigste Gegenbedingung nicht erklären, ist Deine Analyse noch nicht fertig. Genau dort lohnt sich die nächste Stunde Arbeit.