David Dodd war Finanzprofessor an der Columbia University und Mitautor von Security Analysis. Gemeinsam mit Benjamin Graham veröffentlichte er das Buch 1934. Beide prägten damit das Value-Investing: Unternehmen untersuchen und den geforderten Preis mit ihrem wirtschaftlichen Wert vergleichen.
Für Dich als Anleger steckt darin eine wichtige Frage: Ist eine Aktie günstig – oder sieht sie nur günstig aus? Ich zeige Dir, wofür Dodd bekannt ist und warum Deine Wertannahmen für die Antwort entscheidend sind.

Wer war David Dodd?
David LeFevre Dodd wurde am 23. August 1895 in Martinsburg im US-Bundesstaat West Virginia geboren. Nach seinem Masterabschluss an der Columbia University 1921 kehrte er 1922 als Dozent zurück. Dort lehrte er bis zu seinem Ruhestand 1961. Er starb am 18. September 1988 in Portland, Maine, im Alter von 93 Jahren. Die Stationen belegt ein Fachartikel in Financial History, die genauen Lebensdaten auch der OCLC-Normdatensatz.
| Jahr | Station |
|---|---|
| 1895 | Geboren in Martinsburg, West Virginia. |
| 1922–1961 | Lehre an der Columbia University. |
| 1934 | Security Analysis erscheint, gemeinsam mit Benjamin Graham. |
| 1988 | Gestorben in Portland, Maine. |
Was verbindet ihn mit Graham und Buffett?
Bei Security Analysis stehen die wirtschaftlichen Grundlagen hinter einem Wertpapier im Mittelpunkt: etwa Vermögen, Verbindlichkeiten und Ertragskraft. Der Börsenkurs allein beantwortet die Wertfrage nicht. Die deutsche Ausgabe heißt Die Geheimnisse der Wertpapieranalyse.
Dodd gehört deshalb neben Benjamin Graham zu den prägenden Namen des Value-Investing. Auch Warren Buffett war sein Schüler: Im Vorwort zur deutschen Ausgabe erinnert sich Buffett daran, 1950 und 1951 bei Graham und Dodd studiert zu haben. Das kannst Du in der deutschsprachigen Verlagsvorschau auf Seite 7 nachlesen.
Was kannst Du daraus für Deine Aktienanalyse mitnehmen?
Trenne einen beobachtbaren Kurs von einem geschätzten Wert. Ein Unternehmen wird nicht allein dadurch günstig, dass sein Aktienkurs gefallen ist. Seine Ertragskraft oder seine Vermögenswerte können sich ebenfalls verschlechtert haben. Die ausführliche Einordnung findest Du in meinem Artikel über Value-Investing.
Zum Value-Ansatz gehört die Sicherheitsmarge, also ein Abstand zwischen Kaufpreis und geschätztem Wert. Die Columbia Business School erläutert diesen Grundgedanken. Die entscheidende Arbeit steckt aber schon in Deiner Schätzung. Ein großzügig angesetzter Wert macht aus einem beliebigen Kurs schnell ein vermeintliches Schnäppchen.
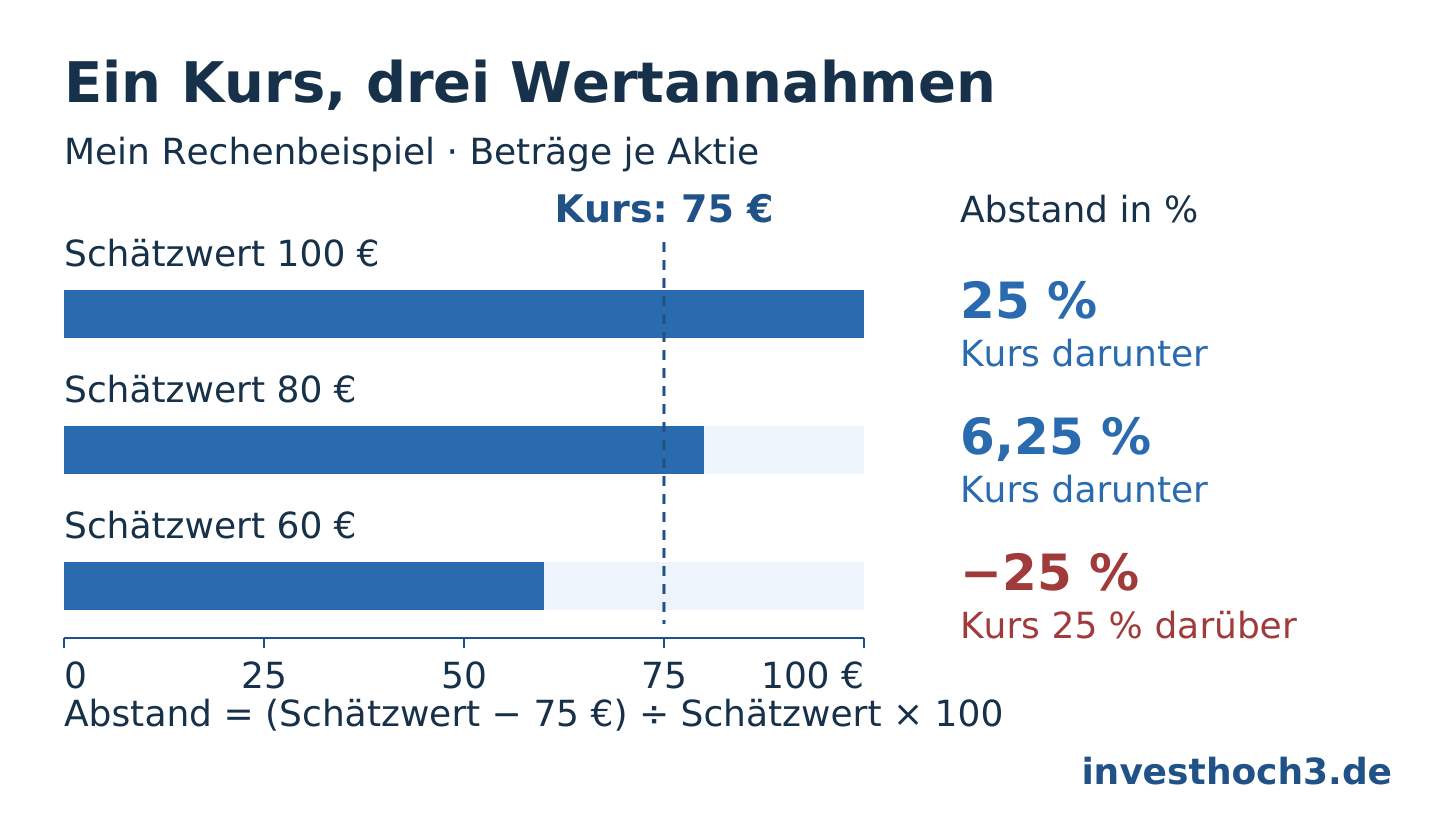
Mein Beispiel: 75 € Kurs, drei Wertannahmen
Ich setze einen Kurs von 75 € und drei mögliche Schätzwerte an. Den Abstand berechne ich als (Schätzwert − Kurs) ÷ Schätzwert × 100. Bezugsgröße ist jeweils der Schätzwert.
| Wert | Abstand | Urteil |
|---|---|---|
| 100 € | 25 % | 75 € liegen 25 % darunter. |
| 80 € | 6,25 % | Der Abstand wird deutlich kleiner. |
| 60 € | −25 % | 75 € liegen 25 % darüber. |
Die 25 % sind auf den Schätzwert von 100 € bezogen. Ein Anstieg von 75 € auf 100 € entspricht dagegen rund 33,33 % des Kurses. Ob und wann der Kurs Deine Schätzung erreicht, lässt sich aus dem Abstand nicht ablesen. Eine exakte Prozentrechnung macht die Wertschätzung nicht zutreffender.
Prüfe zuerst, worauf Deine Zahl beruht
Ein einzelnes niedriges KGV ersetzt keine Unternehmensanalyse. Hinter einem hohen Gewinn können einmalige Erträge stehen; ein guter Umsatz hilft wenig, wenn hohe Schulden und laufende Ausgaben die Rechnung verändern.
| Prüffrage | Warum sie wichtig ist |
|---|---|
| Welche Gewinnbasis? | Jahresgewinn, bereinigter Gewinn und Prognose sind verschiedene Größen. |
| Welche Schulden? | Verbindlichkeiten und fällige Zahlungen gehören in die Rechnung. |
| Welche Annahme? | Hohe Margen oder starkes Wachstum können den Schätzwert treiben. |
| Was gilt im schwächeren Fall? | Rechne eine begründete zweite Variante und vergleiche die Ergebnisse. |