Wie teuer darf eine Immobilie zur Kapitalanlage sein?
Eine Immobilie ist für Deine Rechnung zu teuer, wenn nach Eigentümerausgaben, Rücklagen und Kreditrate weniger übrig bleibt, als Du eingeplant hast. Der Kaufpreis muss deshalb zur Miete und zu Deiner Finanzierung passen. „Unter 300.000 €“ ist dafür kein brauchbarer Maßstab.
Du kannst die Frage konkreter stellen: Welcher Kaufpreis lässt mir jeden Monat noch 100 €? Ich zeige Dir die Rechnung mit einer frei erfundenen Wohnung. Im Beispiel liegt diese Grenze bei rund 241.818 €. Du kannst die Schritte anschließend mit den Unterlagen Deines Objekts durchgehen.
| Du prüfst | Die entscheidende Frage |
|---|---|
| Miete und Preis | Wie viel Kaufpreis zahlst Du für die vorhandene Jahresnettokaltmiete? |
| Geld nach Finanzierung | Was bleibt nach Eigentümerausgaben, Rücklagen und Kreditrate? |
| Objekt und Geldpuffer | Welche Arbeiten stehen an, und welches Geld bleibt dafür außerhalb des Kaufs verfügbar? |
Ein niedriger Preis macht noch keine gute Kapitalanlage
Eine Wohnung für 50.000 € ist nicht automatisch günstig. Eine Immobilie für 500.000 € ist nicht automatisch teuer. Setze den Preis zuerst zur Miete ins Verhältnis. Auch beim Kauf einer Aktie sagt Dir der einzelne Europreis noch nicht, was Du dafür bekommst.
Für den ersten Immobilienvergleich nimmst Du die Jahresnettokaltmiete, also die Kaltmiete ohne Betriebskostenvorauszahlungen. Geteilt durch den Kaufpreis ergibt sie die Bruttomietrendite. Die Volksbanken Raiffeisenbanken erklären diese Kennzahl und ihre Abgrenzung.
| Immobilie | Rechnung vor Kaufnebenkosten und laufenden Ausgaben |
|---|---|
| 50.000 € Kaufpreis 200 € Kaltmiete im Monat |
2.400 € Jahresmiete ÷ 50.000 € × 100 = 4,80 % Bruttomietrendite |
| 500.000 € Kaufpreis 2.400 € Kaltmiete im Monat |
28.800 € Jahresmiete ÷ 500.000 € × 100 = 5,76 % Bruttomietrendite |
Die zweite Immobilie liefert in dieser Rechnung mehr Miete je eingesetztem Euro Kaufpreis. Für Deine Entscheidung fehlen aber noch die Ausgaben und die Finanzierung. Genau deshalb ist der Kaufpreis wichtig: Je mehr Du für dieselben Einnahmen zahlst, desto weniger Spielraum bleibt.
Den gleichen Zusammenhang kannst Du als Kaufpreisfaktor ausdrücken: Kaufpreis geteilt durch Jahresnettokaltmiete. Wer vom Aktien-KGV kommt, kennt den Gedanken einer Verhältniszahl. Bei Immobilien steht hier allerdings die Miete im Nenner, kein Gewinn.
Rechne mit den Ausgaben, die bei Dir bleiben
Bei einer vermieteten Eigentumswohnung brauchst Du mehr als die Hausgeldsumme aus dem Exposé. Trenne den auf den Mieter umgelegten Betriebskostenanteil von den Zahlungen, die bei Dir bleiben. Für die folgende Liquiditätsrechnung erfasse ich diese Eigentümerausgaben zusammen mit den geplanten Rücklagen.
| Geldposition | Was Du konkret prüfst |
|---|---|
| Laufende Eigentümerausgaben | Wirtschaftsplan und Abrechnung: Welche Verwaltungskosten und weiteren Beträge verbleiben bei Dir? |
| Gemeinschaftliche Rücklage | Welcher Beitrag wird bereits im Hausgeld angespart? Welche Arbeiten am Gebäude sind geplant? |
| Eigene Vorsorge | Welche Arbeiten in der Wohnung musst Du zusätzlich finanzieren, etwa Boden oder Bad? |
| Kauf und erste Maßnahmen | Kaufnebenkosten und absehbare Arbeiten vor der Vermietung: Welche Beträge brauchst Du zusätzlich zum Preis? |
Die gemeinschaftliche Instandhaltungsrücklage dient bei deutschen Eigentumswohnungen dem Gemeinschaftseigentum. Eine eigene Rücklage kann daneben andere Arbeiten abdecken. Plane denselben Reparaturzweck nicht zweimal ein. Und streiche die Vorsorge nicht, nur damit der Kauf auf dem Papier besser aussieht.
So leitest Du Deine Kaufpreisgrenze ab
Für das Beispiel setze ich 1.200 € monatliche Nettokaltmiete, 200 € Eigentümerausgaben und Rücklagen sowie 100 € gewünschten monatlichen Rest an. Einsetzbar sind 50.000 € Eigenkapital; ein separater Geldpuffer bleibt außerhalb des Kaufs. Ich rechne mit 3 % Sollzins pro Jahr, 2 % anfänglicher Tilgung und Kaufnebenkosten von 10 % des Preises.
Alle Zahlen sind frei gewählt. Ich betrachte eine konstante Monatsrate bei unveränderter Miete und unveränderten Ausgaben zu Finanzierungsbeginn. Ich rechne mit ungerundeten Zwischenwerten und runde die Ergebnisse auf Cent. Persönliche Steuern, Leerstand, außergewöhnliche Reparaturen und spätere Zinsänderungen sind nicht mitgerechnet. Die Grenze beantwortet die Frage nach dem gewünschten Monatsrest; sie ist weder Marktwert noch Kreditzusage.
| Eingabe | Beispielwert |
|---|---|
| Nettokaltmiete | 1.200 € im Monat |
| Eigentümerausgaben und Rücklagen | 200 € im Monat |
| Gewünschter Rest | 100 € im Monat |
| Einsetzbares Eigenkapital | 50.000 € nach separatem Geldpuffer |
| Sollzins | 3 % pro Jahr |
| Anfängliche Tilgung | 2 % pro Jahr |
| Kaufnebenkosten | 10 % des Kaufpreises |
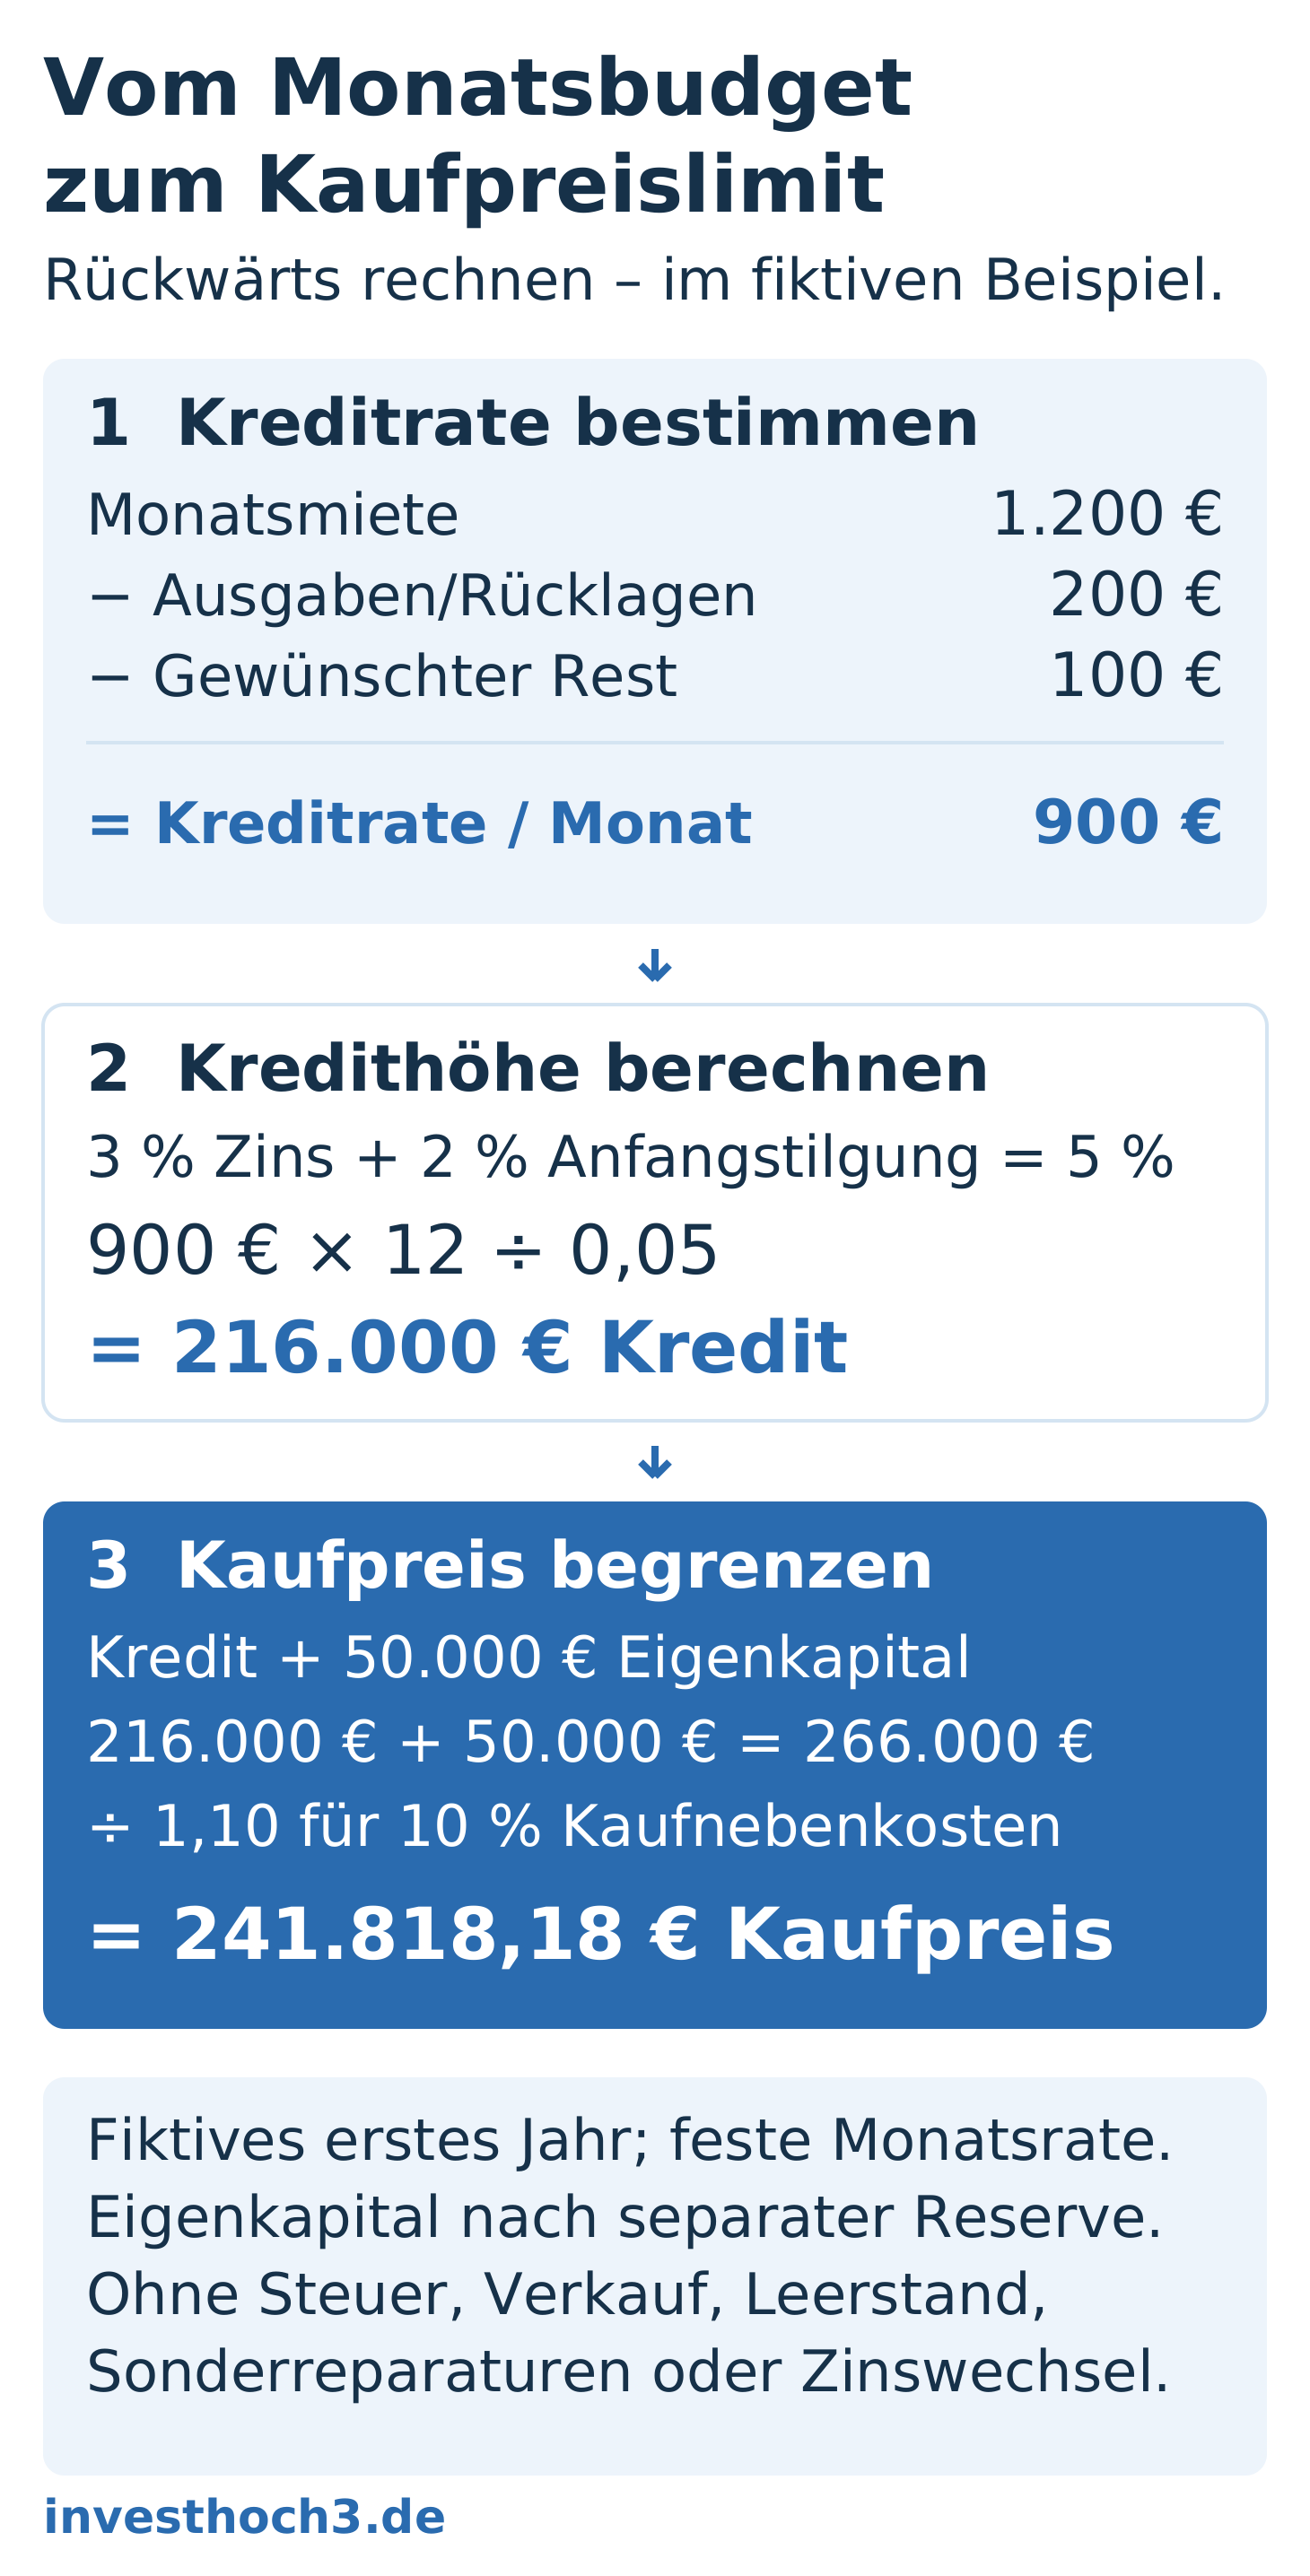
Schritt 1: Ermittle Deine verfügbare Kreditrate. Aus 1.200 € Miete minus 200 € Eigentümerausgaben und Rücklagen minus 100 € gewünschtem Rest bleiben 900 € im Monat für die Bank.
Schritt 2: Rechne diese Rate in einen Kreditbetrag um. Beim gewöhnlichen Annuitätendarlehen ergibt sich die anfängliche Jahresrate aus Darlehen × (Sollzins + anfänglicher Tilgung). Teile sie durch zwölf für die Monatsrate. Die Sparkasse erläutert den Zusammenhang zwischen Kredit, Zins, Tilgung und Rate.
| Rechenschritt | Ergebnis |
|---|---|
| Kreditrate im Monat | 1.200 € − 200 € − 100 € = 900 € |
| Maximaler Kredit | 900 € × 12 ÷ (0,03 + 0,02) = 216.000 € |
| Geld für Preis und Nebenkosten | 216.000 € + 50.000 € = 266.000 € |
| Maximaler Kaufpreis | 266.000 € ÷ 1,10 ≈ 241.818,18 € |
Bei rund 241.818 € bleiben die gewünschten 100 € monatlich übrig. Die 266.000 € sind also nicht Dein maximaler Kaufpreis: Daraus musst Du im Beispiel auch die Kaufnebenkosten bezahlen.
Die Tilgung bezahlt Schulden zurück und mindert trotzdem das verfügbare Geld. Deshalb ist dieser Monatsrest eine Liquiditätsgröße. Er ist weder Gewinn noch Eigenkapitalrendite. Für die verschiedenen Bezugsgrößen hilft Dir der Artikel zu den wichtigsten Immobilienkennzahlen.
Was 20.000 € mehr Kaufpreis mit Deinem Monatsrest machen
Ich vergleiche dieselbe Beispielwohnung bei 240.000 € und 260.000 € Kaufpreis. Miete, Eigenkapital, Ausgaben und Finanzierungssätze bleiben gleich. Der höhere Preis erhöht auch die als Prozentsatz angesetzten Kaufnebenkosten. Der Kredit wächst deshalb um 22.000 €.
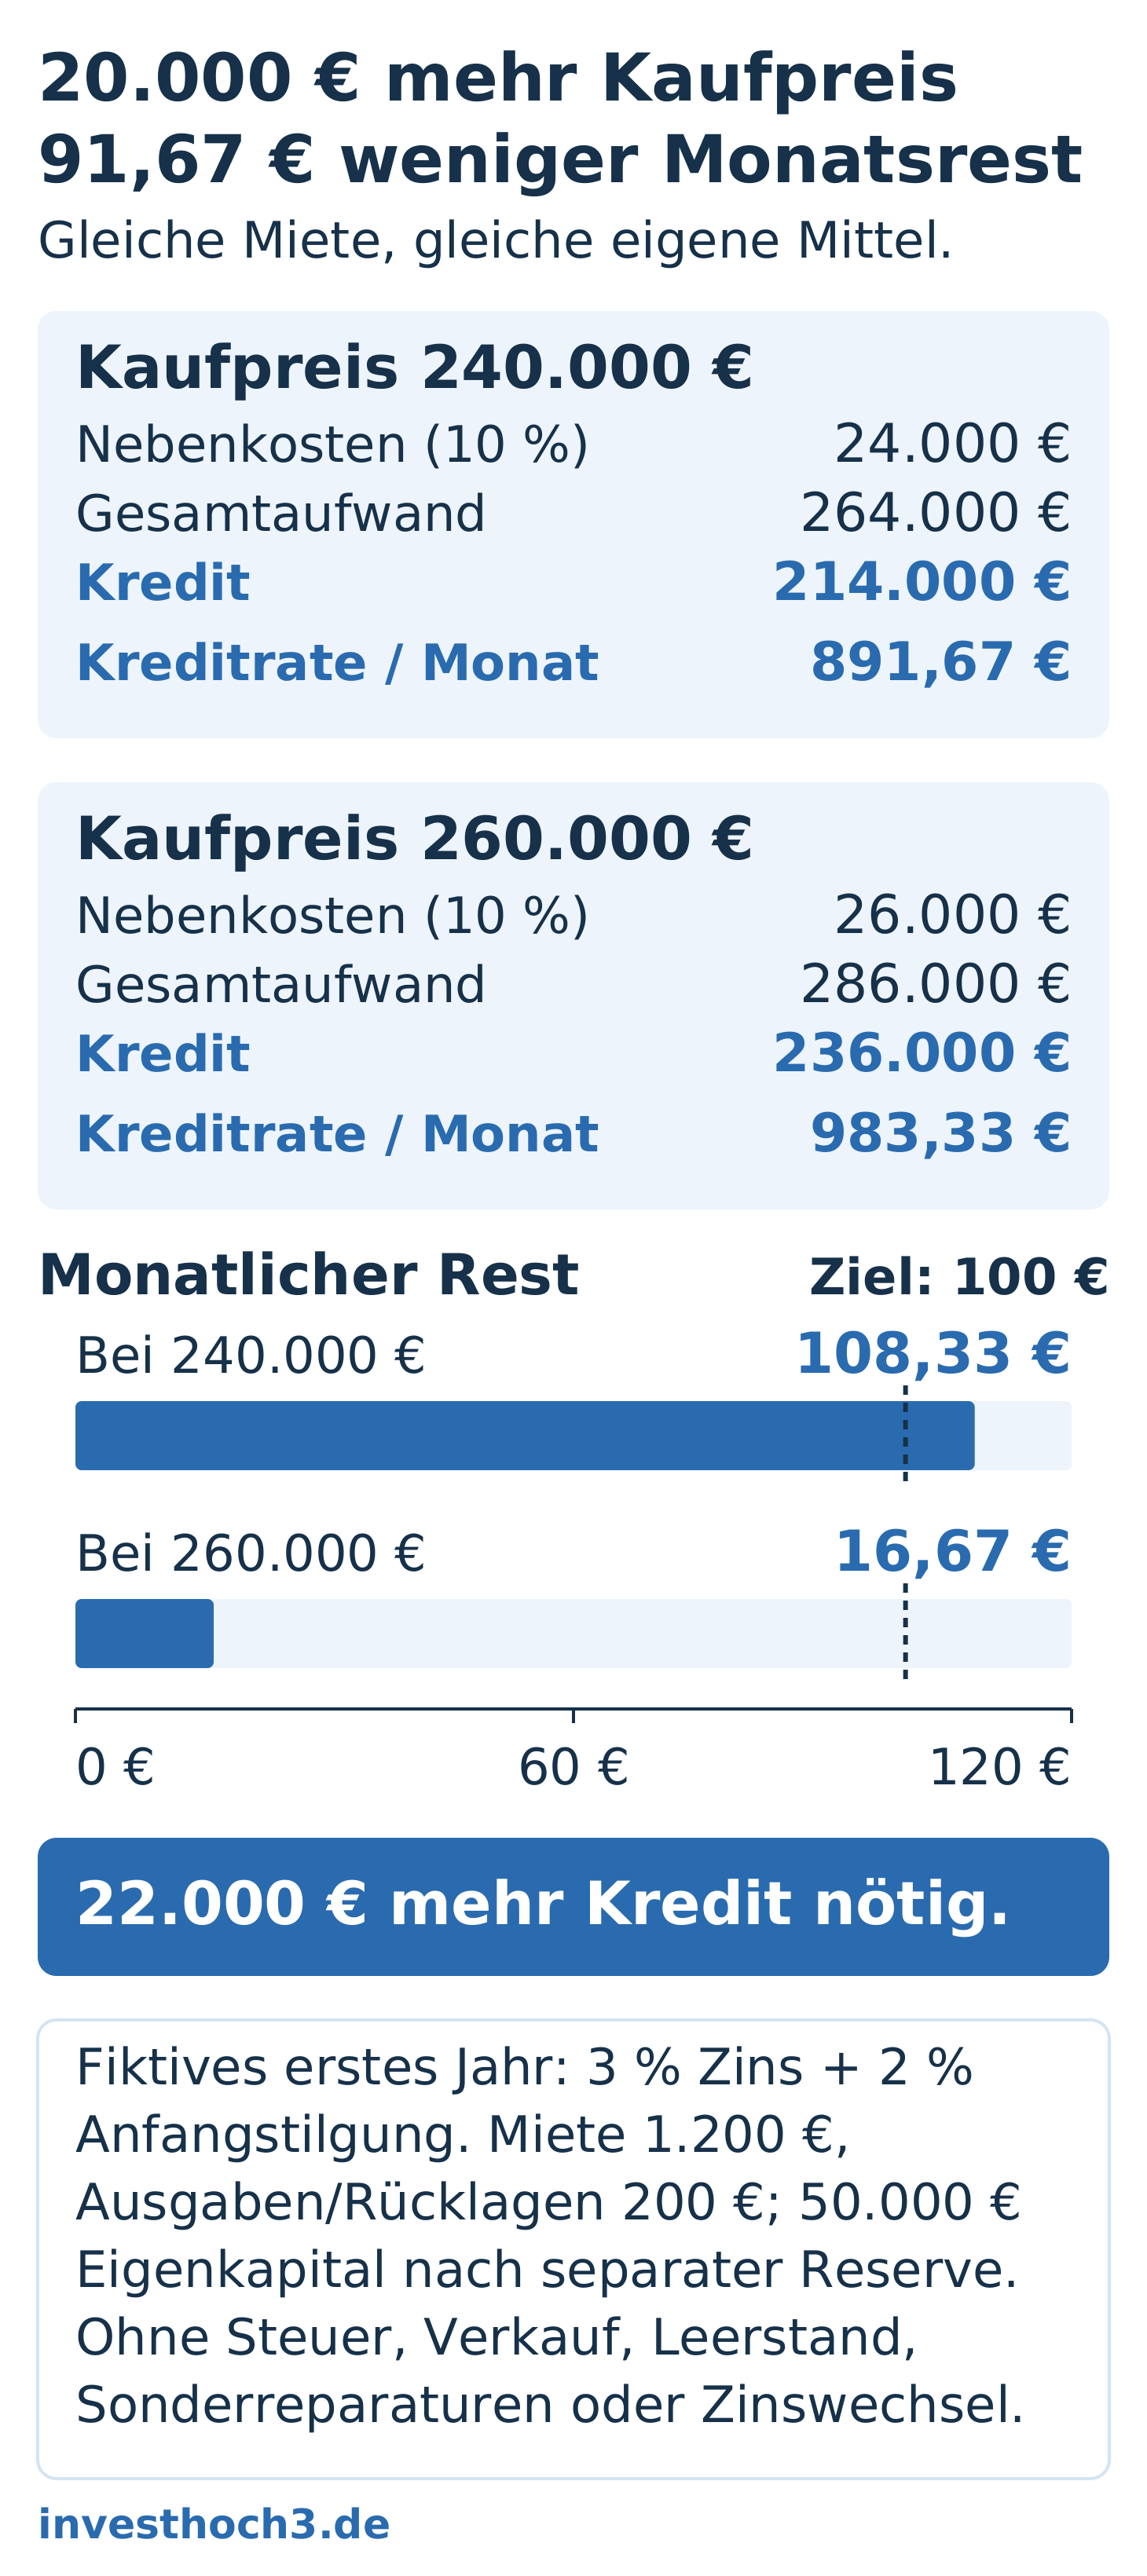
| Position | 240.000 € Kaufpreis | 260.000 € Kaufpreis |
|---|---|---|
| Kaufnebenkosten | 24.000 € | 26.000 € |
| Gesamter Erwerb | 264.000 € | 286.000 € |
| Kredit nach 50.000 € Eigenkapital | 214.000 € | 236.000 € |
| Monatliche Kreditrate | 891,67 € | 983,33 € |
| Monatlicher Rest | 108,33 € | 16,67 € |
| Gewünschte 100 € erreicht? | Ja | Nein |
Bei 260.000 € bleibt zwar noch Geld übrig. Dein Ziel von 100 € Rest wird aber verfehlt. Du siehst damit konkret, worüber Du beim Preis verhandelst. Eine kleinere Tilgung würde die Monatsrate ebenfalls senken; sie verschiebt zugleich Deine Entschuldung. Rechne solche Änderungen als eigenen Fall durch.
Prüfe jetzt ein konkretes Angebot
Beginne mit dem Mietvertrag und den vorhandenen Objektunterlagen. Halte Kaufpreis und belegte Jahresnettokaltmiete im kostenlosen Kaufpreisfaktor-Datenblatt fest (PDF). Du kannst es direkt herunterladen, ohne Anmeldung. Es dient dem Preis-Miete-Vergleich; die Finanzierungsrechnung führst Du mit den Schritten oben zusätzlich durch.
| Dein nächster Schritt | Was Du festhältst |
|---|---|
| Miete belegen | Vertragliche Kaltmiete, tatsächlich gezahlte Beträge und offene Fragen. |
| Ausgaben und Maßnahmen erfassen | Deine monatlichen Zahlungen und Rücklagen sowie zusätzliche Arbeiten beim Kauf. |
| Finanzierung einsetzen | Einsetzbares Eigenkapital nach Geldpuffer, konkreter Sollzins, anfängliche Tilgung und Kaufnebenkosten. |
| Preisgrenze prüfen | Gewünschten Monatsrest bestimmen, maximalen Kredit ableiten und Nebenkosten berücksichtigen. |
Rechne danach einen Fall mit geringerer Miete oder höheren Ausgaben. Wenn der Kauf nur mit der optimistischen Rechnung funktioniert, fehlt Dir Spielraum. Geplante Arbeiten und ein möglicher Mietausfall brauchen außerdem einen Geldpuffer, der zum tatsächlichen Objekt passt.
Gehe mit einer eigenen Preisgrenze in die Verhandlung. So ersetzt Du „Das klingt günstig“ durch eine Rechnung, die Du erklären kannst. Weitere kostenlose Vorlagen findest Du in meiner Werkzeugsammlung.
Ein Kommentar