Sparplan vs. Einmalanlage: Was ist die bessere Wahl?
Ein Sparplan ist praktisch, wenn jeden Monat neues Geld zum Investieren dazukommt. Liegt die ganze Summe schon bereit, entscheidest Du mit der Aufteilung darüber, wie lange ein Teil davon noch außerhalb der Anlage bleibt. Bei steigenden Kursen kostet Dich das Beteiligung am Anstieg. Bei fallenden Kursen kannst Du mit späteren Käufen günstiger einsteigen.
Ich trenne diese beiden Ausgangslagen, bevor ich die Rendite vergleiche. Sonst wirkt ein Sparplan besser oder schlechter, obwohl die verglichenen Anleger gar nicht dasselbe Geld zur Verfügung hatten.
| Ausgangslage | Was liegt bereit? | Deine Entscheidung |
|---|---|---|
| Monatliches Sparen | Neue freie Beträge aus dem Einkommen | Wie viel investiere ich regelmäßig? |
| Vorhandene Summe | Der gesamte Anlagebetrag schon heute | Investiere ich sofort oder nach einem festen Zeitplan? |
Sparplan oder Einmalanlage: Was vergleiche ich eigentlich?
Mit einem Sparplan kaufst Du regelmäßig für einen festgelegten Betrag. Eine Einmalanlage investiert den vorgesehenen Betrag mit einem Kauf. Beides ist zum Beispiel mit einem ETF möglich; auch eine Aktie kannst Du auf einmal oder in mehreren Käufen erwerben.
6.000 Euro sofort oder sechs Käufe: der Vergleich mit gleichem Budget
Mein fiktives Modell: 6.000 Euro liegen im ersten Monat vollständig bereit. Ich investiere sie entweder sofort zum ersten Kurs oder in den Monaten eins bis sechs jeweils 1.000 Euro in dieselbe Anlage. Bewertet wird direkt nach dem sechsten Kauf. Teilanteile sind im Modell möglich; ich rechne ohne Rundung der gekauften Anteile. Das wartende Geld bleibt erhalten und bringt 0 Prozent Zins. Gebühren, Steuern und Dividenden lasse ich für diesen Vergleich weg. Wie Kurs und Ausschüttungen beim tatsächlichen Ergebnis zusammenspielen, zeige ich im Artikel Aktien und Dividenden.
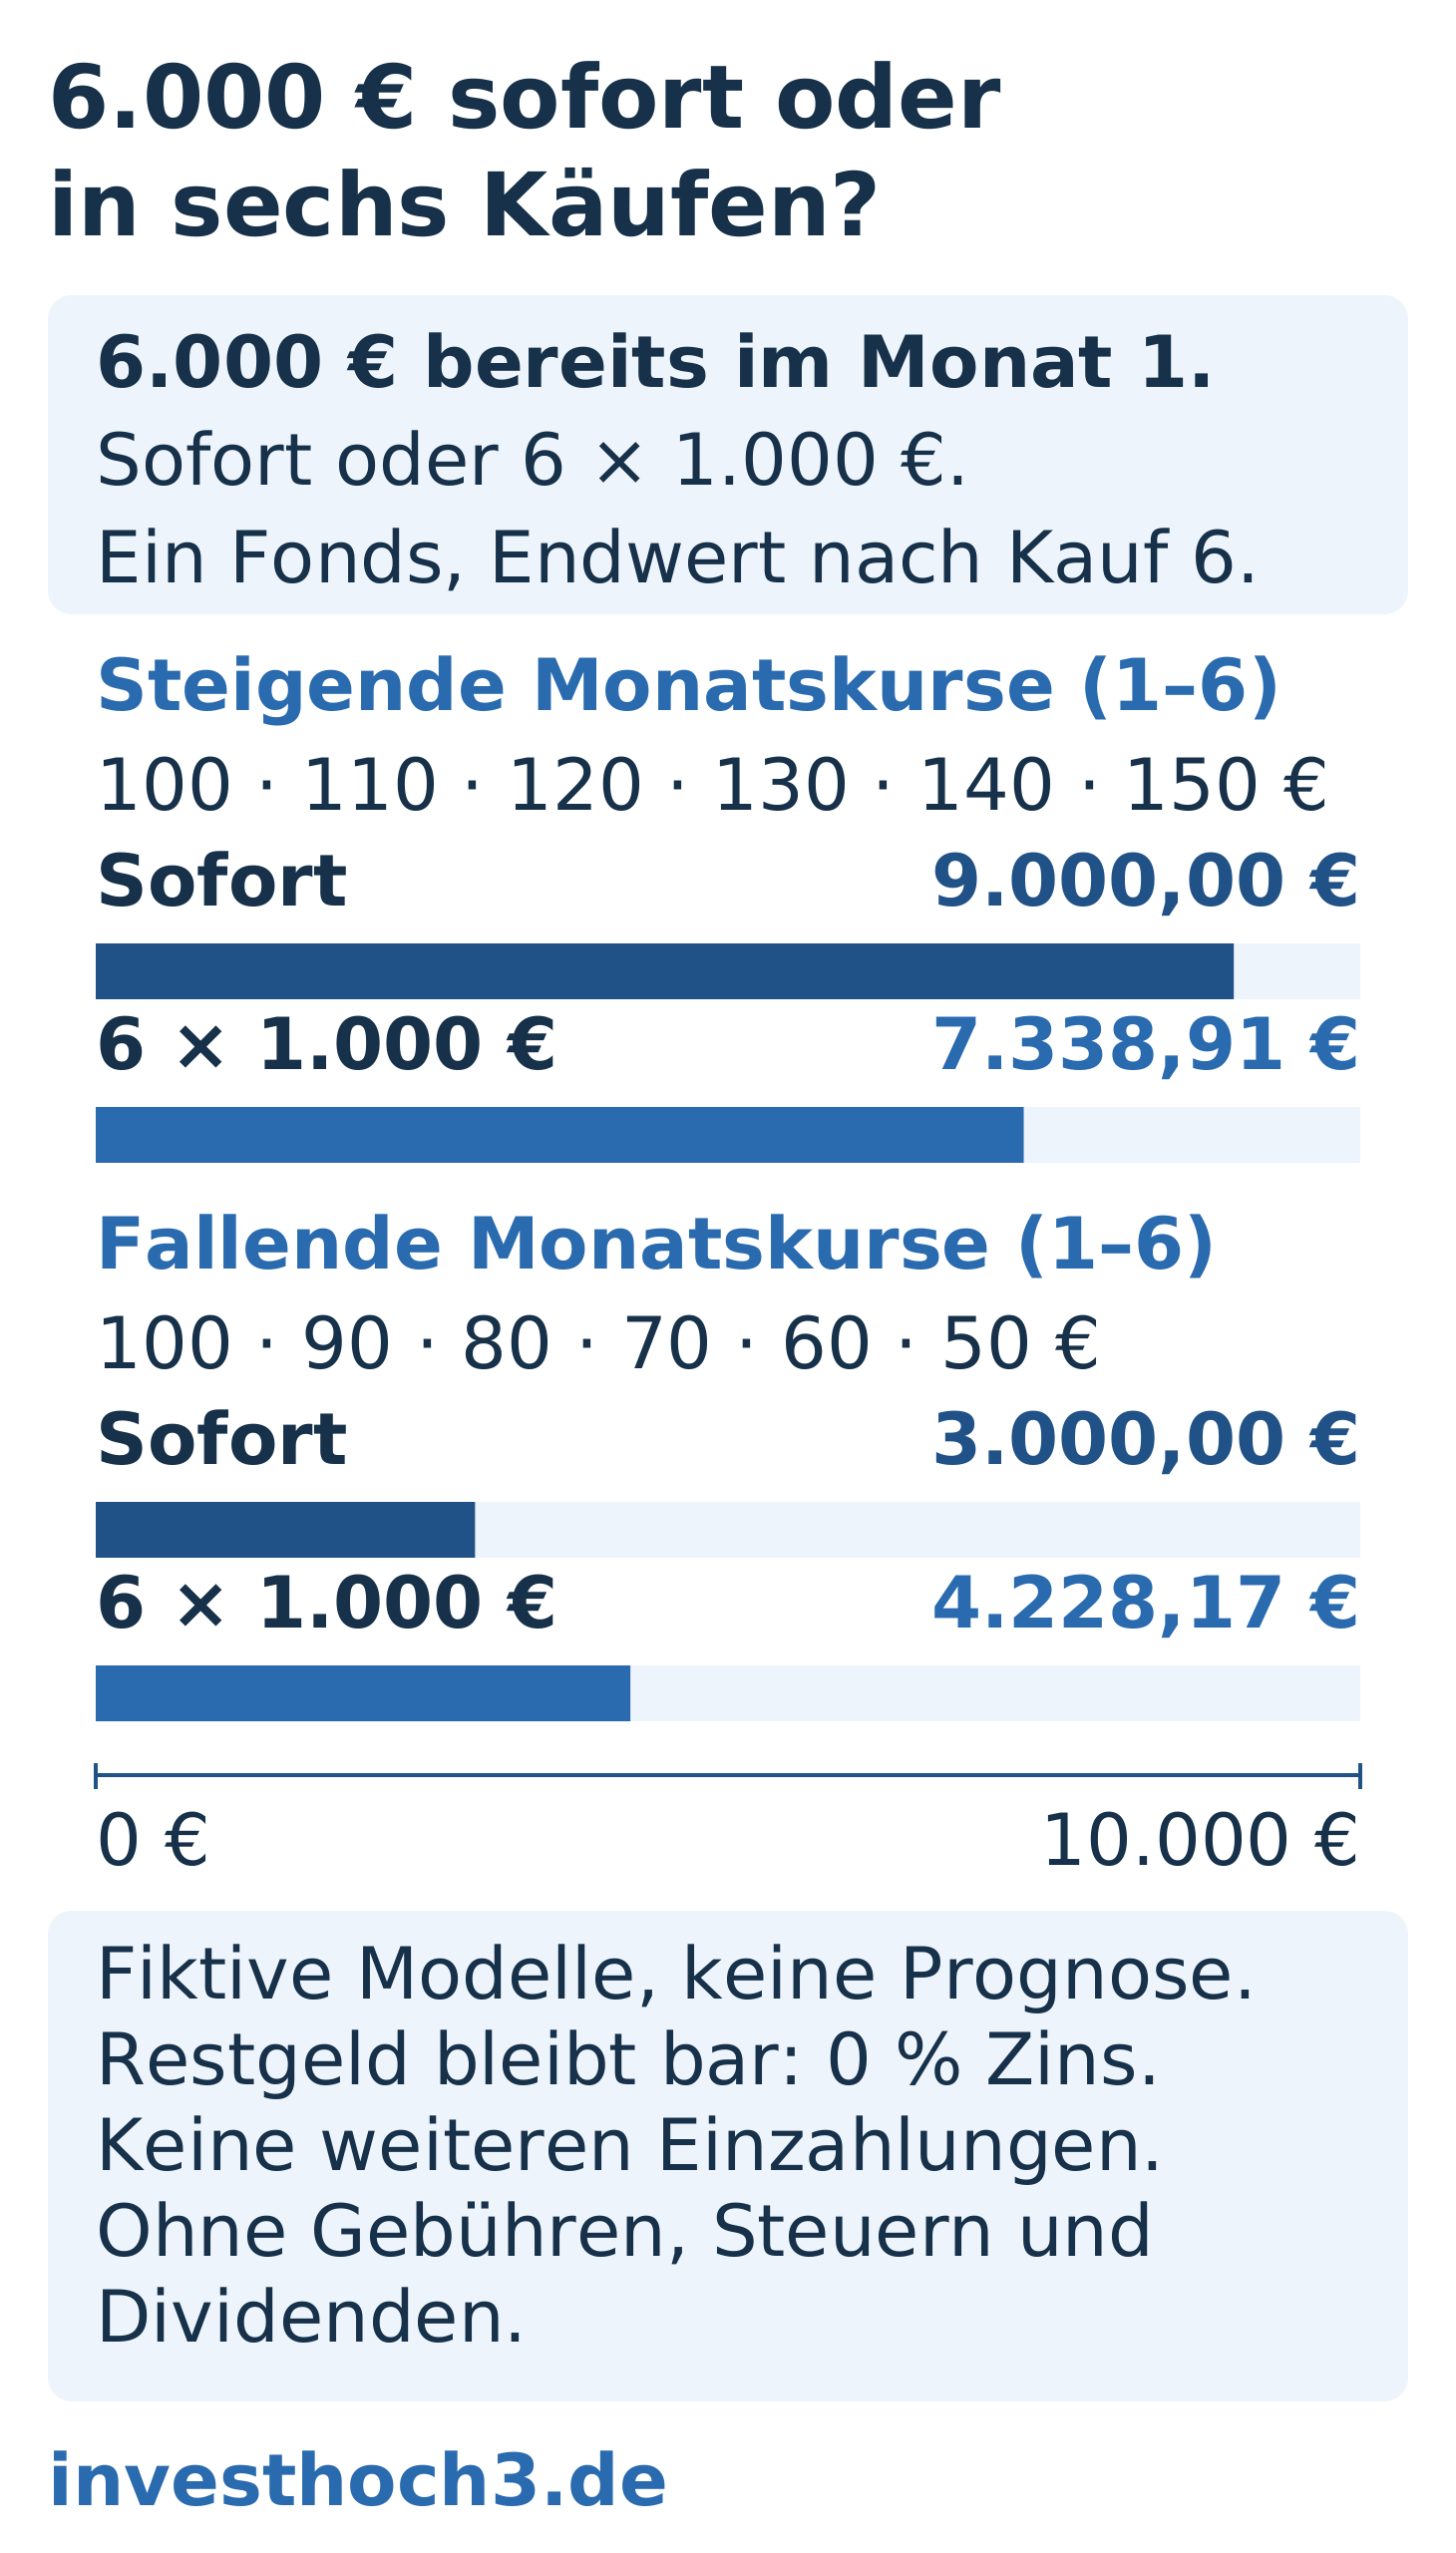
Beim steigenden Verlauf gewinnt die Einmalanlage, weil alle 6.000 Euro den gesamten Anstieg mitmachen. Beim fallenden Verlauf hilft die Aufteilung, weil die späteren Raten mehr Anteile kaufen. Auch die aufgeteilte Anlage liegt dann im Minus: Von 6.000 Euro bleiben 4.228,17 Euro. Die günstigeren Nachkäufe haben den Verlust gemildert.
Die deutsche Zusammenfassung der Vanguard-Forschung unterscheidet ausdrücklich zwischen einer vorhandenen größeren Summe und regelmäßigem Sparen aus Einkommen. In den untersuchten historischen Vergleichen lag die sofortige Anlage häufiger vorn. Daraus wird keine Vorhersage für Deinen Einstiegszeitpunkt: Wer wartet, nimmt bis zum Kauf weder am Kursgewinn noch am Kursverlust dieses Geldteils teil.
| Kauf- oder Bewertungszeitpunkt | Steigender Verlauf | Fallender Verlauf |
|---|---|---|
| Kurs im Monat 1 | 100,00 € | 100,00 € |
| Kurs im Monat 2 | 110,00 € | 90,00 € |
| Kurs im Monat 3 | 120,00 € | 80,00 € |
| Kurs im Monat 4 | 130,00 € | 70,00 € |
| Kurs im Monat 5 | 140,00 € | 60,00 € |
| Kurs im Monat 6 | 150,00 € | 50,00 € |
| Endwert: sofortige Einmalanlage | 9.000,00 € | 3.000,00 € |
| Endwert: sechs Käufe zu je 1.000 € | 7.338,91 € | 4.228,17 € |
Der Cost-Average-Effekt ist kein Renditebonus
Bei festen Geldbeträgen kaufst Du zu niedrigen Kursen mehr Anteile und zu hohen Kursen weniger. Dadurch kann Dein durchschnittlicher Kaufpreis unter dem einfachen Mittel der beobachteten Kurse liegen. Ob Du Gewinn machst, entscheidet aber der Wert Deiner Anteile gegenüber Deinem Einsatz.
Ich rechne ein separates Beispiel mit zwei Käufen durch: je 1.000 Euro, zuerst zu 100 Euro und anschließend zu 50 Euro je Anteil. Das ergibt zehn plus zwanzig Anteile. Gebühren, Steuern und Dividenden bleiben auch hier außerhalb der Rechnung.
| Kauf | Betrag | Preis je Anteil | Anteile |
|---|---|---|---|
| Erster Kauf | 1.000,00 € | 100,00 € | 10 |
| Zweiter Kauf | 1.000,00 € | 50,00 € | 20 |
| Gesamteinsatz und Durchschnittskaufpreis | 2.000,00 € | 66,67 € | 30 |
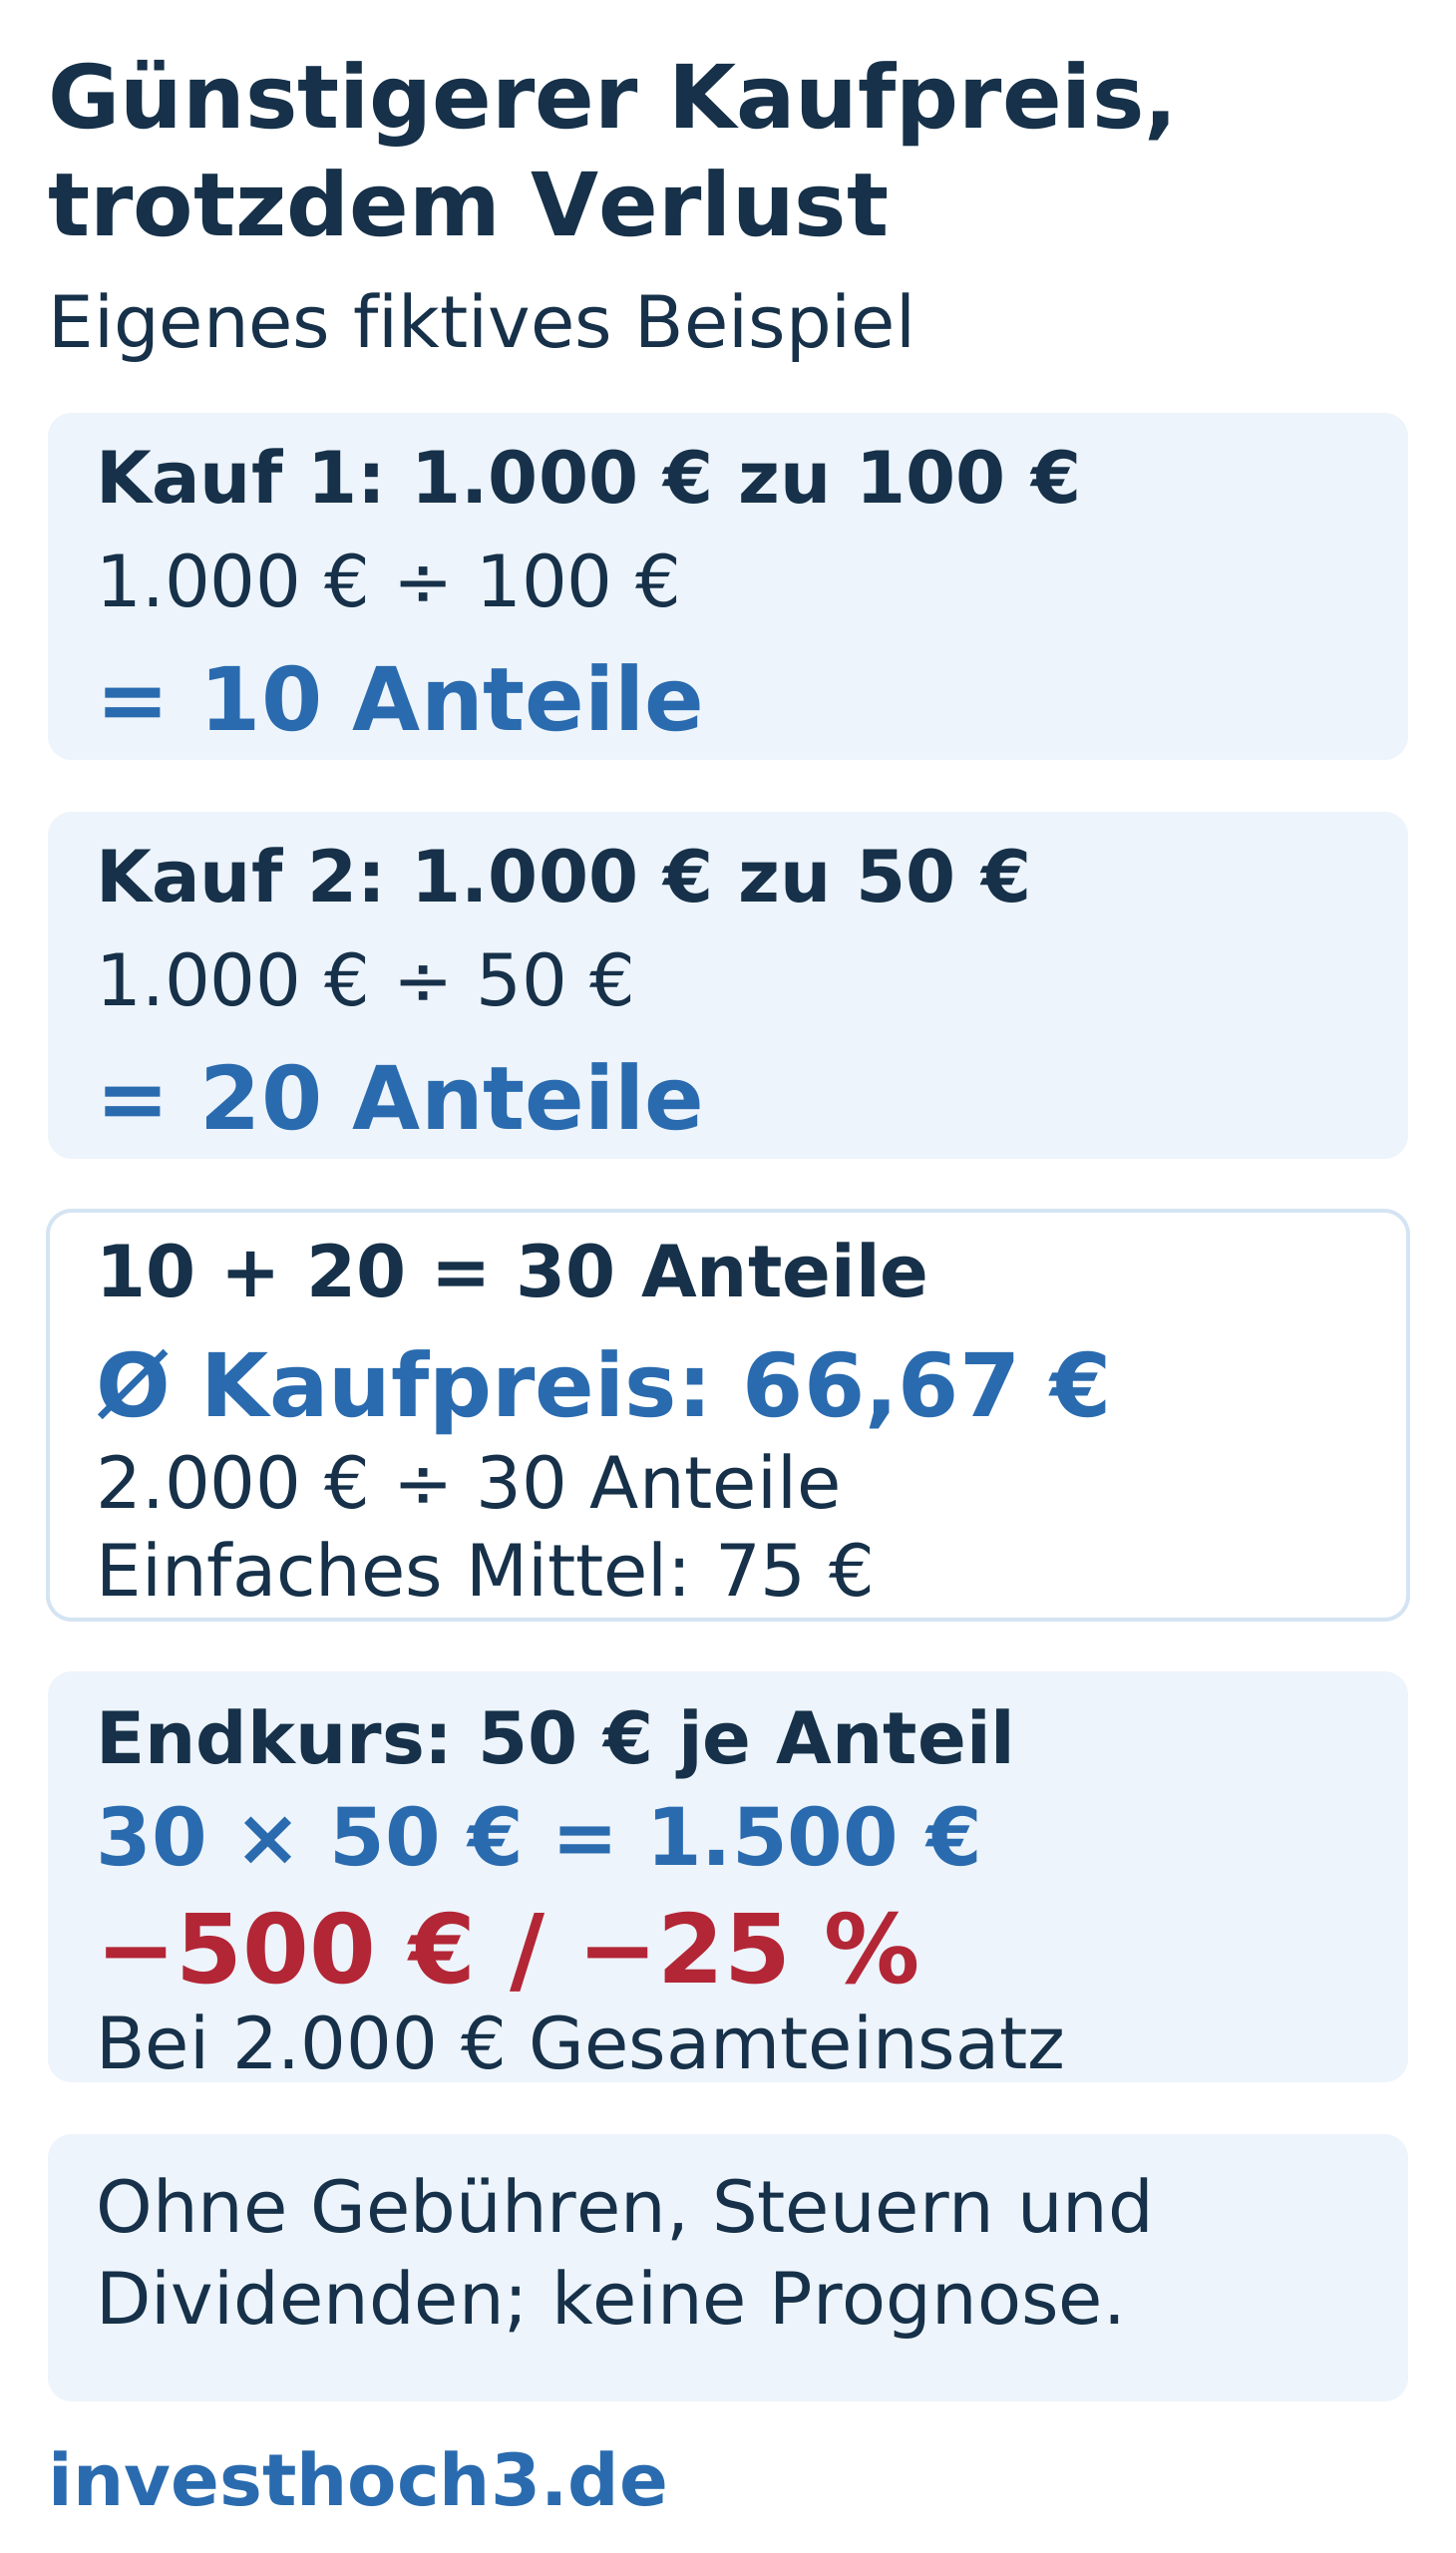
2.000 Euro geteilt durch 30 Anteile ergibt einen Durchschnittskaufpreis von rund 66,67 Euro. Das einfache Mittel aus 100 und 50 Euro wäre 75 Euro. Beim Endkurs von 50 Euro sind die 30 Anteile trotzdem nur 1.500 Euro wert: 500 Euro beziehungsweise 25 Prozent Verlust. Ein günstiger Durchschnitt allein macht aus einer gefallenen Anlage keinen Gewinn.
Welcher Einstiegsplan passt zu Deiner Geldanlage?
Bevor Du den Kaufzeitpunkt festlegst, kläre den Geldbedarf und die Anlageaufteilung. Die Verbraucherzentrale zur Geldanlageplanung beginnt mit Reserven, vorhandenen Schulden und dem Zeitraum bis zum nächsten Geldbedarf. Eine Notfallreserve wird nicht dadurch zu langfristigem Anlagegeld, dass Du sie in sechs Raten investierst. Vergleichst Du die ETF-Anlage mit einer Immobilie, helfen Dir meine Kennzahlen für Immobilien als Kapitalanlage.
Eine Aufteilung kann Dir den Einstieg erleichtern. Lege dann Betrag und Termine vorher fest, statt jeden Monat wieder auf einen vermeintlich besseren Kurs zu warten. Sobald die volle Summe in derselben Anlage steckt, treffen weitere Kursverluste auch die gesamte Summe. Die Verbraucherzentrale zu ETF-Risiken erklärt, dass Aktienkurse auch über Jahre fallen oder stagnieren können.
| Deine Lage | Sinnvolle nächste Prüfung |
|---|---|
| Geld kommt monatlich neu dazu | Freie Sparrate festlegen und regelmäßige Ausführung organisieren. |
| Die Anlagesumme liegt vollständig bereit | Sofortige Marktbeteiligung gegen die vorübergehende Cashreserve der Aufteilung abwägen. |
| Ein schneller Verlust würde Deinen Plan kippen | Zuerst den Aktienanteil und Deine tragbaren Euroverluste prüfen. |
| Du brauchst einen Teil bald wieder | Den absehbaren Geldbedarf vor der langfristigen Anlage abtrennen. |
Prüfe die Kosten mit Deinem tatsächlichen Kaufbetrag
Mehr Käufe können mehr Ausführungsgebühren bedeuten. Bei einer erfundenen festen Gebühr von 2 Euro je Kauf kosten sechs Ausführungen 12 Euro, eine Ausführung 2 Euro. Prozentgebühren, Mindestgebühren und die Bedingungen Deines Angebots können den Vergleich verändern. In meinem ETF-Sparplan-Kostencheck kannst Du zwei Gebührenmodelle mit Deiner Sparrate vergleichen.
Mach Deine Entscheidung konkret: Notiere die bereits verfügbare Summe, Deine monatliche Sparrate und den vorgesehenen Kaufplan. Vergleiche danach die Gebühren. Das kostenlose ETF-Sparplan-Kostenblatt als Direktdownload findest Du bei meinen Vorlagen – ohne Newsletter-Anmeldung.
Quellen geprüft am 14. Oktober 2026: Vanguard-Forschungszusammenfassung vom 4. Januar 2026 sowie Verbraucherzentrale, Geldanlageplanung vom 21. Januar 2026 und ETF-Risiken/Kosten vom 21. Juli 2025. Die Charts und Tabellen zeigen meine eigenen Rechenmodelle.
2 Kommentare