Aktien und das Kurs-Gewinn-Verhältnis (KGV) – Einfach erklärt
Das Kurs-Gewinn-Verhältnis setzt den Aktienkurs ins Verhältnis zum Jahresgewinn je Aktie. Die Formel ist schnell gerechnet. Ob zwei Zahlen überhaupt vergleichbar sind, hängt jedoch von ihrer Datenbasis ab. Hier lernst Du den Rechenweg, prüfst die wichtigsten Eingaben und kannst eigene Werte im kostenlosen Rechner ausprobieren.
Einführung: Was ist KGV und warum ist es wichtig?
Das KGV ist eine Kennzahl für Aktien. Bei einem positiven Jahresgewinn beschreibt es, welches Vielfache dieses Gewinns im Kurs einer Aktie steckt. Ein KGV von 20 bedeutet: Der angegebene Kurs entspricht dem Zwanzigfachen des verwendeten Jahresgewinns je Aktie. Die Deutsche Börse erklärt die Grundformel und unterschiedliche Gewinnjahre.
Ein niedrigeres KGV bedeutet zunächst ein niedrigeres Kursvielfaches des angegebenen Gewinns. Daraus folgt keine automatische Aussage, dass die Aktie günstig, sicher oder für Dich geeignet ist.
| Größe | Was dahintersteckt |
|---|---|
| Aktienkurs | Preis je Aktie zu einem konkreten Kurszeitpunkt |
| Jahres-EPS | Gewinn je Aktie für ein ausdrücklich benanntes Geschäftsjahr |
| KGV | Kurs geteilt durch Jahres-EPS: ein Gewinnvielfaches |
Was ist der Gewinn je Aktie?
EPS steht für Earnings per Share, also Ergebnis je Aktie. Übernimm die konkrete Zahl und ihre Bezeichnung aus der Quelle. Ein Beispiel für die Berechnungsbasis findest Du im deutschsprachigen Bechtle-Geschäftsbericht 2025: Dort wird das den Aktionären zustehende Ergebnis nach Steuern auf die im Jahresdurchschnitt berücksichtigten Aktien bezogen. Das ist mehr als eine Division durch die heute ausgegebene Aktienzahl.
Im Bericht stehen auch „unverwässert“ und „verwässert“. Notiere, welche EPS-Angabe Du verwendest. Die dort berichteten Werte sind in den gezeigten Jahren gleich; das macht die Begriffe nicht allgemein austauschbar. Der Bericht zeigt Dir, wo Du die EPS-Angaben und ihre Datenbasis findest.
Gewinn je Aktie ist nicht Deine Dividende
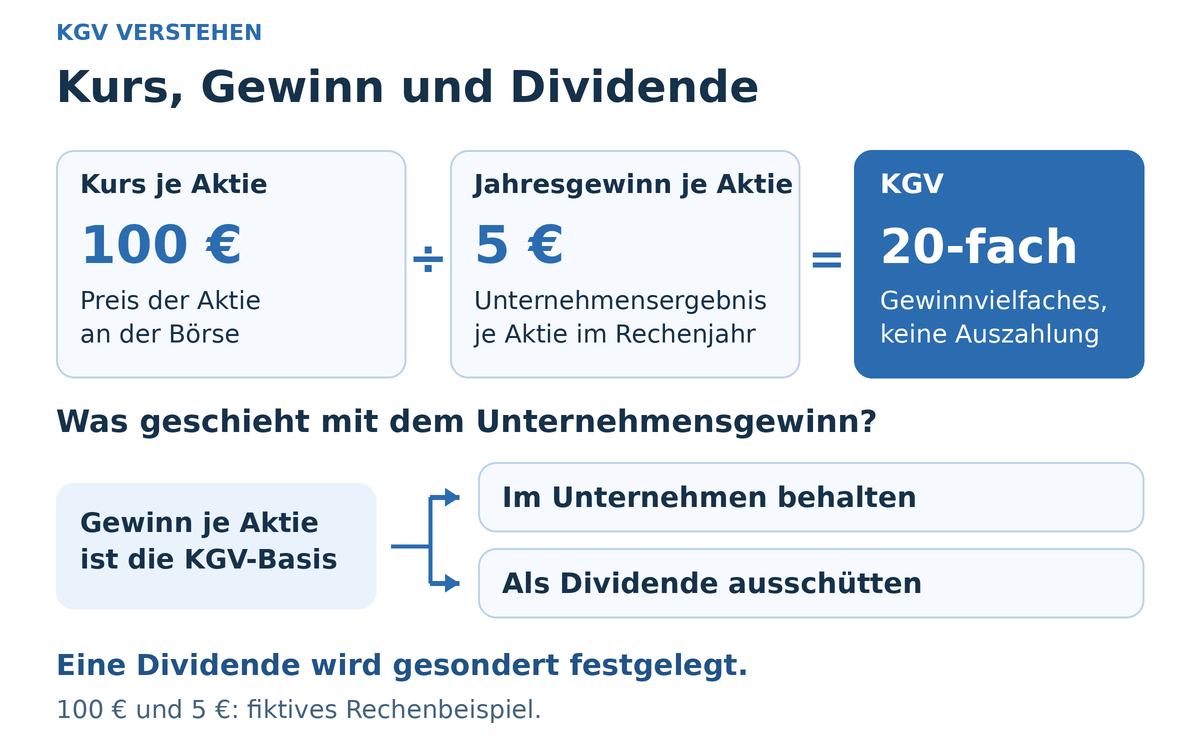
Der Unternehmensgewinn wird Dir nicht automatisch ausgezahlt. Unternehmen können Gewinne behalten und auch keine Dividende ausschütten. Das erläutert die Verbraucherzentrale in ihren Fragen zur Dividende. Deshalb ist ein KGV von 20 keine Zusage, dass Du Deinen Kaufpreis in 20 Jahren zurückbekommst. Die Kennzahl vergleicht einen Kurs mit einem bilanziellen Jahresgewinn; sie beschreibt keinen garantierten Geldzufluss an Dich.
KGV berechnen: Wie errechnet man das KGV einer Aktie?
KGV = Kurs je Aktie ÷ Jahresgewinn je Aktie. Verwende für Kurs und EPS dieselbe Währung. Ein Euro-Kurs geteilt durch einen Dollar-Gewinn ergibt ohne konsistente Umrechnung keinen solchen Vergleich. Der Rechner führt keine Währungsumrechnung aus.
Fiktives Beispiel: Eine Aktie kostet 100 EUR. Für ein ausdrücklich gewähltes Rechenjahr beträgt der Gewinn 5 EUR je Aktie. Damit ist das KGV 100 ÷ 5 = 20. Das Ergebnis ist ein Vielfaches, kein Prozentwert und keine Rendite.
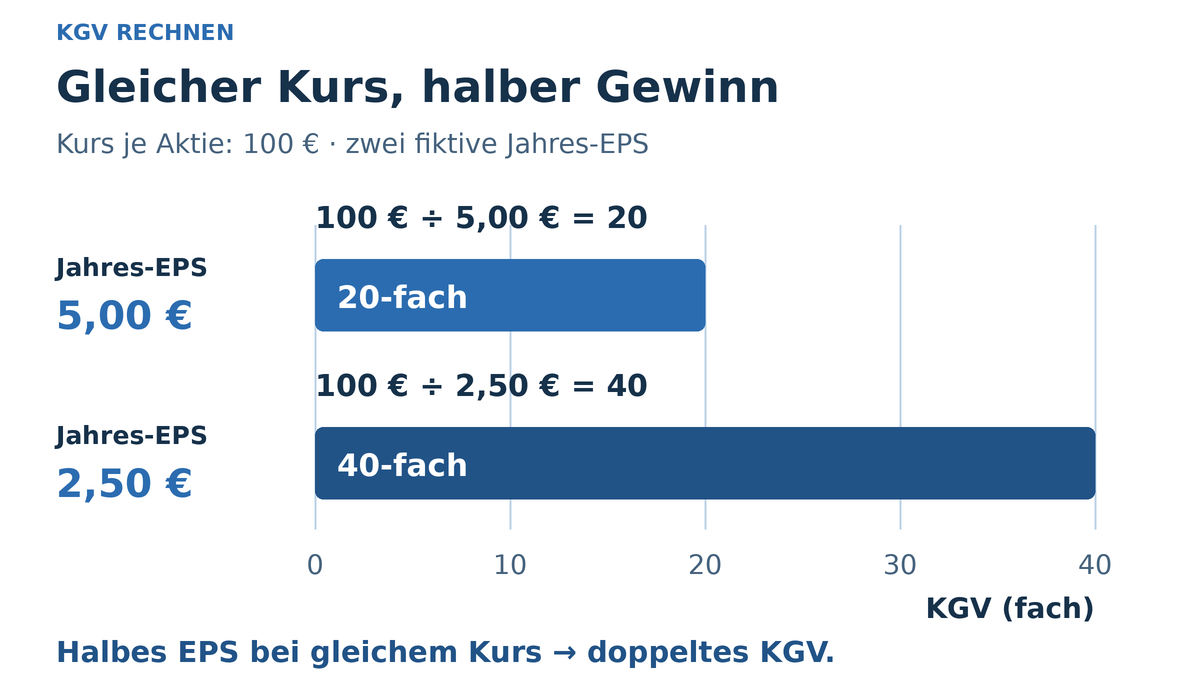
| Jahresgewinn je Aktie | KGV |
|---|---|
| 5,00 € | 20-fach |
| 2,50 € | 40-fach |
Prüfe Deine Daten vor dem Rechnen
- Kurs: Welche Aktie bzw. Anteilsklasse, welche Währung und welcher Kurszeitpunkt?
- Gewinnjahr: Auf welches konkrete Geschäftsjahr bezieht sich das Jahres-EPS?
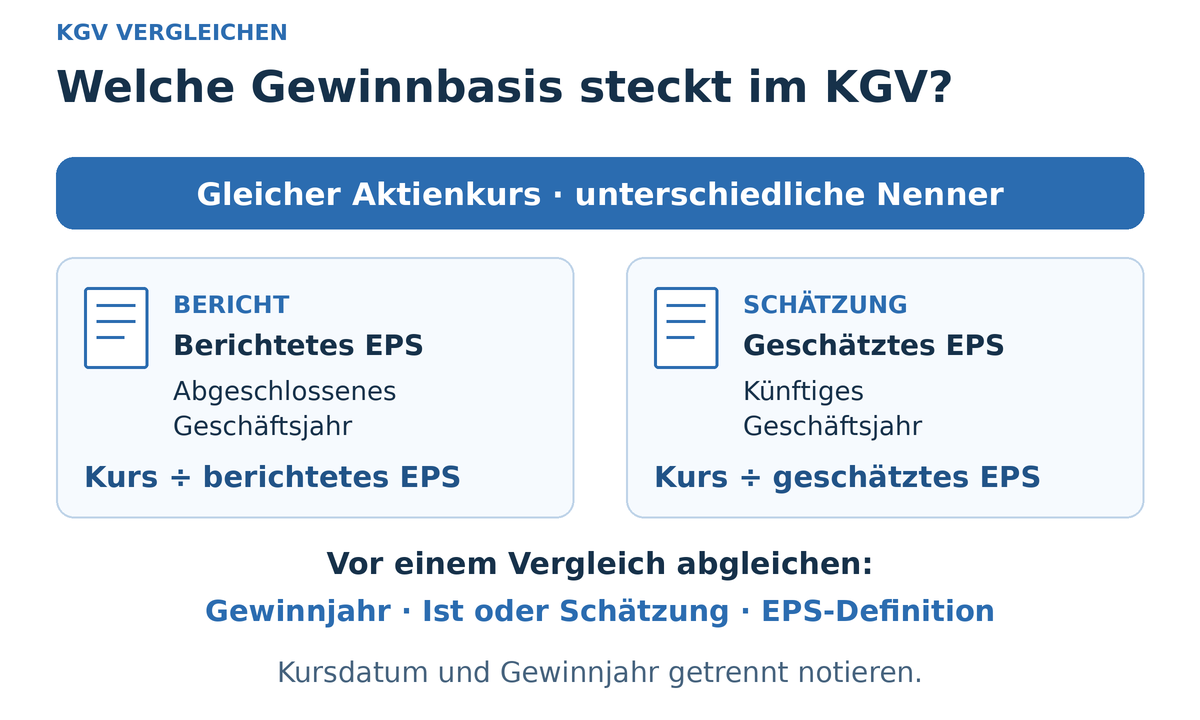
- Ist oder Schätzung: Stammt die Zahl aus einem abgeschlossenen Bericht oder ist sie eine Erwartung für ein zukünftiges Jahr?
- EPS-Bezeichnung: Steht dort unverwässert, verwässert oder eine andere ausdrücklich beschriebene Größe?
- Beleg: Wo stehen Kurs und EPS, und wann hast Du die Angaben abgerufen?
Ein historisches Jahres-EPS und ein geschätztes künftiges EPS sind verschiedene Nenner. Benenne die Basis, statt nur „KGV 20“ aufzuschreiben. Der Kurszeitpunkt muss dokumentiert sein; er ist nicht mit dem Gewinnjahr identisch.
Das kostenlose KGV-Datenblatt als PDF herunterladen: Damit hältst Du diese Angaben zusammen mit dem Rechenweg fest. Der Download benötigt keine E-Mail-Adresse.
Kostenloser KGV-Rechner und Gewinn-Szenarien
Trage einen Kurs und ein positives Jahres-EPS in Euro ein. Die drei Balken zeigen reine Rechenannahmen bei demselben Kurs: 20% weniger Gewinn, Deine Eingabe und 20% mehr Gewinn. Die Werte beziehen sich auf den von Dir gewählten Jahresgewinn; der Rechner prüft dessen Quelle und Bezeichnung nicht.
KGV selbst berechnen
Trage Aktienkurs und jährlichen Gewinn je Aktie in derselben Währung (hier EUR) ein. Prüfe selbst Bezugsdatum, Gewinnzeitraum und Gewinnbasis. Es werden keine Kurse oder Unternehmensdaten abgerufen. Die Startwerte 100 € und 5 € sind ein frei erfundenes Rechenbeispiel.
Rechenbeispiel: 100,00 € Aktienkurs ÷ 5,00 € jährlicher Gewinn je Aktie = KGV 20,00 fach.
Gleicher Aktienkurs: 100,00 €. Gemeinsame lineare Skala: 0 bis 25-fach.
| Rechenhypothese | Jährliches EPS (EUR) | KGV (fach) |
|---|---|---|
| EPS −20 % | 4,00 € | 25,00 |
| Eingegebenes EPS | 5,00 € | 20,00 |
| EPS +20 % | 6,00 € | 16,67 |
Die Varianten −20 % und +20 % sind reine Rechenhypothesen, keine Prognosen und keine Empfehlung für eine Gewinnannahme. Sie zeigen keine echten Unternehmen. Die Balken verwenden ungerundete Quotienten; die Tabelle zeigt das KGV auf zwei Nachkommastellen.
Formel: Aktienkurs ÷ jährlicher Gewinn je Aktie. Eingaben haben Centgenauigkeit; die EPS Varianten werden vor der Division nicht gerundet und können drei Nachkommastellen haben. KGV Anzeige: kaufmännisch auf zwei Nachkommastellen; positive Werte unter 0,01 erscheinen als „<0,01“. Modell v1.0.1. Keine automatische Prüfung von Daten, Gewinnbereinigung, Währungsumrechnung, Steuern oder Gebühren. Das Ergebnis beurteilt weder die Eignung noch die Attraktivität einer Aktie.
Ohne JavaScript bleibt das frei erfundene Beispiel sichtbar: 100 € ÷ 5 € = KGV 20. Bei gleichem Kurs ergeben EPS 4 €, 5 € und 6 € die Werte 25,00, 20,00 und 16,67. Für eigene Zahlen teile den Aktienkurs durch einen positiven jährlichen Gewinn je Aktie. Bei null oder Verlust gibt es kein sinnvoll positives KGV.
Was passiert bei null oder negativem Gewinn?
Bei EPS = 0 lässt sich der Kurs nicht durch den Gewinn teilen. Bei Verlust entsteht kein brauchbares positives Gewinnvielfaches. Der Rechner zeigt deshalb bei EPS ≤ 0 eine Erklärung und keine positive KGV-Auswertung. Ein rechnerisch negatives Verhältnis ist kein Hinweis auf eine besonders billige Aktie. Auch die KGV-Definition der Deutschen Börse grenzt Verluste aus.
KGV-Analyse: Wie interpretiert man das KGV einer Aktie?
Ein Vergleich braucht dieselbe klar benannte Gewinnbasis und wirtschaftlich passende Unternehmen. Schau außerdem nach, warum sich Gewinne und Erwartungen unterscheiden. Für den Vergleich verwende ich erfundene Unternehmen und Zahlen.
| Beispiel | Kurs je Aktie | Jahres-EPS | KGV |
|---|---|---|---|
| Unternehmen A | 100 EUR | 5 EUR | 20 |
| Unternehmen B | 40 EUR | 4 EUR | 10 |
B hat auf den angegebenen Gewinn bezogen das niedrigere Kursvielfache. Die Tabelle enthält aber keine Information über künftige Gewinne, Schulden oder Risiken. Sie liefert deshalb keine Entscheidung, welche Aktie die bessere Anlage wäre.
Warum ein niedriges KGV täuschen kann
Ein einmalig hoher Gewinn kann das KGV rechnerisch klein machen. Bei Unternehmen, deren Geschäft stark mit der Konjunktur schwankt, kann ein besonders gutes Jahr ebenfalls einen unpassenden Vergleich erzeugen. Die Deutsche Börse erläutert solche Grenzen in „Börse von A bis Z“. Übernimm einen Branchenvergleich daher nicht ungeprüft als Urteil.
Auch Erwartungen können sich ändern. Der Bundesbank-Monatsbericht April 2016 behandelt die Grundlagen von Aktienmarktbewertungen und die Grenzen von Gewinnschätzungen. Er ist hier eine historische Methodikquelle, keine Aussage über heutige Kurse. Ein vergangener Gewinn beschreibt die künftige Entwicklung nicht vollständig; ein geschätzter Gewinn ist seinerseits unsicher.
Fazit: Warum ist das KGV ein wichtiger Indikator für Anleger?
Das KGV hilft Dir, Kurs und angegebenen Jahresgewinn miteinander ins Verhältnis zu setzen. Nützlich wird die Rechnung durch eine saubere Datenbasis: gleiche Währung, benannter Kurszeitpunkt, konkretes Gewinnjahr und nachvollziehbares EPS. Ein einzelnes Vielfaches ersetzt die weitere Prüfung eines Unternehmens nicht.
Wenn Du zunächst das größere Bild verstehen möchtest, lies auch wie Kursschwankungen und Verlustrisiken zusammenhängen und was ein Indexfonds ist. Weitere Vorlagen findest Du bei den kostenlosen Downloads.
Für Immobilien gilt eine andere Datenbasis: Der Artikel zum Immobilien-KGV erklärt den dort verwendeten Vergleich. Setze diese Zahl nicht einfach mit einem Aktien-KGV gleich.
4 Kommentare