ETF-Sparplan pausieren: Was mit Deinem Geld passiert
Wenn Du einen ETF-Sparplan pausierst, stoppst Du künftige Käufe. Bereits gekaufte Anteile bleiben im Depot, solange Du sie nicht gesondert verkaufst. Ihr Wert bewegt sich weiter mit der Anlage. Eine Sparpause entlastet deshalb Dein laufendes Budget, sie stellt Dein vorhandenes Depot aber nicht auf Pause.
Der sinnvolle nächste Schritt hängt vom Grund ab: Fehlt Dir vorübergehend Geld für die Rate, oder passt die bisherige Anlage nicht mehr zu Deinem Ziel? Ich trenne diese Fragen und rechne durch, was drei Monate ohne neue Einzahlung tatsächlich verändern.
Vier Dinge, die beim Pausieren auseinandergehören
Ein Sparplan ist ein Auftrag für wiederkehrende Käufe. Der Bestand ist das Ergebnis bereits ausgeführter Käufe. Änderst Du den Auftrag, machst Du diese vergangenen Transaktionen nicht rückgängig. Für einen Verkauf brauchst Du eine eigene Entscheidung und einen eigenen Auftrag.
Die Consorsbank erklärt das in ihrer Hilfe zum Pausieren und Löschen ausdrücklich: Der bisherige Bestand bleibt im Depot. Das ist für die Planung entscheidend. Du kannst neue Zahlungen stoppen und trotzdem dieselben Anteile weiter halten.
| Teil Deines Plans | Während der Pause |
|---|---|
| Neue Sparplankäufe | Werden für den wirksam ausgesetzten Zeitraum nicht ausgeführt |
| Vorhandene ETF-Anteile | Bleiben bestehen, wenn Du keinen Verkauf beauftragst |
| Wert der gehaltenen Anteile | Kann weiter steigen oder fallen |
| Laufende Produkt- und mögliche Depotkosten | Gesondert prüfen; sie enden nicht automatisch mit dem Kaufauftrag |
Fehlt Geld im Alltag oder Vertrauen in die Anlage?
Ein Einkommensrückgang verändert Deine verfügbaren Zahlungen. Ein Kursrückgang verändert zunächst den Wert Deiner Anlage. Das können zwei gleichzeitig auftretende Probleme sein, sie brauchen aber unterschiedliche Prüfungen. Fehlt Geld für Miete oder notwendige Rechnungen, beginnst Du bei Deinem Haushaltsbudget und der Reserve.
Ist Dein Budget unverändert und Du willst nur wegen gefallener Kurse pausieren, steht dagegen die Anlageentscheidung im Vordergrund: Passt das Risiko weiterhin zu Deinem Ziel? Wann würdest Du wieder beginnen, und woran machst Du das fest? Die Pause allein beantwortet diese Fragen nicht. Sie verändert nur die künftigen Käufe, während der bisherige Bestand investiert bleibt.
| Auslöser | Deine nächste Prüfung |
|---|---|
| Einnahmen reichen vorübergehend nicht | Laufende Zahlungen, Reserve und tragfähige Rate neu rechnen |
| Das Anlagerisiko passt nicht mehr | Ziel, Verlustspielraum und bestehenden Bestand gesondert beurteilen |
Eine Pause löst zuerst ein Budgetproblem
Ich nehme das Monatsbudget aus meinem Artikel zur Planung einer tragfähigen Sparrate: 2.500 € Nettoeinkommen minus 2.250 € Ausgaben, Rücklagen und Puffer lässt 250 € für eine geplante Rate. Sinkt das Einkommen vorübergehend auf 2.200 €, bleiben dieselben 2.250 € Belastungen zunächst bestehen.
Mit einer unveränderten Sparrate von 250 € fehlen dann 300 € im Monat. Pausierst Du die Rate, entfällt diese zusätzliche Zahlung. Es fehlen aber noch immer 50 € für die angesetzten Ausgaben und Rücklagen. Die Pause beseitigt also einen Teil des Problems; sie ersetzt keine Prüfung der verbleibenden Lücke.
Trage solche Monate mit den tatsächlichen notwendigen Ausgaben und verbleibenden Einnahmen in Deinen Plan ein. Mein Artikel zu Reserve und geplanten Ausgaben hilft Dir, kurzfristig benötigtes Geld von langfristigem Anlagegeld zu trennen. Bereits investierte Anteile solltest Du dabei nicht mit einem festen Rückzahlungsbetrag zum Wunschtermin verwechseln.
| Rechenschritt | Monatsbetrag |
|---|---|
| Einkommen | 2.200 € |
| Ausgaben, Rücklagen und Puffer | −2.250 € |
| Saldo vor Sparrate | −50 € |
| Zusätzliche Sparrate bei unverändertem Plan | −250 € |
| Saldo mit Sparrate / mit Pause | −300 € / −50 € |
Prüfe hier Deine eigenen Zahlen. Der Rechner startet mit anderen Beispielwerten. Für die Budgetrechnung oben setzt Du das Einkommen auf 2.200 € und die geplante Sparrate auf 250 €.
Passt Deine geplante Sparrate ins Monatsbudget?
Ziehe Deine Ausgaben und Rücklagen vom verlässlichen Nettoeinkommen ab. Vergleiche den Rest mit Deiner geplanten Sparrate. So siehst Du direkt, ob diese Rate im eingegebenen Monatsbudget Platz hat.
Beträge: 0 bis 1.000.000 Euro; Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen.
Im erfundenen Beispiel bleiben von 2.500 € nach 1.320 € festen Ausgaben, 650 € Lebenshaltung, 180 € Jahreskosten-Rücklage und 100 € Puffer noch 250 €. Eine geplante Sparrate von 300 € überzieht dieses Budget um 50 €. Mit aktiviertem JavaScript kannst Du die Werte ändern.
Bitte korrigiere die markierten Eingaben. Bis dahin sind die Ergebnisse ausgeblendet.
| Rechenschritt | Monatsbetrag |
|---|---|
| Ausgaben und Rücklagen zusammen | 2.250,00 € |
| Nach Ausgaben und Rücklagen verfügbar | 250,00 € |
| Saldo nach geplanter Sparrate | −50,00 € |
Die geplante Sparrate übersteigt den verfügbaren Monatsbetrag um 50,00 €.
Rechenweg: Verfügbarer Betrag = Nettoeinkommen minus feste Ausgaben, variable Lebenshaltung, monatliche Jahreskosten-Rücklage und Puffer. Davon wird Deine geplante Sparrate abgezogen. Negative Salden bleiben sichtbar. Trage Jahreskosten als Monatsbetrag ein und zähle sie nicht erneut bei den festen Ausgaben. Ob der Rest langfristig frei ist, prüfst Du anhand Deiner benötigten Reserve und absehbaren Anschaffungen.
Deine Eingaben werden hier im Browser berechnet. Der Rechner speichert oder versendet sie nicht. Version 1.0.0.
Drei Monate Pause bedeuten 750 € weniger Einzahlung
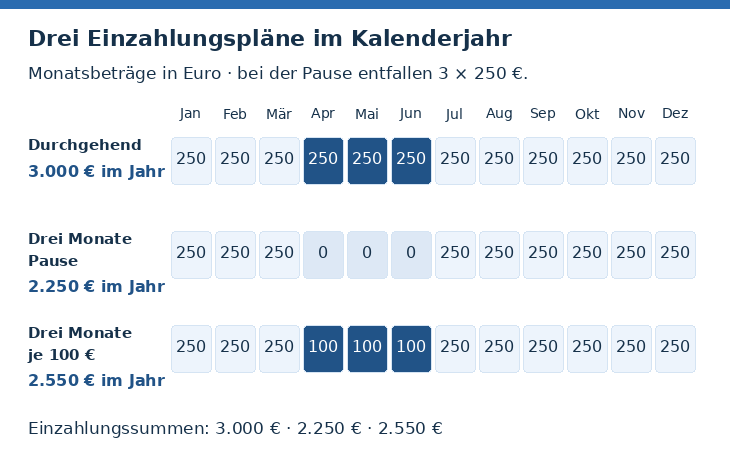
Für den Jahresvergleich setze ich eine konstante Rate von 250 € an. Die Pause liegt im April, Mai und Juni; von Juli an läuft wieder dieselbe Rate. Damit entfallen genau drei Einzahlungen: 3 × 250 € = 750 €. Im ganzen Jahr zahlst Du 2.250 € statt 3.000 € ein.
Eine reduzierte Rate ist ein anderer Plan. Zahlst Du in den drei Monaten jeweils 100 € statt 250 €, beträgt die Jahressumme 2.550 €. Ob diese 100 € ins Budget passen, prüfst Du vor der Umstellung. Aus einer kleineren Rate folgt nicht automatisch ein tragfähiger Monatsüberschuss.
| Plan | Januar–März | April–Juni | Juli–Dezember / Jahr |
|---|---|---|---|
| Durchgehend 250 € | 750 € | 750 € | 1.500 € / 3.000 € |
| Drei Monate Pause | 750 € | 0 € | 1.500 € / 2.250 € |
| Drei Monate auf 100 € reduzieren | 750 € | 300 € | 1.500 € / 2.550 € |
Die Anteile schwanken auch ohne neue Käufe
Angenommen, Du hältst 100 Anteile. Bei einem Anteilspreis von 100 € ergibt das 10.000 €. Steht der Preis später bei 80 €, ergeben dieselben 100 Anteile nur noch 8.000 €. Ein pausierter Sparplan verhindert diese Veränderung nicht. Umgekehrt bleibt auch ein Kursanstieg Teil Deiner bestehenden Anlage.
Die ING erläutert bei ihren ETF-Grundlagen sowohl Wertschwankungen als auch laufende Produktkosten. Solange Du den Fonds hältst, bleibt diese Anlage bestehen. Die Kosteninformationen der ING unterscheiden zudem Handelskosten von Produktkosten, die dem Fondsvermögen entnommen werden. Prüfe deshalb den konkreten ETF und zusätzlich das Preisverzeichnis Deines Depots.
| Preis je Anteil | Rechnerischer Wert |
|---|---|
| 80 € | 8.000 € |
| 100 € | 10.000 € |
| 120 € | 12.000 € |
Prüfe die nächste Ausführung, nicht nur den Schalter
Wie eine Pause eingerichtet wird und wann sie wirkt, hängt vom Anbieter ab. Bei der Consorsbank gibt es laut aktueller Hilfe einen Schalter für die Sparpause und optional einen Zeitraum. Die Bank nennt auch unterschiedliche Vorläufe: bei externem Abbuchungskonto ungefähr drei Arbeitstage vor dem Lastschrifteinzug, bei eigenem Abbuchungskonto bis 22 Uhr am vorherigen Arbeitstag. Das sind am 26. Oktober 2026 geprüfte Angaben dieses Anbieters, keine Fristenregel für alle Depots.
Die ING beschreibt das Ändern und Löschen eines Wertpapier-Sparplans im Online-Banking und in ihrer App. Auch dort bleibt der vorhandene Bestand bei einer Löschung erhalten. Suche bei Deinem Anbieter nach dessen aktueller Funktion und kontrolliere anschließend den angezeigten Status sowie den nächsten Ausführungstermin.
| Prüfung | Was Du sehen willst |
|---|---|
| Auftrag | Richtiger Sparplan und richtige ISIN geändert |
| Wirksamkeit | Nächste Ausführung ausgesetzt oder Rate wie geplant geändert |
| Bereits angestoßener Kauf | Prüfen, ob noch ein Auftrag oder Einzug bearbeitet wird |
| Wiederbeginn | Bewusst gewählter Termin statt unbeabsichtigter Dauerpause |
Beim Neustart zählt Dein neues Budget
Eine ausgelassene Rate ist keine Schuld, die Du später automatisch nachzahlen musst. Wenn Du die 750 € aus dem Beispiel trotzdem im selben Jahr ergänzen willst, wären von Juli bis Dezember zusätzlich 125 € pro Monat nötig. Aus 250 € würden dann sechs Monate lang 375 €. Das passt nur, wenn Dein neuer Überschuss diese höhere Rate trägt.
Lege deshalb schon beim Pausieren einen Prüftermin fest. Stelle dort zuerst Einnahmen, Ausgaben und benötigte Reserve neu gegenüber. Danach wählst Du eine Rate, die dazu passt, und kontrollierst die nächste Ausführung. Ändert sich stattdessen Dein Anlageziel oder Dein Umgang mit Verlusten, prüfst Du die bestehende Anlage gesondert. Die Sparrate ist nur ein Teil dieser Entscheidung.