Festgeldleiter planen: Wann Dein Geld wieder frei wird
Eine Festgeldleiter verteilt Dein Geld auf mehrere feste Laufzeiten. Dadurch wird regelmäßig ein Teil fällig, während der Rest weiter gebunden bleibt. Der Nutzen ist ein planbarer Zugang zu Teilbeträgen. Wenn Du morgen die gesamte Summe brauchst, hilft Dir die nächste Fälligkeit in sechs Monaten allerdings nicht.
Ich zeige Dir eine Leiter mit 10.000 €, vier Teilbeträgen und einem Abstand von sechs Monaten. Entscheidend sind dabei drei Fragen: Welches Geld darf überhaupt festliegen? Wann kommt welcher Betrag zurück? Und was passiert nach der ersten Fälligkeit? Erst danach lohnt sich der Vergleich konkreter Angebote.
Beginne mit Deinen Zahlungsterminen
Eine Leiter ist kein Grund, mehr Geld zu binden, als Dein Plan erlaubt. Trenne zuerst die sofort benötigte Reserve von Ausgaben mit einem bekannten Termin. Ein Betrag, den Du möglicherweise schon in zwei Monaten für eine Reparatur brauchst, passt nicht auf die erste Stufe mit sechs Monaten Laufzeit.
Mein Artikel über geplante Ausgaben, Reserve und langfristige Anlage hilft Dir bei dieser Zuordnung. Für die Leiter bleibt anschließend nur das Geld übrig, auf das Du bis zur jeweiligen Fälligkeit verzichten kannst. Schreibe die Termine auf, bevor Du passende Laufzeiten suchst. So bestimmst Du den Vertrag aus Deinem Bedarf heraus.
| Geld im Plan | Passende Prüfung |
|---|---|
| Reserve für ungeplanten Bedarf | Wie schnell muss ich tatsächlich zugreifen können? |
| Rechnung mit festem Termin | Liegt die Auszahlung sicher vor meinem Zahlungstermin? |
| Betrag ohne kurzfristige Aufgabe | Welche Bindung passt zu meinen übrigen Zielen? |
Das Beispiel: viermal 2.500 € statt einmal 10.000 €
Für mein erfundenes Beispiel werden vier Verträge gleichzeitig begonnen. Je 2.500 € laufen sechs, zwölf, achtzehn und vierundzwanzig Monate. Ich betrachte hier nur die Rückzahlung des eingesetzten Geldes. Zinsen und Steuern verändern die dargestellten Fälligkeiten des Kapitals nicht und werden in dieser Zeitplanrechnung nicht mitgerechnet.
Bei einer einzigen Anlage über vierundzwanzig Monate würde vorher kein Teil des Kapitals regulär fällig. Die Leiter schafft dagegen vier Entscheidungstermine. Das sind vier Freigaben von jeweils 2.500 €, keine monatlichen Auszahlungen. Die tatsächlichen Kalenderdaten und die Gutschrift auf Deinem verfügbaren Konto ergeben sich aus den gewählten Verträgen.
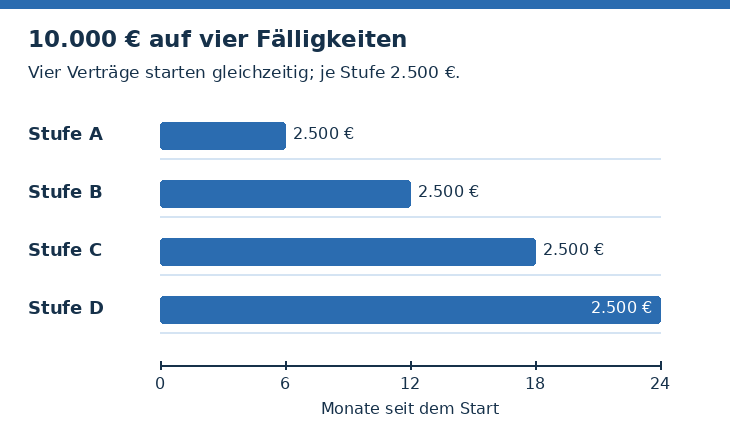
| Stufe | Anfangsbetrag | Erste Fälligkeit |
|---|---|---|
| A | 2.500 € | Nach 6 Monaten |
| B | 2.500 € | Nach 12 Monaten |
| C | 2.500 € | Nach 18 Monaten |
| D | 2.500 € | Nach 24 Monaten |
Eine fällige Stufe deckt nur ihren eigenen Betrag
Der häufigste Denkfehler steckt im Wort „regelmäßig“. Alle sechs Monate 2.500 € zurückzubekommen heißt nicht, jederzeit über 10.000 € verfügen zu können. Brauchst Du im vierten Monat 2.000 €, ist aus dieser Leiter noch kein Kapital frei. Dafür benötigst Du Geld außerhalb der gebundenen Verträge.
Auch eine größere geplante Ausgabe kann die Aufteilung unpassend machen. Brauchst Du nach fünfzehn Monaten 8.000 €, sind bis dahin erst zwei Stufen mit zusammen 5.000 € fällig geworden. Selbst wenn Du beide Beträge unverbraucht verfügbar gehalten hast, fehlen noch 3.000 €. Die dritte Stufe erreicht ihren Termin erst drei Monate später.
Eine einfache Zeitliste macht diesen Unterschied sichtbar. In der folgenden Rechnung werden fällige Beträge weder wieder angelegt noch ausgegeben. Das ist eine andere Verwendung als die fortlaufende Leiter im nächsten Abschnitt. Halte diese beiden Pläne auseinander: Geld kann nach seiner Auszahlung entweder verfügbar bleiben oder erneut gebunden werden.
| Bedarf | Bis dahin fälliges Kapital | Noch nicht gedeckter Bedarf |
|---|---|---|
| 2.000 € im Monat 4 | 0 € | 2.000 € |
| 4.000 € im Monat 8 | 2.500 € | 1.500 € |
| 8.000 € im Monat 15 | 5.000 € | 3.000 € |
So bleibt der Abstand bei der Wiederanlage erhalten
Soll die Leiter dauerhaft weiterlaufen, bekommt jede fällige Stufe im Beispiel eine neue Laufzeit von vierundzwanzig Monaten. Die im sechsten Monat fälligen 2.500 € erreichen dann Monat dreißig. Die nächste Stufe startet im zwölften Monat neu und endet in Monat sechsunddreißig. So bleiben die Fälligkeiten im Abstand von sechs Monaten angeordnet.
Du legst dafür nicht noch einmal 10.000 € zusätzlich an. Du verwendest jeweils den gerade zurückgezahlten Teilbetrag erneut. Die übrigen Verträge laufen weiter. Zinsen kannst Du getrennt verfügbar halten oder bewusst zusätzlich anlegen; sie gehören nicht automatisch zum ursprünglichen Kapital von 2.500 € pro Stufe.
Die neue Laufzeit ist eine aktive Entscheidung. Verlängert ein Anbieter die erste Sechsmonatsanlage einfach wieder um sechs Monate, wird sie schon in Monat zwölf erneut fällig. Dort trifft sie auf die zweite Stufe. Das ist eine andere Terminstruktur als eine neue vierundzwanzigmonatige Anlage ab Monat sechs.
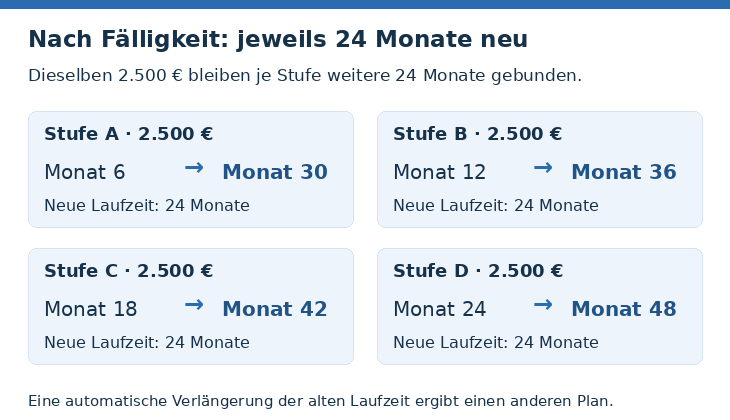
| Erste Fälligkeit | Neue Laufzeit | Nächste Fälligkeit |
|---|---|---|
| Monat 6 | 24 Monate | Monat 30 |
| Monat 12 | 24 Monate | Monat 36 |
| Monat 18 | 24 Monate | Monat 42 |
| Monat 24 | 24 Monate | Monat 48 |
Ein bekannter Kaufpreis kann wichtiger sein als die saubere Leiter
Wenn eine größere Anschaffung näher rückt, muss die Leiter nicht um jeden Preis vollständig bleiben. Du kannst eine fällige Stufe auf einem verfügbaren Konto lassen und damit den Betrag für den Kauf sammeln. Ab diesem Moment folgt Dein Plan dem Kaufdatum und nicht mehr dem Ziel, ständig vier gebundene Stufen zu halten.
Angenommen, die geplante Ausgabe wird von Monat zwanzig auf Monat vierzehn vorgezogen. Dann prüfst Du alle Verträge neu. Bereits fällige Beträge helfen Dir nur, wenn sie nicht wieder langfristig angelegt wurden. Noch laufende Verträge solltest Du bei dieser Prüfung nicht wie sofort abrufbares Guthaben behandeln.
Ich würde deshalb neben jeder Stufe einen Zweck und den nächsten Prüftermin notieren. Steht dort ein konkreter Kauf, gehört auch dessen frühester realistischer Termin in die Liste. Eine kleine Zeitreserve zwischen Auszahlung und Rechnung verhindert, dass Deine Planung von einer punktgenauen Weiterüberweisung abhängt.
| Deine Situation | Was Du mit der Stufe prüfen kannst |
|---|---|
| Kein absehbarer Bedarf | Neue Laufzeit und aktuelle Vertragsbedingungen vergleichen |
| Eine Ausgabe rückt näher | Betrag verfügbar halten statt automatisch neu binden |
| Die Reserve wurde gebraucht | Prüfen, ob der frei werdende Betrag die Reserve auffüllen soll |
Die Leiter verteilt auch die Zeitpunkte neuer Zinsvereinbarungen
Bei jeder Wiederanlage vereinbarst Du einen neuen Zinssatz. Steigen die angebotenen Zinsen, profitiert zunächst nur der neu angelegte Teil davon. Die übrigen Verträge behalten ihre vereinbarte Verzinsung bis zum Ende ihrer Laufzeit. Fallen die Zinsen, gilt dieselbe Logik: Neue Stufen können niedriger verzinst werden, ältere laufen zu ihren bisherigen Bedingungen weiter.
Das verteilt Deine Neuabschlüsse auf verschiedene Zeitpunkte. Daraus folgt keine Garantie, dass eine Leiter mehr Zinsen bringt als eine einzige Laufzeit. Die Antwort hängt von den bei jedem Abschluss verfügbaren Konditionen und Deiner tatsächlichen Verwendung der fälligen Beträge ab. Eine höhere Verzinsung für längere Laufzeiten darfst Du ebenfalls nicht voraussetzen.
Vergleiche deshalb zuerst gleiche Beträge, passende Laufzeiten und denselben Zinsbegriff. Achte zusätzlich darauf, wann Zinsen ausgezahlt werden und ob sie während einer mehrjährigen Anlage wieder verzinst werden. Ein nominaler Jahreszins allein erklärt noch nicht jeden Zahlungsstrom.
| Änderung am Markt | Bereits laufende Stufen | Neu anzulegende Stufe |
|---|---|---|
| Neue Angebote verzinsen höher | Vereinbarter Zins bleibt bestehen | Neue Konditionen lassen sich prüfen |
| Neue Angebote verzinsen niedriger | Vereinbarter Zins bleibt bestehen | Niedrigeres Angebot oder andere Bindung prüfen |
| Du brauchst das Geld | Vertragliche Bindung bleibt bestehen | Keine Wiederanlage erzwingen |
Lies die Verlängerung wie einen Teil Deines Zahlungsplans
Die Bedingungen unterscheiden sich konkret. In den deutschsprachigen VakifBank-Bedingungen vom 17. März 2026 sind reguläre Verfügungen während der Laufzeit ausgeschlossen. Ohne andere Weisung bis zwei Werktage vor Vertragsende wird um dieselbe Laufzeit zum dann gültigen Zins verlängert. Die Consorsbank beschreibt eine wählbare automatische Verlängerung, deren Einstellung spätestens drei Kalendertage vor Fälligkeit geändert werden kann. Das sind zwei Anbieterbeispiele, geprüft am 26. Oktober 2026.
Auch die Mindestanlage entscheidet über die Umsetzbarkeit. Die genannten VakifBank-Bedingungen verlangen 5.000 € je Termingeldanlage. Die 2.500-€-Stufen meines Zeitmodells lassen sich dort damit nicht so eröffnen. Suche also ein Angebot, das Deine Teilbeträge und Laufzeiten tatsächlich zulässt, oder ändere die Aufteilung. Vervielfache Dein Anlagevolumen nicht bloß, um eine Produktgrenze zu erfüllen.
| Feld | Deine konkrete Notiz |
|---|---|
| Beginn und Ende | Bestätigtes Anfangsdatum und Fälligkeitstag je Vertrag |
| Automatische Verlängerung | Aktiv oder inaktiv; neue Laufzeit bei Nichtstun |
| Letzter Änderungstermin | Frist, Kalender- oder Werktage und zulässiger Auftragsweg |
| Auszahlung | Zielkonto, Zinszahlung und tatsächliche Verfügbarkeit |
| Mindestanlage | Zulässiger Betrag für jede einzelne Stufe |
Vier Verträge sind nicht automatisch vier Sicherungsgrenzen
Die Anzahl Deiner Festgeldkonten sagt nichts über die Anzahl der geschützten Bankverbindungen aus. Nach der Darstellung der Bundesbank zur deutschen gesetzlichen Einlagensicherung beträgt der reguläre Schutz höchstens 100.000 € einschließlich Zinsansprüchen je Einleger und Bank. Rechne deshalb auch andere Einlagen bei derselben Bank in Deine Übersicht ein.
Für einen deutschen Vertrag prüfst Du den Informationsbogen für Einleger und das rechtlich verantwortliche Institut. Eine andere Produktbezeichnung oder eine zweite Benutzeroberfläche schafft für sich keine zusätzliche Bank. Bei einer ausländischen Anlage klärst Du das zuständige Sicherungssystem und die Vertragsunterlagen gesondert. Die Laufzeitenstaffelung ersetzt diese Prüfung nicht.
Die Sicherung einer Einlage und ihre vertragliche Verfügbarkeit sind außerdem verschiedene Fragen. Selbst wenn eine Einlage unter das zuständige Sicherungssystem fällt, wird ein gebundener Betrag dadurch nicht vor seiner normalen Fälligkeit zum Notgroschen.
| Frage | Worauf Du schaust |
|---|---|
| Wann kann ich regulär zugreifen? | Laufzeit, Auszahlungsregel und Verlängerung |
| Welches Institut schuldet mir das Geld? | Rechtlicher Bankname und Informationsbogen für Einleger |
| Wie viel liegt dort insgesamt? | Giro-, Tages-, Festgeld und zu berücksichtigende Zinsansprüche zusammen |
Dein erster Plan braucht vier Zeilen und zwei Erinnerungen
Lege eine Zeile pro Stufe an: Betrag, Vertragspartner, Fälligkeit und vorgesehene Verwendung. Ergänze den letzten Termin, an dem Du eine Verlängerung stoppen oder ändern kannst. Die erste Erinnerung legst Du so früh, dass Zeit für den Vergleich und die Bearbeitung bleibt. Die zweite kontrolliert, ob die Auszahlung oder neue Anlage wie beauftragt erfolgt ist.
Prüfe vor jedem Neuabschluss noch einmal Deine verfügbaren Rücklagen und anstehenden Ausgaben. Wenn das Geld inzwischen eine andere Aufgabe hat, darf die Leiter kleiner werden. Ihr Zweck ist, Deine Geldtermine übersichtlich zu machen. Ein lückenloses Muster im Kalender ist weniger wichtig als ein Betrag, der rechtzeitig für Deine Rechnung bereitsteht.
Starte deshalb mit der frühesten Ausgabe und dem Betrag, der bis dahin frei sein muss. Erst wenn dieser Bedarf und Deine sofort verfügbare Reserve gedeckt sind, verteilst Du das übrige Geld auf feste Laufzeiten. Genau daraus entsteht eine Festgeldleiter, die zu Deinem Plan passt.