Tagesgeld-Aktionszins vergleichen: Was kommt in zwölf Monaten wirklich heraus?
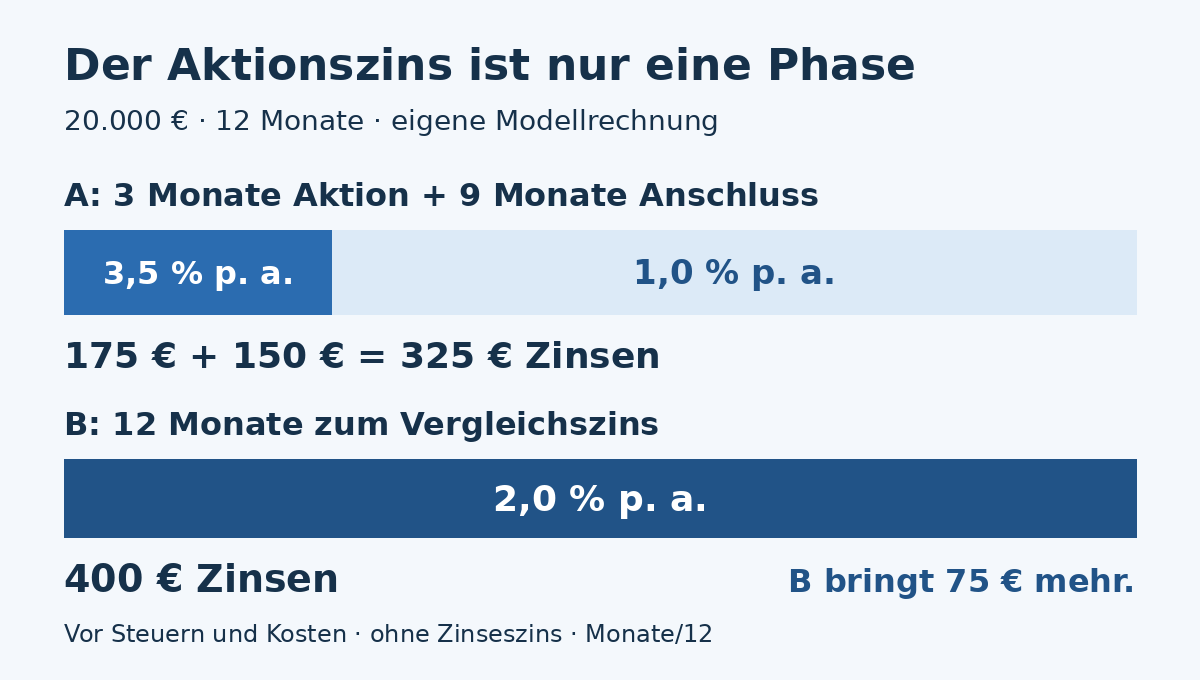
Ein hoher Tagesgeld-Aktionszins sagt Dir noch nicht, wie viel Zinsen nach zwölf Monaten auf Deinem Konto landen. Entscheidend sind auch die Dauer der Aktion, der Zins danach und Dein Anlagebetrag. Bei 20.000 € ergeben 3,5 % p. a. für drei Monate und anschließend 1 % p. a. in meiner Beispielrechnung 325 € Zinsen. Ein Angebot mit durchgehend 2 % p. a. bringt 400 €.
Ich vergleiche deshalb zuerst den Ertrag in Euro über denselben Zeitraum. Danach prüfe ich, ob die Konditionen zu Deinem Geld passen und was ein späterer Wechsel zusätzlich bringen würde. Du kannst das mit zwei Angeboten selbst durchrechnen.
So vergleichst Du den Tagesgeld-Aktionszins über zwölf Monate
Für den Vergleich verwende ich zwei erfundene Angebote. Die 20.000 € bleiben während des gesamten Zeitraums liegen. Ich rechne mit Monaten als Jahresanteilen, ohne Steuern, Gebühren und Zinseszins. Alle angenommenen Zinssätze bleiben innerhalb ihrer jeweiligen Phase gleich. Das ist eine übersichtliche Vergleichsrechnung; für den genauen Kontozins zählen später die Zinstage und Bedingungen Deiner Bank.
Bei Angebot A bekommst Du zunächst 3,5 % p. a. Das sind auf 20.000 € hochgerechnet 700 € pro Jahr. Die Aktion dauert aber nur drei Monate: Für diese Phase sind es 175 €. Die übrigen neun Monate zu 1 % bringen weitere 150 €.
| Angebot und Zeitraum | Rechnung | Zinsen |
|---|---|---|
| A: erste 3 Monate | 20.000 € × 3,5 % × 3/12 | 175 € |
| A: folgende 9 Monate | 20.000 € × 1 % × 9/12 | 150 € |
| A: zusammen | 175 € + 150 € | 325 € |
| B: gesamte 12 Monate | 20.000 € × 2 % | 400 € |
Die zwei Zinsphasen findest Du auch in echten Angeboten. Die Konditionsseite der ING unterscheidet beispielsweise zwischen einer befristeten Aktion und dem anschließenden variablen Zinssatz. Ich übernehme hier keine tagesaktuelle Bankenrangliste: Für Deinen Vergleich brauchst Du die Konditionen, die bei Deiner Eröffnung gelten.
Die einfache Formel – und der entscheidende Anschlusszins
Für zwölf Monate lautet die Rechnung: Anlagebetrag × (Aktionszins × Aktionsmonate/12 + Anschlusszins × restliche Monate/12). Du gewichtest die beiden Jahreszinssätze mit ihrer tatsächlichen Dauer. Im Beispiel sind das 3,5 % × 3/12 + 1 % × 9/12 = 1,625 % des angelegten Betrags.
Mit meinem Rechner kannst Du Deinen Anlagebetrag, den Aktionszins, die Aktionsdauer, den angenommenen Zins danach und den Vergleichszins einsetzen. Ändere vor allem den Anschlusszins: Ein heute variabler Satz ist keine Zusage für die nächsten neun Monate.
Was bleibt vom Aktionszins über zwölf Monate?
Vergleiche Aktions- und Anschlusszins mit einem durchgehenden Zinssatz. Das erfundene Beispiel verzinst 20.000 € drei Monate mit 3,5 % und die folgenden neun Monate mit 1 % pro Jahr. Der Vergleichszins beträgt durchgehend 2 %.
Betrag: 0 bis 1.000.000 Euro. Zinssätze: 0 bis 20 %. Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen. Aktionsdauer: ganze Zahl von 0 bis 12 Monaten.
Hier siehst Du das Ergebnis der Beispielwerte. Mit aktiviertem JavaScript kannst Du Betrag, Zinsen und Aktionsdauer ändern.
Bitte korrigiere die markierten Eingaben. Bis dahin sind die Ergebnisse ausgeblendet.
| Rechenschritt | Ergebnis |
|---|---|
| Zinsen der Aktionsphase (3 Monate) | 175,00 € |
| Zinsen der Anschlussphase (9 Monate) | 150,00 € |
| Aktionsangebot: Zinsen insgesamt | 325,00 € |
| Durchgehender Vergleichszins: Zinsen insgesamt | 400,00 € |
| Differenz: Aktionsangebot minus Vergleich | −75,00 € |
| Durchschnittszins des Aktionsangebots für zwölf Monate | 1,625 % p. a. |
| Anschlusszins für den Gleichstand | 1,5 % p. a. |
Das Aktionsangebot bringt in zwölf Monaten 75,00 € weniger Zinsen als der durchgehende Vergleichszins.
So rechnet das Modell: Der Zeitraum beträgt immer zwölf Monate. Jede Phase wird monatsanteilig mit Betrag × Jahreszins × Monate ÷ 12 gerechnet, ohne Zinseszins, vor Steuern und ohne Gebühren. Der Betrag und die eingegebenen Zinssätze bleiben in ihrer jeweiligen Phase unverändert. Zinsbeträge sind auf Cent gerundet; dadurch kann eine Summe oder Differenz der angezeigten Werte um 1 Cent abweichen.
Prüfe die Betragsgrenze der Aktion: Das Modell wendet den Aktionszins auf Deinen gesamten eingegebenen Betrag an. Gilt er nur bis zu einem Höchstbetrag, rechne die begünstigten und die übrigen Teilbeträge getrennt mit ihren jeweiligen Zinssätzen. Einen anderen Zeitraum als zwölf Monate bildet dieser Rechner nicht ab.
Deine Eingaben werden hier im Browser berechnet. Der Rechner speichert oder versendet sie nicht. Version 1.0.0.
Ab welchem Anschlusszins zieht Angebot A mit B gleich? Die ersten drei Monate liefern schon 175 €. Zu den 400 € aus Angebot B fehlen 225 €. Auf 20.000 € über neun Monate entspricht das 1,5 % p. a. Das ist die Grenze unter den genannten Annahmen.
| Angenommener Anschlusszins | Angebot A nach 12 Monaten | Unterschied zu B mit 400 € |
|---|---|---|
| 0,5 % p. a. | 250 € | 150 € weniger |
| 1,0 % p. a. | 325 € | 75 € weniger |
| 1,5 % p. a. | 400 € | gleich viel |
| 2,0 % p. a. | 475 € | 75 € mehr |
Brauchst Du das Geld früher? Dann ändert sich der Vergleich
Zwölf Monate sind nur dann der passende Maßstab, wenn das Geld auch zwölf Monate liegen soll. Für eine Zahlung in drei Monaten wäre Angebot A im Beispiel besser: Du nimmst die gesamte Aktion mit und brauchst den niedrigen Anschlusszins gar nicht.
Nach sechs Monaten liegt A ebenfalls noch vorn: 175 € aus der Aktion plus 50 € für die folgenden drei Monate ergeben 225 €. Bei B sind es 200 €. Erst nach siebeneinhalb Monaten sind beide mit jeweils 250 € gleichauf.
| Geld bleibt liegen für | Angebot A | Angebot B |
|---|---|---|
| 3 Monate | 175 € | 100 € |
| 6 Monate | 225 € | 200 € |
| 7,5 Monate | 250 € | 250 € |
| 12 Monate | 325 € | 400 € |
Lege deshalb zuerst fest, wann Du das Geld voraussichtlich brauchst. Mein Artikel über drei Zeitfenster für Dein Geld hilft Dir bei dieser Aufteilung. Für Versicherungen, Urlaub oder eine andere bekannte Jahreszahlung kannst Du außerdem mit monatlichen Rücklagen für Jahreskosten planen.
Ein Höchstbetrag kann den schönen Aktionszins verkleinern
Prüfe anschließend, für wie viel Geld die Aktion gilt. Ein hoher Zinssatz auf einen Teil Deines Guthabens ist etwas anderes als derselbe Satz auf den ganzen Betrag.
Zweites Rechenbeispiel: Du legst 30.000 € an. Nur die ersten 10.000 € erhalten drei Monate lang 3,5 % p. a.; der Rest bekommt 1 %. Nach der Aktion gilt 1 % für alles. So setzt sich der Jahresertrag zusammen:
| Teil der Rechnung | Zinsen |
|---|---|
| 10.000 € × 3,5 % × 3/12 | 87,50 € |
| 20.000 € × 1 % × 3/12 | 50,00 € |
| 30.000 € × 1 % × 9/12 | 225,00 € |
| Zusammen nach 12 Monaten | 362,50 € |
Würdest Du den Aktionszins versehentlich auf alle 30.000 € anwenden, kämen 487,50 € heraus. Du würdest den Ertrag um 125 € überschätzen. Übertrage in Deinen Vergleich deshalb immer auch die Betragsgrenze und den Zins für überschüssiges Guthaben.
Was bringt ein Wechsel nach der Aktion wirklich?
Du musst das Geld nach drei Monaten nicht bei Angebot A lassen. Für einen Wechsel zählt dann nur die Zeit ab diesem Zeitpunkt; die bereits verdienten 175 € sind in beiden Fällen vorhanden.
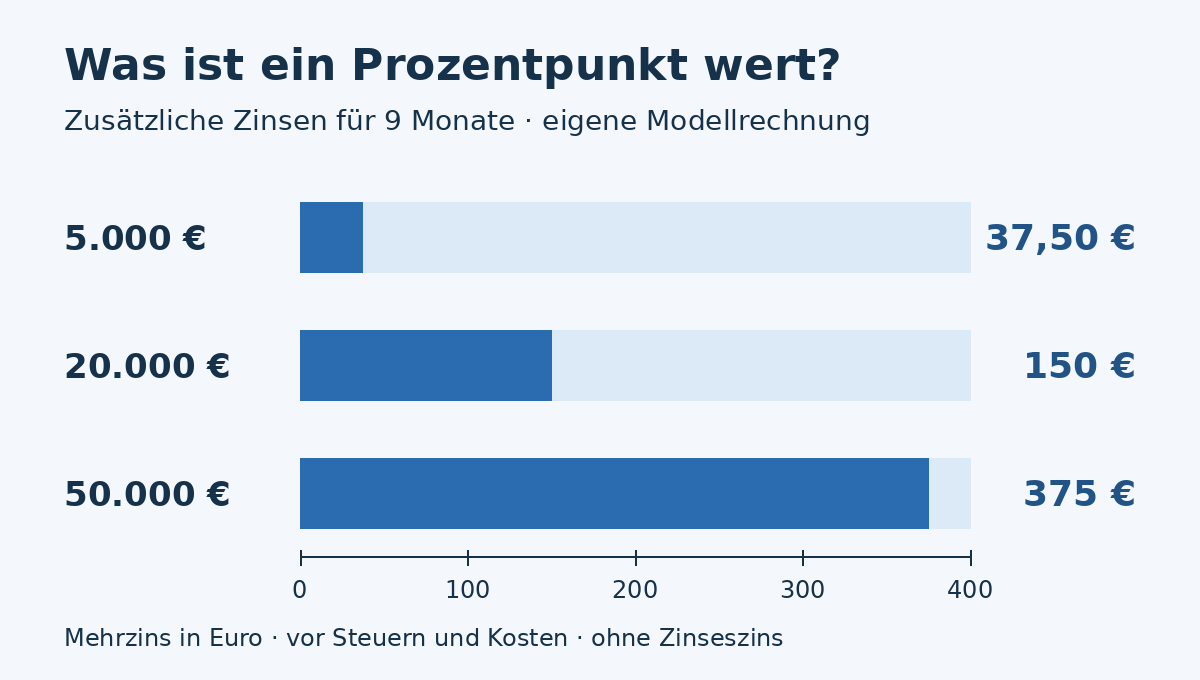
Angenommen, Du findest für die restlichen neun Monate 2 % statt 1 % p. a. Bei 20.000 € bringt der zusätzliche Prozentpunkt 150 € mehr Zinsen. Bleibt das Geld unverändert liegen, sind es insgesamt 325 €; mit dem Wechsel werden es 475 € vor Steuern und Kosten.
| Anlagebetrag | Zusätzliche Zinsen |
|---|---|
| 5.000 € | 37,50 € |
| 20.000 € | 150,00 € |
| 50.000 € | 375,00 € |
Davon ziehst Du mögliche Zusatzkosten und entgangene Zinsen während einer Übertragung ab. Auch Deine Zeit gehört zur Entscheidung. Ob Dir 37,50 € ein weiteres Konto samt Legitimation und Verwaltung wert sind, kannst nur Du entscheiden. Ein künftiges Anschlussangebot solltest Du erst mit seinen dann verfügbaren Konditionen einrechnen.
Diese Bedingungen prüfe ich vor dem Eröffnen
Der höchste errechnete Ertrag hilft Dir nur, wenn Du die Voraussetzungen erfüllst. Übertrage die folgenden Angaben direkt aus den Bankbedingungen in Deinen Vergleich:
| Prüfpunkt | Was Du klärst |
|---|---|
| Beginn und Ende | Läuft die Aktion ab Eröffnung oder ab Geldeingang? Notiere das konkrete Enddatum und setze eine Erinnerung davor. |
| Teilnahme | Gilt die Aktion für Dich als Neukunde, für neues Geld oder nur zusammen mit einem anderen Konto? |
| Guthabengrenze | Welcher Betrag erhält den Aktionszins, und welcher Zins gilt darüber? |
| Gutschrift und Kosten | Wann werden Zinsen gutgeschrieben? Welche Gebühren entstehen durch das Konto oder notwendige Zusatzprodukte? |
| Zugang und Sicherung | Auf welches Referenzkonto kannst Du auszahlen? Welche Bank führt das Guthaben und welches Einlagensicherungssystem ist zuständig? |
Eine Frist ab Eröffnung ist praktisch relevant: Überweist Du erst Wochen später, bleibt Dir weniger Zeit mit dem Aktionszins. Die oben verlinkte ING-Konditionsseite nennt einen solchen Beginn ab Eröffnung und eine taggenaue Zinsberechnung. Prüfe außerdem die Zinsgutschrift. Monatlich gutgeschriebene, liegen gelassene Zinsen können selbst Zinsen bringen; mein einfacher Vergleich lässt diesen Zinseszins weg.
Für den gesetzlichen Schutz zählt im deutschen Regelwerk die Bank hinter dem Konto. Die Bundesbank erklärt die Einlagensicherung bis regelmäßig 100.000 € je Einleger und Bank einschließlich Zinsansprüchen. Mehrere Konten bei derselben Bank werden zusammengerechnet. Auch verschiedene Marken können dieselbe Bank sein; der gesetzliche Informationsbogen für Einleger sieht genau diese Angabe vor. Eine hohe Aktionszinsgrenze ist deshalb keine entsprechend hohe gesetzliche Sicherungsgrenze.
Vergleiche brutto – plane den Steuerabzug mit ein
Die Rechnungen zeigen Zinsen vor Steuern. Für in Deutschland steuerpflichtige private Kapitalerträge beträgt der Sparer-Pauschbetrag nach § 20 Absatz 9 EStG 1.000 € pro Jahr beziehungsweise 2.000 € bei zusammen veranlagten Ehegatten. Er gilt für Deine entsprechenden Kapitalerträge insgesamt.
| Deine Situation | Nächster Schritt |
|---|---|
| Pauschbetrag noch verfügbar | Prüfe, welcher Teil Deines Freistellungsauftrags zur neuen Bank gehört. |
| Mehrere Banken | Prüfe bestehende Aufträge zusammen. Der zulässige Gesamtbetrag wächst durch ein weiteres Konto nicht. |
Das Bundesportal erläutert den Freistellungsauftrag und seine Verteilung auf mehrere Institute. Wie viel nach einem Steuerabzug bleibt, hängt von Deiner Situation ab. Ob Dein verzinstes Geld zugleich an Kaufkraft gewinnt, ist eine weitere Rechnung; die zeige ich Dir unter Kaufkraft trotz Zinsen.
Mein nächster Schritt wäre konkret: Lege zwei Angebote nebeneinander und notiere Betrag, Zeitraum, Aktionszins, Enddatum, Anschlusszins und Betragsgrenze. Rechne den Ertrag für Deinen Zeitraum aus. Dann weißt Du, welchen Vorteil Du mitnimmst und an welchem Datum Du neu vergleichen solltest.