Ausschüttend oder thesaurierend: Was passt zu Deinem ETF-Sparplan?
Wenn Du Deinen ETF-Sparplan zum Vermögensaufbau nutzt und die Erträge ohnehin wieder anlegen willst, ist ein thesaurierender ETF die einfachere Lösung. Soll das Geld dagegen tatsächlich auf Deinem Konto ankommen und für Ausgaben bereitstehen, passt eine ausschüttende Anteilsklasse zu diesem Zweck. Die Ausschüttung macht Dich für sich genommen aber keinen Euro reicher.
Die entscheidende Frage lautet deshalb: Was soll mit den Erträgen passieren? Ich zeige Dir den Unterschied an einem Zweijahresbeispiel. Dabei trenne ich Fondsvermögen, ausgezahltes Geld und gekaufte Anteile. Genau diese Trennung verhindert, dass Du einen niedrigeren Anteilspreis mit schlechterer Rendite verwechselst oder Ausschüttungen doppelt zählst.
| Dein Plan | Passende Richtung | Darauf kommt es an |
|---|---|---|
| Erträge bleiben langfristig investiert | Thesaurierend | Du organisierst keine separate Wiederanlage der Ausschüttungen. |
| Auszahlungen finanzieren laufende Ausgaben | Ausschüttend | Plane mit veränderlichen Beträgen und den tatsächlichen Zahlungsterminen. |
| Du willst Ausschüttungen selbst verteilen | Ausschüttend kann passen | Lege vorher fest, welcher Teil investiert bleibt und welcher als Cash dient. |
Was bedeutet ausschüttend, was bedeutet thesaurierend?
Ein ausschüttender ETF zahlt Erträge an seine Anleger aus. Bei einem Aktien-ETF können dahinter beispielsweise Dividenden der gehaltenen Unternehmen stehen. Das Geld landet über Deine Depotbank auf Deinem Verrechnungskonto. Ausschüttungshöhe und Rhythmus ergeben sich aus dem jeweiligen Fonds; eine bestimmte Zahlung solltest Du nicht allein aus der Bezeichnung „ausschüttend“ ableiten.
Ein thesaurierender ETF behält seine Erträge im Fonds und legt sie dort wieder an. Du bekommst deshalb nicht laufend neue ETF-Anteile ins Depot eingebucht. Die Wiederanlage findet innerhalb des Fonds statt und schlägt sich im Anteilwert nieder. Deine Stückzahl verändert sich durch diese Thesaurierung selbst nicht.
Diese beiden Varianten gibt es sogar innerhalb desselben Fonds. Ein konkretes Beispiel sind die deutschsprachigen Basisinformationsblätter der thesaurierenden und der ausschüttenden Anteilsklasse des Vanguard FTSE All-World UCITS ETF. Dort ist die jeweilige Ertragsverwendung beschrieben. Für die Entscheidung prüfst Du die genaue Anteilsklasse und ISIN, nicht bloß den Namen des Index.
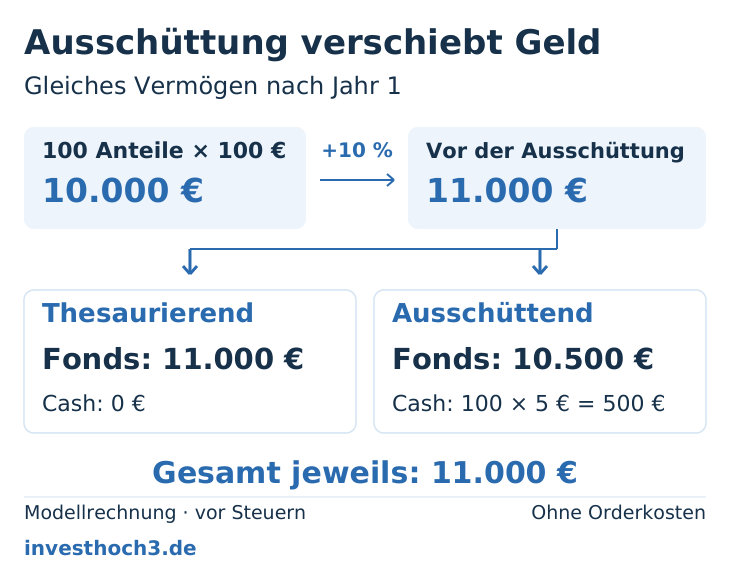
Eine Ausschüttung ist kein Bonus auf Deinen Depotwert
Für meine Rechnung starten beide Varianten mit 100 Anteilen zu je 100 Euro, also 10.000 Euro. Ich setze eine Gesamtrendite von 10 Prozent pro Jahr an. Laufende Fondskosten sind darin bereits berücksichtigt. Persönliche Steuern bleiben außen vor; Orderkosten kommen erst im Gebührenbeispiel dazu. Der Ausschütter zahlt jeweils am Jahresende 5 Euro je gehaltenem Anteil. Für die Wiederanlage sind Bruchstücke möglich. Das sind bewusst einfache Modellannahmen.
Nach dem ersten Jahr stehen vor der Auszahlung 11.000 Euro im Fonds. Der Ausschütter überweist 500 Euro. Im Fonds bleiben 10.500 Euro, auf Deinem Konto liegen 500 Euro. Der Thesaurierer behält die gesamten 11.000 Euro im Fonds. Dein Gesamtvermögen beträgt in beiden Fällen 11.000 Euro.
Der Wert je ausschüttendem Anteil fällt dabei rechnerisch von 110 auf 105 Euro. Die BVI-Methode zur Wertentwicklungsberechnung erläutert diesen Zusammenhang zwischen Ausschüttung, Anteilwert und Wiederanlage. Gemeint ist der Fondsanteilwert; ein gleichzeitig beobachteter Börsenkurs wird zusätzlich von Marktbewegungen und Handel beeinflusst.
| Nach der Ausschüttung | Thesaurierend | Ausschüttend, Geld behalten |
|---|---|---|
| Anteile | 100 | 100 |
| Wert je Anteil | 110,00 € | 105,00 € |
| Fondsvermögen | 11.000,00 € | 10.500,00 € |
| Auszahlung auf dem Konto | 0,00 € | 500,00 € |
| Gesamtvermögen | 11.000,00 € | 11.000,00 € |
Jahr 2: Liegen lassen, ausgeben oder wieder anlegen?
Jetzt wird die Verwendung des Geldes entscheidend. Der thesaurierende ETF wächst im zweiten Modelljahr erneut um 10 Prozent: Aus 11.000 werden 12.100 Euro. Du hältst weiterhin 100 Anteile, nun zu je 121 Euro.
Beim Ausschütter steigt der Anteilwert von 105 auf 115,50 Euro vor der zweiten Auszahlung. Nach 5 Euro Ausschüttung je Anteil bleiben 110,50 Euro je Anteil im Fonds. Daraus ergeben sich drei unterschiedliche Ergebnisse:
Du lässt die Ausschüttungen unverzinst liegen
Deine 100 Anteile sind am Ende 11.050 Euro wert. Dazu kommen 500 Euro aus dem ersten und 500 Euro aus dem zweiten Jahr auf Deinem Konto: insgesamt 12.050 Euro. Zum Thesaurierer fehlen 50 Euro. Genau die entstehen daraus, dass die ersten 500 Euro das zweite Wachstumsjahr nicht mitmachen. Die zweite Ausschüttung kommt erst am Ende des Vergleichs und verpasst hier kein weiteres Anlagejahr.
Wenn Du die Ausschüttungen ausgibst, gehören Dir am Ende ebenfalls Fondsanteile für 11.050 Euro. Die ausgezahlten 1.000 Euro hast Du verbraucht. Das kann genau Dein Ziel sein. Ich würde diese Ausgaben aber nicht als Verlust des ETF verbuchen: Du hast Geld für Deinen Alltag verwendet. Ein Vergleich nur der verbliebenen Depotwerte vermischt sonst Anlageergebnis und Konsum.
| Nach zwei Jahren | Fonds | Cash | Noch vorhanden | Bereits ausgegeben |
|---|---|---|---|---|
| Thesaurierend | 12.100 € | 0 € | 12.100 € | 0 € |
| Ausschüttungen behalten, 0 % Zins | 11.050 € | 1.000 € | 12.050 € | 0 € |
| Ausschüttungen ausgeben | 11.050 € | 0 € | 11.050 € | 1.000 € |
| Sofort vollständig wieder anlegen, ohne Orderkosten | 12.100 € | 0 € | 12.100 € | 0 € |
Du legst jede Ausschüttung sofort vollständig wieder an
Nach der ersten Auszahlung kaufst Du für 500 Euro zusätzliche Anteile zum Wert von 105 Euro: Das sind 4,761905 Stück. Im zweiten Jahr besitzt Du deshalb rund 104,761905 Anteile. Die nächste Auszahlung beträgt rund 523,81 Euro, weil nun auch die zusätzlich gekauften Anteile ausschütten.
Legst Du auch dieses Geld vollständig wieder an, hältst Du am Ende rund 109,502262 Anteile zu je 110,50 Euro. Mit ungerundeten Stückzahlen gerechnet sind das 12.100 Euro. Die angezeigten Stückzahlen sind auf sechs Nachkommastellen gerundet. Mehr Anteile beim Ausschütter und ein höherer Anteilwert beim Thesaurierer führen hier zum gleichen Gesamtwert.
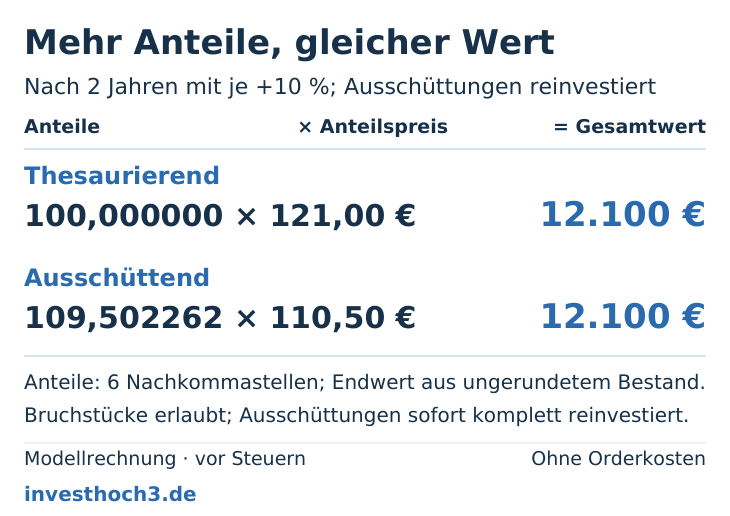
„Nur der Thesaurierer hat einen Zinseszinseffekt“ greift deshalb zu kurz. Auch beim Ausschütter arbeiten wiederangelegte Erträge weiter. Du musst die Wiederanlage allerdings organisieren, während sie beim Thesaurierer im Fonds passiert. Lässt Du das Geld dauerhaft auf dem Verrechnungskonto, vergleichst Du dagegen ein vollständig investiertes Depot mit einer Mischung aus ETF und Cash.
Für einen laufenden Sparplan kommt noch Deine monatliche Rate hinzu. Sie ändert nichts am Prinzip: Jede Einzahlung kauft Anteile, jede Ausschüttung stellt Dich vor eine neue Verwendungsentscheidung. Ich rechne hier mit einer Anfangsanlage, damit diese Zahlungsströme getrennt sichtbar bleiben. Die Grundlagen zur Fondsauswahl findest Du in meinem ETF-Einstieg für Anfänger.
Was Gebühren bei der Wiederanlage verändern
Eine externe Wiederanlage kann Geld kosten. Für mein Beispiel setze ich frei gewählte 1,50 Euro pro Kauf an. Diese Gebühr geht jeweils von der Ausschüttung ab. Im ersten Jahr werden somit 498,50 statt 500 Euro investiert. Nach dem zweiten Jahr bleiben 12.096,85 Euro statt 12.100 Euro.
Die Differenz von 3,15 Euro besteht aus zwei Gebühren von zusammen 3 Euro und 15 Cent entgangener Entwicklung auf die erste Gebühr. Bei anderen Beträgen, Ausführungshäufigkeiten oder Gebührenmodellen verändert sich das Ergebnis. Deshalb hilft Dir der konkrete Preis Deiner Wiederanlage mehr als die pauschale Aussage, Ausschütter seien immer teuer.
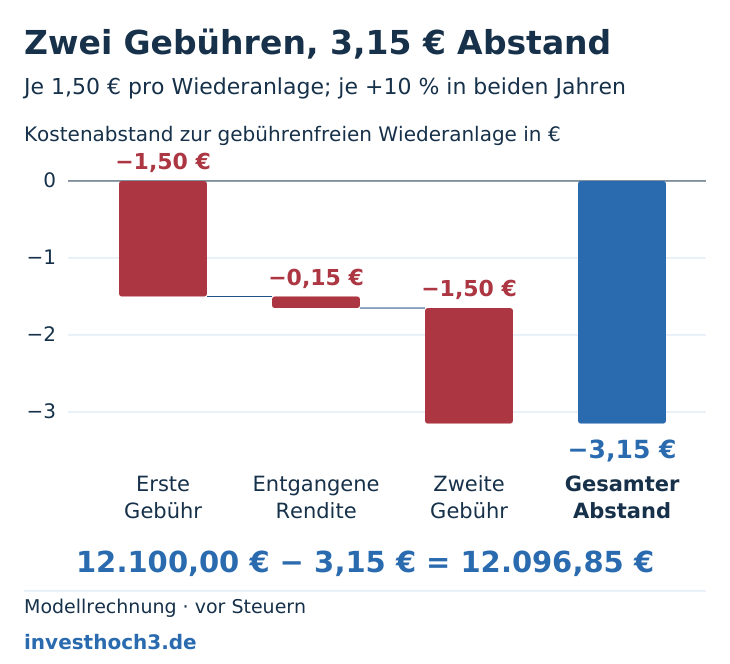
| Bestandteil | Wirkung bis Ende Jahr 2 |
|---|---|
| Gebühr der ersten Wiederanlage | 1,50 € |
| 10 % entgangene Entwicklung auf diese 1,50 € | 0,15 € |
| Gebühr der zweiten Wiederanlage | 1,50 € |
| Gesamter Abstand zur gebührenfreien Variante | 3,15 € |
Prüfe bei Deinem Broker, ob Ausschüttungen automatisch wiederangelegt werden können, ob Du die Funktion aktivieren musst und welche Wertpapiere und Mindestbeträge dazugehören. Die ING erklärt beispielsweise ihre Wiederanlage im Bereich Wertpapiersparen. Daraus folgt aber keine Aussage über die Bedingungen Deines eigenen Depots.
Automatische Wiederanlage beim Broker und Thesaurierung im Fonds sind zwei verschiedene Abläufe. Beim Broker kommt erst Geld auf Dein Konto und anschließend eine neue Kaufabrechnung. Beim Thesaurierer bleibt der Ertrag im Fonds. Vergleiche auch die Kosten Deiner regulären Sparrate: Mein ETF-Sparplan-Kostencheck zeigt, wie Ausführungsgebühren ins Verhältnis zur Rate gesetzt werden.
Wiederanlage bedeutet auch: Mehr Geld bleibt im Markt
Im bisherigen Beispiel ging es zweimal nach oben. Daraus würde ich keine Regel ableiten, dass Wiederanlage nach zwei Jahren immer das höhere Vermögen liefert. Die zusätzlichen 500 Euro aus der ersten Auszahlung nehmen auch an Verlusten teil.
Ich ändere deshalb nur die Rendite des zweiten Jahres. Das erste Jahr bleibt bei plus 10 Prozent. Verglichen werden weiterhin vollständige Wiederanlage und unverzinst aufbewahrte Ausschüttungen, ohne Orderkosten. Bei minus 10 Prozent im zweiten Jahr endet die Wiederanlage mit 9.900 Euro. Mit behaltenem Cash sind noch 9.950 Euro vorhanden.
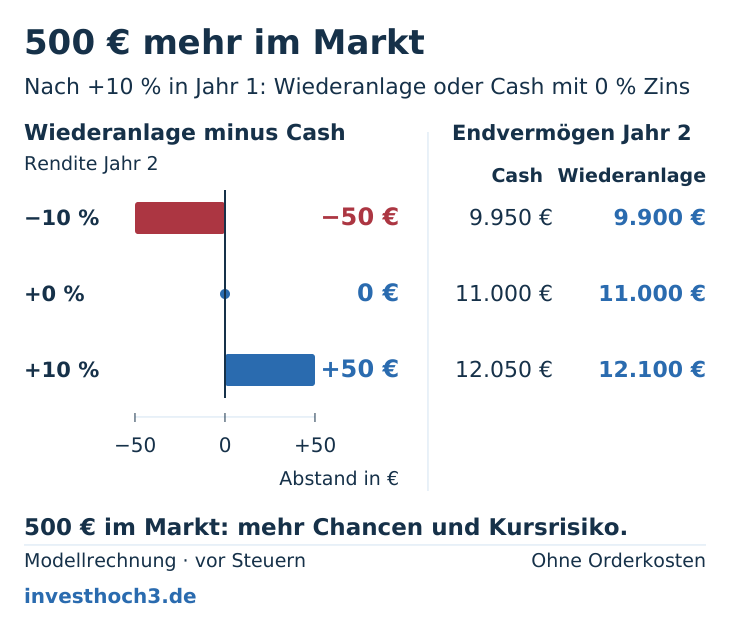
| Rendite in Jahr 2 | Ausschüttungen als Cash, 0 % Zins | Vollständig wiederangelegt | Wiederanlage minus Cash |
|---|---|---|---|
| −10 % | 9.950 € | 9.900 € | −50 € |
| 0 % | 11.000 € | 11.000 € | 0 € |
| +10 % | 12.050 € | 12.100 € | +50 € |
Der Unterschied ist jeweils 500 Euro × Rendite des zweiten Jahres. Cash nimmt an dieser Kursbewegung nicht teil. Dafür kann unverzinstes Geld Kaufkraft verlieren. Entscheide also zuerst, welcher Betrag überhaupt in Deinen Aktien-ETF gehört. Wie sich Kursschwankungen einordnen lassen, erkläre ich im Artikel über Volatilität.
Kann ich Ausschüttungen einfach zur nächsten Sparrate addieren?
Ja, Du kannst ausgezahltes Geld für weitere ETF-Käufe verwenden. Damit verfolgst Du denselben Zweck wie bei einer separaten Wiederanlage: Das Geld soll zurück ins Depot. Es ist aber nicht automatisch derselbe zeitliche Ablauf wie in meiner Rechnung. Hier wird jede Auszahlung sofort wieder investiert. Wartest Du bis zur nächsten Sparplanausführung, liegt das Geld zwischenzeitlich auf dem Konto.
Notiere Dir deshalb Auszahlung, verfügbaren Nettobetrag und nächsten Kauf zusammen. Eine erhöhte Sparrate darf anschließend nicht unbeabsichtigt dauerhaft weiterlaufen, wenn Du eigentlich nur eine einzelne Ausschüttung investieren wolltest. Der richtige Ablauf hängt davon ab, welche Änderungen und Einmalkäufe Dein Broker anbietet.
| Weg | Was Du organisierst |
|---|---|
| Thesaurierender Fonds | Keine separate Auszahlung und kein anschließender Kauf aus dieser Auszahlung. |
| Automatische Wiederanlage beim Broker | Aktivierung und Bedingungen prüfen; Abrechnung und verbliebenes Cash kontrollieren. |
| Eigener Kauf oder angepasste Sparrate | Nettobetrag, Kaufzeitpunkt, Gebühren und gegebenenfalls Rücksetzen der Rate festlegen. |
Für den Vergleich zweier Anteilsklassen schaue ich außerdem auf die Gesamtrendite mit derselben Wiederanlageannahme. Ein reiner Chart der Anteilspreise lässt ausgezahltes Geld außen vor. Die BVI-Methode bezieht Ausschüttungen durch rechnerische Wiederanlage ein. Deine persönliche Rechnung kann davon abweichen, etwa weil Du Geld ausgegeben hast oder bei Dir zusätzliche Kaufkosten und Steuern angefallen sind.
Steuern in Deutschland: Thesaurierend heißt nicht steuerfrei
Die bisherige Rechnung betrachtet das Vermögen vor Deinen persönlichen Steuern. Für ein Depot mit deutscher Besteuerung gehören nach § 16 Investmentsteuergesetz Ausschüttungen, Vorabpauschalen und Veräußerungsgewinne zu den Investmenterträgen. Auch ohne Auszahlung können also steuerpflichtige Erträge entstehen.
Nach § 18 Investmentsteuergesetz werden Ausschüttungen bei der Ermittlung der Vorabpauschale berücksichtigt. Ob eine Vorabpauschale entsteht, hängt unter anderem von den gesetzlichen Berechnungsgrößen und der Wertentwicklung ab. „Ausschüttend bedeutet keine Vorabpauschale“ ist deshalb ebenso falsch wie „thesaurierend bedeutet keine laufenden Steuern“.
| Wo nachsehen? | Was klären? |
|---|---|
| Basisinformationsblatt und Fondsunterlagen | Richtige ISIN, Ertragsverwendung und Ausschüttungsrhythmus. |
| Brokerbedingungen | Wiederanlage aktivierbar? Mindestbetrag, Kosten und Ausführungstermin? |
| Verrechnungskonto und Steuerunterlagen | Welche Beträge bleiben nach dem tatsächlichen Steuerabzug verfügbar? |
| Eigener Haushaltsplan | Werden die Erträge ausgegeben, als Reserve behalten oder langfristig investiert? |
Meine praktische Konsequenz: Prüfe Deinen Freistellungsauftrag und halte auf dem Verrechnungskonto die für Deinen Steuerabzug nötige Liquidität bereit. Eine Ausschüttung ist nicht automatisch vollständig für den nächsten Kauf verfügbar. Die deutschen Regeln lassen sich außerdem nicht auf ein österreichisch oder schweizerisch besteuertes Depot übertragen.
So prüfst Du Deine Ausschüttungen mit meinem Arbeitsblatt
Wenn Du die gleichen Anteile über einen Zeitraum unverändert hältst und die Ausschüttungen außerhalb der Anlage behältst, kannst Du mein kostenloses Arbeitsblatt für Ausschüttung und Gesamtergebnis als PDF herunterladen. Es braucht weder Anmeldung noch Newsletter. Alternativ nutzt Du den Gesamtrendite-Rechner im REIT-Artikel; die Rechnung dort gilt für unveränderte Anteile und passt auch zu diesem ETF-Beispiel.
| Feld | Betrag |
|---|---|
| Anfangswert der unveränderten Anteile | 10.000 € |
| Endwert nur der Anteile | 11.050 € |
| Erhaltene Ausschüttungen über beide Jahre | 1.000 € |
| Zusätzliche externe Kosten | 0 € |
Trage als Endwert nur den Wert der Anteile ein. Würdest Du dort bereits die 12.050 Euro einschließlich Cash einsetzen und anschließend noch einmal 1.000 Euro Ausschüttungen addieren, wäre dasselbe Geld doppelt enthalten. Die 20,5 Prozent sind das Ergebnis des gesamten Zweijahreszeitraums, keine Jahresrendite.
Die Varianten mit Wiederanlage gehören nicht in dieses einfache Arbeitsblatt: Dort verändert sich die Stückzahl, und die wieder angelegten Auszahlungen stecken bereits im späteren Fondsvermögen. Auch bei einem echten Sparplan mit weiteren Käufen reicht ein bloßer Anfang-Ende-Vergleich nicht für eine aussagekräftige persönliche Rendite.
| Rechenschritt | Ergebnis |
|---|---|
| 11.050 € − 10.000 € + 1.000 € − 0 € | 2.050 € Gesamtergebnis |
| 2.050 € ÷ 10.000 € × 100 | 20,5 % über zwei Jahre |
Meine Entscheidungshilfe für Deinen ETF-Sparplan
Für den reinen Vermögensaufbau würde ich mit dem Thesaurierer beginnen: Er erledigt die Wiederanlage im Fonds, und Du kannst Dich auf Sparrate, Anlagedauer und die passende Aktienquote konzentrieren. Willst Du Auszahlungen bewusst nutzen oder selbst verteilen, hat ein Ausschütter einen klaren Zweck. Lege dann gleich fest, was mit dem Geld passiert.
Entscheide zuerst über diesen Ablauf und vergleiche danach die konkreten Anteilsklassen samt Kosten. Ein höherer Stückpreis, mehr Anteile oder eine sichtbare Überweisung ersetzen den Blick auf das gesamte Vermögen nicht. Für die Frage, woher Dividenden kommen und warum auch dort eine Auszahlung kein zusätzlicher Gewinn ist, lies meinen Artikel Aktien und Dividenden: Wie funktioniert das mit der Dividende?.