Investmentjournal führen: So dokumentierst Du Anlageentscheidungen
Ein Investmentjournal hält vor einer Anlageentscheidung fest, warum Du handeln möchtest, welche Fakten dafür sprechen und unter welchen Bedingungen Du Deine Einschätzung überprüfst. Dafür genügt eine kurze Notiz pro Entscheidung. Entscheidend ist, dass Du sie vor der Order schreibst und später ergänzst, statt die damalige Begründung im Rückblick umzubauen.
„Ich wollte langfristig investieren“ erklärt einen konkreten Kauf noch nicht. Welchem Ziel sollte er dienen? Wie viel Geld durfte von dieser Anlage abhängen? Was hättest Du stattdessen machen können? Ich zeige Dir eine Struktur mit sechs Feldern und ein Zahlenbeispiel, in dem eine geplante Order eine selbst gesetzte Grenze überschreitet.
Was gehört in ein Investmentjournal?
Trenne in Deiner Notiz Fakten, Erwartungen und Regeln. „Der Fonds hält laut Bericht 60 Prozent Aktien“ ist eine überprüfbare Angabe mit Datenstand. „Die Aktien werden steigen“ ist eine Erwartung. „Ich prüfe den Fondsbericht erneut im April“ ist eine Handlung. Wenn diese drei Dinge zusammenrutschen, kannst Du später kaum erkennen, was sich verändert hat.
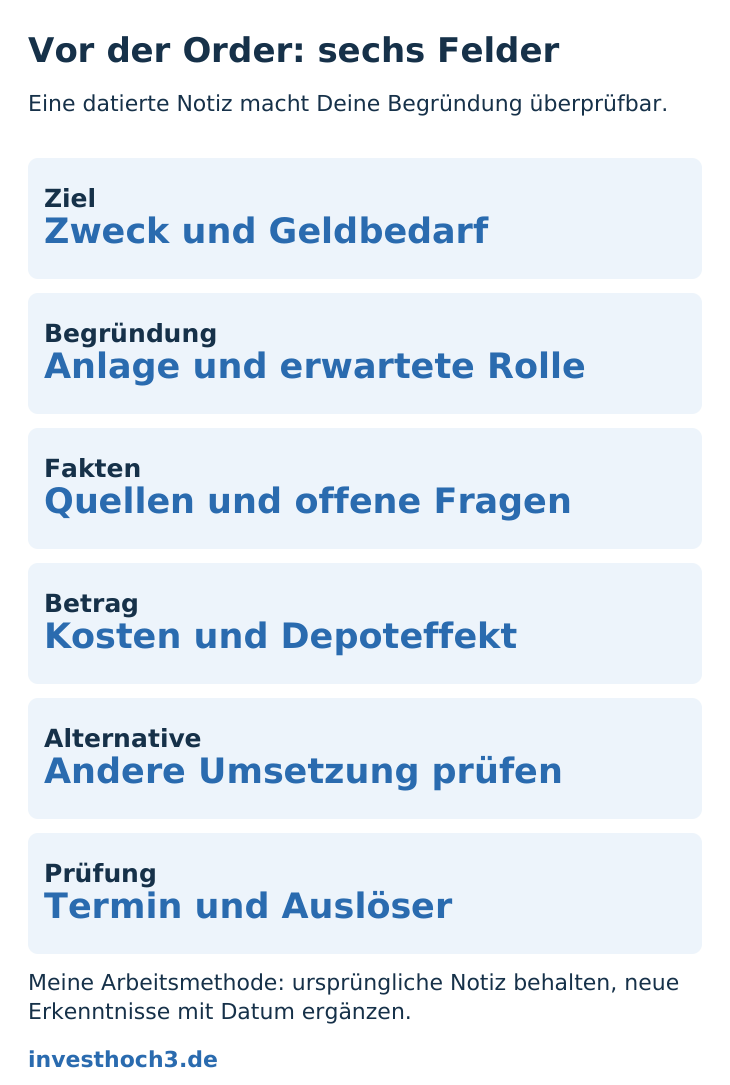
| Feld | Das schreibst Du auf |
|---|---|
| Ziel und Geldbedarf | Wofür ist das Geld gedacht, und wann brauchst Du es voraussichtlich? |
| Anlage und Begründung | Was kaufst Du konkret? Warum soll diese Anlage das Ziel unterstützen? |
| Fakten und offene Fragen | Welche Dokumente belegen die Begründung? Was ist noch ungeklärt? |
| Betrag, Kosten und Depoteffekt | Welche Gesamtausgabe planst Du? Wie verändert der Kauf Deine bestehenden Schwerpunkte? |
| Alternative | Welche andere Umsetzung oder welches Abwarten hast Du geprüft? |
| Prüftermin und Auslöser | Wann prüfst Du die Entscheidung wieder? Welche neue Information verlangt eine frühere Prüfung? |
Eine Tabellenkalkulation ist praktisch, wenn Du Einträge sortieren möchtest. Eine Textdatei oder ein Notizbuch funktioniert ebenfalls. Gib jedem Eintrag ein Datum und eine eindeutige Bezeichnung der Anlage, bei Wertpapieren beispielsweise die ISIN. Bewahre die ursprüngliche Notiz und füge spätere Erkenntnisse mit eigenem Datum hinzu.
Schreib eine Begründung, die Du später prüfen kannst
Eine Begründung muss mehr leisten als „gutes Unternehmen“ oder „günstiger ETF“. Beschreibe konkret, welche Rolle die Anlage erfüllen soll. Bei einem breit gestreuten Aktienfonds könnten Indexabdeckung, Kosten und die beabsichtigte Beteiligung an vielen Unternehmen dazugehören. Bei einer Einzelaktie brauchst Du zusätzlich eine eigene Prüfung des Unternehmens.
Zu jeder wichtigen Behauptung gehört eine Quelle. Für Fonds kannst Du unter anderem Basisinformationsblatt, Fondsbericht und Angaben des Anbieters verwenden. Die österreichische Finanzmarktaufsicht erklärt die Informationen im Basisinformationsblatt: Dazu gehören Risiken, Kosten und mögliche Wertentwicklungsszenarien. Solche Szenarien sind kein von Dir sicher erreichbares Ergebnis.
| Zu vage | Prüfbar formuliert |
|---|---|
| „Der ETF streut mein Depot.“ | Welche zusätzlichen Unternehmen oder Märkte kommen dazu? Welche Positionen halte ich schon? |
| „Die Aktie ist billig.“ | Welche Bewertung verwende ich, auf welchem Gewinn beruht sie, und welche Erwartung steckt dahinter? |
| „Das Risiko passt.“ | Welche Verluste oder anderen Probleme könnten meinen Geldbedarf gefährden? |
| „Das Angebot kostet wenig.“ | Welche Kaufgebühren und laufenden Produktkosten fallen bei meinem Betrag an? |
Wenn Du eine Frage noch nicht beantworten kannst, schreibe sie genau so auf. Ein leeres Faktenfeld lässt sich durch ein Adjektiv nicht schließen. Für die Bewertung einer Aktie kannst Du meinen KGV-Artikel mit Rechenbeispiel nutzen. Für zusätzliche Fonds hilft Dir der Artikel über ETF-Überschneidungen.
Rechenbeispiel: Passt die neue Order zur eigenen Grenze?
Für das folgende erfundene Beispiel beträgt das betrachtete Anlagevermögen 30.000 Euro einschließlich des Geldes, das für die Order bereitliegt. Davon stecken bereits 2.500 Euro in einer bestimmten Einzelaktie. Die Beispielperson hat vorher eine eigene Grenze von 10 Prozent für diese direkte Aktienposition festgelegt. Das ist eine frei gewählte Prüfregel für das Beispiel, keine Empfehlung für Dein Depot.
Geplant ist ein Nachkauf für 1.000 Euro. Gebühren und Kursänderungen während der Umsetzung lasse ich hier weg. Weil der Betrag aus dem bereits erfassten Geld stammt, bleibt der Gesamtwert für die Rechnung bei 30.000 Euro.
| Geprüfte Alternative | Wert der direkten Aktienposition | Anteil an 30.000 € |
|---|---|---|
| Kein Nachkauf | 2.500 € | 8,33 % |
| Nachkauf für 500 € | 3.000 € | 10,00 % |
| Nachkauf für 1.000 € | 3.500 € | 11,67 % |
Der geplante Kauf überschreitet die vorher festgelegte Grenze. Die Rechnung lautet 3.500 ÷ 30.000 × 100 = rund 11,67 Prozent. Bis zur Grenze fehlen vor dem Kauf nur 3.000 − 2.500 = 500 Euro. Damit hast Du einen konkreten Grund, die 1.000-Euro-Order erneut zu prüfen.
Prüfe auch bei einem kleineren Kauf die Bewertung und die Rolle der Aktie für Dein Ziel. Die Rechnung erfasst die direkte Position; dieselbe Aktie könnte zusätzlich in Deinen Fonds enthalten sein. Halte diese zusätzlichen Bestände als offene Frage fest.
Halte auch die verworfene Alternative fest
Ein Journal wird hilfreicher, wenn darin steht, womit Du Deinen Plan verglichen hast. Im Beispiel sind die Alternativen ein kleinerer Nachkauf und vorerst kein Nachkauf. Es könnte auch eine andere Umsetzung infrage kommen. Begründe Deine Wahl mit derselben Geldsumme und demselben Ziel.
| Eintrag | Ausgefülltes Beispiel |
|---|---|
| Geplante Handlung | 1.000 € Nachkauf einer bereits gehaltenen Einzelaktie. |
| Festgestelltes Problem | Direkte Position steigt von 8,33 % auf 11,67 %; eigene 10-%-Grenze wäre überschritten. |
| Alternativen | 500 € Nachkauf oder vorerst keine Order. |
| Noch zu klären | Bewertung, Unternehmensdaten, Kaufgebühren und zusätzliche Positionen derselben Aktie in Fonds. |
| Nächster Schritt | Offene Fragen bearbeiten und danach die konkrete Order neu beurteilen. |
Auch eine Entscheidung gegen eine Order verdient einen Eintrag. Sonst enthält Dein Journal später nur ausgeführte Käufe und lässt die Auswahl davor verschwinden. Für Sparpläne musst Du nicht jeden unveränderten Monat ausführlich neu begründen. Dokumentiere den ursprünglichen Plan und die Entscheidungen, bei denen Du Betrag, Anlage oder Regeln änderst.
Prüfe später den Prozess und das Ergebnis getrennt
Ein Gewinn allein beweist keine sorgfältige Entscheidung. Ein Verlust allein beweist ebenso wenig, dass jede damalige Annahme falsch war. Vergleiche bei der späteren Prüfung zuerst Deine ursprüngliche Begründung mit den verfügbaren Informationen. Betrachte danach das Ergebnis.
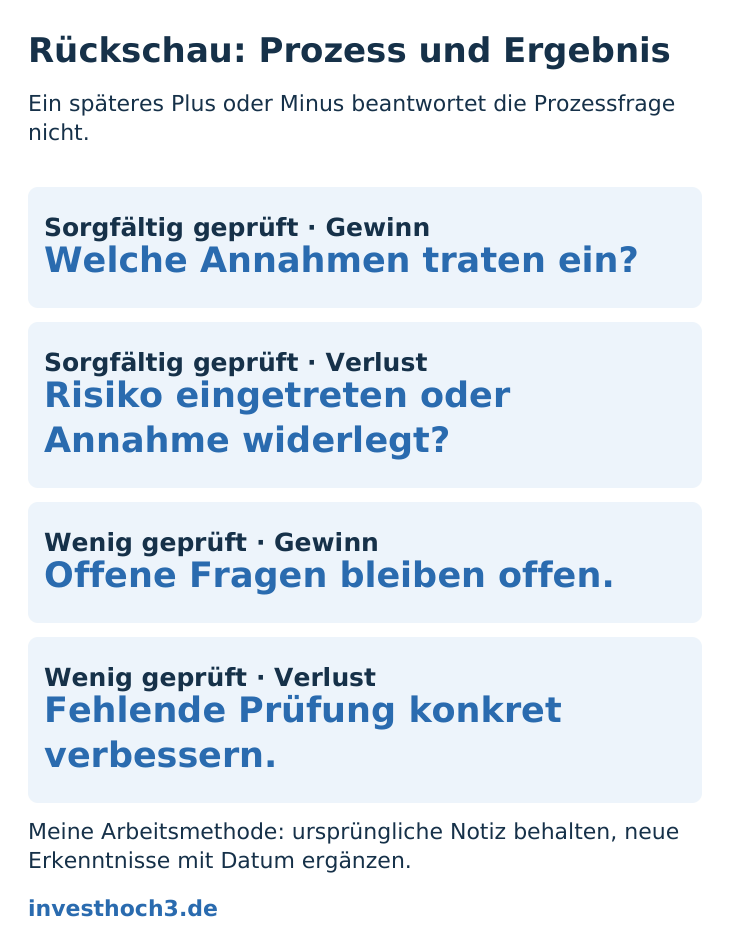
| Prozess und Ergebnis | Deine Auswertung |
|---|---|
| Sorgfältig geprüft, Gewinn | Was war belegbar? Welche Annahmen sind tatsächlich eingetreten? |
| Sorgfältig geprüft, Verlust | Welches bekannte Risiko trat ein? Welche Annahme wurde widerlegt? |
| Wenig geprüft, Gewinn | Welche offenen Fragen wären beim nächsten Kauf trotzdem zu klären? |
| Wenig geprüft, Verlust | Welche fehlende Prüfung lässt sich konkret verbessern? |
Formuliere eine Änderung als Handlung: „Beim nächsten Fondsvergleich notiere ich den Datenstand der Bestandsliste.“ Das ist brauchbarer als „Ich muss vorsichtiger sein“. Ändert sich Dein Geldbedarf, ergänze das im Journal ebenfalls. Mein Artikel Dein Geld braucht drei Zeitfenster hilft Dir dabei, Zahlungen, Reserve und langfristige Anlage auseinanderzuhalten.
Lege jetzt einen Eintrag für Deine nächste Anlageentscheidung an. Fülle die sechs Felder aus, prüfe den Betrag und notiere eine Alternative. Das Journal gibt Dir eine überprüfbare Grundlage, auf der Du später erkennst, was Du entschieden hast und was Du daran verbessern möchtest.