Volatilität berechnen: Standardabweichung mit einem Beispiel
Historische Volatilität berechnest Du als Standardabweichung vergangener Renditen. Du wandelst die Kurse zuerst in prozentuale Veränderungen um und misst anschließend deren Streuung um den Mittelwert. Mit den fünf erfundenen Schlusskursen 100, 102, 98, 101 und 99 Euro ergibt das vier Tagesrenditen und eine tägliche Stichprobenstandardabweichung von 3,29 Prozent.
Ich zeige Dir den vollständigen Rechenweg und die passenden Excel-Formeln. Danach kannst Du prüfen, warum eine andere Tabelle 2,85 Prozent ausgibt, weshalb der Durchschnitt der Tagesrenditen nicht die Gesamtrendite ist und warum zwei Anlagen trotz gleichem Endkurs unterschiedlich stark schwanken.
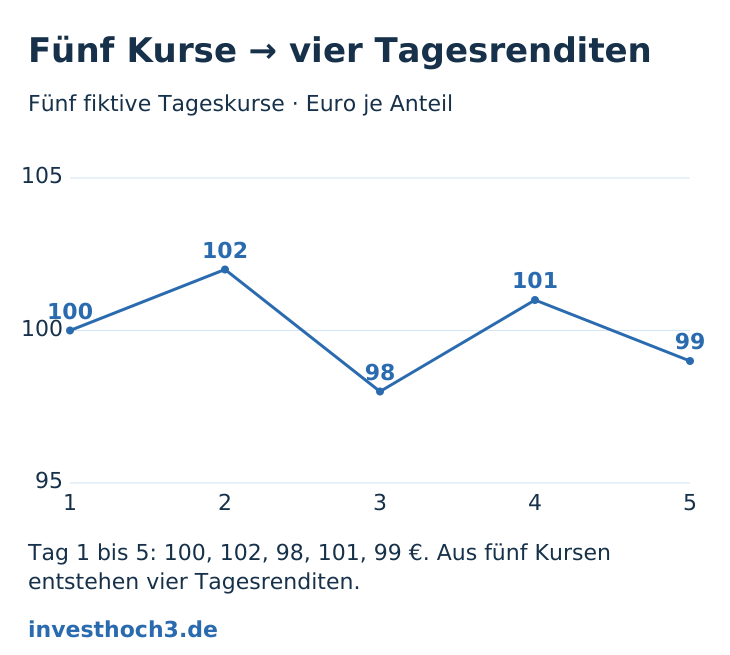
Die Datengrundlage: fünf Kurse, vier Renditen
Für mein Modell stehen die fünf Kurse für aufeinanderfolgende Handelstage. Alle Werte lauten auf Euro. Ausschüttungen, Gebühren und Kapitalmaßnahmen kommen in diesen erfundenen Reihen nicht vor. Ich rechne mit einfachen Tagesrenditen und annualisiere das Ergebnis nicht. Das Beispiel erklärt die Berechnung; vier Intervalle liefern keine belastbare Einschätzung des langfristigen Risikos einer echten Anlage.
| Beobachtung | Schlusskurs | Rendite seit dem vorherigen Kurs |
|---|---|---|
| Tag 1 | 100,00 € | Noch kein Intervall |
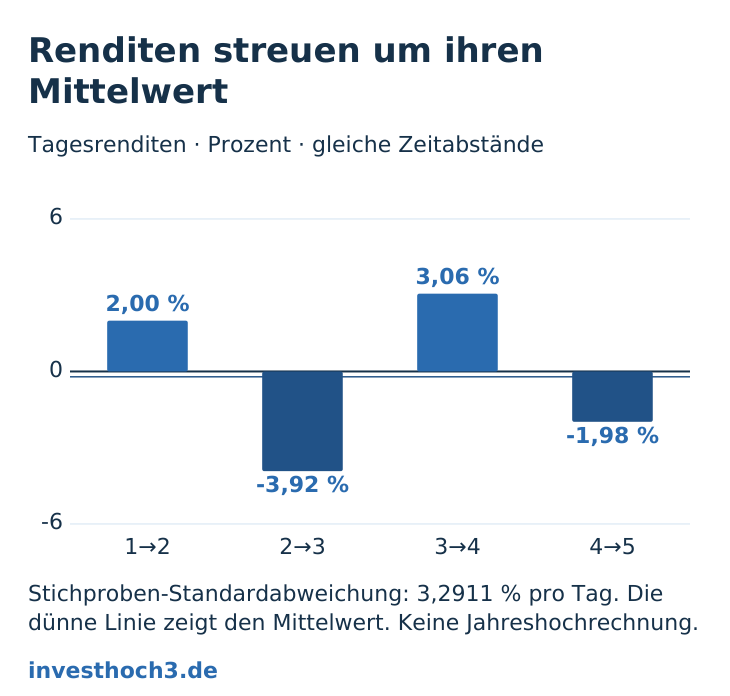
| Tag 2 | 102,00 € | +2,0000 % |
| Tag 3 | 98,00 € | −3,9216 % |
| Tag 4 | 101,00 € | +3,0612 % |
| Tag 5 | 99,00 € | −1,9802 % |
Ein Kurs ist ein Stand zu einem Zeitpunkt. Eine Rendite beschreibt die Veränderung zwischen zwei Zeitpunkten. Deshalb fehlen neben dem ersten Kurs keine Daten: Er ist der Ausgangswert für die erste Veränderung. Aus fünf Kursen entstehen vier Renditen. Für 30 aufeinanderfolgende Tagesrenditen brauchst Du entsprechend 31 Schlusskurse.
Schritt 1: Aus Kursen Renditen berechnen
Die einfache Rendite eines Intervalls lautet neuer Kurs ÷ vorheriger Kurs − 1. Als Prozentzahl dargestellt multiplizierst Du das Ergebnis mit 100. Von 100 auf 102 Euro ergibt sich (102 ÷ 100 − 1) × 100 = +2 Prozent. Von 102 auf 98 Euro lautet die Rechnung (98 ÷ 102 − 1) × 100 = rund −3,9216 Prozent.
Der Rückgang um vier Euro ist hier also kein Rückgang um vier Prozent. Die vier Euro beziehen sich auf 102 Euro. Bei der nächsten Veränderung wechselt der Nenner erneut: Der Anstieg von 98 auf 101 Euro ergibt 3 ÷ 98 = rund 3,0612 Prozent. Rechne jedes Intervall mit seinem eigenen Ausgangskurs.
Für historische Volatilität ist die Renditereihe die entscheidende Grundlage. Das deutschsprachige ETPedia-Glossar von ETF Securities, bereitgestellt bei der Deutschen Börse, erläutert diesen Zusammenhang unter Standardabweichung und Volatilität. Die folgenden Zahlen und Vergleichsreihen sind meine eigenen Modellrechnungen.
Schritt 2: Den Mittelwert der Renditen bestimmen
Addiere die vier Tagesrenditen und teile die Summe durch vier. Mit den ungerundeten Werten beträgt ihre Summe rund −0,8405422 Prozentpunkte. Der arithmetische Mittelwert ist deshalb −0,2101355 Prozent pro Tag. „Arithmetisch“ bedeutet hier einfach: Summe geteilt durch Anzahl. Um diesen Durchschnitt herum misst die Standardabweichung die Streuung.
Das negative Vorzeichen beschreibt die Richtung des Durchschnitts. Es macht die Volatilität nicht negativ. Eine Standardabweichung ist mindestens null, weil sie aus quadrierten Abständen berechnet wird. Ob der Mittelwert über oder unter null liegt, ist eine eigene Information und gehört neben die Streuung.
| Frage | Rechnung und Ergebnis |
|---|---|
| Wie groß ist das einfache Mittel der Tagesrenditen? | Summe der vier Renditen ÷ 4 = rund −0,2101 % pro Tag. |
| Wie hat sich der Kurs insgesamt verändert? | 99 ÷ 100 − 1 = −1,00 % über die vier Intervalle. |
Schritt 3: Abstände quadrieren und addieren
Ziehe den Mittelwert von jeder Rendite ab. Beim ersten Intervall ergibt das 2,0000 − (−0,2101355) = rund 2,2101355 Prozentpunkte. Die erste Rendite liegt oberhalb des Durchschnitts. Beim zweiten Intervall beträgt der Abstand rund −3,7114331 Prozentpunkte; diese Rendite liegt darunter.
Würdest Du die Abstände nur addieren, würden sich positive und negative Werte gegenseitig aufheben. Deshalb quadrierst Du jeden Abstand, bevor Du addierst. Aus +2,2101355 wird rund 4,8846991; aus −3,7114331 wird rund 13,7747356. Größere Ausschläge gehen dadurch stärker in die Rechnung ein.
| Intervall | Tagesrendite | Abstand in Prozentpunkten | Abstand² in Prozentpunkten² |
|---|---|---|---|
| 1 → 2 | +2,0000 % | +2,2101 | 4,8847 |
| 2 → 3 | −3,9216 % | −3,7114 | 13,7747 |
| 3 → 4 | +3,0612 % | +3,2714 | 10,7018 |
| 4 → 5 | −1,9802 % | −1,7701 | 3,1331 |
| Summe | – | – | 32,4944 |
Die Summe der quadrierten Abweichungen beträgt mit vollständiger Genauigkeit rund 32,4943523 Prozentpunkte². Diese Einheit ist absichtlich quadriert. Für eine verständliche Streuung in der ursprünglichen Einheit muss später noch die Quadratwurzel gezogen werden. Der Wert vor dem Wurzelziehen heißt Varianz.
Schritt 4: Durch n oder n − 1 teilen?
Ich verwende in der Hauptrechnung die Stichprobenstandardabweichung. Dazu teile ich die Summe durch die Anzahl der Renditen minus eins. Bei vier Renditen ist der Nenner 4 − 1 = 3. Anschließend ziehe ich die Wurzel: s = √(32,4943523 ÷ 3) ≈ 3,2911 Prozentpunkte. Für die Volatilitätsangabe der prozentualen Tagesrenditen schreibe ich rund 3,29 Prozent.
Die andere Formel teilt durch n, hier also durch vier. Sie beschreibt die Streuung der vollständig betrachteten vier Werte und liefert 2,8502 Prozent. Die deutschsprachige Erklärung von JMP zur Standardabweichung unterscheidet beide Formeln. Entscheidend ist, welche Frage und welche Methode Du festhältst.
| Methode | Nenner | Tägliches Ergebnis |
|---|---|---|
| Stichprobenstandardabweichung | n − 1 = 3 | 3,2911 % |
| Standardabweichung der vollständigen Viererreihe | n = 4 | 2,8502 % |
Warum minus eins? Die Abstände beziehen sich auf einen Mittelwert, den Du bereits aus denselben Daten bestimmt hast. Ihre Summe ist null. Sobald drei Abstände feststehen, ergibt sich der vierte daraus; es bleiben drei frei veränderliche Abstände. Darauf beruht die Korrektur der Stichprobenvarianz.
In diesem Beispiel ist der Stichprobenwert rund 15,47 Prozent größer als der Wert mit Nenner vier. Das folgt direkt aus √(4 ÷ 3). Bei mehr Beobachtungen wird der reine Nennerunterschied kleiner. Wenn zwei Tabellen voneinander abweichen, prüfe deshalb zunächst die Formel, bevor Du einen Datenfehler vermutest.
Warum die Standardabweichung der Kurse eine andere Zahl ist
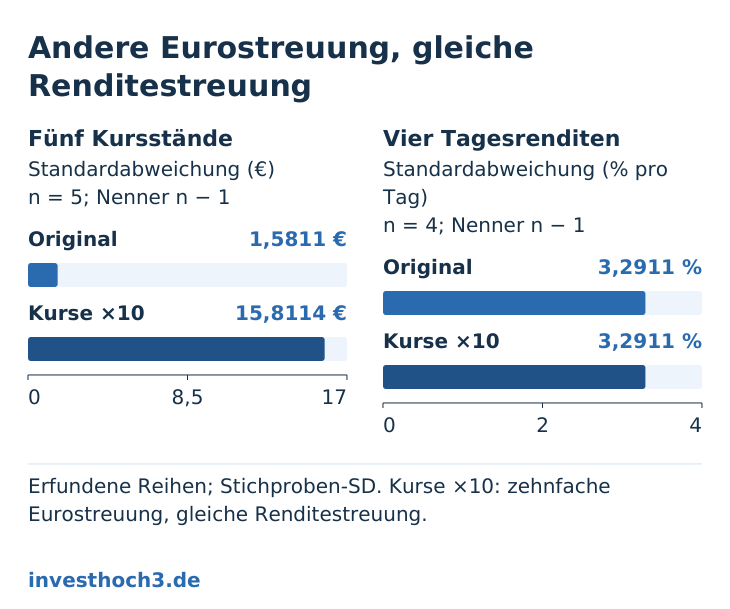
Du kannst auch direkt die fünf Eurokurse in eine Standardabweichungsfunktion einsetzen. Das ist mathematisch möglich, beantwortet aber eine andere Frage. Ihr Mittelwert ist 100 Euro, ihre Stichprobenstandardabweichung rund 1,5811 Euro. Sie misst Abstände der Kursstände vom Durchschnittskurs und hat die Einheit Euro.
Der Unterschied wird deutlich, wenn ich alle Kurse verzehnfache. Aus 100, 102, 98, 101 und 99 werden 1.000, 1.020, 980, 1.010 und 990 Euro. Die Eurostreuung steigt auf 15,8114 Euro. Die prozentualen Veränderungen bleiben dagegen identisch: Auch 1.020 ÷ 1.000 − 1 ergibt +2 Prozent.
| Größe | Originalreihe | Alle Kurse × 10 |
|---|---|---|
| Fünf Kurse in Euro | 100 / 102 / 98 / 101 / 99 | 1.000 / 1.020 / 980 / 1.010 / 990 |
| Stichprobenstandardabweichung der fünf Kurse | 1,5811 € | 15,8114 € |
| Vier Tagesrenditen | +2,0000 / −3,9216 / +3,0612 / −1,9802 % | Dieselben vier Renditen |
| Stichprobenstandardabweichung der Renditen | 3,2911 % pro Tag | 3,2911 % pro Tag |
Es hilft auch nicht, die Eurostandardabweichung einfach durch den Durchschnittskurs zu teilen. Das ergibt in beiden Reihen rund 1,5811 Prozent und bleibt eine Streuung der Kursniveaus relativ zu deren Mittelwert. Die zeitliche Abfolge der Veränderungen steckt nicht in dieser Kennzahl. Für meine Volatilitätsrechnung brauchst Du die vier Renditen.
Volatilität in Excel berechnen: eine Tabelle zum Nachbauen
Trage in A1 „Schlusskurs“ und in B1 „Tagesrendite“ ein. Die fünf Kurse stehen untereinander in A2 bis A6. B2 bleibt leer. In B3 setzt Du =A3/A2-1 ein und kopierst die Formel bis B6 nach unten. Formatiere B3 bis B6 als Prozent mit vier Nachkommastellen.
Intern enthält B3 dann 0,02. Die Prozentformatierung zeigt daraus 2,0000 Prozent an. Multipliziere die Formel nicht zusätzlich mit 100. Sonst steht intern 2 in der Zelle und die Prozentdarstellung zeigt 200 Prozent. Für die Standardabweichung verwendest Du dieselben Dezimalwerte und formatierst auch das Ergebnis als Prozent.
| Aufgabe | Formel | Kontrollwert |
|---|---|---|
| Erste Rendite in B3 | =A3/A2-1 |
2,0000 % |
| Anzahl der Renditen | =ANZAHL(B3:B6) |
4 |
| Arithmetischer Tagesmittelwert | =MITTELWERT(B3:B6) |
−0,2101 % |
| Stichprobenstandardabweichung | =STABW.S(B3:B6) |
3,2911 % |
| Standardabweichung mit Nenner n | =STABW.N(B3:B6) |
2,8502 % |
| Gesamte Kursrendite | =A6/A2-1 |
−1,0000 % |
Microsoft dokumentiert STABW.S mit der Methode n − 1 und STABW.N mit der Methode n. Prüfe den Bereich: Die Funktion gehört auf B3:B6, nicht auf A2:A6. Wenn der Mittelwert stimmt, die Streuung aber 1,5811 beträgt, hast Du wahrscheinlich die Kurswerte ausgewählt.
Du kannst die Rechnung zusätzlich über Hilfsspalten nachvollziehen. Schreibe den Mittelwert in E2. In C3 steht =B3-$E$2, in D3 =C3^2. Kopiere beide Formeln bis Zeile 6. Die Stichprobenstandardabweichung ergibt sich dann aus =WURZEL(SUMME(D3:D6)/(ANZAHL(B3:B6)-1)). Sie muss mit STABW.S übereinstimmen. Die Dollarzeichen halten E2 beim Kopieren fest.
Arithmetischer Durchschnitt und geometrische Rendite
Der arithmetische Mittelwert −0,2101 Prozent ist die Mitte, um die ich die Tagesrenditen streuen lasse. Er ist kein gleichmäßiger Zins, mit dem Du die Entwicklung von 100 auf 99 Euro nachbauen kannst. Dafür brauchst Du den geometrischen Durchschnitt der Wachstumsfaktoren.
Ein kleines zweites Beispiel zeigt den Unterschied: Aus 100 Euro werden nach +10 Prozent zunächst 110 Euro. Nach −10 Prozent bleiben 99 Euro. Der arithmetische Durchschnitt der beiden Renditen ist null. Das Vermögen ist trotzdem um ein Prozent gesunken, weil der zweite Prozentsatz auf 110 Euro wirkt.
| Größe | Erfundenes Zwei-Intervall-Beispiel |
|---|---|
| Kursfolge | 100 € → 110 € → 99 € |
| Arithmetischer Durchschnitt | (+10 % − 10 %) ÷ 2 = 0 % |
| Gesamtrendite | 1,10 × 0,90 − 1 = −1 % |
| Geometrischer Durchschnitt pro Intervall | √0,99 − 1 = rund −0,5013 % |
Für die ursprüngliche Fünferreihe ist die gesamte Entwicklung ebenfalls −1 Prozent, nun über vier Intervalle. Ihr geometrischer Durchschnitt beträgt 0,99^(1/4) − 1 = rund −0,2509430 Prozent pro Tag. Viermal hintereinander angewendet führt dieser konstante Satz genau von 100 auf 99 Euro. In Excel lautet die Formel =(A6/A2)^(1/ANZAHL(B3:B6))-1.
Beide Mittelwerte haben damit einen klaren Zweck: Das arithmetische Mittel brauchst Du für die hier gezeigte Standardabweichung der einfachen Renditen. Das geometrische Mittel beschreibt den gleichmäßigen Wachstumsfaktor, der Anfang und Ende verbindet. Es ersetzt in dieser Rechnung nicht den arithmetischen Mittelwert und ist selbst keine Volatilität.
Einfache oder logarithmische Renditen?
Eine andere Renditereihe entsteht, wenn Du den natürlichen Logarithmus des Kursverhältnisses verwendest: ln(neuer Kurs ÷ vorheriger Kurs). Für den ersten Anstieg lautet das ln(102 ÷ 100) = rund 0,0198026. Mit Prozentformatierung entspricht das 1,9803 Prozent. Diese logarithmische Rendite unterscheidet sich von der einfachen Rendite von 2 Prozent.
Du kannst das in einer eigenen Spalte prüfen: =LN(A3/A2), nach unten kopieren, dann STABW.S auf die vier neuen Werte anwenden. Microsoft erläutert die Funktion auf seiner deutschsprachigen Dokumentation zum natürlichen Logarithmus LN. Bei der Originalreihe ergibt diese Variante 3,3048 Prozent tägliche Stichprobenstandardabweichung.
| Intervall oder Größe | Einfache Renditen | Logarithmische Renditen |
|---|---|---|
| 1 → 2 | +2,0000 % | +1,9803 % |
| 2 → 3 | −3,9216 % | −4,0005 % |
| 3 → 4 | +3,0612 % | +3,0153 % |
| 4 → 5 | −1,9802 % | −2,0001 % |
| Arithmetischer Mittelwert | −0,2101 % | −0,2513 % |
| Tägliche Stichprobenstandardabweichung | 3,2911 % | 3,3048 % |
Logarithmische Renditen lassen sich über aufeinanderfolgende Intervalle addieren. Ihre Summe ist hier ln(99 ÷ 100), rund −1,0050 Prozent. Die einfache Gesamtrendite bleibt −1 Prozent; Du erhältst sie durch Rückumwandlung mit der Exponentialfunktion. Für den geometrischen Tagesdurchschnitt gilt entsprechend exp(Mittelwert der logarithmischen Renditen) − 1.
Für die praktische Kontrolle reicht eine Entscheidung: Bleibe innerhalb einer Berechnung bei einer Renditeart. Wenn Du einen fremden Kennzahlenwert nachvollziehen willst, übernimm dessen Methode. Ein Unterschied zwischen einfachen und logarithmischen Renditen ist kein Rundungsfehler. Bei größeren Ausschlägen unterscheiden sich die einzelnen Renditen stärker.
Gleicher Endkurs, unterschiedliche Volatilität
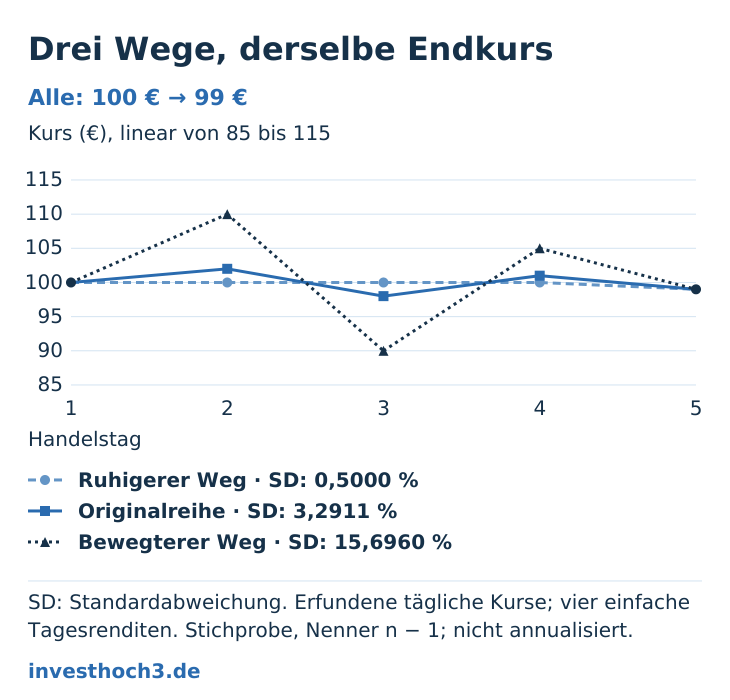
Der letzte Kurs sagt Dir, wo die Anlage angekommen ist. Die Volatilität beschreibt die Streuung der Renditen auf dem Weg dorthin. Ich stelle deshalb der Originalreihe zwei weitere erfundene Reihen gegenüber. Alle beginnen bei 100 Euro und enden nach denselben vier Tagesintervallen bei 99 Euro.
Die ruhigere Reihe lautet 100, 100, 100, 100 und 99 Euro. Drei Tagesrenditen sind null, die letzte beträgt −1 Prozent. Ihre tägliche Stichprobenstandardabweichung liegt bei 0,50 Prozent. Die bewegtere Reihe lautet 100, 110, 90, 105 und 99 Euro. Hier liegt derselbe Wert bei rund 15,70 Prozent.
| Größe | Ruhigerer Weg | Originalreihe | Bewegterer Weg |
|---|---|---|---|
| Fünf Kurse in Euro | 100 / 100 / 100 / 100 / 99 | 100 / 102 / 98 / 101 / 99 | 100 / 110 / 90 / 105 / 99 |
| Vier Tagesrenditen | 0 / 0 / 0 / −1,0000 % | +2,0000 / −3,9216 / +3,0612 / −1,9802 % | +10,0000 / −18,1818 / +16,6667 / −5,7143 % |
| Arithmetischer Tagesmittelwert | −0,2500 % | −0,2101 % | +0,6926 % |
| Tägliche Stichprobenstandardabweichung | 0,5000 % | 3,2911 % | 15,6960 % |
Beachte den positiven arithmetischen Mittelwert der bewegteren Reihe: Obwohl die Tagesrenditen im einfachen Durchschnitt positiv sind, endet die Anlage im Minus. Die Wachstumsfaktoren ergeben multipliziert 0,99. Dieses Beispiel verbindet beide Fragen: Für den Gesamterfolg zählen die verketteten Veränderungen, für die Volatilität deren Streuung.
Die umgekehrte Verwechslung gibt es ebenfalls. Steigt ein Kurs in jedem Intervall exakt um ein Prozent, lautet die Folge 100 / 101 / 102,01 / 103,0301 / 104,060401 Euro. Alle vier Renditen sind identisch. Ihre Standardabweichung ist null, obwohl der Kurs insgesamt um rund 4,06 Prozent gestiegen ist.
Eigene Kursdaten: diese Fehler zuerst prüfen
Für eine eigene Rechnung brauchst Du eine nachvollziehbare Datenreihe. Notiere Datenquelle, Anfangs- und Enddatum, Währung und Häufigkeit. Sortiere die Zeitpunkte aufsteigend, bevor Du Renditen berechnest. Die Rendite von Dienstag auf Mittwoch muss aus diesen beiden Schlusskursen entstehen; eine versehentlich umgekehrte Reihenfolge verändert die Rechnung.
Fehlt ein Kurs, ist die nächste Veränderung möglicherweise ein mehrtägiges Intervall. Sie ohne Kennzeichnung zwischen Tagesrenditen zu stellen, vermischt unterschiedliche Zeiträume. Umgekehrt erzeugt das künstliche Wiederholen eines Kurses zusätzliche Nullrenditen. Prüfe Lücken an der Quelle und halte die tatsächlich verwendeten Intervalle fest.
| Möglicher Fehler | Konkrete Kontrolle |
|---|---|
| Kurse statt Renditen ausgewählt | Die Standardabweichung auf die Veränderungsspalte anwenden; Einheit prüfen. |
| Null neben dem ersten Kurs | Keine zusätzliche erfundene Rendite aufnehmen; fünf Kurse liefern vier Intervalle. |
| Prozent doppelt umgerechnet | 0,02 als Prozent anzeigen; nicht zusätzlich mit 100 multiplizieren. |
| Uneinheitliche Zeitintervalle | Datumsabstände, fehlende Handelstage und doppelte Zeilen kontrollieren. |
| Ausschüttung oder Aktiensplit als Kurseinbruch | Definition der Kursbereinigung beim Datenanbieter lesen und konsistente Daten verwenden. |
| Anderer Vergleichszeitraum | Gleiche Start- und Enddaten, Währung, Renditeart und Nenner verwenden. |
Ein vereinfachtes Ausschüttungsbeispiel macht die Datenfrage greifbar: Der Kurs fällt von 100 auf 98 Euro und gleichzeitig werden zwei Euro ausgeschüttet. Die reine Kursrendite ist −2 Prozent. Einschließlich der Ausschüttung beträgt die Rendite dieses einzelnen Intervalls (98 + 2) ÷ 100 − 1 = null, vor Steuern und Kosten. Eine mehrperiodige Gesamtrenditereihe braucht zusätzlich eine festgelegte Behandlung der Ausschüttungen.
Bei einem erfundenen Split von einem in zwei Anteile würde ein Kurs von 100 auf 50 Euro allein betrachtet wie −50 Prozent aussehen. Zwei Anteile zu je 50 Euro ergeben aber denselben Gesamtwert. Solche Änderungen gehören vor der Renditeberechnung in eine konsistente Bereinigung. Ein auffälliger Wert wird geprüft, nicht automatisch gelöscht.
Das Ergebnis festhalten und richtig verwenden
Schreibe zu Deiner Zahl einen vollständigen Satz: „Tägliche historische Volatilität: 3,2911 Prozent, berechnet aus vier einfachen Tagesrenditen mit der Stichprobenformel n − 1.“ Bei echten Daten ergänzst Du Zeitraum, Währung und Quelle. Damit kann ein anderer Leser die Rechnung nachvollziehen, statt nur zwei isolierte Prozentzahlen gegenüberzustellen.
| Frage | Einordnung des Ergebnisses |
|---|---|
| Wie stark streuen die beobachteten Tagesrenditen? | Das beantwortet die berechnete Standardabweichung. |
| Wie viel wurde insgesamt gewonnen oder verloren? | Dafür brauchst Du die Gesamtrendite; im Originalbeispiel −1 %. |
| Wie groß kann der nächste Verlust werden? | Die historische Standardabweichung ist keine Verlustgrenze und keine Vorhersage. |
| Ist eine fremde Jahreszahl direkt vergleichbar? | Erst nach Prüfung von Zeitraum, Renditeart und der dokumentierten Umrechnung. |
Mein nächster Schritt für Dich: Baue die fünf Kurse in Excel nach. Prüfe zuerst die vier Renditen, dann den Mittelwert und beide Standardabweichungen. Verzehnfache anschließend die Kurse: Die Renditestreuung muss gleich bleiben. Erst wenn diese Kontrollrechnung stimmt, ersetze die Modellwerte durch eine dokumentierte eigene Datenreihe.
Für die anschließende Frage, was Schwankungen und angenommene Verluste für Deinen Geldbedarf bedeuten, lies meinen Artikel zur Einordnung der Volatilität mit Kursverlustrechner. Der Rechner dort übersetzt angenommene Kursverluste in Euro; er berechnet keine historische Volatilität.