Aktive Fonds oder ETFs: Unterschiede und Kostenhürde
Ein aktiver Fonds muss seine zusätzlichen Kosten erst verdienen, bevor bei Dir mehr übrig bleibt. Im vereinfachten Beispiel mit 1,5 % jährlichen Kosten gegenüber 0,2 % liegt die Hürde bei 1,3 Prozentpunkten zusätzlicher Bruttorendite pro Jahr. Ob ein Fonds sie künftig nimmt, steht beim Kauf nicht fest.
Beim Vergleich aktiver Fonds mit ETFs brauchst Du deshalb drei getrennte Antworten: Was wird gekauft, wer entscheidet über die Auswahl und welche Kosten fallen an? Ich zeige Dir diese Unterschiede und rechne die Kostenhürde mit zwei erfundenen Anlagen durch.
ETF und aktiv beschreiben unterschiedliche Eigenschaften
ETF bedeutet „Exchange Traded Fund“, also börsengehandelter Fonds. Das beschreibt die Handelsform. Passiv und aktiv beschreiben dagegen die Anlagestrategie. Ein passiver Indexfonds soll die Entwicklung eines bestimmten Index möglichst genau nachbilden. Ein aktives Fondsmanagement entscheidet innerhalb der Anlagebedingungen selbst über Auswahl und Gewichtung.
Ein ETF kann deshalb aktiv verwaltet sein. Die Deutsche Börse meldete am 28. Januar 2026 für das Jahresende 2025 insgesamt 367 aktive ETFs auf Xetra. Umgekehrt gibt es Indexfonds, die keine ETFs sind. Der bekannte Gegensatz „ETF oder aktiver Fonds“ ist somit eine Vereinfachung.
| Anlagestrategie | Als ETF | Als anderer offener Fonds |
|---|---|---|
| Passiv | Börsengehandelter Indexfonds | Indexfonds ohne ETF-Handelsform |
| Aktiv | Aktiv verwalteter ETF | Aktiv verwalteter Fonds ohne ETF-Handelsform |
Vergleiche zuerst dieselbe Anlageaufgabe
Ein weltweiter Aktienindexfonds und ein aktiver Fonds mit Schwerpunkt auf wenige Technologieunternehmen lösen unterschiedliche Anlageaufgaben. Ihre Renditen lassen sich zwar nebeneinanderstellen, doch ein besseres Ergebnis kann an anderen Märkten und höheren Risiken liegen. Es beweist noch keine bessere Leistung des Managements.
Beginne daher mit Anlageklasse, Ländern, Branchen und Konzentration. Prüfe beim aktiven Fonds, welches Ziel seine Anlagebedingungen nennen und welcher Vergleichsmaßstab dazu passt. Ein Fonds kann einen Index schlagen wollen oder ein anderes Ziel verfolgen. Ein Versprechen, Verluste durch Management zu verhindern, folgt daraus nicht.
Bei einem Indexfonds entscheidet der gewählte Index darüber, welche Titel und Gewichte Du bekommst. Auch passives Investieren braucht somit eine Auswahlentscheidung. In meinem Artikel „Was ist ein Indexfonds?“ erkläre ich diese Grundlage. Die Zahl Deiner Fonds allein zeigt ebenfalls keine zusätzliche Streuung; dafür zählt ihr Inhalt.
| Vergleichspunkt | Was Du abgleichst |
|---|---|
| Anlagegebiet | Anlageklasse, Länder, Branchen und größte Positionen |
| Strategie und Ziel | Indexnachbildung oder aktive Auswahl; passender Vergleichsmaßstab |
| Renditeangabe | Gleicher Zeitraum, gleiche Währung und Berücksichtigung von Ausschüttungen |
| Kostenbasis | Gleiche Anteilsart und klarer Umgang mit Produkt- und Kaufkosten |
Die Kostenhürde: 1,3 Prozentpunkte im Rechenbeispiel
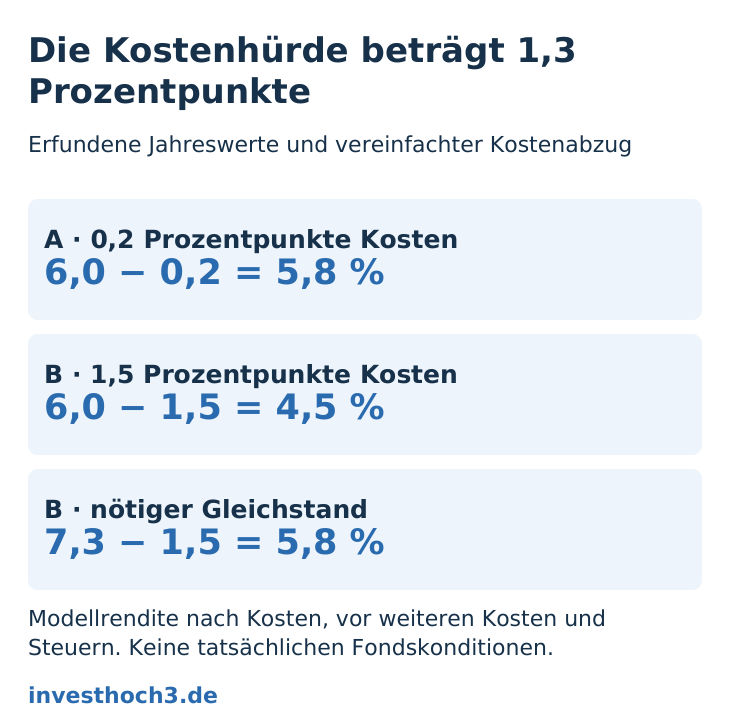
Für mein Kostenmodell erhalten beide Anlagen vor den angesetzten jährlichen Kosten dieselbe Rendite von 6 %. Anlage A steht für einen passiven Indexfonds mit 0,2 % Kosten, Anlage B für einen aktiven Fonds mit 1,5 %. Die Zahlen sind frei gewählte Annahmen.
Ich vereinfache den Kostenabzug: Von der jährlichen Bruttorendite ziehe ich den Kostensatz in Prozentpunkten ab. Daraus entstehen 5,8 % bei A und 4,5 % bei B. Das ist eine Modellrendite nach diesen Kosten, vor Steuern und weiteren Kosten. Reale Fonds ziehen Kosten laufend aus dem Fondsvermögen ab; das Modell bildet deren genaue Abrechnung nicht nach.
Damit B im Modell ebenfalls 5,8 % erreicht, braucht der Fonds vor Kosten 7,3 %: 7,3 % − 1,5 % = 5,8 %. Die zusätzlichen 1,3 Prozentpunkte sind zunächst nur der Ausgleich des höheren Kostensatzes. Sie bedeuten noch keinen Vorteil für den Anleger.
| Modellanlage | Vor Kosten | Kostenabzug | Danach |
|---|---|---|---|
| A: passiv | 6,0 % | 0,2 Prozentpunkte | 5,8 % |
| B: aktiv, gleicher Ertrag | 6,0 % | 1,5 Prozentpunkte | 4,5 % |
| B: aktiv, Gleichstand mit A | 7,3 % | 1,5 Prozentpunkte | 5,8 % |
Aus dem jährlichen Abstand wird ein Kapitalunterschied
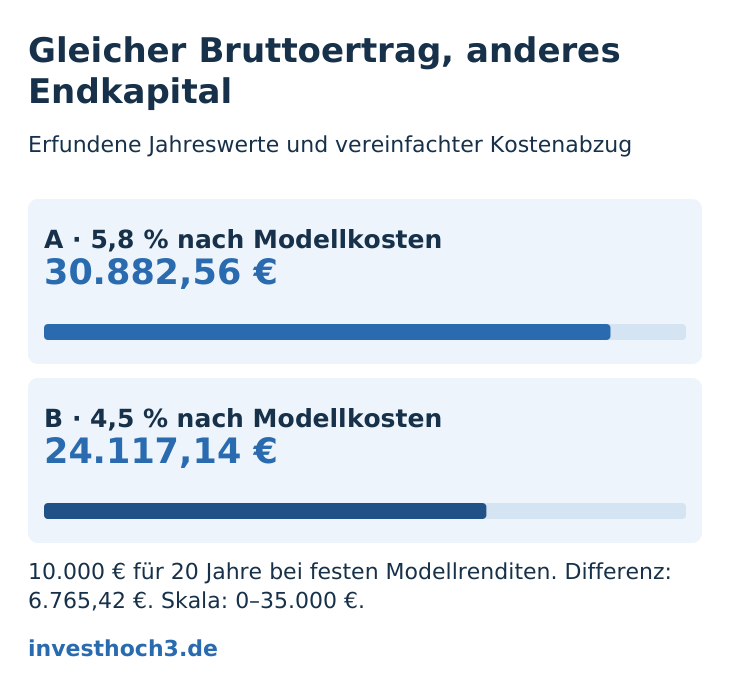
Jetzt lege ich in beide Modellanlagen einmalig 10.000 € für zwanzig Jahre. Die errechneten 5,8 % beziehungsweise 4,5 % gelten in jedem Jahr unverändert; alle Erträge bleiben angelegt. Es gibt keine zusätzlichen Einzahlungen, Entnahmen, Steuern, Kaufkosten oder sonstigen Kosten.
Für A ergibt sich 10.000 € × 1,05820 = 30.882,56 €. Bei B sind es 10.000 € × 1,04520 = 24.117,14 €. Der Abstand beträgt 6.765,42 €. Ich runde erst die Ergebnisse auf Cent. Diese Differenz entsteht hier vollständig aus den unterschiedlichen modellierten Kostensätzen bei identischer Bruttorendite.
| Nach Jahren | A: 5,8 % nach Modellkosten | B: 4,5 % nach Modellkosten |
|---|---|---|
| 0 | 10.000,00 € | 10.000,00 € |
| 5 | 13.256,48 € | 12.461,82 € |
| 10 | 17.573,44 € | 15.529,69 € |
| 20 | 30.882,56 € | 24.117,14 € |
Welche Kosten Du im echten Angebot lesen musst
Die laufenden Produktkosten sind ein guter Anfang, aber nicht die vollständige Rechnung. Der deutsche Fondsverband BVI erläutert die verschiedenen Fondskosten: Neben einem möglichen Ausgabeaufschlag gibt es laufende Kosten, Transaktionskosten im Fonds und gegebenenfalls eine erfolgsabhängige Vergütung. Der Ausgabeaufschlag kann je nach Vertriebsweg entfallen.
Der BVI vertritt die Fondsbranche. Lies beim konkreten Produkt das aktuelle Basisinformationsblatt und die Kosteninformation Deines Anbieters. Vergleiche die tatsächlich angebotene Anteilsklasse. Ähnliche Fondsnamen bedeuten nicht automatisch dieselben Konditionen.
Bei einer Wertentwicklung nach der BVI-Methode sind die fondsinternen Kosten bereits berücksichtigt. Prüfe deshalb, was in einer Renditezahl schon enthalten ist, bevor Du einen Kostensatz erneut abziehst. Persönliche Kaufgebühren und Steuern können außerhalb dieser Darstellung liegen. Für regelmäßige Käufe ergänzt mein vorhandener ETF-Sparplan-Kostencheck den Vergleich der Ausführungsgebühren.
| Kostenart | Deine konkrete Prüfung |
|---|---|
| Einmalige Produktkosten | Fällt beim gewählten Vertriebsweg ein Ausgabeaufschlag an? |
| Laufende Produktkosten | Welcher Satz gilt für die konkrete Anteilsklasse? |
| Weitere Fondskosten | Welche Transaktionskosten und erfolgsabhängigen Kosten werden ausgewiesen? |
| Dein Handel und Depot | Welche Kauf-, Verkaufs- und Depotkosten berechnet Dein Anbieter? |
Meine Entscheidungshilfe: Mehrkosten brauchen eine Begründung
Für eine leicht nachvollziehbare Beteiligung an einem breiten Markt ist ein günstig umgesetzter Indexfonds für mich ein sinnvoller Ausgangspunkt des Vergleichs. Anlagegebiet und tatsächliche Kosten bleiben entscheidend.
Bei einer aktiven Strategie würde ich den gewünschten Mehrwert konkret benennen: Welche Auswahl oder Gewichtung soll das Management leisten, und wie lässt sich das gegen einen passenden Vergleichsmaßstab prüfen? Eine gute vergangene Rendite beantwortet nicht, ob die zusätzliche Kostenhürde künftig überwunden wird. Zusätzliche Fonds können zudem dieselben großen Positionen enthalten. Mein Artikel über ETF-Überschneidungen zeigt Dir, wie Du solche gemeinsamen Schwerpunkte erkennst.
Nimm für Deinen nächsten Vergleich zwei konkrete Basisinformationsblätter. Schreibe Anlageziel, Strategie, größte Schwerpunkte und Kosten nebeneinander. Rechne anschließend die Kostendifferenz aus. So wird aus „aktiv oder ETF?“ eine überprüfbare Frage nach Inhalt, Preis und begründbarem Nutzen.