Vermögensbarometer 2025: So priorisierst Du Deine Sparziele
Altersvorsorge, Rücklage, Urlaub, Eigenkapital: Gute Gründe zum Sparen gibt es genug. Das Geld dafür kommt trotzdem aus demselben Monatsbudget. Wenn jedes Ziel so gerechnet wird, als hätte es die volle Sparrate für sich, ist der Plan schon auf dem Papier zu teuer.
Das Vermögensbarometer 2025 liefert einen Blick auf andere Sparer. Für Deine eigene Planung gehe ich einen Schritt weiter: Welches Ziel bekommt wann Geld – und welches muss dafür warten? An einem Beispiel mit 300 Euro im Monat zeige ich Dir, warum selbst eine passende Gesamtsumme noch keinen passenden Zeitplan ergibt.
| Deine Situation | Was Du prüfen musst |
|---|---|
| Die Summe aller Ziele ist zu hoch | Zielbetrag, verfügbares Budget oder Laufzeit ändern. |
| Die Summe passt, eine frühe Frist scheitert | Beiträge früher dem betroffenen Ziel zuordnen. |
| Zwei wichtige Ziele konkurrieren | Die Konsequenz Deiner Priorität für jedes Ziel sichtbar machen. |
Was das Vermögensbarometer 2025 für Deine Sparziele aussagt
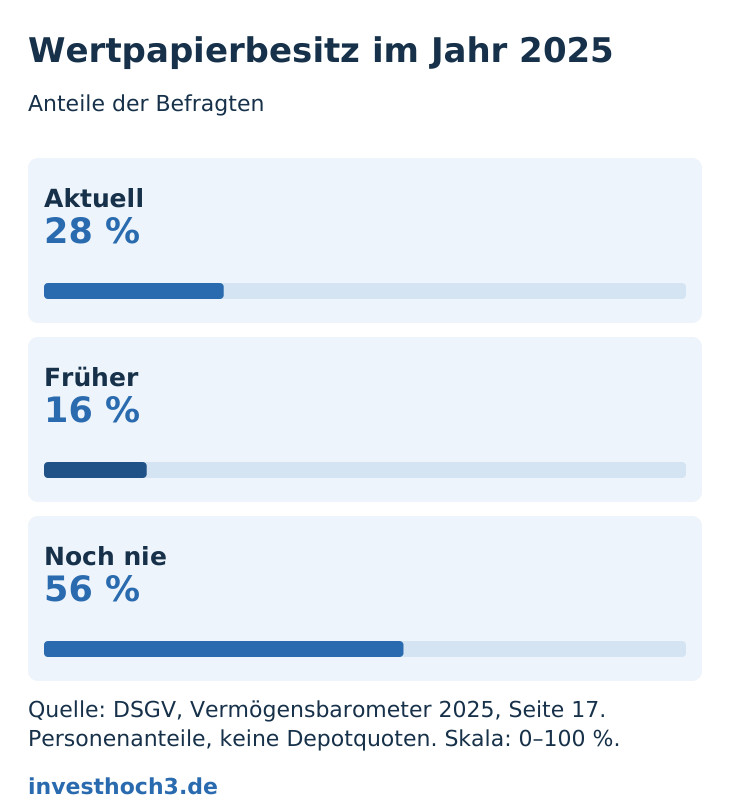
Im Vermögensbarometer 2025 des DSGV gaben 28 Prozent der Befragten an, aktuell Wertpapiere zu besitzen. Weitere 16 Prozent hatten früher welche, 56 Prozent noch nie. Befragt wurden laut Bericht vom 4. bis 23. Juli 2025 mehr als 4.800 Menschen ab 16 Jahren in Deutschland.
Die 28 Prozent sind ein Personenanteil. Sie sagen Dir nicht, welcher Anteil Deines Geldes ins Depot gehört. Dafür sind Deine Aufgaben für dieses Geld entscheidend: Wann brauchst Du es, wofür und in welcher Höhe?
Ich nutze die Umfrage deshalb als Ausgangspunkt für die eigene Planung. Andere Menschen können mit ähnlichen Sparzielen eine völlig andere Ausgangslage haben: vorhandene Rücklagen, Schulden, Einkommen und Termine. Eine häufige Antwort ersetzt keine Haushaltsrechnung. Die Verbraucherzentrale nennt Reserven, bestehende Schulden und den Anlagehorizont entsprechend als Fragen vor der Geldanlage.
1. Rechne mit dem Geld, das wirklich für Deine Ziele frei ist
Für mein Beispiel stehen die notwendigen laufenden Ausgaben fest, die erforderliche Reserve ist bereits vorhanden. Jahresrechnungen bekommen einen eigenen monatlichen Betrag. Erst danach verteile ich das verbleibende Geld auf zwei zusätzliche Sparziele.
| Position | Je Monat |
|---|---|
| Nettoeinnahmen | 2.600 € |
| Regelmäßige Ausgaben | −1.920 € |
| Rücklage für Jahreskosten | −230 € |
| Zusätzlicher Spielraum | −150 € |
| Für die beiden Sparziele verfügbar | 300 € |
Wenn Du Deine Sparrate noch nicht kennst, beginne mit meinem Sparplan für den Vermögensaufbau. Bei unregelmäßigen Rechnungen hilft Dir die Rechnung zu Jahreskosten im Monatsbudget. Was schon für Versicherungen oder notwendige Reparaturen vorgesehen ist, lässt sich nicht ein zweites Mal für Urlaub verplanen.
2. Gib jedem Ziel einen Betrag, einen Termin und Spielraum
„Fortbildung ist wichtig“ und „Die Reise wäre schön“ sind noch keine Verteilung. Ich schreibe zuerst auf, was beide Ziele konkret brauchen. In diesem Beispiel startet jedes bei null. Die Fortbildung ist geplant, noch nicht gebucht; es besteht keine bereits eingegangene Zahlungsverpflichtung.
| Ziel | Benötigt | Bis wann? | Was ließe sich ändern? |
|---|---|---|---|
| Fortbildung | 600 € | Ende Monat 3 | Einen späteren Kurstermin wählen. |
| Reise | 1.200 € | Ende Monat 6 | Umfang, Termin oder beides ändern. |
Danach entscheide ich, welchen Termin der Plan schützen soll. Hilfreich sind drei Fragen: Was passiert, wenn ich das Ziel verschiebe? Kann ich den Betrag reduzieren? Und nehme ich diese Konsequenz bewusst in Kauf?
Ein früherer Termin macht einen Wunsch nicht automatisch wichtiger. Er macht aber sichtbar, wann das Geld bereitstehen muss, wenn Du diesen Termin halten willst. Bei echten Verpflichtungen oder einer fehlenden notwendigen Reserve beginnt die Entscheidung schon eine Stufe früher: bei dem Betrag, der überhaupt frei verteilt werden kann.
3. Gleiche Sparsumme, andere Reihenfolge: Ein Ziel kommt zu spät
Mit 300 Euro monatlich lassen sich in sechs Monaten insgesamt 1.800 Euro zuordnen. Genau so viel brauchen beide Ziele zusammen. Ich rechne ohne Zinsen und verteile das Monatsbudget jeweils zuerst auf das vorrangige Ziel. Sobald es voll ist, bekommt das andere die weiteren Beiträge.
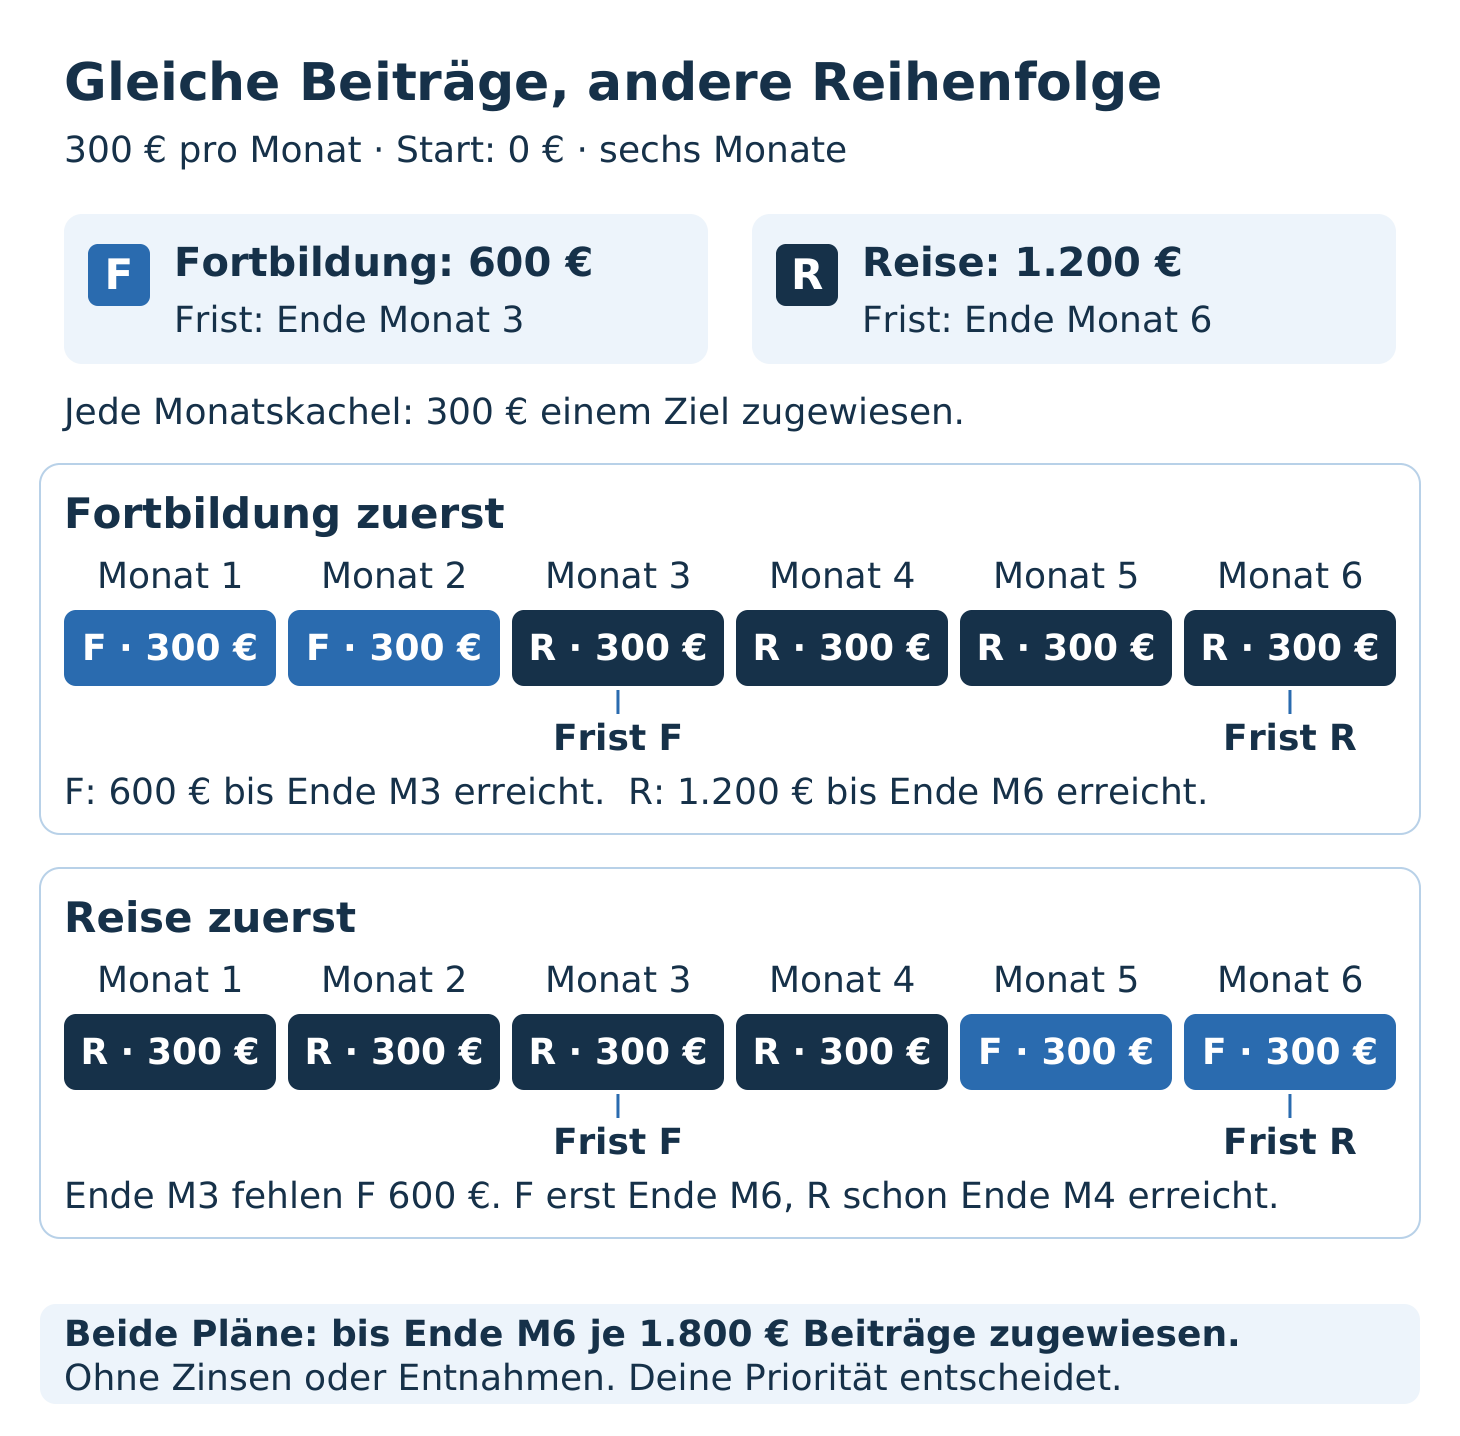
Plan 1 schützt die Fortbildung: Die ersten beiden Monatsraten ergeben 600 Euro. Das Ziel ist vor seiner Frist voll. In den Monaten 3 bis 6 gehen jeweils 300 Euro an die Reise: viermal 300 Euro ergeben die benötigten 1.200 Euro.
Plan 2 zieht die Reise vor: Vier Monatsraten füllen zuerst das Reisebudget. Erst in den Monaten 5 und 6 wird die Fortbildung angespart. Bis Ende Monat 6 sind auch hier alle 1.800 Euro zugeordnet. Zum gewünschten Kurstermin nach Monat 3 steht für die Fortbildung aber noch kein Geld bereit.
| Reihenfolge | Fortbildung Ende Monat 3 | Reise Ende Monat 6 |
|---|---|---|
| Plan 1: Fortbildung zuerst | 600 € zugeordnet; Ziel erfüllt. | 1.200 € zugeordnet; Ziel erfüllt. |
| Plan 2: Reise zuerst | 0 € zugeordnet; 600 € fehlen. | 1.200 € zugeordnet; Ziel erfüllt. |
Die Tabelle zählt die Beiträge, die bis zur jeweiligen Frist für ein Ziel bereitgestellt wurden. Sie berechnet keinen verbleibenden Kontostand nach einer Kurszahlung oder einer Reisebuchung. Entscheidend ist hier: Ein später gefülltes Ziel heilt eine verpasste Frist nicht.
Plan 2 kann eine bewusste Entscheidung sein, wenn Du den Kurs verschieben willst. Dann gehört der neue Kurstermin aber in Deinen Plan. Mit unverändertem Termin ist die Fortbildung nicht rechtzeitig finanziert – auch wenn am Ende dieselben Beiträge zusammenkommen.
4. Prüfe jede Frist, nicht nur den letzten Monat
Für den ersten Überblick addiere ich, was bis zu jedem Termin eingezahlt werden kann, und was bis dahin für Ziele fällig ist. Im Beispiel gibt es zwei Prüfzeitpunkte:
| Prüfzeitpunkt | Bis dahin einzahlbar | Bis dahin benötigt |
|---|---|---|
| Ende Monat 3 | 3 × 300 € = 900 € | 600 € für die Fortbildung |
| Ende Monat 6 | 6 × 300 € = 1.800 € | 600 € + 1.200 € = 1.800 € |
Plan 1 zeigt konkret, wie es in diesem Fall funktioniert. Bei Deinen Zielen musst Du zusätzlich prüfen, ob vorhandenes Geld schon gebunden ist und ob andere laufende Sparpläne Budget beanspruchen. Derselbe Euro darf nur einmal verteilt werden.
Wenn Du für jedes Ziel zunächst eine feste Monatsrate ansetzen willst, hilft Dir mein kostenloser Sparziel-Konfliktcheck. Er prüft, ob die geplanten Raten zusammen in Dein Budget passen. Sobald sich Beiträge nach erreichten Zielen ändern sollen, ist ein monatlicher Fahrplan hilfreicher.
5. Bei 250 Euro im Monat löst die Reihenfolge das Problem nicht
Jetzt sinkt das verfügbare Budget auf 250 Euro. Sechs Monatsraten ergeben 1.500 Euro. Den beiden Zielen fehlen zusammen 300 Euro. Du kannst entscheiden, welches Ziel diesen Fehlbetrag trägt. Du kannst ihn durch Sortieren aber nicht verschwinden lassen.
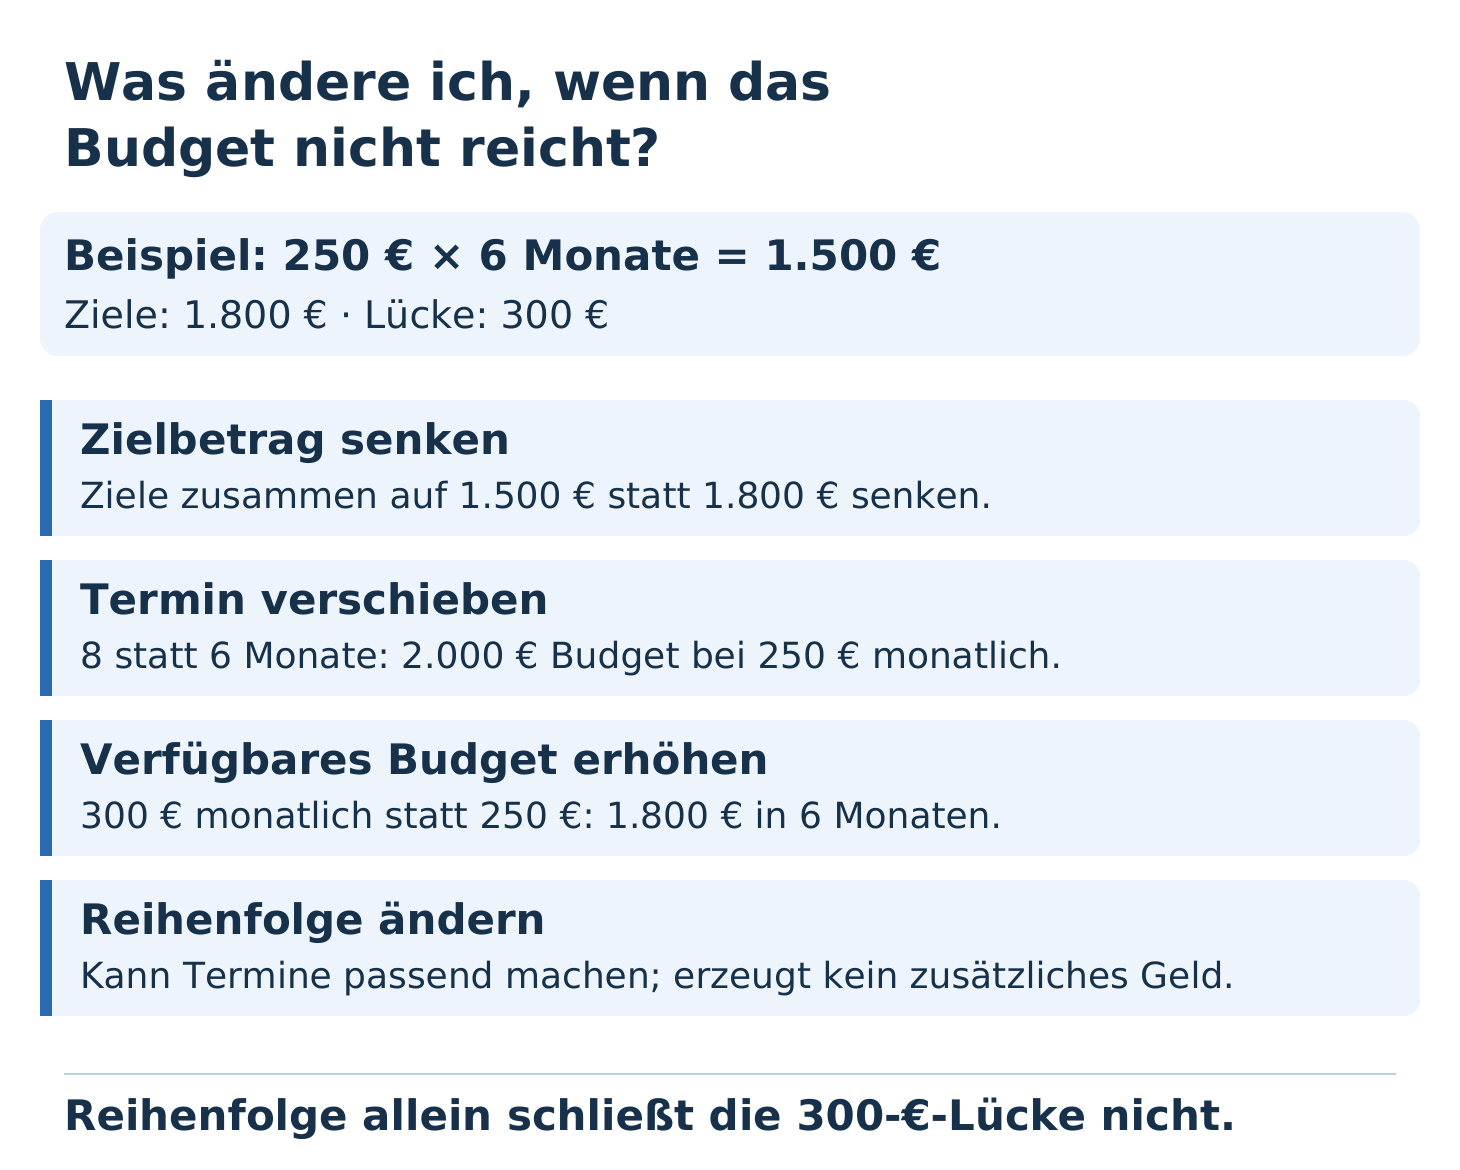
Wenn die Fortbildung zuerst ihre 600 Euro bekommt, bleiben bis Ende Monat 6 nur 900 Euro für die Reise. Drei konkrete Änderungen wären: das Reisebudget auf 900 Euro senken, den Reisetermin auf Ende Monat 8 verschieben oder für die ursprünglichen Termine tatsächlich 300 Euro monatlich freimachen.
Schon ein weiterer Monat reicht in diesem Beispiel nicht: Siebenmal 250 Euro ergeben 1.750 Euro. Erst im achten Monats-Schritt ist genug eingezahlt. Ob Dir eine kleinere Reise oder der spätere Termin lieber ist, entscheidet keine Formel. Die Rechnung zeigt Dir den Preis Deiner Entscheidung.
6. Rechne Deine Priorität mit meinem kostenlosen Sparziel-Fahrplan
Im Sparziel-Fahrplan für Excel kannst Du bis zu sechs Ziele mit einem gemeinsamen Monatsbudget planen. Die Datei verteilt Beiträge nach Deiner Reihenfolge und gibt frei werdende Raten an nachfolgende Ziele weiter. Sie wählt die Prioritäten nicht für Dich.
| Eingabe | Für diesen Fall |
|---|---|
| Ziele und Anfangsbeträge | Fortbildung: 600 €, Start 0 €; Reise: 1.200 €, Start 0 €. |
| Zielmonate | Fortbildung: 3; Reise: 6. |
| Gemeinsames Monatsbudget | 300 € in den Monaten 1 bis 6; andere laufende Pläne hier 0 €. |
| Monatliche Obergrenzen je Ziel | Leer lassen, damit keine zusätzliche Begrenzung greift. |
| Reihenfolge vergleichen | Zwei getrennte Dateikopien verwenden: einmal Fortbildung zuerst, einmal Reise zuerst. |
Die Varianten A und B innerhalb einer Datei übernehmen dieselben Ziele, Prioritäten und Obergrenzen. Damit vergleichst Du unterschiedliche Monatsbudgets oder andere laufende Pläne. Für eine andere Priorität brauchst Du die beiden Dateikopien. Prüfe im Ergebnis besonders die Lücke zum ursprünglichen Zieltermin.
Die Datei rechnet Beiträge ohne Zinsen und Entnahmen. Bereits einem Ziel zugeordnetes Geld bleibt dort gebunden; erst künftige Beiträge werden nach dessen Erreichen frei. Die ausführliche Anleitung findest Du bei meinem Sparziel-Fahrplan mit Monatsplanung.
Deine nächste Entscheidung: Was bleibt, was ändert sich?
Beginne mit den zwei Zielen, die am stärksten um dasselbe Geld konkurrieren. Halte nicht nur die neue Sparrate fest, sondern auch die Konsequenz für das zurückgestellte Ziel. So bleibt aus „mache ich später“ kein unbemerkter Fehlbetrag.
| Entscheidung | Was Du konkret festhältst |
|---|---|
| Dieses Ziel schütze ich | Betrag und ursprünglicher Termin bleiben bestehen. |
| Hier mache ich Platz | Den reduzierten Betrag oder neuen Termin des anderen Ziels. |
| Dann prüfe ich erneut | Ein Datum und einen Anlass, etwa verändertes Einkommen oder eine notwendige Ausgabe. |
Für die Trennung von geplanten Ausgaben, Reserve und langfristigem Anlagegeld lies anschließend meine drei Zeitfenster für Dein Geld. Wenn der nächste Schritt eine vermietete Immobilie ist, prüfe mit meinem Kaufpreis- und Finanzierungsbeispiel, wie Dein angespartes Eigenkapital zur laufenden Belastung passt. Weitere eigene Vorlagen findest Du in meiner Übersicht der kostenlosen Downloads.