Freistellungsauftrag auf mehrere Banken verteilen
Dein Freistellungsauftrag gehört dorthin, wo Deine steuerlich relevanten Kapitalerträge anfallen. Verteilst Du ihn nur nach der Zahl Deiner Konten, kann eine Bank Steuern einbehalten, während bei einer anderen noch ein ungenutzter Auftrag liegt. Ich zeige Dir, wie Du die Beträge mit einer einfachen Jahresübersicht zusammenbringst.
Dieser Artikel behandelt die Regeln für Deutschland. Der Sparer-Pauschbetrag beträgt derzeit 1.000 € pro Person und Kalenderjahr. Bei zusammen veranlagten Ehegatten sind es zusammen 2.000 €; das gilt auch für eingetragene Lebenspartner. Für einen gemeinsamen Auftrag müssen die Voraussetzungen der Zusammenveranlagung vorliegen. Die Höhe regelt § 20 Absatz 9 EStG. Entscheidend: Du bekommst diesen Betrag insgesamt – nicht noch einmal bei jeder Bank.
| Begriff | Was er bedeutet |
|---|---|
| Limit pro Jahr | Die gesetzliche Jahresgrenze für Deine Einkünfte aus Kapitalvermögen. |
| Auftrag an die Bank | Der Teilbetrag, bis zu dem diese Bank Deine Kapitalerträge freistellen soll. |
| Bereits genutzt | Der Betrag, den die Bank im laufenden Jahr tatsächlich freigestellt hat. |
Warum eine gleiche Verteilung oft nicht passt
Ein Tagesgeldkonto bei Bank A, ein zweites Konto bei Bank B: Je 500 € einzutragen wirkt ordentlich. Es hilft Dir aber wenig, wenn die Erträge fast vollständig bei A entstehen. Die Banken verteilen Deine Aufträge nicht automatisch untereinander um. Du musst die Beträge selbst abstimmen. Dass Du Deinen Pauschbetrag auf mehrere Institute verteilen kannst, erklärt auch die Berliner Finanzverwaltung.
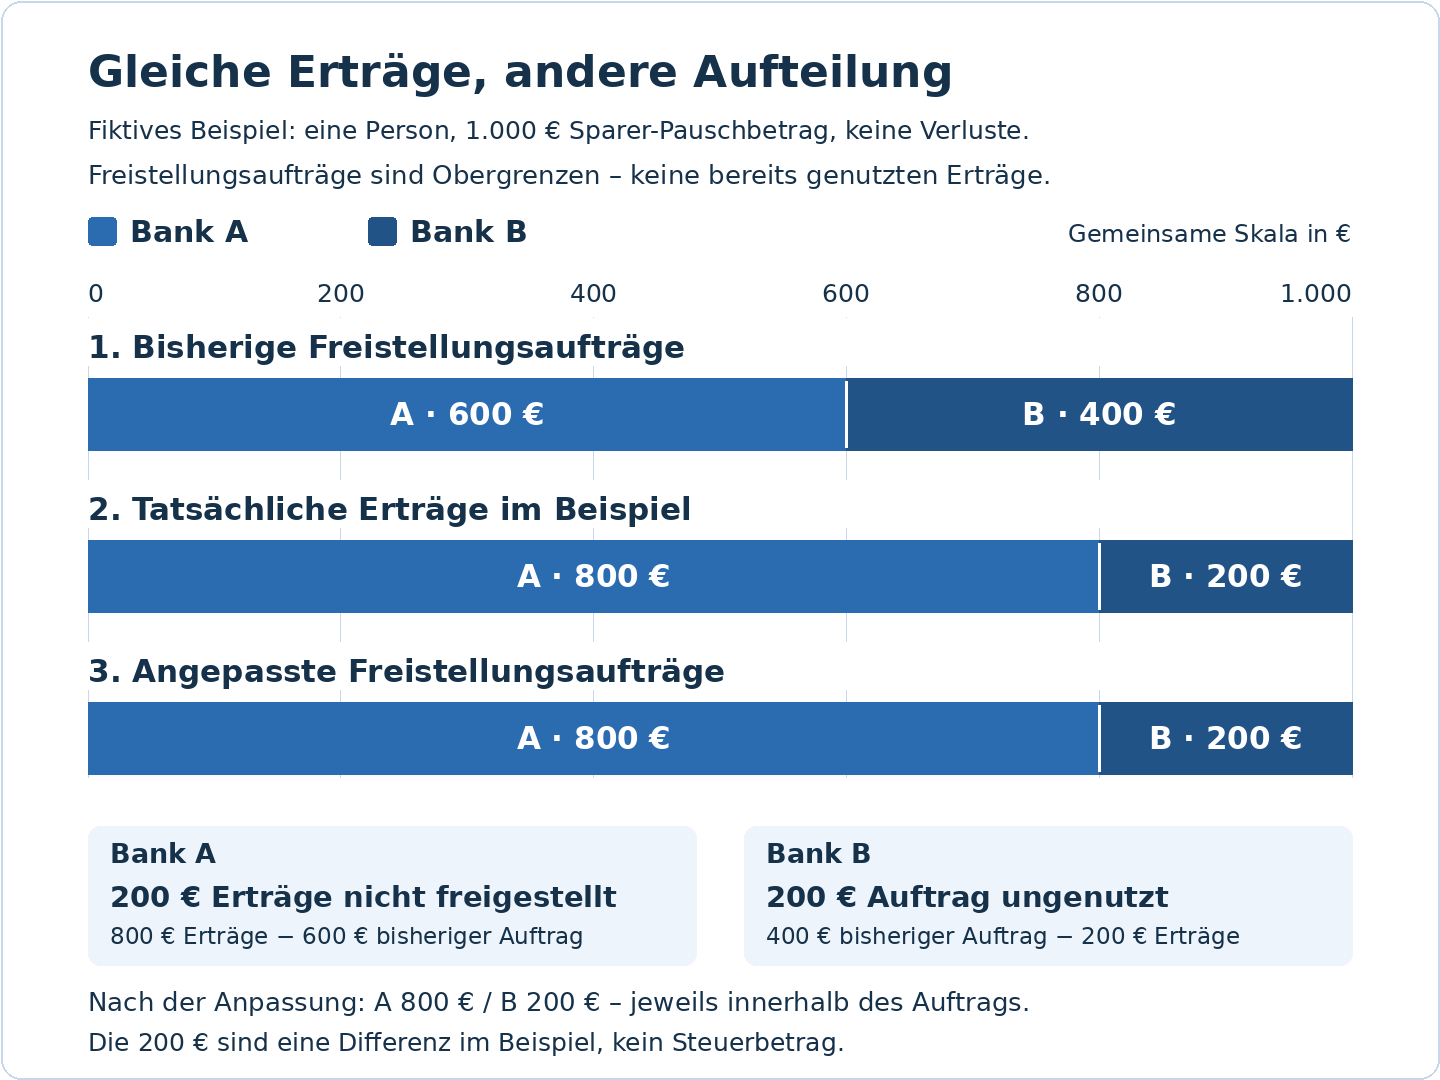
Mein Beispiel: Du hast einen Pauschbetrag von 1.000 €. Bei A fallen 800 € relevante Erträge an, bei B 200 €. Verrechenbare Verluste gibt es im Beispiel nicht. Deine Aufträge lauten zunächst auf 600 € bei A und 400 € bei B.
1.000 € erteilt heißt noch nicht 1.000 € genutzt
Bank A kann mit ihrem Auftrag nur 600 € freistellen. Weitere 200 € liegen dort außerhalb des Auftrags. Bei Bank B werden dagegen nur 200 € der erteilten 400 € gebraucht. Deine Aufträge ergeben zusammen zwar 1.000 €, tatsächlich wurden aber erst 800 € freigestellt.
| Bank | Erträge | Auftrag | Freigestellt |
|---|---|---|---|
| A | 800 € | 600 € | 600 € |
| B | 200 € | 400 € | 200 € |
| Summe | 1.000 € | 1.000 € | 800 € |
Für diese Erträge passt eine Aufteilung von 800 € bei A und 200 € bei B. Du erhöhst die Summe Deiner Aufträge also nicht, sondern verschiebst 200 € zur Bank mit den höheren Erträgen. Bei B bleibt der neue Auftrag dabei auf Höhe der bereits genutzten 200 €. Einen schon verbrauchten Betrag kannst Du nicht einfach wieder freimachen.
So baust Du Deine eigene Jahresübersicht
Lege für jedes steuerlich getrennte Institut eine Zeile an. Trage zuerst den aktuellen Auftrag und die bisherige Nutzung aus dem Onlinebanking ein. Ergänze dann die Erträge, die für dieses Kalenderjahr noch anstehen. Bei Festgeld zählt beispielsweise, wann die Zinsen gutgeschrieben werden; der Kontostand allein sagt Dir nicht, wie viel Freistellung Du brauchst.
Für die Planung sind erwartete Zinsen hilfreich. Bei einem Depot kommen weitere Erträge dazu, etwa Dividenden oder realisierte Gewinne. Übernimm für die bereits genutzte Freistellung die Steueranzeige Deiner Bank. Eine ETF-Ausschüttung, ein Verkaufserlös und die steuerlich anzusetzenden Erträge sind unterschiedliche Größen. Verlustverrechnung und mögliche Teilfreistellungen lassen sich nicht durch die bloße Summe Deiner Zahlungseingänge ersetzen.
| Feld | Deine Kontrolle |
|---|---|
| Bank und Steuerjahr | Welche Konten und Depots erfasst der Auftrag tatsächlich? |
| Aktueller Auftrag | Welchen Betrag hast Du dort erteilt? |
| Bereits genutzt | Wie viel wurde bis zum notierten Stichtag freigestellt? |
| Noch erwartet | Welche relevanten Erträge stehen bis Jahresende noch an? |
| Geplanter Auftrag | Passt die neue Verteilung zur Nutzung und zur Gesamtsumme? |
Erst die Summe prüfen, dann die Aufträge ändern
Addiere die geplanten Aufträge bei allen Banken. Ihre Summe darf Deinen persönlichen beziehungsweise gemeinsamen Höchstbetrag nicht überschreiten. Berücksichtige dabei auch alte Konten mit unbefristeten Aufträgen. Ein Auftrag umfasst die einschlägigen privaten Konten und Depots bei diesem Kreditinstitut. Das erläutert das BMF-Schreiben zur Abgeltungsteuer (PDF, Randnummern 258–261).
Wenn Du umverteilst, senke den abgebenden Auftrag nicht unter den bereits genutzten Betrag. Warte auf die Bestätigung und erhöhe anschließend den anderen. Kontrolliere danach beide Aufträge und Deine Gesamtsumme. Zum Einrichten brauchst Du Deine Steuer-Identifikationsnummer; bei einem gemeinsamen Auftrag auch die Deines Ehegatten oder eingetragenen Lebenspartners. Das verlangt § 44a Absatz 2a EStG.
Die Änderungsfristen und die technische Korrektur bereits einbehaltener Steuer prüfst Du direkt bei Deiner Bank. Die ING-FAQ zum Freistellungsauftrag beschreibt die Regeln dieses Instituts. Ist eine Korrektur dort nicht mehr möglich, kannst Du eine Überprüfung des Steuerabzugs über die Einkommensteuererklärung nach § 32d Absatz 4 EStG beantragen.
Eine vollständige Übersicht, passende Aufträge und ein erneuter Blick vor den Bankfristen sind der entscheidende Arbeitsablauf. Für Ausgaben und Rücklagen hilft Dir mein Leitfaden für Jahreskosten und Monatsbudget.