Zinseszins berechnen: Formel und Beispiel mit 10.000 €
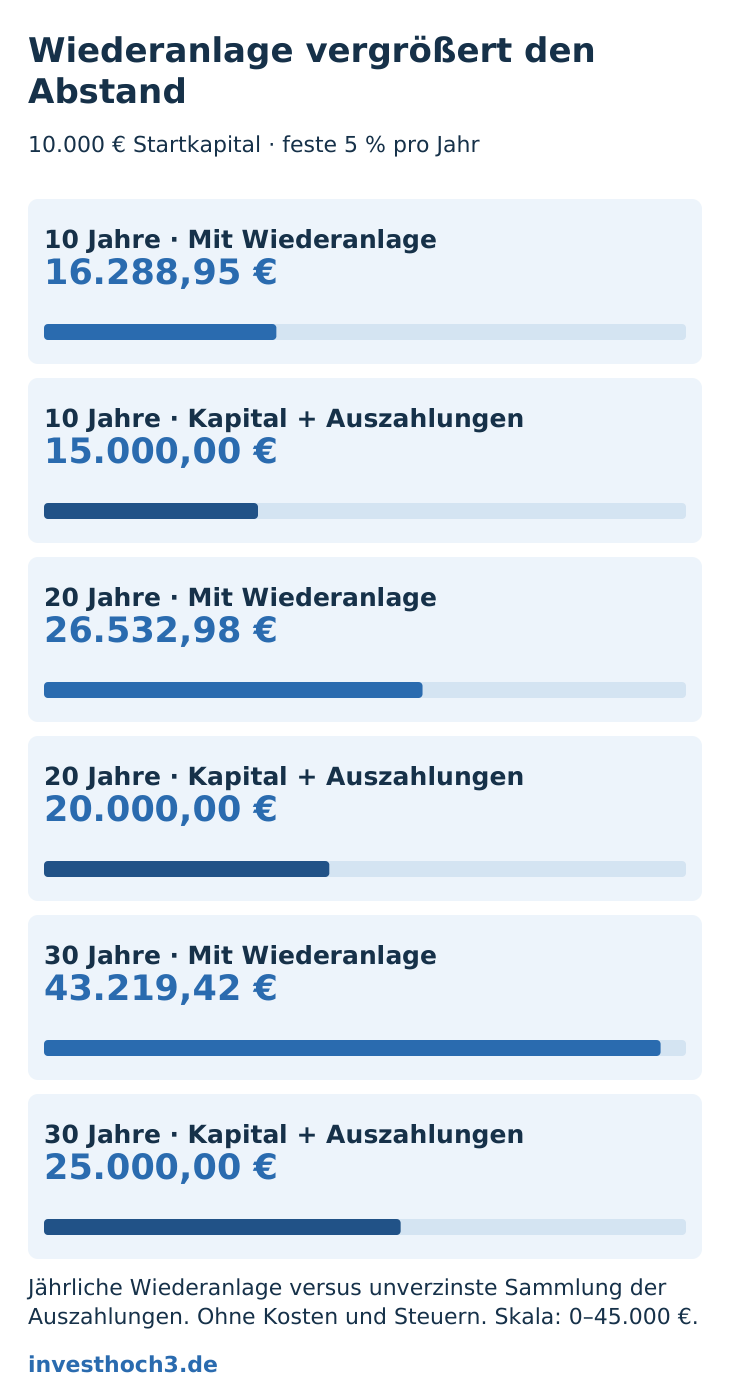
Zinseszins entsteht, wenn gutgeschriebene Zinsen angelegt bleiben und anschließend selbst verzinst werden. Bei 10.000 € und festen 5 % pro Jahr sind das nach zehn Jahren 16.288,95 €. Werden die Zinsen jedes Jahr ausgezahlt und unverzinst aufbewahrt, hast Du insgesamt 15.000 €. Der Unterschied beträgt 1.288,95 €.
Ich zeige Dir, wie Du den Zinseszins berechnen kannst, was genau hinter diesem Unterschied steckt und welche Eingaben Du für eine eigene Rechnung brauchst. Die 5 % sind eine erfundene Modellannahme.
Was beim Zinseszins von Jahr zu Jahr passiert
Für mein Beispiel bleiben die 10.000 € dreißig Jahre angelegt. Der Zinssatz beträgt durchgehend 5 % pro Jahr, die Zinsen werden jeweils am Jahresende gutgeschrieben und vollständig wieder angelegt. Es gibt keine Gebühren, Steuern, zusätzlichen Einzahlungen oder Entnahmen. Ich rechne ohne Zwischenrundung und runde die angezeigten Ergebnisse auf Cent.
Im ersten Jahr entstehen 500 € Zinsen. Das neue Guthaben beträgt 10.500 €. Im zweiten Jahr werden die 5 % auf diese größere Summe berechnet: 10.500 € × 0,05 = 525 €. Davon kommen 25 € durch die Verzinsung der ersten Zinsgutschrift zustande. Der Effekt beginnt also bereits im zweiten Jahr.
| Nach Jahren | Mit Wiederanlage | Kapital plus unverzinste Auszahlungen |
|---|---|---|
| 0 | 10.000,00 € | 10.000,00 € |
| 10 | 16.288,95 € | 15.000,00 € |
| 20 | 26.532,98 € | 20.000,00 € |
| 30 | 43.219,42 € | 25.000,00 € |
Zinseszins berechnen: die Formel mit drei Eingaben
Für einen gleichbleibenden jährlichen Zinssatz und eine Gutschrift am Jahresende gilt:
Endkapital = Anfangskapital × (1 + Zinssatz ÷ 100)Jahre
Du brauchst das Anfangskapital, den Zinssatz in Prozent und die Zahl vollständiger Jahre. Die Deutsche Bundesbank erläutert diese Zinseszinsformel im deutschen Schülerbuch „Geld verstehen“ auf Seite 48.
Setze meine Beispielzahlen für zehn Jahre ein: 10.000 € × (1 + 5 ÷ 100)10 = 16.288,95 €. Das ist das gesamte Endkapital. Um nur den Zinsertrag zu erhalten, ziehst Du Deine ursprünglichen 10.000 € ab: 6.288,95 €. Endkapital und Ertrag sind zwei verschiedene Ergebnisse.
Auf einem Taschenrechner brauchst Du für die Hochzahl meist die Taste „xy“ oder „^“. In einer Tabellenkalkulation lässt sich die Rechnung beispielsweise als =10000*(1+5/100)^10 eingeben. Trägst Du den Zinssatz bereits als Dezimalzahl 0,05 ein, entfällt die Division durch 100. Aus 5 und 0,05 darf dabei nicht versehentlich dieselbe Eingabe werden.
| Eingabe | Im Beispiel | Kontrolle |
|---|---|---|
| Anfangskapital | 10.000 € | Nur der Betrag, der zu Beginn angelegt ist |
| Jährlicher Zinssatz | 5 % | In der Formel als 5 ÷ 100 oder als 0,05 |
| Laufzeit | 10 Jahre | Zehn jährliche Zinsgutschriften |
| Erste Kontrollrechnung | 10.500 € nach einem Jahr | 10.000 € plus 500 € Zinsen |
Wie viel des Ergebnisses kommt wirklich vom Zinseszins?
Die gesamten 6.288,95 € Zinsertrag nach zehn Jahren sind nicht ausschließlich Zinseszinsen. Auf das ursprüngliche Kapital entstehen bei 5 % jedes Jahr 500 €: über zehn Jahre insgesamt 5.000 €. Erst die zusätzlichen 1.288,95 € entstehen durch die Verzinsung vorheriger Zinsen.
Das erklärt den Vergleich mit jährlicher Auszahlung. Dort bleiben 10.000 € angelegt. Zehn Auszahlungen von jeweils 500 € ergeben 5.000 €. Werden diese Beträge unverzinst gesammelt, beträgt das Gesamtvermögen 15.000 €. Gibst Du die Auszahlungen aus, verbleiben dagegen nur die 10.000 € Anlagekapital. Und legst Du die Auszahlungen anderswo wieder an, musst Du deren Erträge ebenfalls mitrechnen.
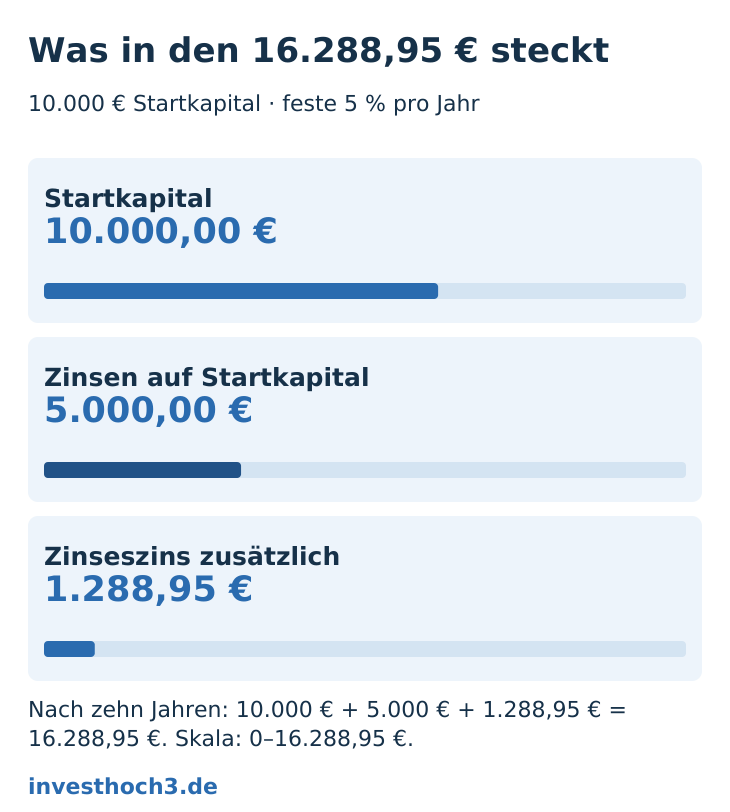
| Bestandteil | Betrag |
|---|---|
| Ursprüngliches Kapital | 10.000,00 € |
| Zinsen auf das ursprüngliche Kapital | 5.000,00 € |
| Zusätzlicher Ertrag durch Zinseszins | 1.288,95 € |
| Endkapital | 16.288,95 € |
Ein Zinssatz im Modell ist keine feste Aktienrendite
Bei einer vertraglich festgelegten Verzinsung lässt sich mit den vereinbarten Bedingungen rechnen. Bei Aktien und Aktienfonds steht die künftige Wertentwicklung nicht fest. Wieder angelegte Ausschüttungen können zum weiteren Anlageergebnis beitragen, aber der Kurs kann gleichzeitig fallen. Ein Aktienfonds wird durch lange Laufzeit nicht zu einer Anlage mit festem Zins.
Auch wechselnde Jahresrenditen darfst Du nicht einfach durch ihren Durchschnitt ersetzen. Ein eigenes Beispiel macht das sichtbar: 10.000 € steigen im ersten Jahr um 20 % auf 12.000 €. Im zweiten Jahr sinken diese 12.000 € um 20 % auf 9.600 €. Der einfache Durchschnitt der beiden Prozentzahlen ist null; das Geld hat trotzdem 400 € verloren.
| Zeitpunkt | Rechnung | Kapital |
|---|---|---|
| Beginn | Ausgangsbetrag | 10.000 € |
| Ende Jahr 1 | 10.000 € × 1,20 | 12.000 € |
| Ende Jahr 2 | 12.000 € × 0,80 | 9.600 € |
So machst Du aus der Formel eine brauchbare Planung
Prüfe zuerst, ob Dein Zinssatz tatsächlich für die gesamte Laufzeit gilt und wann Zinsen gutgeschrieben werden. Bei einem veränderlichen Zinssatz, monatlicher Gutschrift oder zusätzlichen Sparraten brauchst Du eine Rechnung, die diese Zahlungszeitpunkte abbildet. Die einfache Jahresformel beantwortet genau den hier gezeigten Fall.
Ein befristeter Aktionszins lässt sich deshalb nicht einfach über zehn Jahre fortschreiben. Steht ein Zinssatz beispielsweise nur für die ersten drei Monate fest, fehlt Dir für den anschließenden Zeitraum eine gesicherte Eingabe. Trage dann die bekannten Bedingungen ein und kennzeichne die weitere Verzinsung ausdrücklich als Annahme. Eine genaue Formel macht eine unsichere Eingabe nicht verlässlich.
Trenne danach den errechneten Eurobetrag von seiner Kaufkraft. 16.288,95 € in zehn Jahren kaufen nicht zwingend so viel wie derselbe Betrag heute. In meinem Artikel über Zinsen und Inflation zeige ich Dir, wie Du diesen Unterschied berechnest. Kosten und tatsächlich anfallende Steuern gehören ebenfalls in eine Rechnung für Dein konkretes Produkt.
Meine praktische Aufgabe für Dich: Rechne zunächst ein einziges vollständiges Jahr mit Deinen Eingaben. Stimmt dieses Ergebnis, berechne die gewünschte Laufzeit und notiere die Annahmen daneben. So erkennst Du, ob die Zahl eine Vertragsrechnung, ein Szenario oder nur eine Wunschvorstellung ist.