Mein Teilzeit- und Ruhestandsplaner
Wann kannst Du weniger arbeiten?
Vier Tage statt fünf. Mit 60 aufhören. Die Jahre bis zur Rente überbrücken. Mein Planer verbindet Dein Einkommen, Deinen Bedarf und Dein Depot zu einer gemeinsamen Rechnung.
49 € einmalig inklusive gesetzlicher Umsatzsteuer · XLSX, Anleitung und Musterfälle
Du siehst, wann unter Deinen Annahmen Geld fehlt und welche Kaufkraft bleibt. Ich zeige Dir an zwei Plänen, wie Du die Ergebnisse liest.
Ein gerechnetes Beispiel
Mit 60 aufhören – oder mit 63?
Beide Muster starten 2027 mit Modellalter 55 und 450.000 € Depot. In Teilzeit stehen 2.200 € monatlich zur Verfügung, der Bedarf liegt bei 2.500 € in heutigen Euro. Ich ändere nur das Erwerbsende. Wähle einen Renditepfad und vergleiche die Ergebnisse bis Ende 2066.
Im Basispfad gelten 4 % Rendite vor Kosten in jedem Jahr. Er enthält keinen Einbruch.
Plan A
Erwerbsende mit 60
- Depot am Ende · heutige Kaufkraft
- 79.108 €
- Erste Finanzierungslücke
- Keine im Plan
- Fehlende nominale Euro insgesamt
- 0 €
Plan B
Erwerbsende mit 63
- Depot am Ende · heutige Kaufkraft
- 216.470 €
- Erste Finanzierungslücke
- Keine im Plan
- Fehlende nominale Euro insgesamt
- 0 €
Balken: reales Enddepot. Gleicher Maßstab von 0 bis 250.000 €; Kaufkraft bei Planstart.
Der frühe Einbruch bleibt die entscheidende Probe.
Mit 60 entstehen dabei ab Juni 2053 Lücken, mit 63 ab Oktober 2064. Insgesamt fehlen 320.006 € beziehungsweise 62.423 € nominal; beide realen Enddepots liegen bei null. Der spätere Ausstieg verschiebt die Lücke, beseitigt sie hier aber nicht.
Mit dem Erwerbsende wandert auch das frühe Einbruchsjahr. Du vergleichst deshalb zwei vollständige Pläne; der Unterschied zeigt mehr als zusätzliche Gehaltsjahre. Ein veränderter Rentenanspruch wird nicht automatisch berechnet.
Alle Ergebnisse nebeneinander
Fehlende Euro sind die Summe ungedeckter Monatszahlungen, keine heutige Kapitalanforderung.
Auf schmalen Bildschirmen lässt sich die Tabelle seitlich bewegen.
| Pfad | Erwerbsende | Erste Lücke | Fehlende Euro nominal insgesamt | Enddepot heutige Kaufkraft |
|---|---|---|---|---|
| Basis | 60 | Keine im Plan | 0 € | 79.108 € |
| Basis | 63 | Keine im Plan | 0 € | 216.470 € |
| Früh | 60 | Juni 2053 | 320.006 € | 0 € |
| Früh | 63 | Oktober 2064 | 62.423 € | 0 € |
| Spät | 60 | Keine im Plan | 0 € | 51.371 € |
| Spät | 63 | Keine im Plan | 0 € | 143.825 € |
Alle Annahmen dieser beiden Musterfälle
- Zeitraum
- Januar 2027 bis Dezember 2066: Modellalter 55 bis unmittelbar vor 95.
- Kapital und Arbeit
- 450.000 € Anfangsdepot; Vollzeit 3.500 €/Monat, Teilzeit ab 55 mit 2.200 €/Monat, jeweils heutige Euro. Einkommenszuwachs 2 % nominal jährlich. Vollzeit fällt hier nicht mehr an.
- Bedarf und Preise
- Vor und ab Erwerbsende 2.500 €/Monat in heutigen Euro; Inflation 2 % jährlich; zusätzliche reale Bedarfssteigerung ab Erwerbsende 0 %.
- Rendite und Kosten
- 4 % nominal jährlich vor 0,3 % laufenden jährlichen Depotkosten. Früh: −30 % statt 4 % im Jahr des Erwerbsendes (2032 oder 2035). Spät: −30 % im Jahr 2066. Sonst jeweils 4 %.
- Spätere Einkünfte
- 400 €/Monat ab Modellalter 65 (2037), Zuwachs 0 %; 2.000 €/Monat ab 67 (2039), Zuwachs 1 % jährlich ab Beginn. Verfügbare nominale Beträge beim jeweiligen Beginn.
- Einmalausgaben
- 20.000 € bei Modellalter 62 (2034) und 10.000 € bei 75 (2047), jeweils heutige Euro; bis dahin mit der Inflation erhöht.
Nur das Erwerbsende unterscheidet sich: 60 oder 63. Alle Wechsel und Ausgaben liegen im Januar auf derselben Modellaltersachse, unabhängig vom tatsächlichen Geburtstag. Die Lücken werden monatlich gerechnet. Ergebnisse sind auf ganze Euro gerundet; die Pfade haben keine zugeordnete Wahrscheinlichkeit.
Vom Eintragen zum Vergleichen
Das steckt in meinem Paket
Dein eigener Plan
26 veränderbare Eingaben für Arbeit, Bedarf, zwei spätere Einkünfte, Kosten und zwei Einmalausgaben. Überblick, Jahresblick und Kaufkraftdiagramm gehören dazu.
Die Anleitung
Welche Unterlagen Du brauchst, welche Eurobeträge wohin gehören und wie Du erste Lücken liest. Mit drei Aufgaben für Deine Planung.
Dein Entscheidungsblatt
Ausfüllbar und druckbar: Ausgangsplan, eine Änderung, Ergebnisse und nächste Aufgaben auf zwei Seiten festhalten.
Drei ausgefüllte Muster
Teilzeit ab 50 und Erwerbsende mit 60 oder 63. Mit Eingaben, Diagrammen und Ergebnisdeutung. Alle Beispieldateien bleiben bearbeitbar.
49 € einmalig
inklusive gesetzlicher Umsatzsteuer
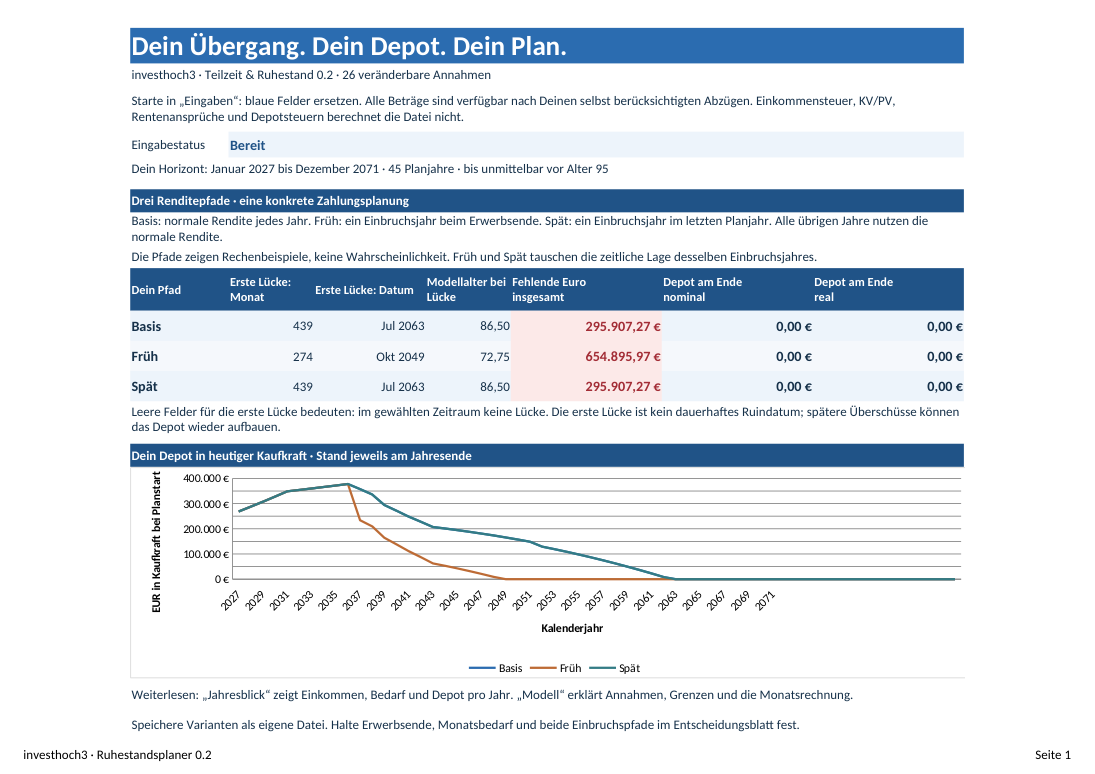
Die tatsächliche Datei
So sieht der Überblick aus
Vor Deiner ersten Rechnung
Passt der Planer zu Deiner Frage?
Welche Software brauche ich?
Die XLSX-Dateien benötigen keine Makros und keine externen Daten. Der Rechenstand wurde mit LibreOffice Calc 24.2.7.2 berechnet, gespeichert und erneut geöffnet. Microsoft Excel ist noch nicht praktisch geprüft. Eine Office-Lizenz ist nicht enthalten.
Darf ich mehrere Varianten speichern?
Ja. Du nutzt die Dateien für Deine eigene private Planung und kannst eigene Arbeitskopien speichern. Lege für eine andere Annahme eine neue Kopie an, damit Dein Ausgangsplan erhalten bleibt.
Welche Hilfe gehört zum Paket?
Hilfe beim Öffnen und Bedienen sowie Fehlerkorrekturen sind enthalten. Schreib mir bei einer Frage an [email protected] und nenne Programmversion, Dateiname und Fehlertext. Beschreibe den Fehler zunächst am mitgelieferten Beispiel; Deinen persönlichen Finanzplan brauche ich dafür nicht.
Eine individuelle Finanzplanung gehört nicht zum Paket. Dauerhaft kostenlose neue Produktversionen sind nicht zugesagt.
Berechnet die Datei meine Rente oder Steuern?
Du trägst verfügbare Einkommen und Renten nach Deinen persönlichen Abzügen ein. Steuern, Versicherungsbeiträge, Depotsteuern und gesetzliche Rentenansprüche berechnet der Planer nicht. Rentenbeträge gehören als verfügbarer Betrag bei ihrem späteren Beginn hinein; der laufende Bedarf steht in heutigen Euro.
Kann ich meinen Wechsel im Juli planen?
Alle Übergänge liegen auf Jahresanfängen der Modellaltersachse. Einen Wechsel mitten im Jahr bildet diese Fassung nicht exakt ab. Der Planungshorizont beträgt höchstens 60 Jahre und endet unmittelbar vor dem gewählten Endalter.
Was sagt mir eine Finanzierungslücke?
In diesem Monat reichen Einnahmen und Depot unter Deinen Annahmen nicht für den gesamten Bedarf. Das Depot wird nicht negativ. Eine spätere Erholung beseitigt frühere fehlende Zahlungen nicht. Die drei Pfade helfen beim Vergleichen; sie wählen keine Entscheidung für Dich.
Ein eigenes Paket von investhoch3
Dein Plan für weniger Arbeit.
Für 49 € einmalig inklusive gesetzlicher Umsatzsteuer erhältst Du das gesamte Paket als ZIP-Download. Kaufabwicklung und Auslieferung laufen über Digistore24. Kein Abo, keine Newsletterpflicht. Meine bisherigen kostenlosen Rechner und Downloads bleiben kostenlos.
14 Tage Rückgaberecht: Du kannst den Kauf innerhalb von 14 Tagen ab der ersten Zahlung widerrufen. Rückgabe und Erstattung wickelt Digistore24 ab. Für Fragen zum Planer erreichst Du mich unter [email protected].