Vorabpauschale 2027 berechnen: Das gilt für 2026
Für die Vorabpauschale des Fondsjahres 2026 gilt ein Basiszins von 3,20 %. Steuerlich fließt sie am 4. Januar 2027 zu. Entscheidend für Dein Konto ist aber nicht dieser Zinssatz allein. Erst werden die Vorabpauschale, dann der steuerlich anzusetzende Ertrag und schließlich der mögliche Steuerabzug berechnet.
Ich rechne das mit einer unverändert gehaltenen ETF-Position durch. Du siehst, was Ausschüttungen, ein schwaches Börsenjahr und ein verfügbarer Freistellungsauftrag verändern. Mein kostenloses Datenblatt als PDF hilft Dir, die Zahlen für Deinen eigenen Bestand zusammenzustellen.
Direkt zum Vorabpauschale-Rechner
2026 rechnen, im Januar 2027 versteuern
Die Bezeichnung „Vorabpauschale 2027“ meint häufig die Belastung, die Anfang 2027 auf dem Verrechnungskonto auftaucht. Die dafür betrachteten Fondspreise und Ausschüttungen stammen aus 2026. Dafür brauchst Du den Basiszins für 2026, nicht einen erst später veröffentlichten Wert für 2027.
| Für die Rechnung | Richtige Zuordnung |
|---|---|
| Fondspreise und Ausschüttungen | Kalenderjahr 2026 |
| Basiszins | 3,20 % für 2026 |
| Gesetzlicher Zufluss | 4. Januar 2027 |
| Freistellung für diesen Ertrag | Verfügbarer Betrag für 2027 |
Beides steht im BMF-Schreiben vom 13. Januar 2026. Der 4. Januar ist der steuerliche Zuflusstag. Wann Deine Bank die Belastung tatsächlich bucht und welches Konto sie dafür verwendet, prüfst Du bei Deinem Depotanbieter.
Diese Werte brauchst Du für Deine Position
Meine Rechnung gilt für einen in Deutschland besteuerten privaten Anleger, einen steuerlich qualifizierenden Aktienfonds und einen über das ganze Jahr unveränderten Bestand. Die Fondsklassifikation ist wichtig: Die unten verwendeten 30 % Teilfreistellung gelten nicht automatisch für jedes Produkt, das ETF heißt.
| Angabe | Was Du festhältst |
|---|---|
| Fonds und ISIN | Welche Position rechne ich, und welche steuerliche Fondsklassifikation gilt? |
| Stückzahl und Erwerb | Wie viele unverändert gehaltene Anteile sind es? Waren sie schon vor 2026 im Depot? |
| Erster und letzter Jahrespreis | Die im Jahr festgesetzten Rücknahmepreise. Ohne Rücknahmepreis tritt der Börsen- oder Marktpreis an seine Stelle. |
| Ausschüttungen | Bruttobeträge des Jahres, also einschließlich eines einbehaltenen Steuerabzugs. |
| Freistellung 2027 | Welcher Betrag ist bei dieser Bank für diesen Ertrag tatsächlich verfügbar? |
Bei einem Sparplan wechseln die Stückzahlen und Erwerbszeitpunkte. Dafür darfst Du nicht einfach den gesamten Endbestand mit einer einzigen Haltedauer verrechnen. Den getrennten Erwerbsfall zeige ich weiter unten.
Mein Beispiel: Aus 100.000 € werden angenommen 108.000 €
Ich setze 1.000 Anteile an, die schon vor 2026 gekauft wurden und das ganze Jahr unverändert im Depot bleiben. Der erste Jahres-Rücknahmepreis beträgt 100 €, der letzte im Szenario 108 €. Der Fonds schüttet nichts aus. Anfangs sind das 100.000 €, am Jahresende angenommen 108.000 €.
Die Jahresendzahl ist eine Szenarioannahme: Vor dem Jahresende steht der tatsächliche letzte Preis noch nicht fest. Ich rechne in Euro, ohne Käufe, Verkäufe oder Wiederanlagen und mit unveränderter Fondsklassifikation.
| Eingabe | Annahme |
|---|---|
| Unverändert gehaltene Anteile | 1.000; schon vor 2026 erworben |
| Erster Jahrespreis | 100 € je Anteil; 100.000 € für die Position |
| Angenommener letzter Jahrespreis | 108 € je Anteil; 108.000 € für die Position |
| Bruttoausschüttungen | 0 € |
1. Den rechnerischen Basisertrag bestimmen
Nach § 18 InvStG wird der Anfangswert mit 70 % des Basiszinses multipliziert. Für 2026 ergibt das 3,20 % × 70 % = 2,24 %.
100.000 € × 3,20 % × 70 % = 2.240 €
Diese 2.240 € sind der rechnerische Basisertrag. Sie sind weder Deine tatsächliche Jahresrendite noch der Betrag, den die Bank als Steuer abbucht.
2. Den Jahresdeckel und die Ausschüttungen berücksichtigen
Der Basisertrag ist auf den Wertzuwachs zuzüglich der Bruttoausschüttungen des Jahres begrenzt. Im Beispiel beträgt dieser Betrag 108.000 € − 100.000 € + 0 € = 8.000 €. Der niedrigere Betrag zählt: 2.240 €.
| Rechenschritt | Mein Ergebnis |
|---|---|
| Rechnerischer Basisertrag | 2.240 € |
| Wertzuwachs plus Ausschüttungen | 8.000 € |
| Gedeckelter Basisertrag | Der kleinere Betrag: 2.240 € |
| Abzüglich Ausschüttungen | 2.240 € − 0 € = 2.240 € Vorabpauschale |
Bleibt nach dem Ausschüttungsabzug kein positiver Betrag, entsteht keine positive Vorabpauschale. Das verhindert, dass Du bei einem schwachen Jahresverlauf einfach stur 2,24 % des Anfangswerts ansetzt.
3. Erst jetzt die mögliche Steuerbelastung rechnen
Für den qualifizierenden Aktienfonds im Privatvermögen sind nach § 20 InvStG 30 % der Erträge steuerfrei. Aus 2.240 € werden deshalb 1.568 € steuerlich relevante Erträge.
Das ist eine zweite, andere Rechnung: Die ersten 70 % gehören zur gesetzlichen Basisertragsformel. Die verbleibenden 70 % hier ergeben sich aus der 30-prozentigen Aktienteilfreistellung. Aktienfonds müssen dafür insbesondere die Voraussetzungen in § 2 Absatz 6 InvStG erfüllen.
Ich setze zunächst keinen verfügbaren Freistellungsbetrag, keine verrechenbaren Verluste, keine anrechenbaren ausländischen Steuern und keine Kirchensteuer an. Auf die 1.568 € rechne ich 25 % Kapitalertragsteuer: 392 €. Der Soli von 5,5 % auf diese Steuer beträgt 21,56 €. Damit ergibt sich ein möglicher Abzug von 413,56 €.

| Größe | Betrag im Beispiel |
|---|---|
| Vorabpauschale | 2.240 € |
| Nach 30 % Teilfreistellung | 2.240 € × 70 % = 1.568 € |
| Kapitalertragsteuer | 1.568 € × 25 % = 392 € |
| Solidaritätszuschlag | 392 € × 5,5 % = 21,56 € |
| Möglicher Abzug | 413,56 € |
Solange der letzte Rücknahmepreis für 2026 noch nicht feststeht, setze einen angenommenen Endwert ein. Rechne später mit dem tatsächlichen Jahresendwert nach.
Vorabpauschale 2026 und Steuerabzug schätzen
Vergleiche die Werte derselben ganzjährig gehaltenen Anteile. Trage die Beträge für diese Position in Euro ein. Für 2026 beträgt der Basiszins 3,20 %. Die Pauschale gilt steuerlich am 4. Januar 2027 als zugeflossen.
- Rechnerischer Basisertrag
- 2.240,00 €
- Vorabpauschale
- 2.240,00 €
- Nach Teilfreistellung, vor Freistellungsauftrag
- 1.568,00 €
- Geschätzter Steuerabzug
- 413,56 €
Für Fonds im Privatvermögen in Deutschland. Der Steuerabzug enthält Kapitalertragsteuer und Solidaritätszuschlag. Kirchensteuer, Verlustverrechnung und unterjährige Käufe bleiben außen vor.
Was Ausschüttungen und ein schwaches Jahr verändern
Jetzt behalte ich die 1.000 Anteile und den Anfangswert von 100.000 € bei, ändere aber den Jahresverlauf. Die übrigen Steuerannahmen bleiben gleich.
| Angenommener Verlauf 2026 | Vorabpauschale und ihr Steuerabzug |
|---|---|
| 108.000 € Endwert, keine Ausschüttung | 2.240 € Vorabpauschale; 413,56 € Steuer und Soli |
| 106.000 € Endwert, 2.000 € Bruttoausschüttung | 2.240 € gedeckelter Basisertrag minus 2.000 € Ausschüttung = 240 € Vorabpauschale; 44,31 € Steuer und Soli |
| 100.800 € Endwert, keine Ausschüttung | Der Jahresdeckel begrenzt auf 800 € Vorabpauschale; 147,70 € Steuer und Soli |
| 95.000 € Endwert, keine Ausschüttung | Kein positiver Jahresdeckel; 0 € Vorabpauschale und daraus kein Steuerabzug |
Der Ausschütter hat mit 106.000 € Endwert plus 2.000 € Ausschüttung denselben Brutto-Gesamtbetrag wie der erste Fall. Die 44,31 € betreffen nur die Vorabpauschale im Januar. Eine Steuer auf die bereits 2026 ausgezahlten 2.000 € ist darin nicht enthalten. Aus dem kleineren Januarabzug folgt also kein allgemeiner Steuervorteil des Ausschüttens.
Wie Ertragsverwendung, Wiederanlage und Gebühren zusammenhängen, erkläre ich im Artikel Ausschüttend oder thesaurierend: Was passt zu Deinem ETF-Sparplan?
Welcher Freistellungsauftrag zählt für Januar 2027?
In meinem Hauptfall liegen nach Teilfreistellung 1.568 € steuerlich relevante Erträge vor. Sind für diesen Ertrag bei der Bank noch 1.000 € Freistellung für 2027 verfügbar, bleiben 568 € für den Abzug. Daraus werden 142 € Kapitalertragsteuer plus 7,81 € Soli.
| Für diesen Ertrag 2027 verfügbar | Möglicher Steuerabzug |
|---|---|
| 0 € | 392 € Steuer + 21,56 € Soli = 413,56 € |
| 1.000 € | 142 € Steuer + 7,81 € Soli = 149,81 € |
Ein ungenutzter Betrag aus 2026 wird dabei nicht nach 2027 übertragen. Entscheidend sind Dein Auftrag für das Zuflussjahr und die tatsächliche Nutzung bei dieser Bank. Andere Kapitalerträge und die Verlustverrechnung können den verfügbaren Betrag beziehungsweise den Abzug verändern. Wie Du Aufträge über mehrere Banken verteilst, zeige ich in meinem Leitfaden zum Freistellungsauftrag.
ETF erst im Laufe von 2026 gekauft?
Dann gilt eine zusätzliche Kürzung. Die Vorabpauschale vermindert sich um ein Zwölftel für jeden vollen Monat vor dem Erwerbsmonat. Der Kaufmonat zählt mit. Für eine am 10. Juli erworbene und danach unverändert gehaltene Tranche sind das sechs volle Monate vor dem Juli: Es bleibt die Hälfte.
| Erworben im | Verbleibender Anteil |
|---|---|
| Januar | 12/12 |
| Juli | 6/12 |
| Dezember | 1/12 |
Für die getrennte Juli-Tranche mit denselben angenommenen Fondspreisen und ohne Ausschüttung werden aus der zunächst berechneten Volljahres-Vorabpauschale von 2.240 € noch 1.120 €. Nach Teilfreistellung bleiben 784 €; ohne verfügbare Freistellung ergeben sich 206,78 € Steuer und Soli.
Die Rechnung verwendet weiterhin den ersten Jahrespreis des Fonds als Ausgangsgröße, nicht einfach den Kaufpreis vom 10. Juli. Der rechnerische Anfangswert war deshalb im Juli-Fall kein schon im Januar vorhandener Depotbestand. Bei mehreren Sparplankäufen musst Du die Erwerbstranchen getrennt behandeln.
Mein Datenblatt: Zahlen sammeln, Abrechnung vergleichen
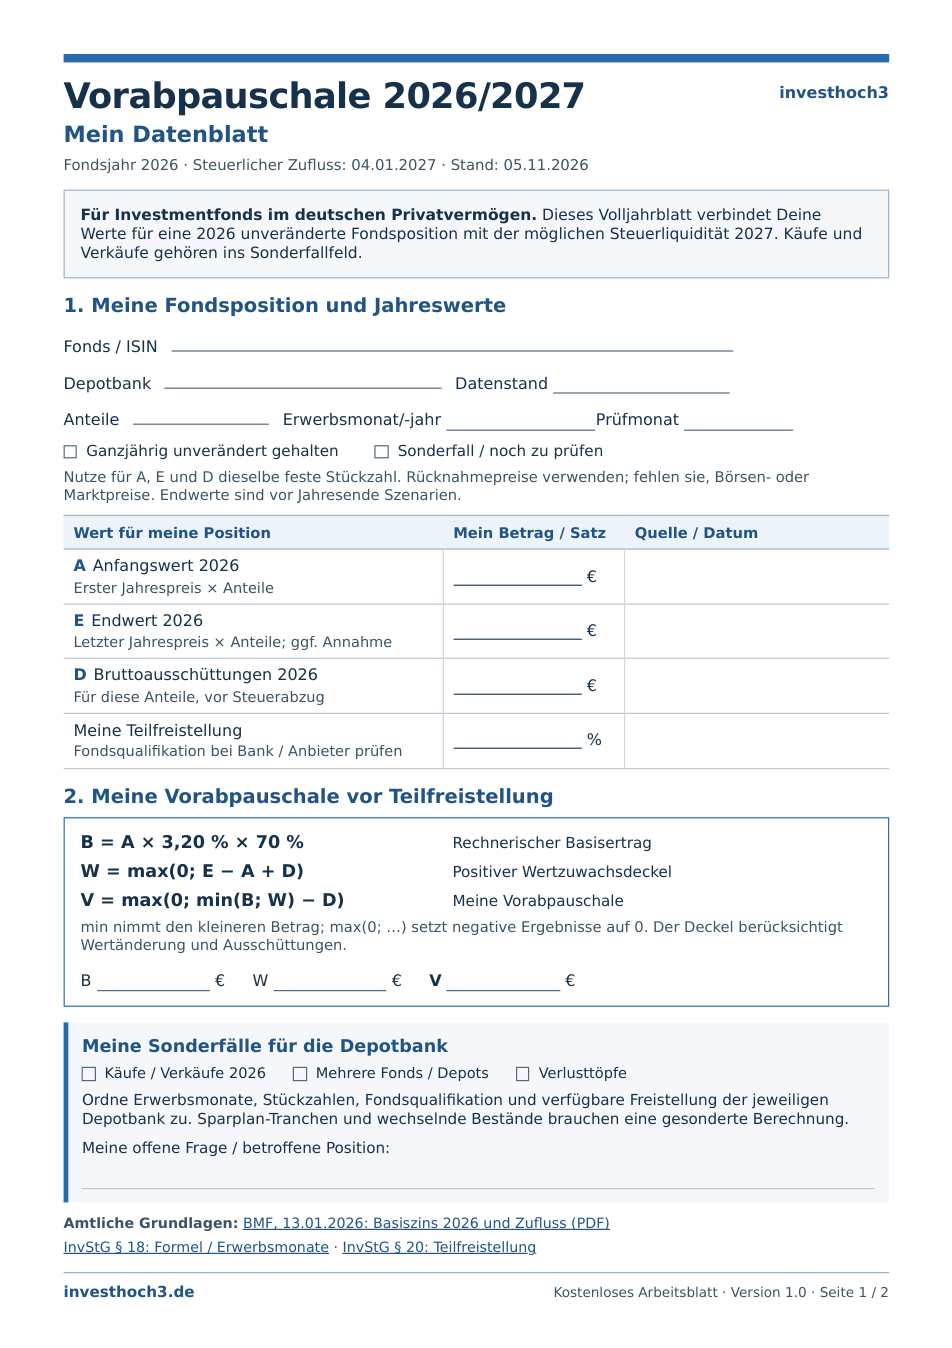
Mit meinem zweiseitigen Datenblatt hältst Du Fonds, Jahreswerte, Ausschüttungen und verfügbare Freistellung zusammen. Das ausgefüllte Beispiel zeigt die Reihenfolge bis zum möglichen Steuerabzug; die Leerfelder sind für Deine eigenen Angaben.
Meine Reihenfolge vor der Januarbelastung
- Fonds und Bestand zuordnen: Fondsklassifikation, Erwerbsdaten und Veränderungen prüfen.
- Jahreswerte vervollständigen: Nach Jahresende den tatsächlich letzten Jahrespreis und sämtliche Bruttoausschüttungen eintragen.
- Freistellung für 2027 prüfen: Bei der richtigen Bank, für das richtige Jahr und mit Blick auf andere Erträge.
- Kontodeckung organisieren: Belastetes Konto und Buchungstermin beim Depotanbieter prüfen. Ein Depotwert von 100.000 € bedeutet nicht automatisch, dass dort 413,56 € Bargeld verfügbar sind.
- Abrechnung gegenlesen: Bestand, Jahrespaar, Teilfreistellung und tatsächliche Verrechnung mit dem eigenen Datenblatt vergleichen.
Im inländischen Steuerabzugsfall führt grundsätzlich das depotführende Institut den Abzug durch. § 44 EStG regelt auch die Bereitstellung beziehungsweise Einziehung eines fehlenden Geldbetrags. Deshalb plane ich die Kontodeckung vor der Abrechnung, statt erst auf eine Fehlermeldung zu reagieren.
| Frage | Deine konkrete Angabe |
|---|---|
| Welcher Bestand wird berücksichtigt? | Fonds, Stückzahl und Erwerbstranchen |
| Welche Freistellung greift? | Für diesen Ertrag verfügbarer Betrag 2027 |
| Wo wird Geld benötigt? | Belastetes Konto, ausreichende Deckung und Banktermin |
Kostenloses PDF für das Fondsjahr 2026 und den Zufluss 2027. Direkt herunterladen, ausdrucken oder neben Deinen Depotunterlagen ablegen.
Vorabpauschale-Datenblatt herunterladen
2 Seiten · kostenlos · ohne Anmeldung
Und die spätere Veräußerung? Nach § 19 InvStG werden während der Besitzzeit angesetzte Vorabpauschalen bei der Ermittlung des Verkaufsgewinns berücksichtigt. Das ist keine pauschale Rückzahlung der damals abgebuchten Steuer.
Weitere direkt nutzbare Datenblätter und Vorlagen findest Du bei meinen kostenlosen Downloads.