ETF-Sparplan-Kosten vergleichen: kostenloser Kostencheck
Ein ETF-Sparplan kostet 1,5 % je Ausführung, ein anderer 1 € pauschal. Welcher ist günstiger? Das hängt von deiner Sparrate ab. Bei 50 € sind 1,5 % genau 75 Cent. Bei 200 € sind es schon 3 €. Ein Vergleich ohne deinen eigenen Sparbetrag hilft dir deshalb nur begrenzt.
Hier kannst du die Gebühren zweier Angebote selbst vergleichen. Dazu gibt es einen kostenlosen ETF-Sparplan-Kostencheck als XLSX-Datei. Du trägst die Konditionen ein; die Tabelle rechnet zwölf monatliche Ausführungen durch. Die voreingestellten Angebote sind erfunden, keine aktuellen Brokertarife.
ETF-Sparplan-Kostencheck kostenlos herunterladen (XLSX) — ohne Registrierung und ohne E-Mail-Adresse. Die Datei enthält keine Makros oder externen Datenverbindungen. Weitere Hilfen findest du bei den kostenlosen Downloads.
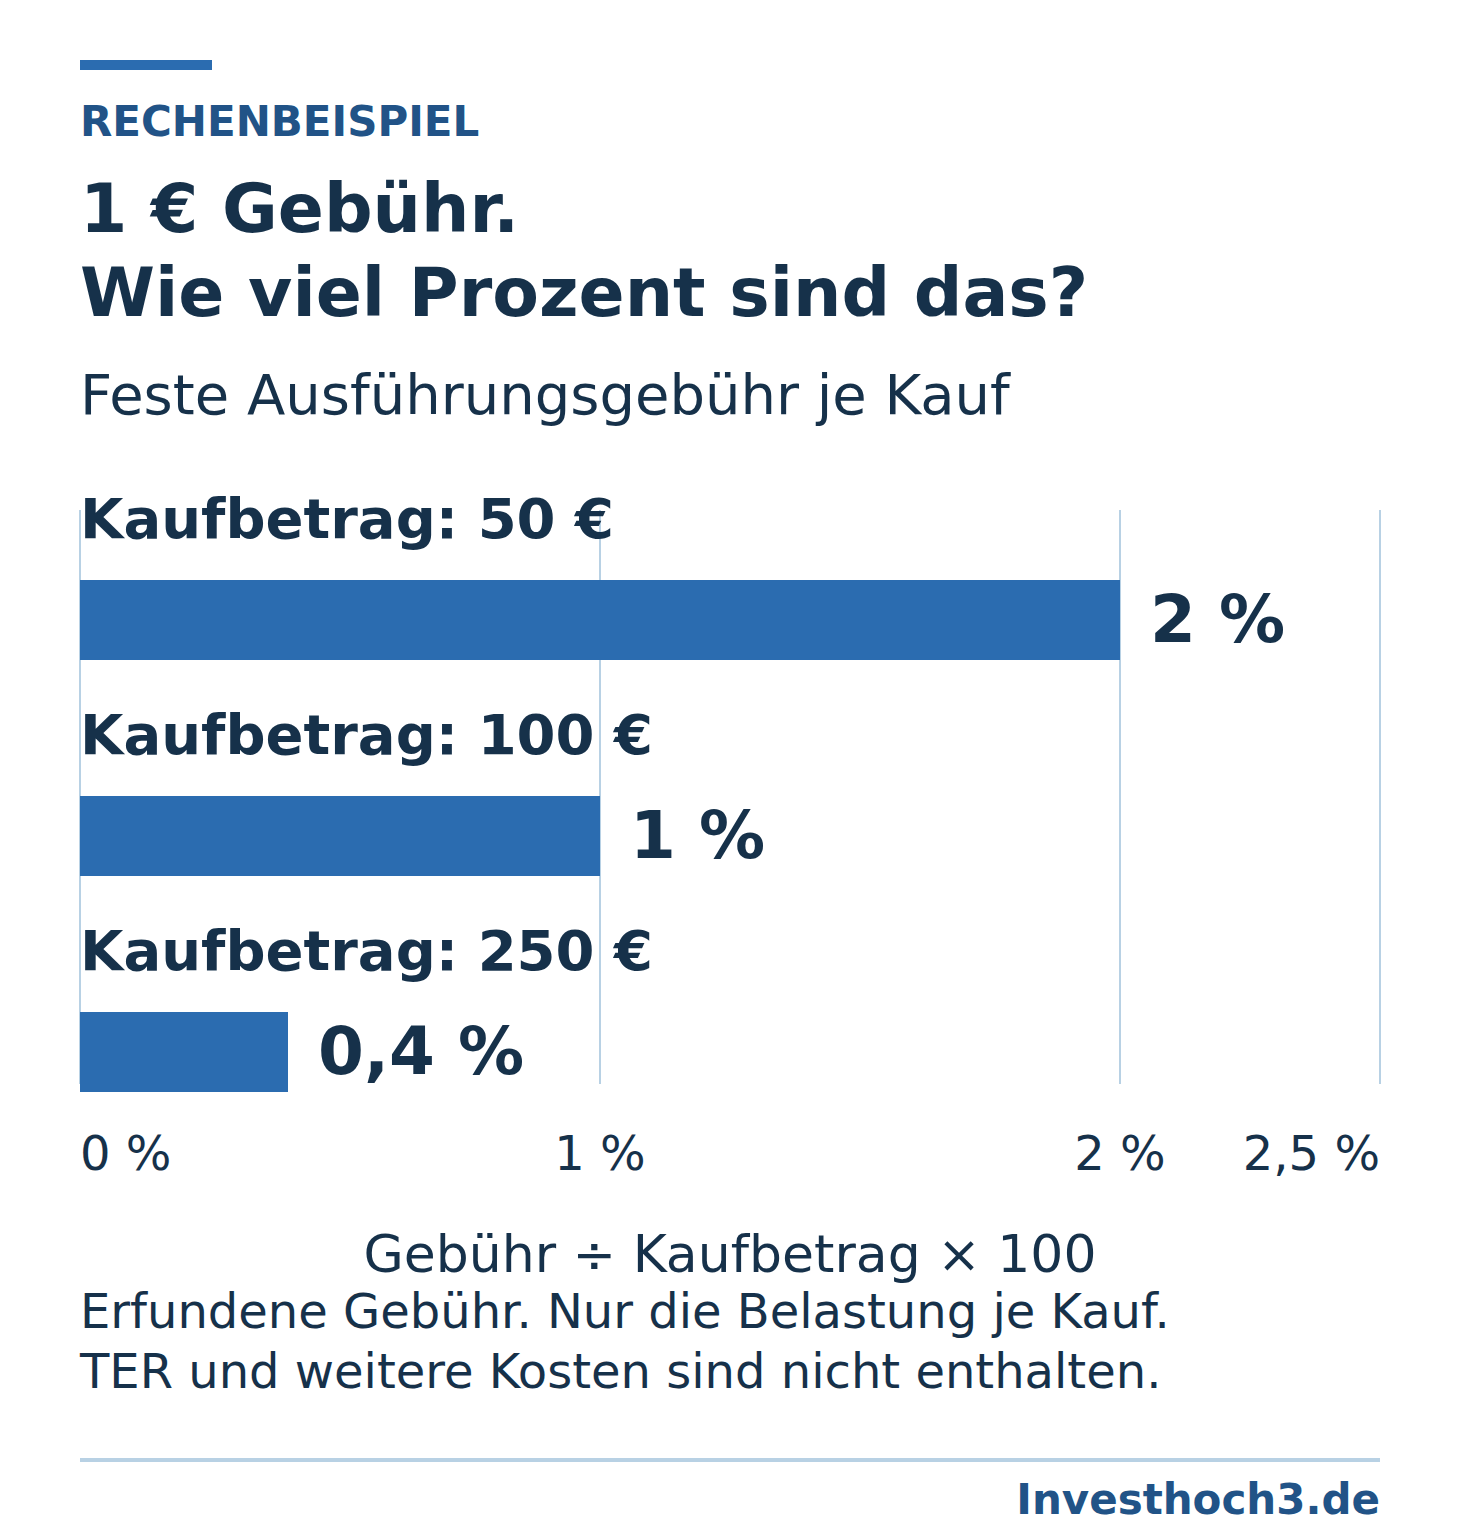
Rechenwerte als Tabelle
| Kaufbetrag | Gebühr als Anteil |
|---|---|
| 50 € | 2 % |
| 100 € | 1 % |
| 250 € | 0,4 % |
Welche Kosten musst du beim ETF-Sparplan vergleichen?
Trenne zunächst das Depot und den Handel von den Kosten des Fonds. Eine kostenlose Sparplanausführung macht den ETF selbst noch nicht kostenlos.
- Ausführungsgebühr: Der Broker kann pro Kauf einen festen Betrag, einen Prozentsatz oder eine Kombination verlangen. Mindestgebühren und Aktionsbedingungen können den Vergleich verändern.
- Depotgebühr: Falls du einen festen Jahresbetrag zahlst, gehört dieser in deinen Vergleich. Prüfe, ob die Gebühr wirklich auf dein geplantes Depot zutrifft.
- Laufende Fondskosten: Die TER beschreibt eine jährliche Kostenquote des ETF. Sie belastet das Fondsvermögen und wird nicht als zusätzliche Sparplanüberweisung eingezogen. Sie erfasst jedoch nicht jede denkbare Kostenart.
Die Deutsche Bundesbank erläutert in Abschnitt 4 ihrer ETF-Präsentation die Unterscheidung zwischen Ordergebühren und TER. Für deinen konkreten Vergleich brauchst du die aktuelle Preisliste des Brokers und die Dokumentation des jeweiligen ETF.
| Ebene | Was du nachsiehst |
|---|---|
| Kauf und Verkauf | Gebühren in der Broker-Preisliste |
| Depot | Depotpreis und Bedingungen beim Anbieter |
| Fonds | Laufende Kosten in den Fondsunterlagen |
Rechenbeispiel: 1,5 % gegen 1 € je Ausführung
Nehmen wir zwei fiktive Angebote ohne Mindestgebühr, Höchstgebühr oder Depotgebühr. Angebot A verlangt 1,5 % der Sparrate, Angebot B verlangt 1 € pro Ausführung.
| Monatliche Sparrate | A: 1,5 % je Kauf | B: 1 € je Kauf | Brokerkosten für zwölf Käufe |
|---|---|---|---|
| 50 € | 0,75 € | 1,00 € | A: 9 € / B: 12 € |
| 100 € | 1,50 € | 1,00 € | A: 18 € / B: 12 € |
| 200 € | 3,00 € | 1,00 € | A: 36 € / B: 12 € |
Bei 100 € monatlich beträgt der Unterschied also 6 € im Jahr. Das ist ein Kostenunterschied in diesem Beispiel, keine zusätzliche Renditegarantie. Unterschiedliche Fonds, Ausführungszeitpunkte oder weitere Gebühren können zu anderen tatsächlichen Ergebnissen führen.
Gebühren direkt vergleichen
Ändere deine Sparrate und die Gebührenmodelle. Das Diagramm zeigt die jährlichen Ausführungsgebühren für monatliche und quartalsweise Käufe. Die Vorgaben sind fiktive Beispiele, keine aktuellen Brokertarife.
Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen. Feste Gebühren: 0–100 Euro; Prozentgebühren: 0–100. Im Prozentfeld bedeutet 1,5 eine Gebühr von 1,5 %; kein Prozentzeichen eingeben. Fester Betrag und Prozentgebühr werden addiert.
Hier siehst du die Beispielwerte für 100 Euro monatlich. Mit aktiviertem JavaScript kannst du die Eingaben verändern; alternativ nutze den XLSX-Kostencheck.
Bitte korrigiere die markierten Eingaben. Bis dahin werden keine Ergebnisse angezeigt.
Kaufsumme vor Gebühren pro Jahr: 1.200,00 €. Die Ausführungsgebühren kommen im Modell zusätzlich dazu.
Diagramm: Ausführungsgebühren in Euro pro Jahr. Alle vier Balken verwenden dieselbe Skala ab null. Die Tabelle darunter enthält dieselben Werte.
Bei zwölf monatlichen Käufen kostet Angebot A 6,00 € mehr pro Jahr.
Auf schmalen Displays kannst du die Tabelle seitlich scrollen, um alle Spalten zu sehen.
| Angebot und Rhythmus | Käufe pro Jahr | Betrag je Kauf | Gebühr je Kauf | Gebühren pro Jahr |
|---|---|---|---|---|
| A · monatlich | 12 | 100,00 € | 1,50 € | 18,00 € |
| B · monatlich | 12 | 100,00 € | 1,00 € | 12,00 € |
| A · quartalsweise | 4 | 300,00 € | 4,50 € | 18,00 € |
| B · quartalsweise | 4 | 300,00 € | 1,00 € | 4,00 € |
Modellannahmen: zwölf monatliche oder vier quartalsweise Käufe in einem vollständigen Jahr, unveränderte Konditionen und Cent-Rundung je Ausführung. Für Quartalskäufe wird die Sparrate dreifach gebündelt. Andere Ausführungszeitpunkte können die Wertentwicklung verändern; diese wird hier nicht berechnet. Prüfe, ob der gewünschte Rhythmus angeboten wird.
Hier nicht eingerechnet: Mindest- und Höchstgebühren, Aktionsbedingungen, Depotgebühren, TER, Spreads, Währungsumrechnung, Verkaufsgebühren und Steuern. Die Gebührenbasis ist der eingegebene Betrag je Kauf. Für zusätzliche Kostenarten und einen Gebührenabzug aus der Sparrate nutze den XLSX-Kostencheck und die aktuelle Preisliste.
Die Eingaben werden nur auf dieser Seite in deinem Browser berechnet. Der Vergleich speichert oder versendet sie nicht. Modellversion 1.0.0.
So benutzt du den kostenlosen Kostencheck
- Öffne die Datei in einer Tabellenkalkulation, die XLSX-Dateien berechnen kann. Lies zuerst das Blatt „Start“.
- Trage im Blatt „Kostencheck“ deine monatliche Sparrate ein. Wähle, ob der Broker die Ausführungsgebühr zusätzlich abbucht oder aus dieser Sparrate abzieht.
- Ersetze die blauen Felder bei Angebot A und B. Erfasse feste Gebühr, Prozentgebühr, gegebenenfalls Mindest- und Höchstgebühr, jährliche Depotgebühr und TER. Bei der Höchstgebühr bedeutet 0: keine Begrenzung.
- Gib Prozentsätze mit Prozentzeichen ein: zum Beispiel 0,20% für eine TER von 0,20 % pro Jahr. Die Zahl 0,20 ohne Prozentzeichen entspräche 20 %.
- Notiere Quelle und Datum der Konditionen. Prüfe, ob beide Statusfelder „OK“ zeigen und ob sich die Ergebnisse nach einer Eingabe aktualisieren.
Die feste Gebühr und die Prozentgebühr werden im Modell addiert. Danach greift eine eingetragene Mindest- oder Höchstgebühr. Die Ausführungsgebühr wird auf Cent gerundet. Passt diese Gebührenlogik nicht zu deiner Preisliste, bildet die Datei dein Angebot nicht richtig ab. Auch zeitlich begrenzte Aktionen oder gestaffelte Depotgebühren musst du gesondert prüfen.
Gebühren zusätzlich bezahlen oder aus der Sparrate abziehen?
Dieser Unterschied ist leicht zu übersehen. Bei 100 € Sparrate und 1,50 € Ausführungsgebühr gibt es im Modell zwei Varianten:
- Zusätzlich: Du investierst 100 € und zahlst 101,50 €. Über zwölf Monate sind das 1.200 € Einzahlungen in den ETF und 1.218 € Zahlung an den Broker.
- Aus Sparrate: Von den 100 € werden 1,50 € abgezogen. Du investierst 98,50 €; über zwölf Monate sind das 1.182 € Einzahlungen in den ETF bei 1.200 € Zahlung.
Eine eingetragene Depotgebühr kommt in beiden Varianten separat hinzu. Vergleiche deshalb die Brokerkosten, den tatsächlich investierten Betrag und die gesamte Zahlung zusammen. Die Prozentgebühr berechnet die Datei immer auf die eingegebene Sparrate. Prüfe diese Basis in deiner Preisliste.
| Variante | Investierter Betrag | Gebühr | Gesamte Zahlung |
|---|---|---|---|
| Gebühr zusätzlich | 100,00 € | 1,50 € | 101,50 € |
| Gebühr aus Sparrate | 98,50 € | 1,50 € | 100,00 € |
Warum der TER-Vergleich nur ein Kostenmodell ist
Die Datei beginnt mit einem leeren Depot und zwölf Einzahlungen jeweils am Monatsanfang. Für jeden Monat rechnet sie vereinfacht mit TER geteilt durch zwölf auf den jeweiligen Modellbestand. Die hypothetische Marktrendite beträgt 0 % vor TER. Das dient dazu, die erfassten Kosten verständlich darzustellen; es sagt nichts über die zukünftige Wertentwicklung deines ETF aus.
Bei 100 € monatlich und 0,20 % TER entstehen in diesem Modell im ersten Jahr rund 1,30 € TER-Kosten. Es wären hier nicht 2,40 €, denn die gesamten 1.200 € sind erst nach und nach investiert. Die tatsächlichen Fondskosten hängen vom tatsächlichen Fondsvermögen und der Abrechnung im Fonds ab.
ETFs können im Wert fallen. Geringe Gebühren und breite Streuung garantieren weder Gewinn noch Kapitalerhalt. Wenn du die Grundlagen auffrischen möchtest, lies ETFs für Anfänger und den Vergleich zwischen Aktien und ETFs.
| Erfasst im XLSX-Modell | Zusätzlich nachsehen |
|---|---|
| Eingegebene Brokergebühren | Aktionsbedingungen und Gebührenbasis |
| Vereinfachte TER-Rechnung | Weitere Fondstransaktionskosten |
| Broker-/Fondsvergleich im Modell | Spread, Währungsumrechnung und Verkauf |
| Keine persönliche Steuerrechnung | Steuern für deinen konkreten Fall |
Welche Kosten fehlen in der Datei?
Der Rechner erfasst die von dir eingegebenen Brokergebühren und das vereinfachte TER-Modell. Spreads, weitere Fondstransaktionskosten, Währungsumrechnung, Verkaufsgebühren und Steuern sind nicht enthalten. Deshalb heißt die Ergebniszeile „Erfasste Kosten“, nicht „Alle Kosten“.
Die Geld-Brief-Spanne ist der Abstand zwischen Kauf- und Verkaufskurs. Sie ist eine andere Größe als die ausdrücklich berechnete Ausführungsgebühr. Amundi beschreibt weitere interne und externe Kostenarten, die du bei einem vollständigen Vergleich zusätzlich berücksichtigen solltest.
Was kannst du mit dem Ergebnis entscheiden?
Du kannst prüfen, welches der beiden eingetragenen Angebote bei deiner Sparrate im dargestellten Modell weniger kostet. Du kannst auch erkennen, ob ein Unterschied aus Gebühren oder aus verschieden hohen Einzahlungen entsteht. Ob ein ETF oder ein Depot für dich geeignet ist, hängt zusätzlich von Anlageziel, Risiko, Verfügbarkeit und deinen persönlichen Umständen ab.
Jetzt den kostenlosen ETF-Sparplan-Kostencheck herunterladen (XLSX). Version 1.0, Stand 11. Oktober 2026. Die Beispiele sind fiktiv; aktuelle Konditionen trägst du selbst ein.

3 Kommentare