F.I.R.E.: Wie du finanzielle Freiheit erreichst und frühzeitig in Rente gehst
Wie viel Geld brauchst du, um früher auf dein Gehalt verzichten zu können? Für ein Beispiel mit 2.200 € Monatsbudget und 400 € verfügbaren Zusatzeinnahmen bleiben 1.800 € monatlich zu finanzieren. Bei einer angenommenen ersten Jahresentnahme von 4 % entspricht das 540.000 € Startkapital. Diese Zahl ist eine erste Größenordnung. Ob das Geld für dein Leben reicht, entscheidet sich auch an Inflation, Kursverlusten und der Dauer deiner Entnahmen.
Direkt zum kostenlosen FIRE-Rechner
F.I.R.E. steht für „Financial Independence, Retire Early“: finanziell unabhängig werden und früher in den Ruhestand gehen. Ich finde daran vor allem die Wahlfreiheit interessant. Du kannst weniger arbeiten, den Beruf wechseln oder ganz aufhören. Dafür muss deine Finanzierung zum Leben passen, das du tatsächlich führen willst.
Ich rechne hier ein erfundenes Beispiel durch. Du kannst jede Zahl durch deine eigene ersetzen. Mein Ausgangspunkt ist dein Bedarf, anschließend kommen Kapital und Sparrate. Erst danach ist die Frage sinnvoll, welche Anlage dir dabei hilft.
1. Dein FIRE-Budget: Was kostet dein Leben wirklich?
Eine Kontobewegung in einem günstigen Monat reicht dafür nicht. Neben Miete, Lebensmitteln und Mobilität gehören jährliche Rechnungen, Urlaub und Ersatzanschaffungen in die Planung. Wenn du diese Beträge auslässt, sieht dein Ziel schneller erreichbar aus, als es ist.
| Position | Pro Monat | Pro Jahr |
|---|---|---|
| Laufende Lebenshaltung | 1.700 € | 20.400 € |
| Jährliche Kosten | 300 € | 3.600 € |
| Zusätzliche Reserve | 200 € | 2.400 € |
| Gesamtes Budget | 2.200 € | 26.400 € |
| Verfügbare Zusatzeinnahmen | −400 € | −4.800 € |
| Aus Vermögen zu finanzieren | 1.800 € | 21.600 € |
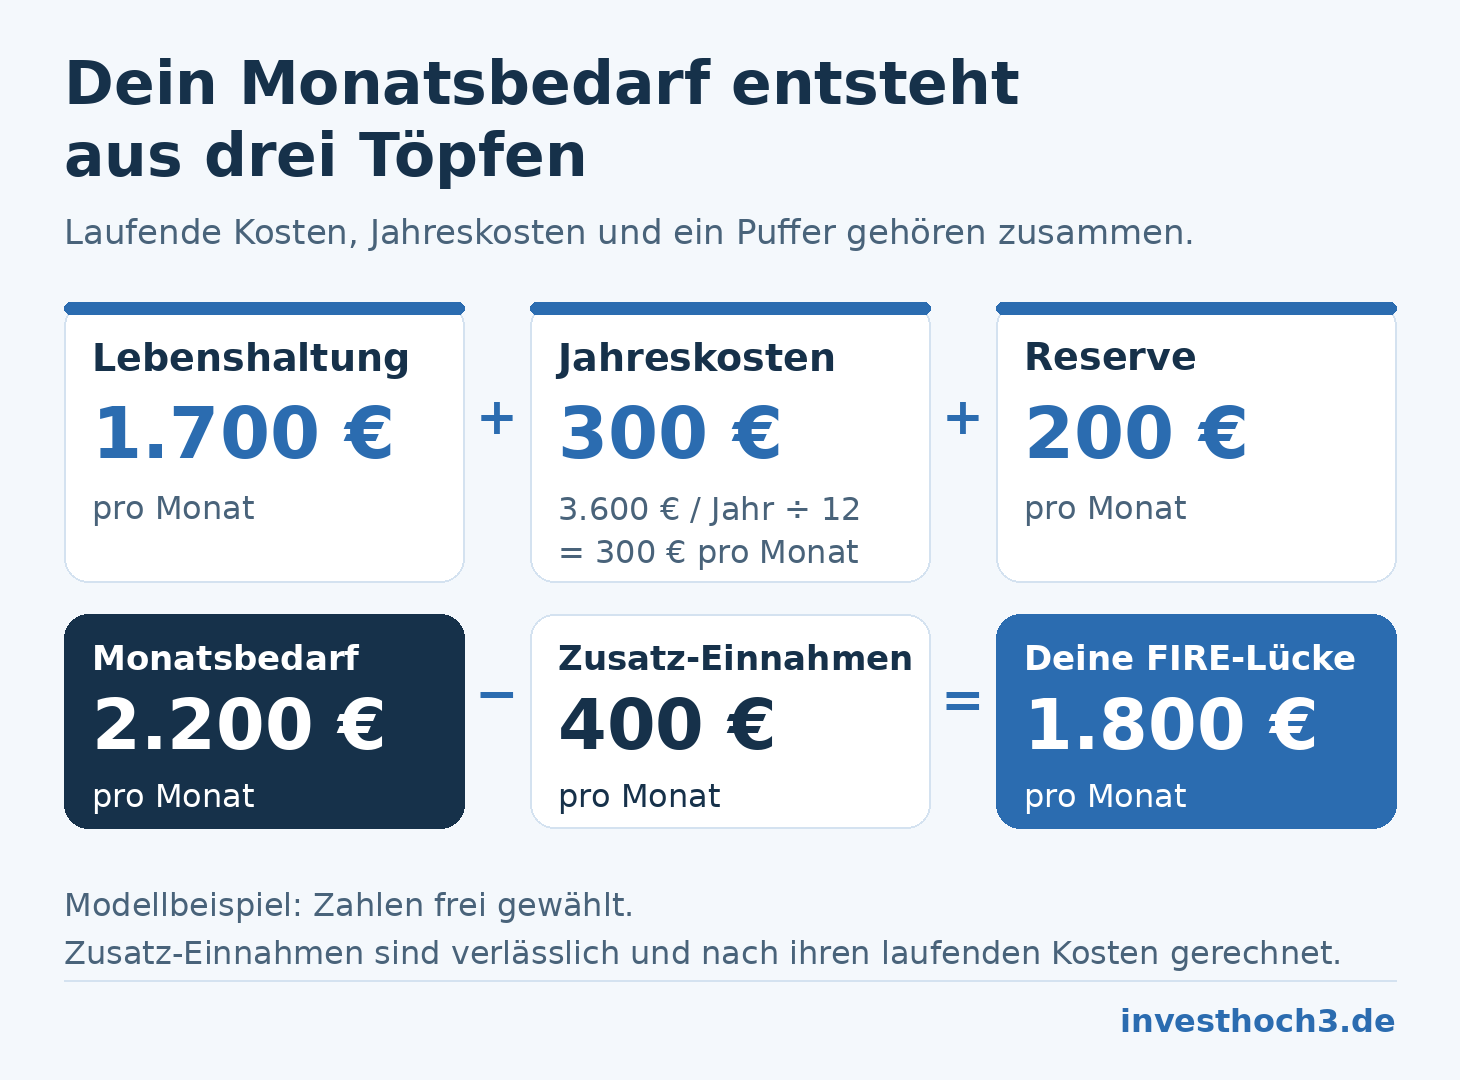
Für das Beispiel setze ich 1.700 € laufende Lebenshaltungskosten an. Dazu kommen 3.600 € jährliche Kosten, also 300 € je Monat, und weitere 200 € monatliche Reserve. Mit dieser Reserve plane ich Ersatzanschaffungen und unregelmäßige Ausgaben, die noch nicht in den anderen beiden Beträgen enthalten sind. Es ist kein Notgroschen, den du unbegrenzt weiter auffüllen sollst.
Zum Erfassen der Jahreskosten im Monatsbudget kannst du mein kostenloses Jahreskosten-Rücklagenblatt als PDF herunterladen. Trage Betrag und nächste Fälligkeit ein. Der Monatsdurchschnitt zeigt deinen langfristigen Bedarf; die Einzahlung bis zur nächsten Rechnung kann höher sein. Weitere Hinweise findest du bei den kostenlosen Downloads.
Die 400 € im Beispiel stehen in derselben Lebensphase tatsächlich zur Verfügung, bereits nach den laufenden Kosten des Einnahmestroms. Sie sind keine Ausschüttung aus dem Depot, dessen Kapitalbedarf ich gleich berechne. Sonst würdest du denselben Euro zweimal zählen. Wenn die Einnahmen Arbeit voraussetzen, musst du diese Arbeit auch nach deinem geplanten Ausstieg leisten wollen.
Eine spätere Altersrente gehört in eine spätere Rechnung. Wenn du mit 45 aufhörst und deine Rente erst mit 67 beginnt, finanziert sie die Jahre dazwischen nicht. Die Deutsche Rentenversicherung erklärt außerdem, dass die Hochrechnung in der Renteninformation weitere Beiträge nach dem Durchschnitt der letzten fünf Kalenderjahre voraussetzt. Wenn du danach weniger einzahlst, passt diese Hochrechnung nicht mehr zu deinem Plan.
Prüfe für dein persönliches Budget auch Steuern sowie Kranken- und Pflegeversicherung nach dem Berufswechsel oder Ausstieg. Die Beispielbeträge legen deine tatsächlichen Abgaben nicht fest. Rechne jede Planphase mit den Ausgaben und verfügbaren Einnahmen, die dann gelten.
2. Wie viel Kapital brauchst du für finanzielle Freiheit?
Aus 1.800 € monatlicher Lücke werden 21.600 € pro Jahr. Für eine erste Orientierung teile ich diesen Betrag durch eine angenommene anfängliche Entnahmerate. Das Ergebnis sagt, wie groß das Startvermögen für genau diese erste Jahresentnahme wäre.
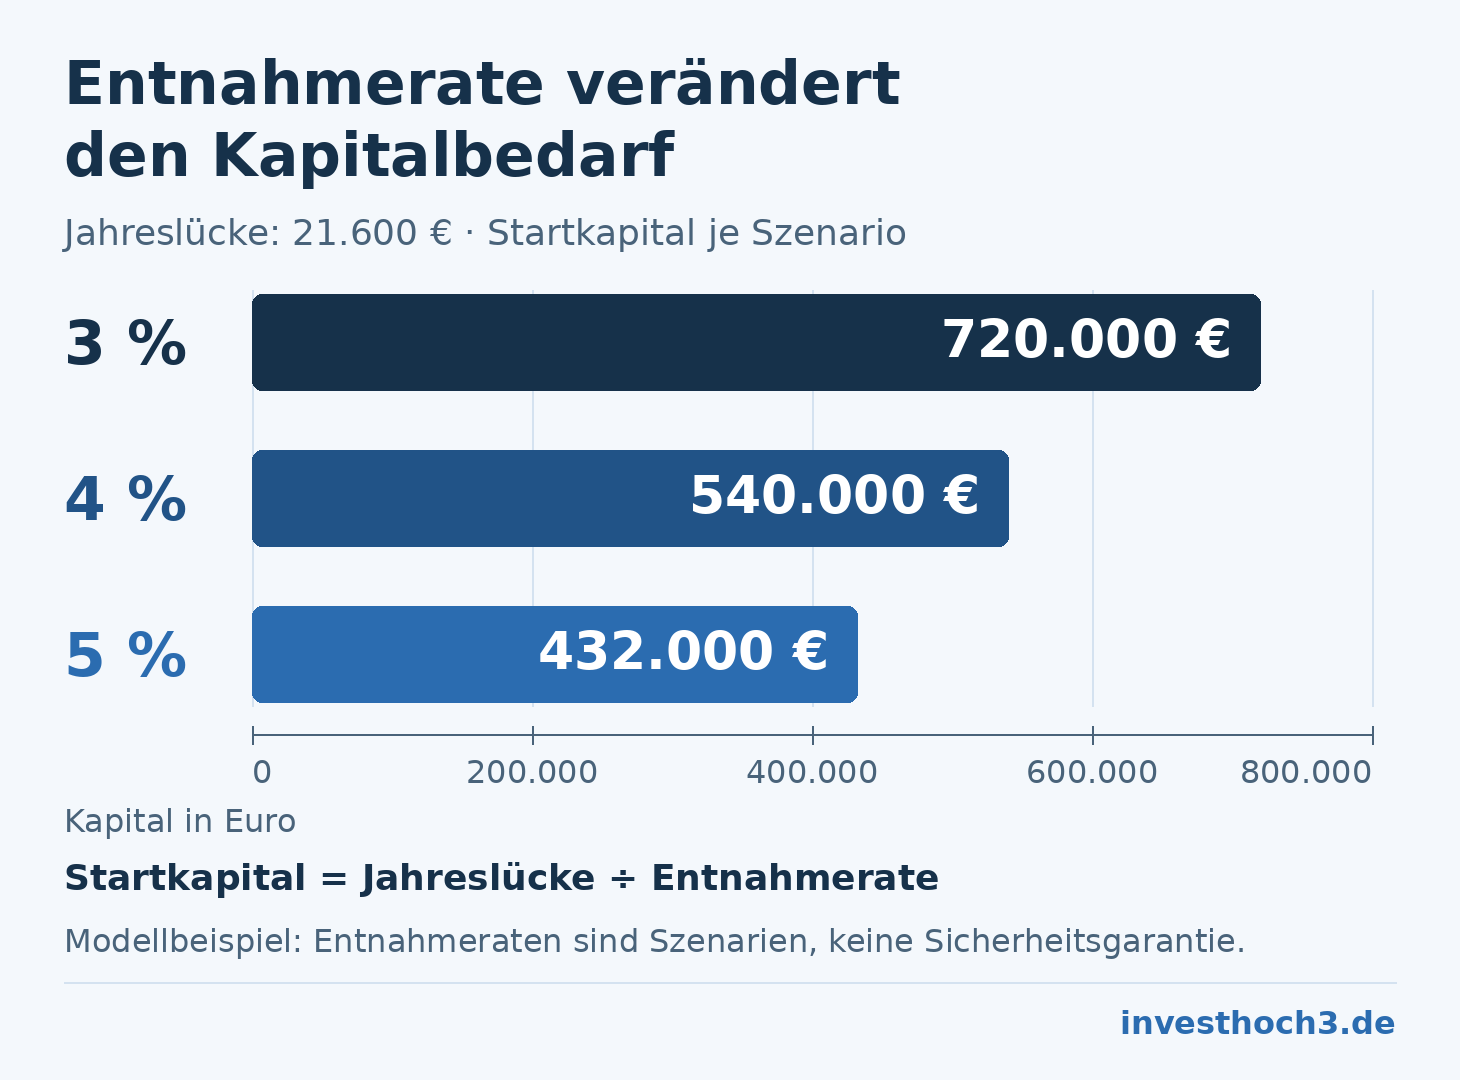
Startkapital = jährliche Finanzierungslücke ÷ anfängliche Entnahmerate. Bei 4 % lautet die Rechnung: 21.600 € ÷ 0,04 = 540.000 €.
Dein FIRE-Kapitalbedarf
Setze Dein Budget, zusätzliche Einnahmen und das dafür vorgesehene Anlagevermögen ein. Vergleiche drei Annahmen für Deine erste Jahresentnahme.
Dezimalzahl mit Komma oder Punkt, ohne Tausendertrennzeichen.
Im Beispiel: 1.700 € laufende Monatsausgaben, 3.600 € Jahreskosten, 200 € monatliche Rücklagen, 400 € verfügbare Zusatzeinnahmen pro Monat und 0 € zugeordnetes Anlagevermögen.
Bitte korrigiere die markierten Eingaben. Bis dahin sind die Ergebnisse ausgeblendet.
- Dein Jahresbudget
- 26.400,00 €
- Verfügbare Zusatzeinnahmen pro Jahr
- 4.800,00 €
- Deine jährliche Finanzierungslücke
- 21.600,00 €
Diese Jahreslücke ist aus Deinem zugeordneten Anlagevermögen zu finanzieren.
Gemeinsame Skala: 0 bis 720.000,00 €.
| Erste Jahresentnahme | Startkapital | Noch aufzubauen | Depotüberhang |
|---|---|---|---|
| A: 3 % | 720.000,00 € | 720.000,00 € | 0,00 € |
| B: 4 % | 540.000,00 € | 540.000,00 € | 0,00 € |
| C: 5 % | 432.000,00 € | 432.000,00 € | 0,00 € |
So wird gerechnet
Jahresbudget = 12 × (laufende Monatsausgaben + monatliche Rücklagen) + Jahreskosten. Davon ziehe ich 12 × Deine verfügbaren monatlichen Zusatzeinnahmen ab; die Jahreslücke beträgt mindestens 0. Startkapital = Jahreslücke ÷ Entnahmequote. Dein zugeordnetes Anlagevermögen verringert den noch offenen Abstand; ein Überhang steht separat in der Tabelle. Jedes Ergebnis wird erst am Ende auf Cent gerundet.
Verwende Beträge derselben Lebensphase und zum selben Preisstand.
Deine Werte bleiben im Browser.
Die Entnahmerate ist hier die erste Jahresentnahme geteilt durch das Startkapital. Sie ist keine Gewinnrendite. Du kannst 4 % auszahlen, obwohl dein Depot in diesem Jahr Verlust macht. Die Auszahlung kann dann auch aus Verkäufen und damit aus deinem vorhandenen Vermögen stammen.
Eine höhere Rate macht das rechnerische Ziel kleiner, erlaubt aber keine Aussage darüber, wie lange das Geld reicht. Auch die Verbraucherzentrale zum Entnahmeplan weist darauf hin, dass eine pauschale 4-%-Faustformel nicht zuverlässig funktioniert.
Für deine Entscheidung brauchst du anschließend einen Verlauf: Wie viele Jahre musst du überbrücken? Wie steigen deine Ausgaben? Welche Entnahme ist in einem schlechten Börsenjahr möglich? Wie verändert eine spätere Rente die Lücke?
Teilzeit und Rente: Wann muss Dein Depot wie viel liefern?
Als Ausgangsbeispiel setze ich 2.500 € Monatsbedarf an. Die Einkünfte stehen nach Steuern und Abgaben zur Verfügung. Alle Monatsbeträge bleiben konstant; Rendite, Inflation und zusätzliche Einmalausgaben lasse ich hier weg.
Bitte korrigiere die markierten Eingaben. Bis dahin ist das Ergebnis ausgeblendet.
Über 144 Monate bis beide Renten laufen.
Danach fehlen noch 100,00 € im Monat.
2.200,00 € verfügbare Einkünfte · 2.500,00 € Monatsbedarf
0,00 € verfügbare Einkünfte · 2.500,00 € Monatsbedarf
400,00 € verfügbare Einkünfte · 2.500,00 € Monatsbedarf
2.400,00 € verfügbare Einkünfte · 2.500,00 € Monatsbedarf
| Phase | Monate | Monatlich aus dem Depot | Entnahmen in der Phase |
|---|---|---|---|
| Teilzeit | 60 | 300,00 € | 18.000,00 € |
| Ohne Gehalt | 60 | 2.500,00 € | 150.000,00 € |
| Erste Rente | 24 | 2.100,00 € | 50.400,00 € |
| Summe bis beide Renten laufen | 144 | – | 218.400,00 € |
Im Ausgangsbeispiel entnimmst Du vom 55. bis zum 67. Geburtstag insgesamt 218.400 € aus dem Depot. Davon entfallen 150.000 € auf die fünf Jahre von 60 bis vor 65 ohne Gehalt. Ab 67 fehlen trotz beider Renten noch 100 € monatlich.
Diese Entnahmesumme zeigt allein nicht, ob Dein Depot dauerhaft reicht. Ziehe für jede Phase Deine verfügbaren Einkünfte von Deinem Monatsbedarf ab. Eine spätere Rente schließt Deine frühe Teilzeitlücke nicht.
Die angezeigten Werte sind das Ausgangsbeispiel. Mit JavaScript kannst Du Beträge und Phasendauern ändern.
Eingabehilfe und Rechenweg
Geldbeträge: 0 bis 1.000.000 Euro, Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen. Jede Dauer ist eine ganze Monatszahl; die ersten drei Phasen zusammen höchstens 720 Monate.
Trage für jede Phase die gesamten verfügbaren Einkünfte ein, etwa Gehalt, Renten und Mieteinnahmen. Die letzte Phase enthält beide Renten zusammen.
Monatliche Lücke = Monatsbedarf minus verfügbare Einkünfte, mindestens 0 Euro. Entnahmen pro Phase = monatliche Lücke × Monate. Überschüsse werden separat gezeigt und nicht mit anderen Phasen verrechnet. Für die Zeit mit beiden Renten zeigt der Rechner die laufende Monatslücke.
Deine Eingaben werden lokal im Browser berechnet. Der Rechner speichert oder versendet sie nicht.
Mit meinem kostenlosen Teilzeit-Budgetrechner prüfst Du, ob Dein künftiges Netto für Ausgaben, Rücklagen und Sparrate reicht. Im Teilzeit-Budgetcheck als PDF hältst Du Deine Beträge und den Testzeitraum fest.
Mit meinem Teilzeit- und Ruhestandsplaner siehst Du zusätzlich, wie Rendite, Inflation, Depotkosten und Einmalausgaben Deinen Depotverlauf verändern. Vergleiche auf der Produktseite einen Ausstieg mit 60 und mit 63.
3. Ausgaben senken hilft beim Ziel und bei der Sparrate
Weniger Ausgaben wirken doppelt: Du kannst heute mehr sparen und brauchst später weniger Vermögen. Deshalb prüfe ich zuerst mein Budget, bevor ich mit höheren Renditen rechne.
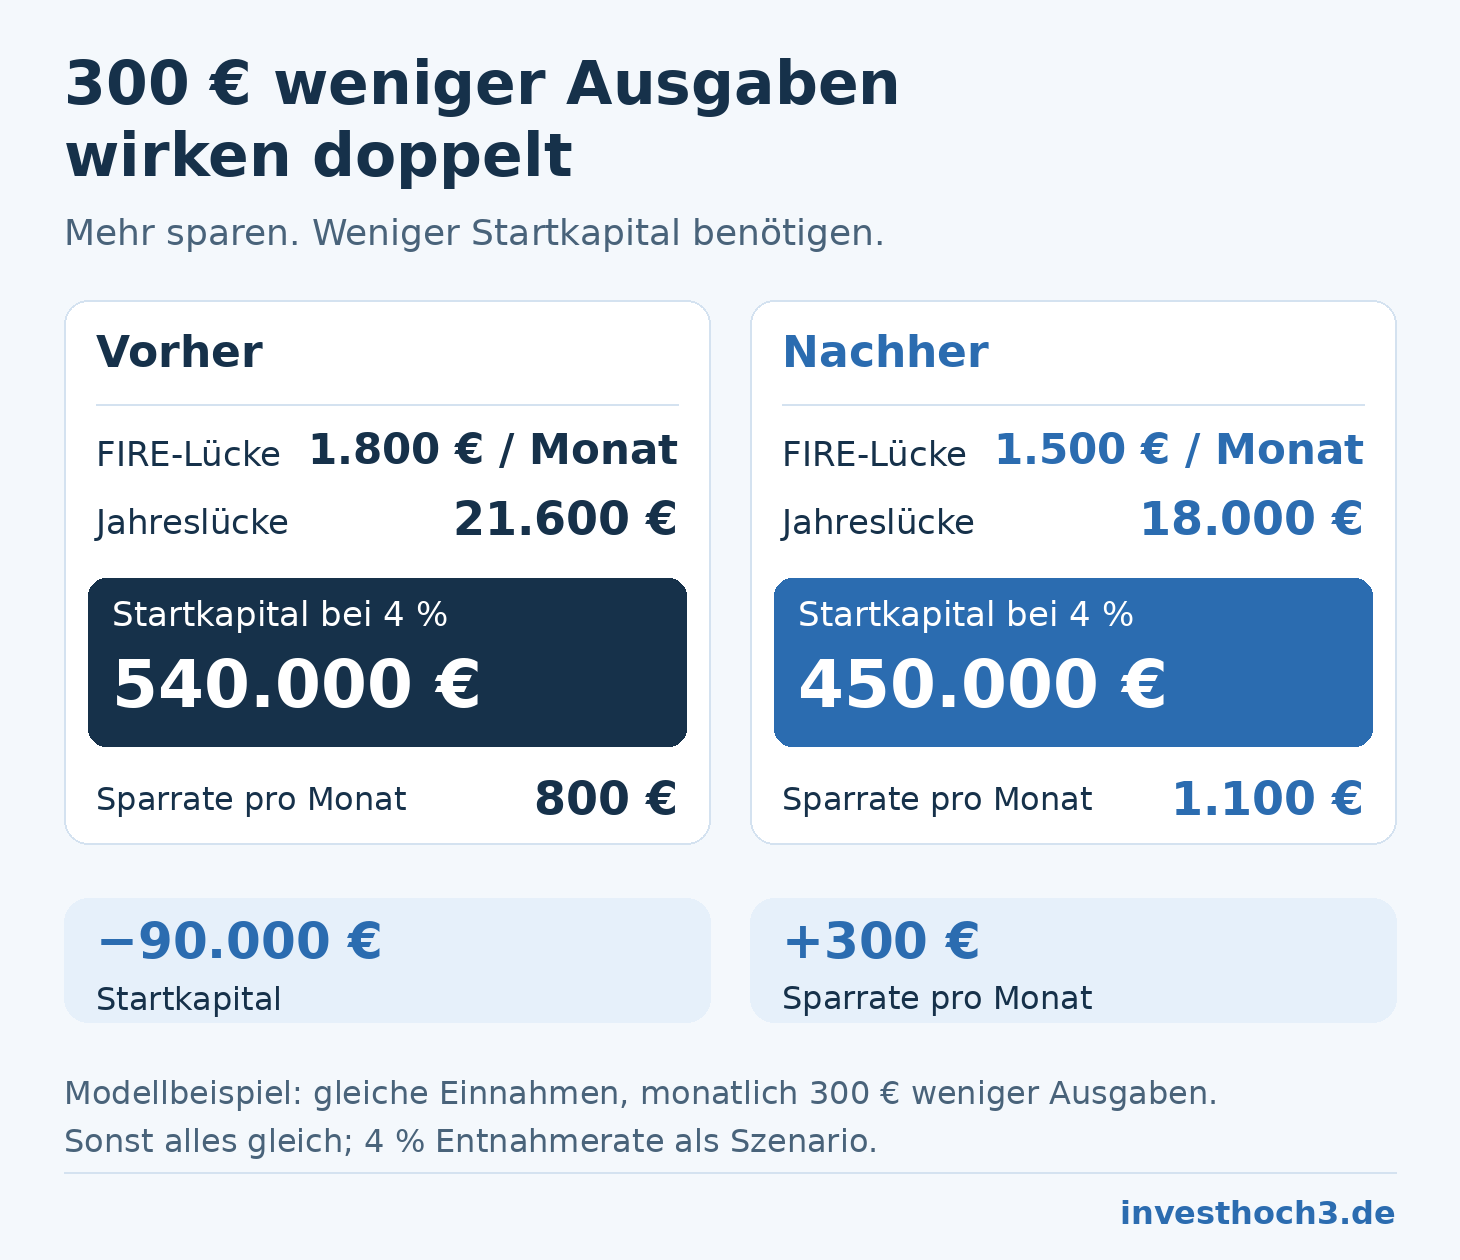
Angenommen, du reduzierst dein Monatsbudget dauerhaft um 300 €, ohne die nötige Reserve zu streichen. Bei unveränderten Zusatzeinnahmen sinkt die Lücke von 1.800 € auf 1.500 €. Gleichzeitig steigt eine bisherige Sparrate von 800 € auf 1.100 €, wenn dein Einkommen gleich bleibt und du die gesamten 300 € zusätzlich sparst.
| Kennzahl | Bisher | 300 € weniger Ausgaben |
|---|---|---|
| Monatsbudget | 2.200 € | 1.900 € |
| Monatliche Lücke | 1.800 € | 1.500 € |
| Jährliche Lücke | 21.600 € | 18.000 € |
| Startkapital bei 4 % | 540.000 € | 450.000 € |
| Sparrate bei gleichem Einkommen | 800 € | 1.100 € |
| Einzahlungen in zwölf Monaten | 9.600 € | 13.200 € |
Das rechnerische Kapitalziel fällt um 90.000 €. Die jährlichen Einzahlungen steigen um 3.600 €. In meinem Zinseszins- und Kaufkraftrechner kannst du Startkapital, monatliche Sparrate und Laufzeit im Modell zusammenbringen. Vergleiche Rendite-, Kosten- und Inflationsannahmen. Ein Kapitalziel in heutiger Kaufkraft vergleichst du mit dem inflationsbereinigten Endbetrag.
Vergleiche direkt hier 800 € und 1.100 € monatliche Einzahlung. Lass Startkapital, Laufzeit, Rendite, Kosten und Inflation dabei gleich. So siehst du, was die zusätzliche Sparrate für deine Ansparphase ausmacht.
Zinseszins und Kaufkraft berechnen
Was wird aus Deinem Startkapital und Deinen monatlichen Einzahlungen? Vergleiche den rechnerischen Endwert mit seiner Kaufkraft in heutigen Euro.
Fiktives Beispiel – ändere die Werte für Dein eigenes Szenario.
Mit JavaScript kannst Du hier selbst rechnen. Das Beispiel mit Grafik und Tabelle bleibt auch ohne JavaScript lesbar.
Dein Rechenergebnis
- Endwert in Euro am Laufzeitende
- 58.526,84 €
- Kaufkraft in heutigen Euro
- 48.012,39 €
- Einzahlungen insgesamt
- 40.000,00 €
- Rechnerischer Ertrag nach Kosten
- +18.526,84 €
Durchgezogen: Endwert in Euro des jeweiligen Jahres. Gestrichelt: Kaufkraft in heutigen Euro. Gemeinsame Skala ab 0 bis 58.526,84 €.
Alle Jahreswerte ansehen
| Jahr | Endwert | Kaufkraft heute |
|---|---|---|
| 0 | 10.000,00 € | 10.000,00 € |
| 1 | 13.681,63 € | 13.413,36 € |
| 2 | 17.584,16 € | 16.901,35 € |
| 3 | 21.720,84 € | 20.468,04 € |
| 4 | 26.105,73 € | 24.117,66 € |
| 5 | 30.753,70 € | 27.854,58 € |
| 6 | 35.680,56 € | 31.683,31 € |
| 7 | 40.903,02 € | 35.608,54 € |
| 8 | 46.438,84 € | 39.635,10 € |
| 9 | 52.306,80 € | 43.767,99 € |
| 10 | 58.526,84 € | 48.012,39 € |
So wird gerechnet
Rendite minus jährliche Kosten ergibt hier die effektive Jahresnettorendite. Daraus wird ein Monatszins berechnet; Deine Einzahlungen erfolgen jeweils am Monatsende. Der reale Wert teilt das Ergebnis durch den Inflationsfaktor. Rendite und Inflation bleiben in diesem Szenario konstant; Steuern und Kursschwankungen fehlen.
Beginne bei größeren wiederkehrenden Kosten wie Wohnen, Auto und Verträgen. Eine Ersparnis zählt nur, wenn sie dauerhaft tragbar ist. Für ein entfallendes Auto können beispielsweise andere Mobilitätskosten entstehen. Wenn du jede Freude aus deinem Budget streichst und das nach sechs Monaten nicht durchhältst, trägt die Rechnung nicht.
4. Wie wird aus deinem Vermögen Geld zum Leben?
Du musst für FIRE nicht ausschließlich von Zinsen leben. Je nach Anlage können Zinsen, Dividenden oder Verkäufe Geld für deine Ausgaben liefern. Bei Immobilien zählt der verfügbare Überschuss. Der Wert eines Depots oder einer Wohnung allein sagt noch nicht, welchen Betrag du im nächsten Monat ausgeben kannst.
| Geldquelle | Was du dafür prüfen musst |
|---|---|
| Zinsen | Zinssatz, Laufzeit, Auszahlungstermin und Betrag nach Kosten und Abgaben. |
| Dividenden | Höhe und Termine können sich ändern. Eine Ausschüttung beweist keinen Gesamtgewinn. |
| Verkauf von Anteilen | Er liefert Geld und verringert deine gehaltenen Anteile. Verkaufserlös ist nicht vollständig Gewinn. |
| Mietüberschuss | Miete abzüglich laufender Kosten, Finanzierung und nötiger Rücklagen; Leerstand mitdenken. |
Für den Aufbau helfen dir meine Grundlagen zu Aktien, ETFs und Indexfonds. Eine breite Streuung verteilt Unternehmensrisiken. Sie verhindert aber keinen Kursrückgang des ganzen Marktes. Die Verbraucherzentrale zu ETFs für Anfänger betont deshalb: Geld, das du in den nächsten Jahren dringend brauchst, gehört nicht in Aktien-ETFs.
Trenne kurzfristigen Bedarf, Rücklagen und langfristige Anlage. In meinem Artikel Geld in drei Zeitfenstern planen zeige ich diesen Schritt genauer. Wenn du vermieten möchtest, helfen dir die Kennzahlen für Immobilien als Kapitalanlage. Rechne mit dem verfügbaren Cashflow statt mit einer vermeintlich festen Immobilienrendite.
5. Zwei Belastungen, die deine FIRE-Rechnung aushalten muss
Inflation: Heute 2.200 € Monatsbudget bleiben bei steigenden Preisen nicht dauerhaft ausreichend. Die Bundesbank erklärt den Kaufkraftverlust: Mit demselben Geld kannst du bei Inflation weniger kaufen. In einem Modell mit jährlich 2 % höheren Kosten werden aus 2.200 € nach zehn Jahren rund 2.682 € monatlich. Bleiben die Zusatzeinnahmen bei 400 €, wächst die Lücke auf rund 2.282 €. Wie du nominale Beträge einordnest, erkläre ich in Kaufkraft trotz Zinsen.
Verluste zu Beginn: Du startest mit 540.000 €. Im erfundenen Börsenszenario verliert das Depot zunächst 20 %. Danach entnimmst du 21.600 €. Selbst eine anschließende Erholung um 25 % bringt dich nicht zurück zum Ausgangsbetrag.
| Schritt | Depotwert |
|---|---|
| Start | 540.000 € |
| Nach 20 % Kursverlust | 432.000 € |
| Nach 21.600 € Entnahme | 410.400 € |
| Danach 25 % Erholung, vor weiterer Entnahme | 513.000 € |
Ohne Entnahme hätten 432.000 € × 1,25 wieder 540.000 € ergeben. Mit Entnahme fehlen 27.000 €. Das zeigt den Mechanismus: Verkaufte Anteile machen die Erholung nicht mehr mit. Die Reihenfolge der Renditen und Entnahmen beeinflusst deshalb deinen Verlauf; ein Durchschnittswert allein reicht nicht. Mehr zu Kursschwankungen findest du in meinem Artikel über Volatilität.
Lege vor dem Ausstieg fest, welche Ausgaben du zeitweise reduzieren könntest und wo Geld für die nächste Zeit bereitsteht. Solche Spielräume können Entnahmen aus einem gefallenen Depot verringern. Auch einen Puffer musst du finanzieren.
Dein nächster Schritt: Eine eigene Seite mit Zahlen
Nimm deine Kontoauszüge und das Jahreskosten-Rücklagenblatt. Übertrage dein Monatsbudget einschließlich Jahreskosten und zusätzlicher Rücklagen in den FIRE-Kapitalbedarfscheck. Ziehe nur Einnahmen ab, die in der geplanten Phase verfügbar sind. Vergleiche die Jahreslücke und die drei Kapitalgrößen mit 3 %, 4 % und 5 %; deine eigenen Annahmen kannst du anschließend ändern.
Daneben stehen deine aktuelle Sparrate und eine dauerhafte Änderung, die du prüfen willst. Du brauchst dafür heute keinen perfekten Ruhestandsplan. Du brauchst eine ehrliche erste Rechnung und einen nächsten Schritt, den du umsetzen kannst. Wenn dir ein zusätzlicher Einnahmestrom fehlt, findest du Anregungen in meinen acht Ideen für passives Einkommen. Prüfe bei jeder Idee zuerst Aufwand, Kosten und Verfügbarkeit in deiner FIRE-Phase.
2 Kommentare