Coast FIRE berechnen: Wie viel Kapital brauchst Du heute?
Für ein späteres Depotziel von 500.000 € brauchst Du bei 30 Jahren Zeit und angenommenen 3 % realem Wachstum heute rund 206.000 €. Weitere Sparraten kommen in dieser Modellrechnung nicht hinzu. Das ist die Coast-FIRE-Idee: Dein Depot wächst bis zum gewählten Zieltermin weiter, während Dein Job die laufenden Ausgaben bezahlt.
Ich rechne diesen heutigen Startbetrag zurück. Du siehst, welchen Unterschied zehn Jahre weniger Zeit machen, wie stark die Renditeannahme das Ergebnis verändert und wann eine Sparpause tatsächlich in Dein Budget passt.
Was bedeutet Coast FIRE für Dein Geld?
Coast FIRE ist ein Zwischenziel auf dem Weg zur finanziellen Freiheit. Du hast früh genug Kapital angespart, damit es unter Deinen Annahmen bis zum späteren Ruhestandsstart auf den benötigten Betrag wächst. Auch der deutschsprachige FIRE-Überblick von moneyland beschreibt diesen Ansatz über den Zinseszinseffekt bis zum Ruhestand.
Du arbeitest weiter und finanzierst davon Deinen Alltag. Ob Du dabei Vollzeit arbeitest oder Stunden reduzierst, entscheidet zunächst Dein Haushaltsbudget. Das Depot soll in dieser Phase unangetastet bleiben. Wer laufend Geld herausnimmt, braucht eine Rechnung mit diesen Entnahmen.
| Geldtopf | Seine Aufgabe im Coast-Plan |
|---|---|
| Arbeitseinkommen | Es bezahlt Deine laufenden Ausgaben und Rücklagen bis zum Zieltermin. |
| Depot | Es bleibt für das spätere Vermögensziel investiert. Weitere Sparraten sind in der Coast-Rechnung null. |
| Geldreserve | Sie fängt absehbare Ausgaben und unerwartete Belastungen ab. Du zählst sie nicht zugleich als langfristig investiertes Coast-Kapital. |
Das ist für mich der praktische Reiz: Du kannst Dir einen Zwischenstand ausrechnen, der weniger laufenden Spardruck bedeutet. Das gesamte Geld für einen sofortigen Ausstieg hast Du damit noch nicht. Die Grundlagen dazu findest Du in meinem FIRE-Artikel.
Coast FIRE berechnen: die Formel
Du brauchst drei Größen: Dein späteres Zielkapital, die Jahre bis zu diesem Ziel und Deine angenommene jährliche Rendite. Weil diese drei Größen zusammengehören, lege ich ihre Bezugsgröße zuerst fest: Ich rechne hier durchgehend in heutiger Kaufkraft. Die Rendite ist deshalb bereits um Inflation und laufende Anlagekosten bereinigt; persönliche Steuern bleiben in der Beispielrechnung außen vor.
Bei 3 % setzt Du in der Formel 0,03 ein.
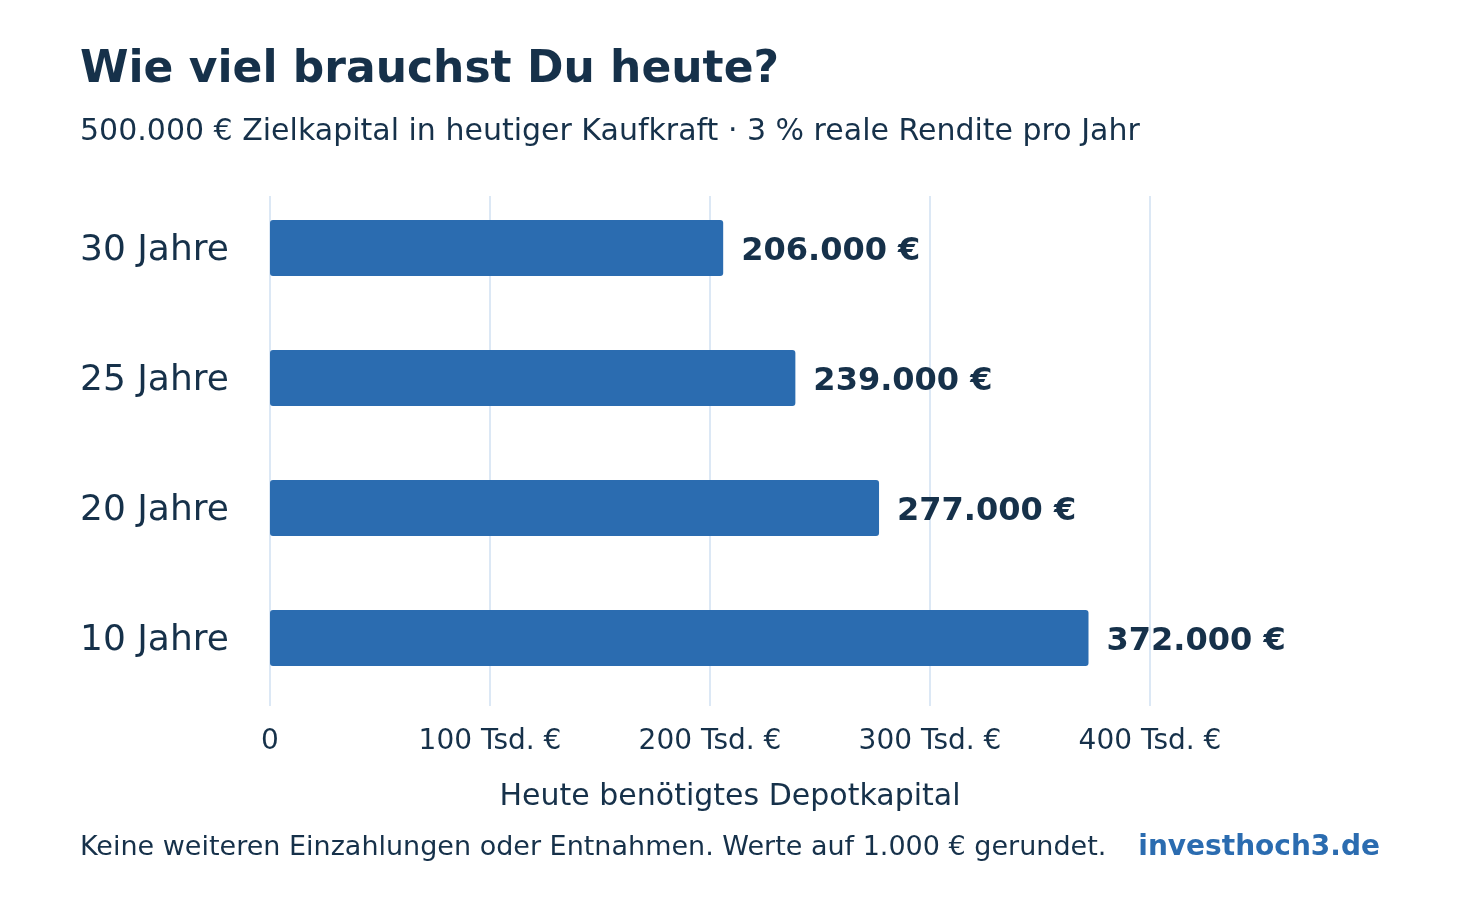
Mein Beispiel: Du bist 35 und möchtest ab 65 auf ein Depot mit einer Kaufkraft von heute 500.000 € zugreifen. Du hast also 30 Jahre Zeit. Für die Rechnung nehme ich 3 % reale Rendite pro Jahr an, ohne weitere Einzahlungen oder Entnahmen bis zum Zieltermin.
500.000 € ÷ 1,0330 = 205.993,38 €. Auf volle Tausender gerundet sind das 206.000 €. Die Formel dreht die gewöhnliche Zinseszinsrechnung um: Du kennst den gewünschten Endbetrag und suchst den passenden Anfangsbetrag.
| Zeit bis zum Ziel | Kapital heute, gerundet |
|---|---|
| 30 Jahre | 206.000 € |
| 25 Jahre | 239.000 € |
| 20 Jahre | 277.000 € |
| 10 Jahre | 372.000 € |
Fünf Jahre weniger Zeit erhöhen den heutigen Betrag im Beispiel von rund 206.000 auf 239.000 €. Bei nur noch zehn Jahren brauchst Du bereits rund 372.000 €. Ein späterer Start lässt sich deshalb nicht durch eine hübschere Bezeichnung für den Plan ausgleichen.
Teste Dein vorhandenes Kapital
Vielleicht hast Du 200.000 € im Depot und willst wissen, wie weit Du damit kommst. Trage im Rechner 200000 als Anfangskapital, 3 als Jahreszins und 30 Jahre ein. Unter diesen Annahmen ergibt das 485.452,49 €. Für das gewählte 500.000-€-Ziel fehlen dann rund 14.548 € am Zieltermin.
Für diese Coast-Rechnung verwendest Du im Zinsfeld Deine angenommene reale Rendite nach laufenden Kosten. Die ausgewiesenen Eurobeträge stehen dann für heutige Kaufkraft. Der Rechner zieht Inflation und Kosten nicht nochmals ab. Sein fester Prozentsatz ist eine Modellannahme; tatsächliche Börsenrenditen verlaufen ungleichmäßig.
Wie wächst Dein Kapital mit Zinseszins?
Trage Dein Anfangskapital, den Jahreszins und die Laufzeit ein. Du siehst das Endkapital, die darin enthaltenen Zinsen und den Verlauf über die Jahre.
Komma oder Punkt als Dezimaltrennzeichen, keine Tausendertrennzeichen. Die Ergebnisse ändern sich mit Deinen Eingaben.
Beispiel: 10.000 Euro Anfangskapital, 5 Prozent Jahreszins und 10 Jahre Laufzeit. Mit aktiviertem JavaScript kannst Du die Werte ändern.
Bitte korrigiere die markierten Eingaben. Bis dahin sind alle Ergebnisse ausgeblendet.
Aus 10.000,00 € werden bei 5 % pro Jahr nach 10 Jahren 16.288,95 €. Davon sind 6.288,95 € Zinsen.
| Zeitpunkt | Kapital | Zinsen insgesamt |
|---|---|---|
| Start (Jahr 0) | 10.000,00 € | 0,00 € |
| Jahr 2 | 11.025,00 € | 1.025,00 € |
| Jahr 4 | 12.155,06 € | 2.155,06 € |
| Jahr 6 | 13.400,96 € | 3.400,96 € |
| Jahr 8 | 14.774,55 € | 4.774,55 € |
| Jahr 10 | 16.288,95 € | 6.288,95 € |
Modell: gleichbleibender Jahreszins, jährliche Gutschrift und Wiederanlage; keine weiteren Einzahlungen, Gebühren oder Steuern. Endkapital = Anfangskapital × (1 + Jahreszins / 100)Jahre. Zwischenwerte bleiben ungerundet, sichtbare Beträge werden auf Cent gerundet.
Die Berechnung läuft nur in Deinem Browser; Eingaben werden weder gespeichert noch versendet.
Teste anschließend beispielsweise 206000 € bei denselben 3 % und 30 Jahren. So siehst Du direkt, wie der gerundete Coast-Betrag zum Ziel passt. Wenn Du die Rechnung hinter dem Werkzeug nachlesen willst, findest Du sie in meinem Artikel zum Zinseszins.
Wie stark hängt Deine Coast-Zahl von der Rendite ab?
Die Renditeannahme hat großen Einfluss. Für denselben Zielbetrag von 500.000 € und dieselben 30 Jahre ergeben sich diese Startbeträge:
| Reale Rendite pro Jahr | Kapital heute, gerundet |
|---|---|
| 1 % | 371.000 € |
| 3 % | 206.000 € |
| 5 % | 116.000 € |
Ein höher angesetzter Prozentsatz senkt Deine Coast-Zahl sofort. Dein Depot ist dadurch aber keinen Euro gewachsen. Rechne Deinen Plan deshalb auch mit einer schwächeren Rendite durch. Passt er nur bei der optimistischen Annahme, hängt Deine geplante Sparpause stark von diesem Wert ab.
Achte außerdem auf die Kaufkraft. 500.000 € auf einem späteren Kontoauszug sind ein anderer Betrag als 500.000 € mit heutiger Kaufkraft. Die EZB erklärt die Unterscheidung zwischen nominalen Zinsen und realer Kaufkraft. Für Deinen Plan müssen Zielbetrag und Rendite dieselbe Sicht verwenden. Kombiniere also kein Ziel in heutigen Euro mit einer Rendite, in der Du die Inflation noch nicht berücksichtigt hast.
Dein Arbeitsbudget muss bis zum Zieltermin reichen
Eine Coast-Zahl beantwortet die Depotfrage. Für weniger Arbeitszeit brauchst Du zusätzlich ein tragfähiges Monatsbudget. Wenn nach dem Wechsel 2.400 € netto hereinkommen und Deine Ausgaben einschließlich Rücklagen 2.500 € betragen, fehlen jeden Monat 100 €. Dann bleibt das Depot nicht unangetastet.
| Nettoeinkommen | Monatlicher Puffer |
|---|---|
| 2.400 € | −100 €: Du musst die Lücke schließen. |
| 2.500 € | 0 €: Das Budget geht genau auf. |
| 2.700 € | 200 €: Dieser Betrag bleibt übrig. |
Jährliche Versicherungen, Reparaturen und absehbare größere Käufe gehören in diese Rechnung. Halte außerdem die kurzfristige Reserve getrennt vom langfristigen Depot. Wie ich diese Aufgaben aufteile, zeige ich Dir in meinem Drei-Zeitfenster-Plan für Dein Geld.
Prüfe beim Wechsel in Teilzeit auch Deine spätere Rente neu. Für die gesetzliche Rente in Deutschland erläutert Rentenblicker, die Initiative der Deutschen Rentenversicherung, den Zusammenhang zwischen geringerem Verdienst, niedrigeren Beiträgen und geringeren Rentenansprüchen. Wenn Dein Vermögensziel bisher auf einer höheren späteren Rente beruht, musst Du diesen Teil Deines Plans anpassen.
Im Budgetbeispiel: 2.400 € − 2.500 € = −100 €.
Mit diesen fünf Angaben gehst Du weiter
Schreib Dir für Deinen eigenen Coast-Check diese Angaben auf:
- Zielkapital in heutiger Kaufkraft, aus Deinem späteren Finanzbedarf abgeleitet.
- Jahre bis zum gewählten Zieltermin.
- Renditeannahme plus schwächeres Szenario, mit derselben Kosten- und Kaufkraftsicht.
- Langfristig investiertes Kapital, ohne Reserve und Geld für absehbare Ausgaben.
- Monatlicher Puffer aus Arbeitseinkommen, Ausgaben und Rücklagen.
Rechne nach größeren Änderungen neu: etwa bei weniger Arbeitszeit, höheren Ausgaben oder einem veränderten Zieltermin. Ein erreichter Modellwert ist ein nützlicher Zwischenstand für Deine Planung.
Wenn Du darüber hinaus Vollzeit, Teilzeit und die späteren Ruhestandsphasen mit Deinen eigenen Zahlen zusammen planen möchtest, findest Du dafür meinen Teilzeit- und Ruhestandsplaner. Das Paket kostet 49 € einmalig inklusive gesetzlicher Umsatzsteuer. Den Rechner in diesem Artikel kannst Du direkt kostenlos nutzen.