Kann ich mir Teilzeit leisten? So rechnest Du Dein Budget
Du möchtest weniger arbeiten und wissen, ob Dein Geld dafür reicht? Entscheidend ist, wie viel von Deinem künftigen Nettoeinkommen nach Deinen vollständigen Ausgaben und Deiner geplanten Sparrate übrig bleibt. Teilzeit passt ins laufende Budget, wenn diese Rechnung dauerhaft aufgeht. Eine volle Rücklage allein beantwortet die Frage noch nicht.
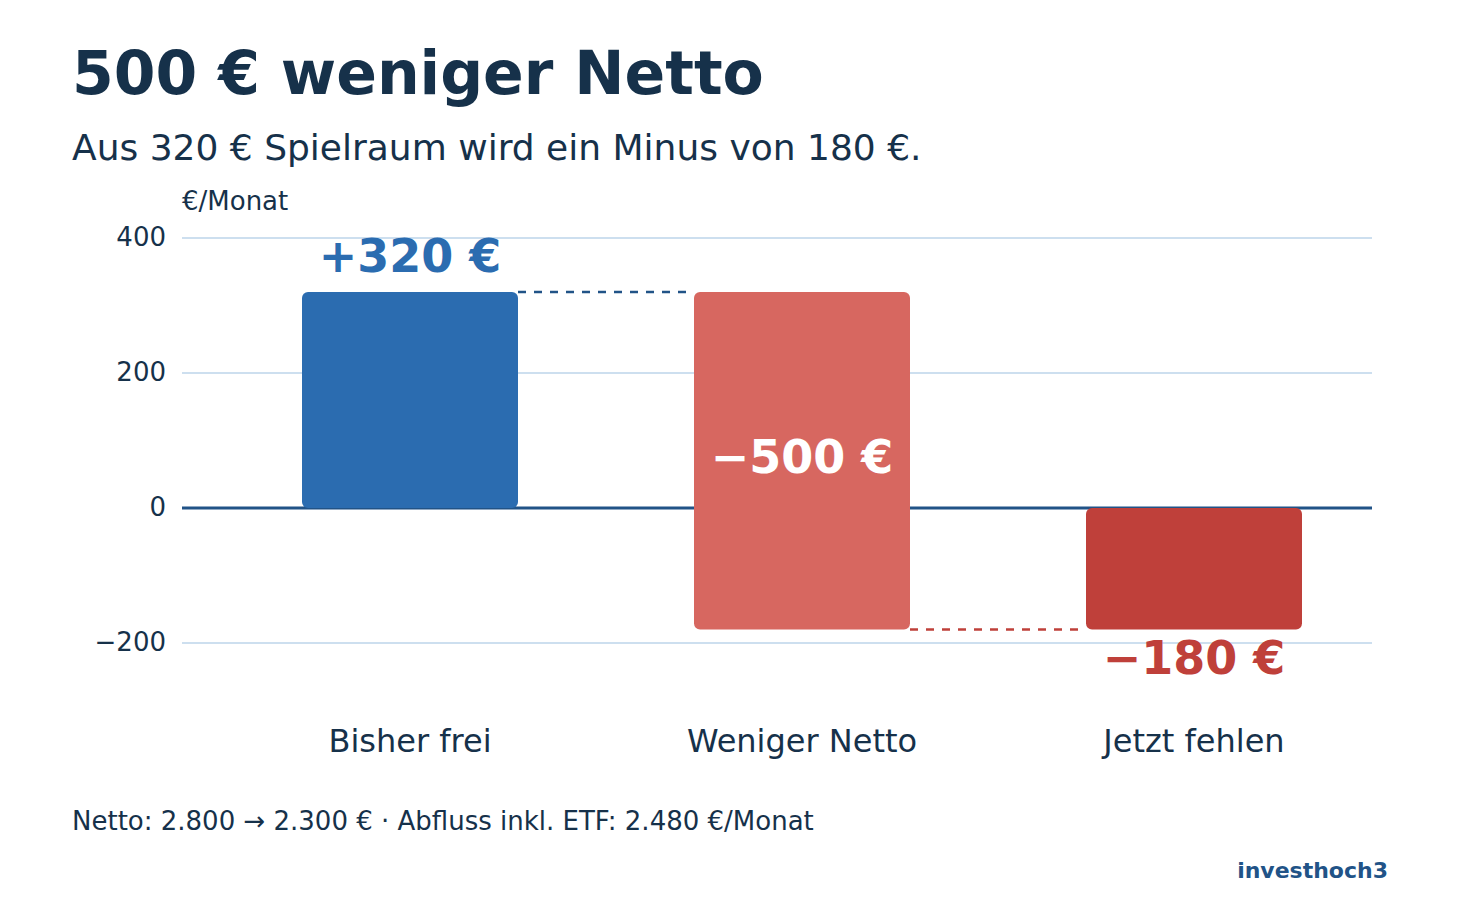
Ich rechne ein Beispiel durch: Das monatliche Netto sinkt von 2.800 € auf 2.300 €. Die Ausgaben bleiben zunächst gleich. Aus 320 € freiem Spielraum werden 180 € Fehlbetrag. Eine kleinere ETF-Sparrate kann diese Lücke schließen. Dann steht unter dem Strich allerdings erst einmal null.
Wenn Du Teilzeit finanzieren willst, brauchst Du deshalb zwei Antworten: Welches Monatsbudget trägt Deinen Alltag? Und welche Rücklagen sowie langfristigen Sparziele sollen dabei erhalten bleiben?
Was aus 500 € weniger Netto im Monatsbudget wird
Für mein Rechenbeispiel setze ich zwei monatliche Nettoeinkommen an. Die 500 € Unterschied sind eine Annahme, keine Ableitung aus einer bestimmten Zahl an Wochenstunden. Ich rechne mit 1.400 € monatlichen Fixkosten, 600 € veränderlichen Ausgaben und 2.160 € Jahreskosten. Die Jahreskosten brauchen rechnerisch 180 € pro Monat. Hinzu kommt ein ETF-Sparplan von 300 €.
Eine benötigte Notfallreserve ist im Beispiel bereits vorhanden. Zusätzlicher Reserveaufbau und ein weiterer Monatspuffer sind noch nicht eingeplant. Fehlen Dir diese Beträge, musst Du sie in Deiner eigenen Rechnung ergänzen.
| Posten | Vorher | Teilzeit |
|---|---|---|
| Nettoeinkommen | 2.800 € | 2.300 € |
| Fixkosten | −1.400 € | −1.400 € |
| Variable Ausgaben | −600 € | −600 € |
| Rücklage für Jahreskosten | −180 € | −180 € |
| ETF-Sparrate | −300 € | −300 € |
| Freier Spielraum | 320 € | −180 € |
Die 500 € Einkommensverlust musst Du also nicht vollständig durch Verzicht ausgleichen. Bisher waren 320 € noch keinem Posten zugeordnet. Erst die restlichen 180 € reißen eine Lücke. Prüfe aber, ob Dein heutiger Überschuss wirklich frei ist: Wandert er regelmäßig in Reparaturen oder die nächste Versicherungsrechnung, fehlen diese Kosten bisher in Deiner Übersicht.
Erfasse einen ganzen Alltag, keinen günstigen Monat
Nimm Deine Kontoauszüge aus mehreren vollständigen Monaten, Kreditkartenabrechnungen und Barzahlungen. Trenne monatliche Fixkosten wie Miete von veränderlichen Ausgaben wie Lebensmitteln, Freizeit und Kleidung. Verwende tatsächliche Beträge. Ein Wunschbudget von 400 € hilft wenig, wenn Du regelmäßig 600 € ausgibst und noch nichts daran geändert hast.
Für seltenere Zahlungen schaust Du zusätzlich auf zwölf Monate und die nächsten Fälligkeiten. In meinem Beispiel setzen sich die 2.160 € so zusammen:
| Posten | Pro Jahr | Pro Monat |
|---|---|---|
| Jährliche Versicherungen | 600 € | 50 € |
| Verein und Mitgliedschaften | 360 € | 30 € |
| Geplante Geschenke | 480 € | 40 € |
| Urlaubsbudget | 720 € | 60 € |
| Summe | 2.160 € | 180 € |
Diese Beträge stehen hier ausschließlich in der Jahreskosten-Rücklage. Zähle dieselbe Versicherung nicht noch einmal bei den 1.400 € Fixkosten und denselben Urlaub nicht bei den 600 € variablen Ausgaben. Eine Überweisung zwischen Deinen eigenen Konten ist ebenfalls keine zusätzliche Ausgabe. Im Budget ordnest Du das Geld einmal seinem Zweck zu.
Auch die Verbraucherzentrale empfiehlt, jährliche Zahlungen auf Monatsbeträge umzurechnen. Für den ersten Zahlungstermin reicht das Teilen durch zwölf aber nur, wenn die Rücklage rechtzeitig gefüllt ist. Mehr dazu und ein kostenloses Rücklagenblatt findest Du in meinem Artikel über Jahreskosten im Monatsbudget.
Setze das künftige Netto ein, nicht den Stundenanteil
Hole Dir für die gewünschte Arbeitszeit eine nachvollziehbare Entgeltberechnung. Kläre dabei, welche regelmäßigen Zahlungen sich verändern. Trage anschließend den Nettobetrag ein, der Dir im normalen Monat tatsächlich zur Verfügung stehen soll. 20 Prozent weniger Stunden sind keine ausreichende Grundlage, um einfach 20 Prozent von Deinem bisherigen Netto abzuziehen.
Mein vorhandener Budgetrechner startet mit einem anderen Beispiel. Für diesen Vergleich ersetzt Du die sechs Vorgaben durch die folgenden Werte. Gib für den Teilzeitfall 2.300 € Netto, 1.400 € feste Ausgaben, 600 € variable Lebenshaltung, 180 € Jahreskosten-Rücklage, zunächst 0 € zusätzlichen Monatspuffer und 300 € Sparrate ein. Der Saldo beträgt −180 €. Ändere danach nur die Sparrate auf 120 €: Der Saldo steigt auf 0 €.
Passt Deine geplante Sparrate ins Monatsbudget?
Ziehe Deine Ausgaben und Rücklagen vom verlässlichen Nettoeinkommen ab. Vergleiche den Rest mit Deiner geplanten Sparrate. So siehst Du direkt, ob diese Rate im eingegebenen Monatsbudget Platz hat.
Beträge: 0 bis 1.000.000 Euro; Komma oder Punkt, höchstens zwei Nachkommastellen, keine Tausendertrennzeichen.
Im erfundenen Beispiel bleiben von 2.500 € nach 1.320 € festen Ausgaben, 650 € Lebenshaltung, 180 € Jahreskosten-Rücklage und 100 € Puffer noch 250 €. Eine geplante Sparrate von 300 € überzieht dieses Budget um 50 €. Mit aktiviertem JavaScript kannst Du die Werte ändern.
Bitte korrigiere die markierten Eingaben. Bis dahin sind die Ergebnisse ausgeblendet.
| Rechenschritt | Monatsbetrag |
|---|---|
| Ausgaben und Rücklagen zusammen | 2.250,00 € |
| Nach Ausgaben und Rücklagen verfügbar | 250,00 € |
| Saldo nach geplanter Sparrate | −50,00 € |
Die geplante Sparrate übersteigt den verfügbaren Monatsbetrag um 50,00 €.
Rechenweg: Verfügbarer Betrag = Nettoeinkommen minus feste Ausgaben, variable Lebenshaltung, monatliche Jahreskosten-Rücklage und Puffer. Davon wird Deine geplante Sparrate abgezogen. Negative Salden bleiben sichtbar. Trage Jahreskosten als Monatsbetrag ein und zähle sie nicht erneut bei den festen Ausgaben. Ob der Rest langfristig frei ist, prüfst Du anhand Deiner benötigten Reserve und absehbaren Anschaffungen.
Deine Eingaben werden hier im Browser berechnet. Der Rechner speichert oder versendet sie nicht. Version 1.0.0.
Rechne aus Deiner Perspektive durchgehend mit demselben Umfang: entweder mit Deinem persönlichen Budget oder mit allen Einnahmen und Ausgaben des Haushalts. Bei gemeinsamen Finanzen muss geklärt sein, welchen Anteil Du nach dem Wechsel übernimmst. Eine höhere Überweisung des Partners ist nur dann eine Einnahme in Deinem persönlichen Budget, wenn sie vereinbart und im gemeinsamen Budget ebenfalls berücksichtigt ist.
Prüfe außerdem, welche Kosten durch die neue Arbeitswoche tatsächlich sinken oder steigen. Ein freier Tag spart nur dann eine Fahrt, wenn Du an diesem Tag sonst gefahren wärst. Mehr freie Zeit streicht weder automatisch ein Auto noch einen Betreuungsvertrag. Übernimm eine Einsparung erst, wenn Betrag und Zeitpunkt feststehen.
Welche Änderung ist Dir die freie Zeit wert?
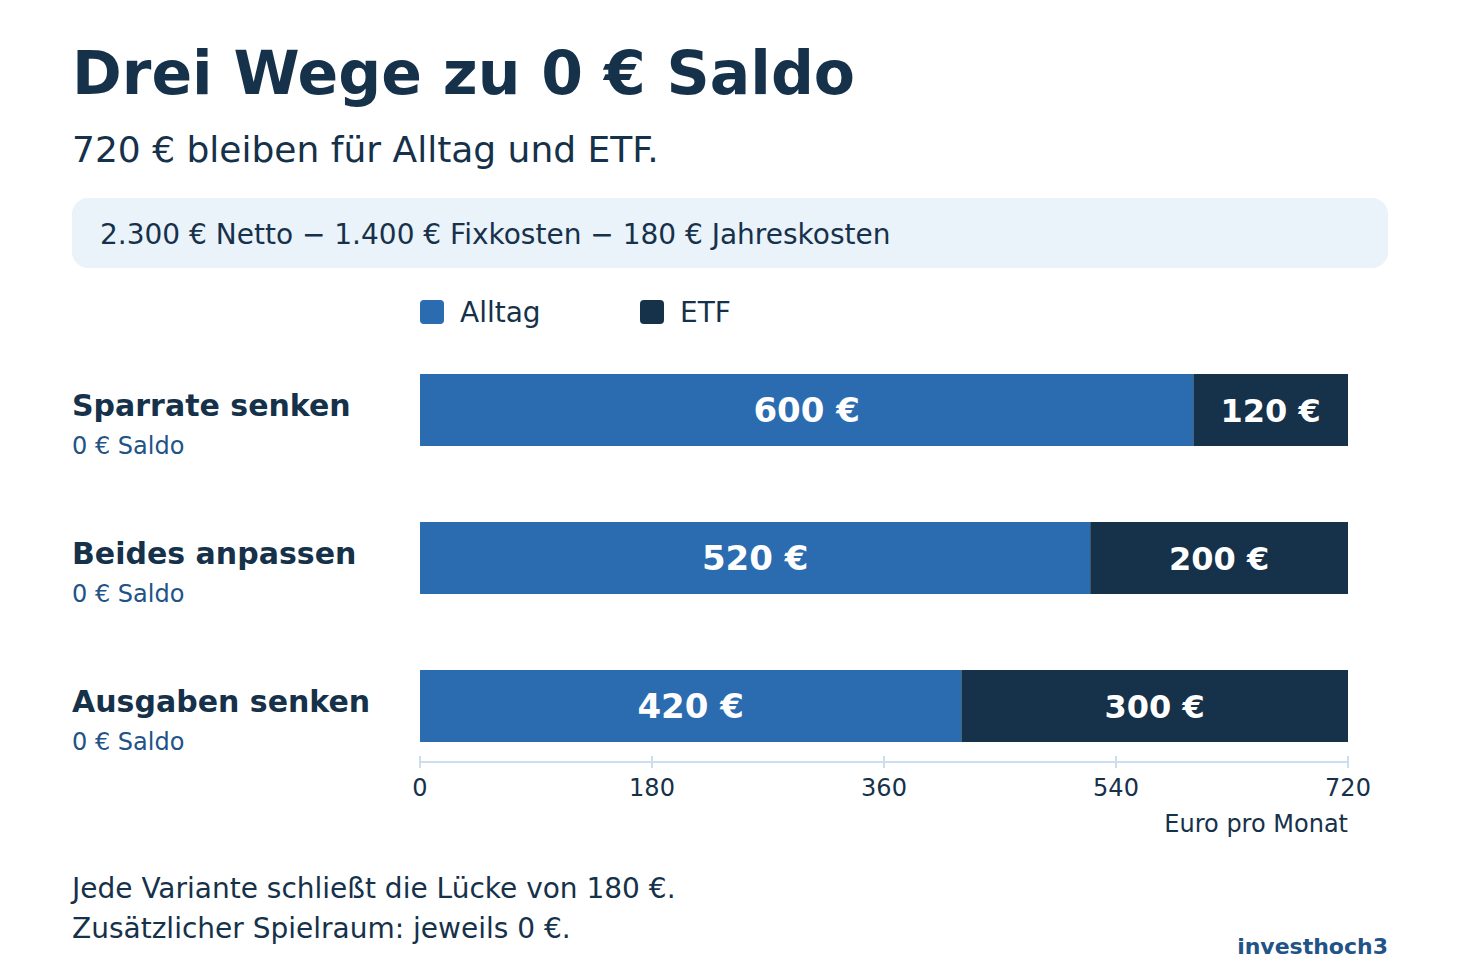
Bei 2.300 € Netto bleiben nach den 2.180 € Ausgaben und Jahreskosten noch 120 € für Deinen ETF-Sparplan. Die bisherige Sparrate auf 120 € zu senken, schließt die Lücke genau. Du finanzierst die Teilzeit dann teilweise durch weniger Vermögensaufbau.
Vielleicht möchtest Du die 300 € aber behalten und lieber weniger ausgeben. Oder Du verteilst die Anpassung auf beides. Die folgenden drei Varianten bringen dasselbe Monatsbudget auf null:
| Variante | Variable Kosten | ETF-Rate | Saldo |
|---|---|---|---|
| Sparrate senken | 600 € | 120 € | 0 € |
| Beides anpassen | 520 € | 200 € | 0 € |
| Ausgaben senken | 420 € | 300 € | 0 € |
Wähle die Variante, die Du im Alltag umsetzen willst. Trage bei einer Kürzung der variablen Kosten konkrete Änderungen ein: Welche Ausgabe entfällt, wie viel spart sie und ab wann? Eine pauschale Zeile „180 € sparen“ ist noch keine Entscheidung.
Null ist rechnerisch ausgeglichen, bietet aber keinen zusätzlichen Monatsspielraum. Möchtest Du beispielsweise 100 € frei lassen, brauchst Du eine weitere Anpassung. Mit unveränderten 2.180 € Ausgaben und 120 € Sparrate wären dafür 2.400 € Netto nötig: 2.180 € + 120 € + 100 €. Alternativ sinken Ausgaben oder Sparrate um weitere 100 €. Diese 100 € sind ein gewähltes Beispielziel; Deinen Betrag legst Du selbst fest.
Eine Reserve kauft Zeit, schließt aber keine dauerhafte Lücke
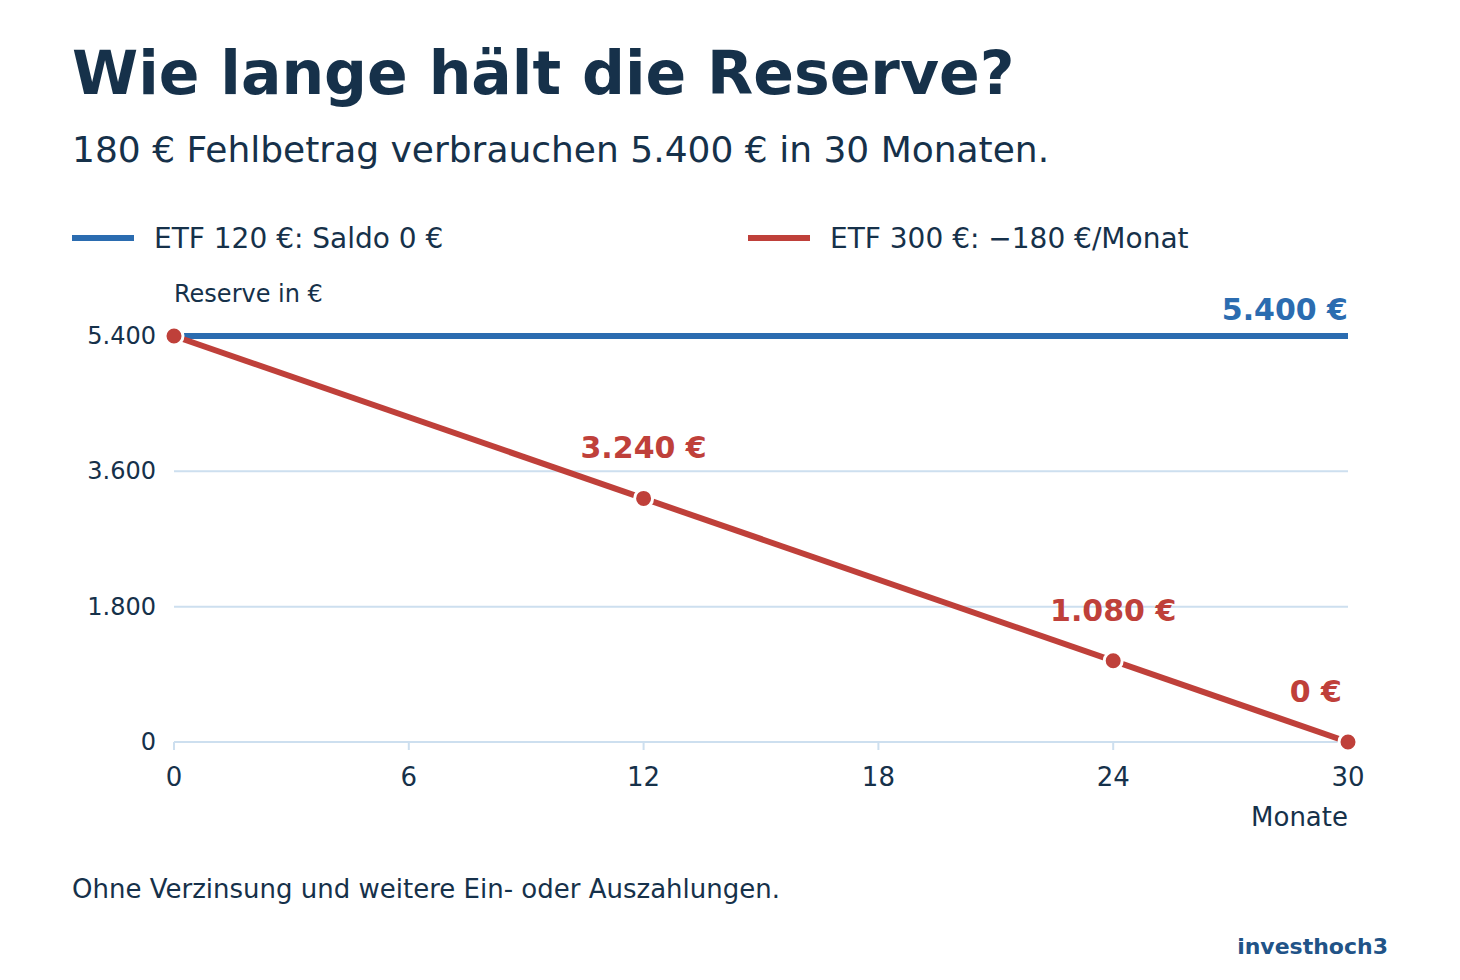
Angenommen, Du lässt den ETF-Sparplan bei 300 € und bezahlst die fehlenden 180 € jeden Monat aus 5.400 € Erspartem. Ohne weitere Ein- oder Auszahlungen reicht dieser Betrag genau 30 Monate. Nach einem Jahr fehlen der Reserve bereits 2.160 €. Eine ungeplante Rechnung verkürzt den Zeitraum zusätzlich.
| Zeitpunkt | 300 € ETF-Rate: 180 € Entnahme im Monat | 120 € ETF-Rate: keine Reserveentnahme |
|---|---|---|
| Start | 5.400 € | 5.400 € |
| Nach 12 Monaten | 3.240 € | 5.400 € |
| Nach 24 Monaten | 1.080 € | 5.400 € |
| Nach 30 Monaten | 0 € | 5.400 € |
Für eine bewusst befristete Auszeit darfst Du einen eigenen Verbrauchstopf planen. Lege dafür Dauer, Betrag und den anschließenden Einkommensweg fest. Behandle dieses Geld getrennt von Deiner Notfallreserve und von bereits verplanten Jahreskosten. Ein Euro kann nur eine dieser Aufgaben erfüllen. Mein Artikel über kurzfristige Ausgaben, Reserve und langfristige Anlage hilft Dir, die Beträge zuzuordnen.
Teste das kleinere Budget vor der Arbeitszeitänderung
Solange Du noch das bisherige Einkommen bekommst, kannst Du den neuen Geldfluss ausprobieren. Überweise im Beispiel die 500 € Einkommensunterschied zu Monatsbeginn auf ein getrenntes Konto. Lebe mit den verbleibenden 2.300 € und nutze Deine gewählte Kosten- und Sparvariante. Lass die überwiesenen 500 € während des Tests liegen.
Ich würde dafür mehrere vollständige Monate einplanen und die Jahreskosten parallel weiter ansparen. Notiere jede Rücküberweisung: War eine Ausgabe vergessen, eine Einsparung zu hoch angesetzt oder der Monat besonders teuer? Eine gelungene normale Woche reicht für diese Prüfung nicht.
| Beobachtung | Dein nächster Schritt |
|---|---|
| Geld fehlt regelmäßig | Budget oder gewünschte Arbeitszeit neu rechnen |
| Eine Jahresrechnung überrascht | Rücklagenbetrag und ersten Zahlungstermin korrigieren |
| Nur die Sparrate passt nicht | Einzahlung und langfristiges Ziel gemeinsam anpassen |
| Budget trägt den Alltag | Gewählten Spielraum und vorhandene Reserve noch einmal prüfen |
Schreibe außerdem auf, wann Du die Entscheidung erneut prüfst, etwa nach drei tatsächlichen Teilzeitabrechnungen. Kläre vor dem Wechsel mit Deinem Arbeitgeber, welcher Stundenumfang vereinbart wird und unter welchen Bedingungen eine spätere Änderung möglich ist. Plane eine schnelle Rückkehr zu mehr Einkommen erst ein, wenn dieser Weg tatsächlich geklärt ist.
Prüfe neben dem Monatsbudget auch Deinen Vermögensaufbau
Wenn die Sparrate von 300 € auf 120 € sinkt, zahlst Du monatlich 180 € weniger ins Depot ein. Das sind 2.160 € pro Jahr und bei unveränderter Rate über zehn Jahre 21.600 € weniger Einzahlungen. Diese Differenz lässt sich ohne angenommene Rendite ausrechnen; wie sich das Depot entwickelt, steht damit noch nicht fest.
| Zeitraum | 300 € pro Monat | 120 € pro Monat | Weniger eingezahlt |
|---|---|---|---|
| 1 Jahr | 3.600 € | 1.440 € | 2.160 € |
| 5 Jahre | 18.000 € | 7.200 € | 10.800 € |
| 10 Jahre | 36.000 € | 14.400 € | 21.600 € |
Für Deutschland kommt die gesetzliche Rente hinzu: Ein geringeres versichertes Arbeitsentgelt wirkt sich auf die erworbenen Rentenpunkte aus. Das erläutert das BMAS in seinen Fragen zur Brückenteilzeit. Lass die Folgen für Deine persönliche Vorsorge gesondert prüfen. Für Österreich und die Schweiz nutzt Du die zuständige Stelle Deines Versicherungssystems.
Mein Standpunkt: Mehr freie Zeit darf einen Teil Deines künftigen Vermögensaufbaus kosten. Entscheidend ist, dass Du diesen Tausch bewusst wählst und die kleinere Sparrate zu Deinem Ziel passt. Verschiebe ein Ziel oder ändere den Betrag, statt fehlendes Geld mit einer höheren erhofften Rendite wegzurechnen.
Rechne Deine Teilzeit mit sechs Beträgen durch
Trage jetzt Dein künftiges verlässliches Netto, Deine monatlichen Fixkosten, variable Ausgaben, Jahreskosten-Rücklage, einen zusätzlichen Monatspuffer und die gewünschte Sparrate ein. Vergleiche den Saldo mit Deinem heutigen Budget. Bei einem Minus benennst Du die konkrete Änderung, die es schließt.
Teilzeit-Budgetcheck als PDF herunterladen. Halte Deine Beträge, die konkrete Anpassung und den Testzeitraum auf einer Seite fest.
Nutze dafür den Rechner oben oder meinen Artikel zur Planung einer tragfähigen Sparrate. Prüfe anschließend, ob Jahreskosten rechtzeitig gedeckt sind, die Reserve ihren Zweck behält und der Probealltag mit dem kleineren Netto funktioniert. Mit diesen Ergebnissen kannst Du die passende Arbeitszeit besprechen.
Wenn Du Einkommen, Bedarf und Depot über mehrere Jahre zusammen planen willst, findest Du hier einen Einblick in meinen Teilzeit- und Ruhestandsplaner.