Teilzeit und Rente: So berechnest Du den Unterschied
Du reduzierst Dein Jahresbrutto von 60.000 auf 48.000 Euro. Über fünf Modelljahre ergibt das in meiner Rechnung 49,11 Euro weniger monatliche Bruttorente zum heutigen Rentenwert. Diese Zahl beschreibt den Unterschied zwischen den beiden Arbeitszeitvarianten. Deine gesamte Rente sinkt dadurch nicht um 20 Prozent.
Entscheidend ist, wie viele Rentenpunkte Du während der Teilzeit zusätzlich aufbaust. Die Punkte aus Deinen bisherigen Beschäftigungsjahren werden durch den Stundenwechsel allein nicht entsprechend gekürzt. Deshalb rechne ich zuerst den neuen Zuwachs aus und schaue anschließend auf den vorhandenen Bestand.
Fünf Jahre mit 32 statt 40 Stunden
Ich vergleiche einen gesetzlich rentenversicherten Angestellten mit 40 und 32 Wochenstunden bei gleichem Stundenlohn. Das versicherte Jahresbrutto beträgt 60.000 beziehungsweise 48.000 Euro. Beide Varianten laufen über fünf Modelljahre mit konstanten 2026-Relationen und enden am gleichen Rententermin ohne Abschlag. Zusätzliche Gutschriften oder Zuschläge sind nicht eingerechnet.
Für 2026 beträgt das vorläufige Durchschnittsentgelt 51.944 Euro im Jahr. Es ist die Bezugsgröße für die Punkteberechnung im Beispiel. Bei einer späteren endgültigen Rentenberechnung können andere maßgebliche Durchschnittsentgelte gelten. Verordnung für 2026
| Rechenschritt | 40 Stunden | 32 Stunden |
|---|---|---|
| Versichertes Jahresbrutto | 60.000 € | 48.000 € |
| Jahresbrutto ÷ 51.944 € | 1,1551 Punkte | 0,9241 Punkte |
| Zuwachs über fünf Modelljahre | 5,7755 Punkte | 4,6205 Punkte |
| Unterschied zwischen den Varianten | 1,1550 Punkte |
Rentenpunkte heißen offiziell Entgeltpunkte. Für ein Beitragsjahr wird das versicherte Entgelt durch das Durchschnittsentgelt desselben Jahres geteilt. Ein Verdienst auf Höhe dieses Durchschnitts ergibt einen Punkt. Die DRV erklärt die Berechnung und die Verwendung vorläufiger Werte.
Die Tabelle zeigt die Jahrespunkte mit vier Nachkommastellen. Pro Modelljahr liegen die Varianten um 0,2310 Punkte auseinander. Fünfmal dieser Unterschied ergibt 1,1550 Punkte.
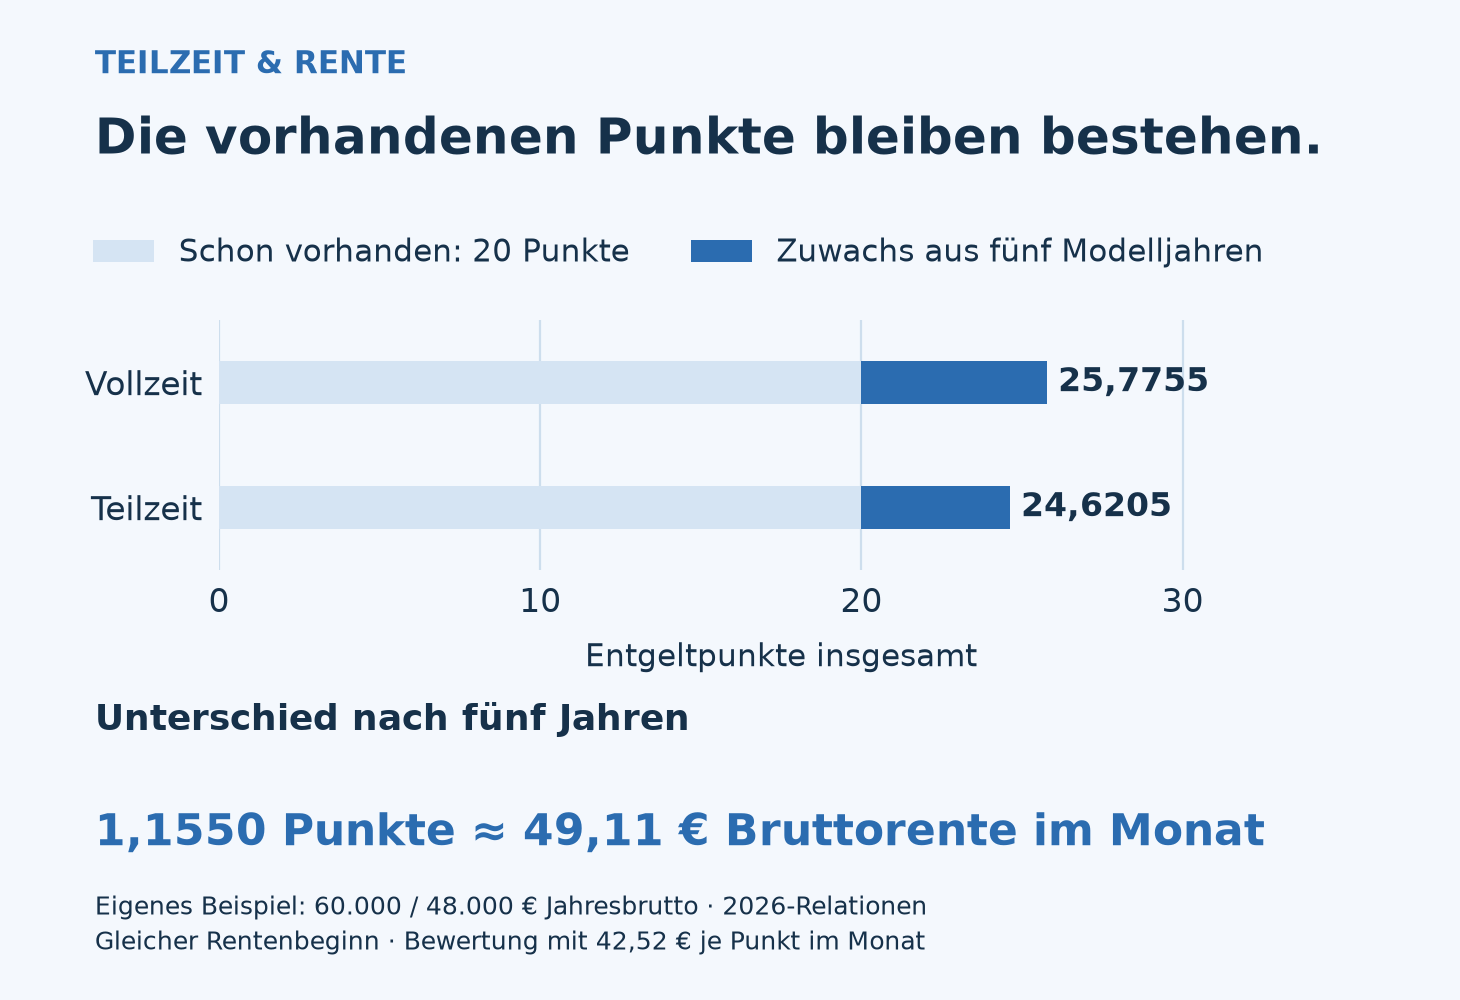
Ein Punkt entspricht bei einer Altersrente ohne Zu- oder Abschlag derzeit 42,52 Euro monatlicher Bruttorente. Dieser Rentenwert gilt vom 1. Juli 2026 bis 30. Juni 2027. Damit ergibt sich: 1,1550 × 42,52 Euro = 49,11 Euro pro Monat. Der spätere Rentenwert und Deine Nettorente stehen damit nicht fest. Ich übersetze die Punktedifferenz in den heutigen Wert. DRV: aktueller Rentenwert
Was passiert mit Deinen bisherigen Punkten?
Angenommen, Du hast vor dieser Phase bereits 20 Punkte aus Beschäftigung gesammelt. Dann kommen in der ersten Variante 5,7755 und in der Teilzeitvariante 4,6205 Punkte hinzu. Aus dem bisherigen Bestand werden also 25,7755 beziehungsweise 24,6205 Punkte.
Die Teilzeit verändert hier den Zuwachs. Die vorhandenen 20 Punkte bleiben in beiden Varianten gleich. So lässt sich erkennen, warum 20 Prozent weniger Arbeitsverdienst während eines begrenzten Zeitraums nicht 20 Prozent weniger Gesamtrente bedeuten.
Für Deine Entscheidung heißt das: Rechne die betroffenen Jahre einzeln oder als klar abgegrenzte Phase. Multipliziere nicht einfach die gesamte Hochrechnung aus Deiner Renteninformation mit Deinem neuen Stundenanteil. Wenn Du deren Zahlen einordnen möchtest, erkläre ich Dir im Artikel Renteninformation verstehen, welche Annahmen hinter der Hochrechnung stehen.
Ein früherer Rentenbeginn ist eine zusätzliche Entscheidung. Bei einer vorgezogenen Altersrente mit Abschlag beträgt dieser 0,3 Prozent je Monat. Weniger neue Punkte durch Teilzeit und ein solcher Abschlag wirken an unterschiedlichen Stellen der Rentenformel. Die BMAS-Erklärung zur Rentenberechnung zeigt beide Bestandteile. Für den Vergleich oben bleibt der Rententermin gleich.
Bei hohen Gehältern zählt die Beitragsgrenze
Das Brutto auf Deinem Arbeitsvertrag ist nur bis zur Beitragsbemessungsgrenze versichert. In der allgemeinen Rentenversicherung liegt sie 2026 bei 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich, festgelegt in § 4 der Verordnung für 2026. Deshalb kann weniger Gehalt bei höheren Einkommen dieselbe Zahl neuer Punkte ergeben.
Die folgende Gegenüberstellung nimmt zwölf gleich hohe Monatsgehälter an:
| Jahresbrutto vorher → nachher | Für die Rechnung versichertes Jahresbrutto 2026 |
|---|---|
| 60.000 € → 48.000 € | 60.000 € → 48.000 € |
| 120.000 € → 108.000 € | 101.400 € → 101.400 € |
Im zweiten Fall bleiben beide Monatsgehälter oberhalb der Grenze. Der reine Gehaltswechsel verändert den Punktezuwachs deshalb nicht. Bei einem Wechsel während des Jahres oder ungleich verteilten Zahlungen solltest Du die beitragspflichtigen Monatswerte verwenden. Eine pauschale Jahresdeckelung kann dann in die Irre führen.
Auch Kindererziehungszeiten oder andere individuelle Gutschriften gehören in Deine persönliche Prüfung. Die einfache Gehaltsdifferenz bildet solche Ansprüche nicht vollständig ab. Lass Dir die passenden Zeiten in einer konkreten Rentenauskunft bestätigen, wenn Du deswegen Deine Arbeitszeit reduzierst.
Rechne Deinen eigenen Unterschied aus
Besorge Dir zuerst zwei belastbare Bruttowerte. Frage Deinen Arbeitgeber, welches Jahresbrutto bei der geplanten Arbeitszeit tatsächlich rentenversicherungspflichtig wäre. Berücksichtige dabei beitragspflichtige Sonderzahlungen. Eine Umrechnung nur nach Wochenstunden reicht nicht, wenn sich Zulagen oder andere Gehaltsbestandteile zusätzlich ändern.
Wie verändert Teilzeit Deine Rentenpunkte?
Vergleiche, wie viele neue Rentenpunkte zwei versicherte Jahresgehälter über denselben Zeitraum bringen.
Bitte korrigiere die markierten Eingaben. Bis dahin ist das Ergebnis ausgeblendet.
Das sind 1,1550 Entgeltpunkte weniger über 5 Modelljahre.
| Rechengröße | Vorher | Nachher |
|---|---|---|
| Versichertes Jahresbrutto | 60.000,00 € | 48.000,00 € |
| Entgeltpunkte pro Jahr | 1,1551 | 0,9241 |
| Neue Entgeltpunkte im Zeitraum | 5,7755 | 4,6205 |
Ausgangsbeispiel: 60.000 Euro vorher, 48.000 Euro nachher und 5 Modelljahre. Mit JavaScript kannst Du die drei Eingaben ändern.
Rechenweg und feste Werte
Gib Jahresbeträge von 0 bis 101.400 Euro ohne Tausendertrennzeichen, Leerzeichen innerhalb der Zahl oder Vorzeichen ein. Komma und Punkt sind als Dezimalzeichen mit höchstens zwei Nachkommastellen erlaubt, etwa 48000,50. Die Dauer ist eine ganze Zahl von 0 bis 60 Modelljahren.
Versichertes Jahresbrutto ÷ 51.944 Euro vorläufiges Durchschnittsentgelt 2026 = Entgeltpunkte pro Jahr. Ich runde jedes Szenario zuerst auf vier Nachkommastellen und multipliziere dann mit den Modelljahren. Die Differenz × 42,52 Euro ergibt den monatlichen Bruttorentenunterschied, auf Cent gerundet.
Der Rentenwert von 42,52 Euro gilt vom 1. Juli 2026 bis 30. Juni 2027. Der Vergleich rechnet mit einer Altersrente ohne Zu- oder Abschläge. Er zeigt zusätzliche Ansprüche aus diesen Jahresbeträgen, keine gesamte Rente oder Prognose künftiger Rentenwerte.
Deine Eingaben werden lokal im Browser berechnet. Der Rechner speichert oder versendet sie nicht.
Schreibe auch ein Start- und Enddatum auf. Aus „erst einmal weniger arbeiten“ wird so eine prüfbare Variante: etwa fünf volle Jahre und danach wieder das bisherige Pensum. Bei einer längeren Teilzeitphase rechnest Du entsprechend mehr Jahre ein. Wenn sich Dein Plan ändert, aktualisierst Du die betroffenen Jahre statt die ganze Rentenrechnung neu aufzubauen.
Wenn Du unterschiedliche Jahresgehälter ansetzt, berechnest Du die Punktedifferenz für jedes Jahr mit der jeweiligen Bezugsgröße und addierst die Ergebnisse. Je genauer Du eine persönliche Variante prüfen möchtest, desto wichtiger werden Dein tatsächlicher Versicherungsverlauf und der geplante Rentenbeginn. Dafür kannst Du die DRV um eine Auskunft zu beiden Arbeitszeitvarianten bitten.
Die errechnete Rentendifferenz hilft Dir, den späteren Preis der zusätzlichen freien Zeit einzuordnen. Ob die Teilzeit heute in Deinen Alltag passt, entscheidet zusätzlich Dein laufendes Budget: Welche Einnahmen bleiben, welche Ausgaben ändern sich und wie viel kannst Du weiterhin zurücklegen?
Bitte Deinen Arbeitgeber, Dir zu den beiden Bruttovarianten das passende voraussichtliche Nettogehalt zu nennen. Nimm diese beiden Nettowerte mit in meinen Artikel Kann ich mir Teilzeit leisten?. Dort prüfst Du den nächsten Schritt: ob Dein Monatsbudget mit der geplanten Arbeitszeit aufgeht.