Depotrendite mit Einzahlungen berechnen: Welche Zahl zählt?
Dein Depot steigt von 10.000 € auf 18.900 €. Zwischendurch zahlst Du weitere 10.000 € ein. Unter dem Strich hast Du damit 1.100 € verloren. Der höhere Depotwert allein sagt wenig über Deine Rendite aus.
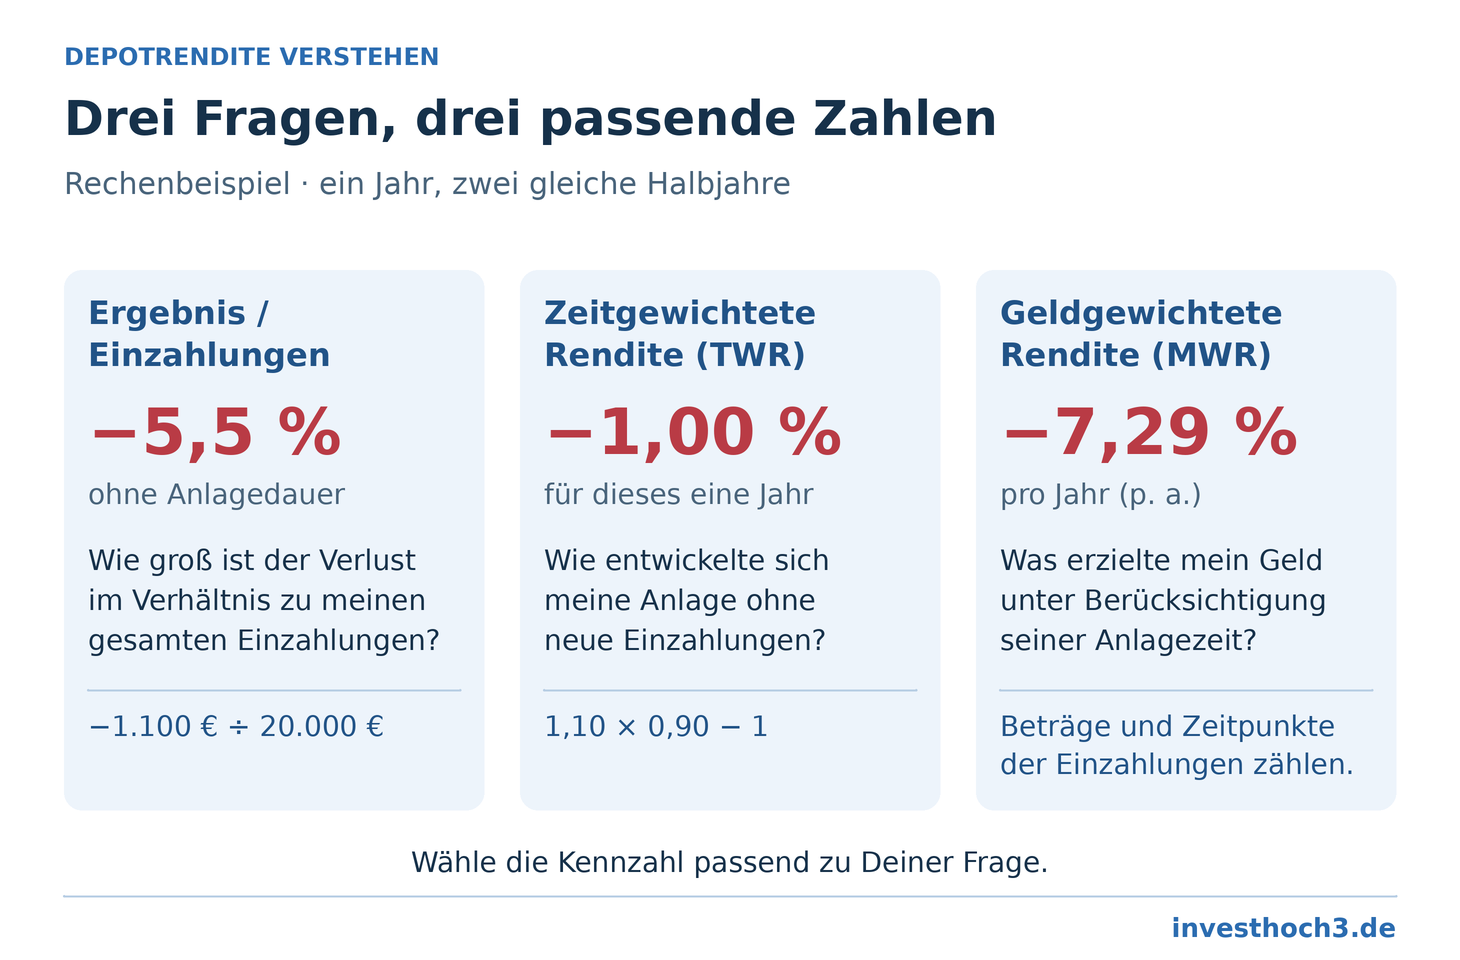
Wenn Du Deine Depotrendite berechnen willst, brauchst Du deshalb zuerst die passende Frage: Wie viele Euro hast Du gewonnen? Wie hat sich Deine Anlage entwickelt? Oder welche Rendite hat Dein tatsächlich eingesetztes Geld erzielt? Ich rechne die drei Antworten am selben Beispiel durch.
| Deine Frage | Kennzahl | Ergebnis |
|---|---|---|
| Wie viele Euro habe ich gewonnen oder verloren? | Gewinn oder Verlust nach Ein- und Auszahlungen | −1.100 € |
| Wie groß ist mein Verlust bezogen auf alle Einzahlungen? | Einfache Verlustquote, ohne Anlagedauer | −5,5 % |
| Wie hat sich die Anlage ohne den Effekt frischen Geldes entwickelt? | Zeitgewichtete Rendite (TWR) | −1,00 % für dieses Jahr |
| Welche Rendite hat mein Geld mit meinen Zahlungszeitpunkten erzielt? | Geldgewichtete Rendite (MWR), interner Zinsfuß | −7,29 % pro Jahr |
Einzahlungen sind kein Anlagegewinn
Für mein Rechenbeispiel teile ich ein Jahr in zwei gleich lange Halbjahre. Du startest mit 10.000 €. Im ersten Halbjahr steigt die Anlage um 10 %. Zur Jahresmitte legst Du weitere 10.000 € nach. Im zweiten Halbjahr fällt die Anlage um 10 %. Das Geld bleibt vollständig investiert; Kosten, Steuern, Ausschüttungen und Entnahmen lasse ich in diesem Beispiel weg.
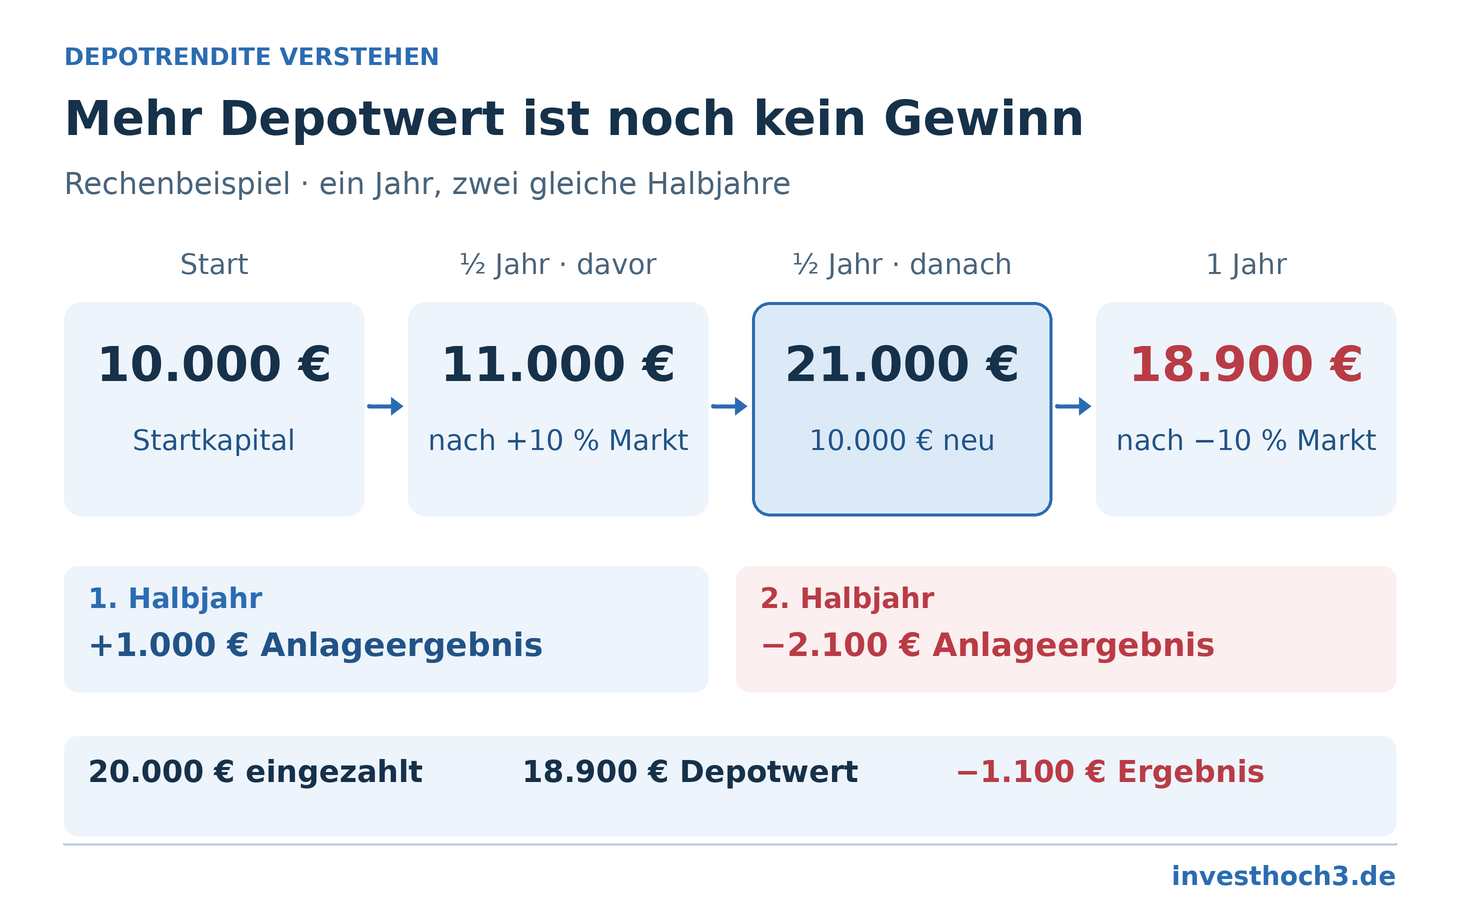
Nach dem ersten Halbjahr sind aus 10.000 € zunächst 11.000 € geworden. Mit Deiner Einzahlung stehen 21.000 € im Depot. Davon gehen im zweiten Halbjahr 10 % verloren, also 2.100 €. Übrig bleiben 18.900 €.
Du hast insgesamt 20.000 € eingebracht und besitzt am Ende 18.900 €. Für den Eurogewinn ziehst Du das Anfangsvermögen und die frischen Einzahlungen vom Endvermögen ab. Auszahlungen nach draußen addierst Du wieder hinzu:
Gewinn = Endwert − Anfangswert − Einzahlungen + Auszahlungen
18.900 € − 10.000 € − 10.000 € + 0 € = −1.100 €
Teilst Du diesen Verlust durch alle 20.000 € Einzahlungen, erhältst Du −5,5 %. Das ist eine verständliche Verlustquote bezogen auf Dein eingebrachtes Kapital. Sie behandelt aber beide Einzahlungen gleich, obwohl die zweite nur ein halbes Jahr investiert war. Für eine zeitbereinigte Rendite reicht diese Division nicht.
Zeitgewichtete Rendite: Wie hat sich die Anlage entwickelt?
Die zeitgewichtete Rendite rechnet den reinen Effekt Deiner Ein- und Auszahlungen heraus. Dafür trennst Du den Betrachtungszeitraum an den Geldflüssen auf, berechnest die Rendite jedes Teilzeitraums und verknüpfst die Wachstumsfaktoren. Das Handbuch von Portfolio Performance erklärt beide Renditemethoden.
| Teilzeitraum | Wert am Anfang | Wert am Ende | Rendite | Kapitalindex am Ende; Start = 100 |
|---|---|---|---|---|
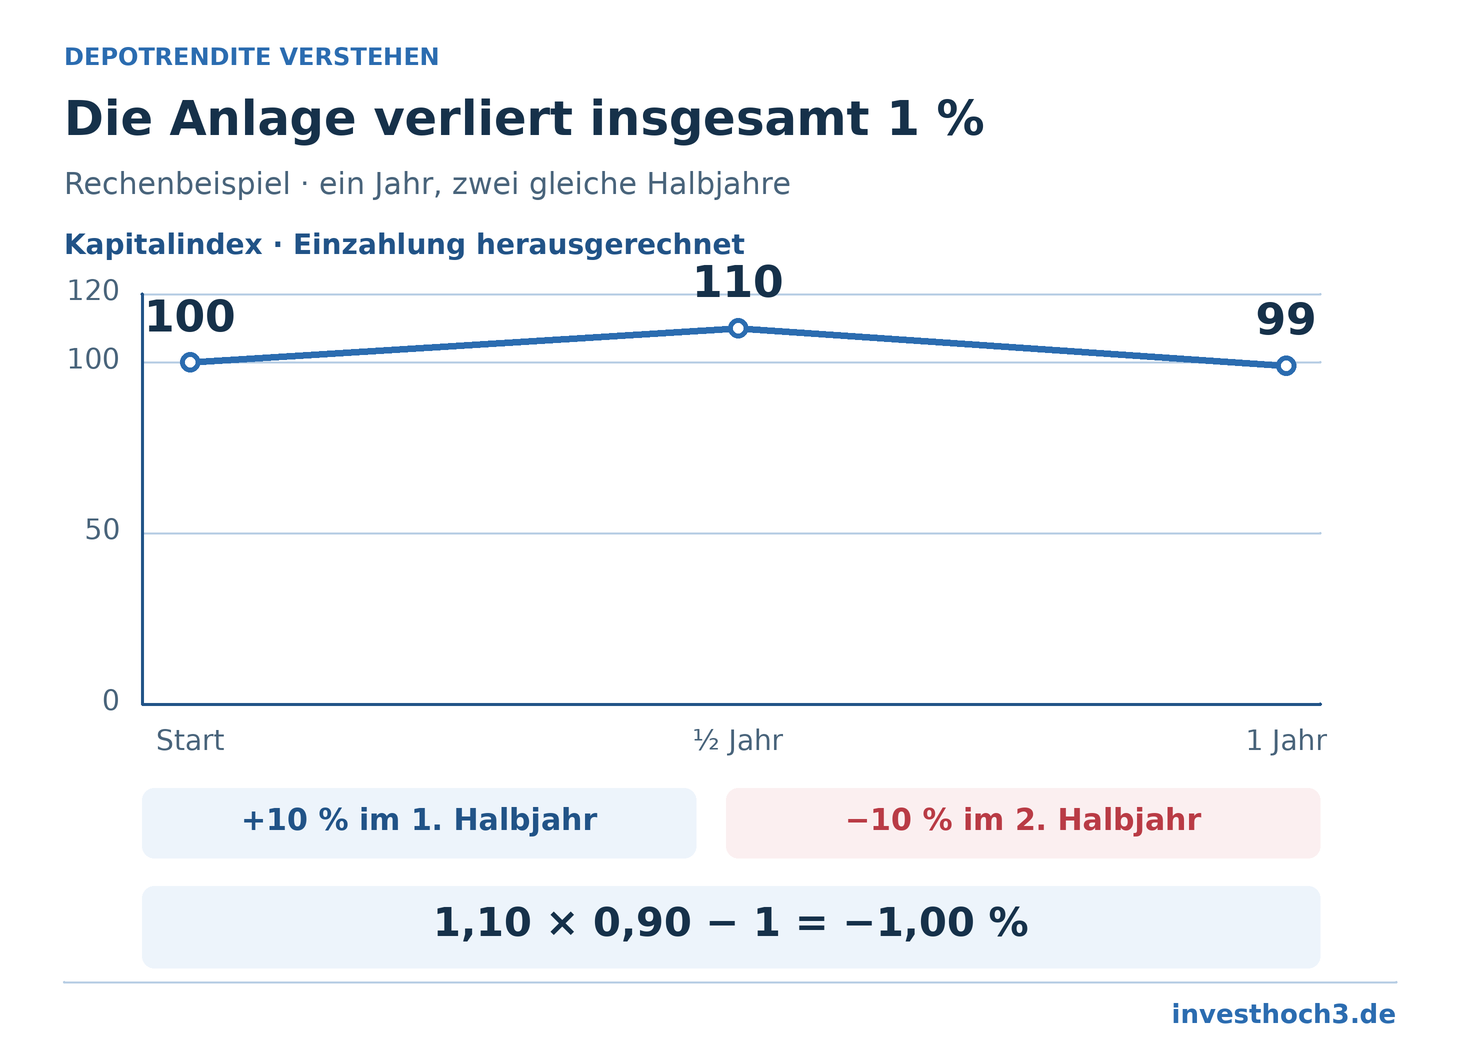
| Erstes Halbjahr, vor der Einzahlung | 10.000 € | 11.000 € | +10 % | 110 |
| Zweites Halbjahr, nach der Einzahlung | 21.000 € | 18.900 € | −10 % | 99 |
Entscheidend sind die Werte direkt vor und nach der Einzahlung. Würdest Du die zusätzlichen 10.000 € dem ersten Halbjahr als Ertrag zuschlagen, sähe die Wertentwicklung viel besser aus, als sie ist.
Aus +10 % wird der Faktor 1,10, aus −10 % der Faktor 0,90. Zusammen ergibt das 1,10 × 0,90 − 1 = −1 % für das ganze Jahr. Prozentänderungen werden verknüpft, nicht einfach addiert. Warum nach +10 % und −10 % ein Verlust bleibt, zeige ich auch im Artikel über Volatilität und Renditereihen.
Diese Sicht hilft Dir, die Anlageentwicklung mit einem passenden Vergleichsmaßstab zu vergleichen. Achte dabei auf denselben Zeitraum und darauf, wie Kosten und Ausschüttungen berücksichtigt werden. Die BVI-Methode für Fonds rechnet Ausschüttungen beispielsweise als unmittelbar wiederangelegt. Eine einzelne Kurslinie und eine Rendite einschließlich Ausschüttungen sind unterschiedliche Vergleichsgrundlagen.
Geldgewichtete Rendite: Was hat Dein Geld erzielt?
Deine ersten 10.000 € machen beide Halbjahre mit. Die zweiten 10.000 € kommen erst nach dem Anstieg hinzu und treffen vollständig auf das schwächere zweite Halbjahr. Deshalb fällt die geldgewichtete Rendite deutlich schlechter aus als die zeitgewichtete.
Sie berücksichtigt Betrag und Zeitpunkt Deiner Zahlungen. Gesucht ist ein jährlicher Zinssatz, der Deine unterschiedlich lange angelegten Beträge rechnerisch auf den tatsächlichen Endwert bringt. In meinem Halbjahresmodell ergibt das rund −7,29 % pro Jahr.
Die Rechnung hinter dem internen Zinsfuß
10.000 € × (1 + r) + 10.000 € × √(1 + r) = 18.900 €
Die erste Einzahlung wirkt ein ganzes Jahr, die zweite ein halbes. Der passende jährliche Zinssatz ist r ≈ −0,072874.
Die −1 % und die −7,29 % widersprechen sich also nicht. Die erste Zahl beschreibt den Anlageverlauf ohne den Effekt externer Geldflüsse. Die zweite beschreibt die Rendite Deines Geldes mit genau diesem Zahlungszeitpunkt. Aus dem Unterschied allein folgt kein Urteil darüber, ob Deine Entscheidung damals gut oder schlecht begründet war.
So bereitest Du Deine echte Depotabrechnung vor
Lege zuerst fest, was Du auswertest. Für ein Depot einschließlich zugehörigem Verrechnungskonto gehören Wertpapiere und dieses Guthaben zusammen. Ein Aktienverkauf innerhalb dieses Bereichs ist dann keine Auszahlung nach draußen. Auch eine Dividende, die auf diesem Konto bleibt, ist kein neu von Dir eingebrachtes Geld.
Das ist ein häufiger Stolperstein: Wenn Du jede Wertpapierorder als externe Einzahlung behandelst, zählst Du Geldbewegungen innerhalb Deines Depots als frisches Kapital. Die ausführliche Methodenerklärung von Portfolio Performance (Englisch) erläutert diese Abgrenzung.
| Daten | Was Du erfasst |
|---|---|
| Zeitraum und Anfangswert | Ein gemeinsamer Stichtag; Wertpapiere und einbezogenes Guthaben |
| Externe Zahlungen | Jede Ein- und Auszahlung über die gewählte Depotgrenze mit ihrem tatsächlichen Datum |
| Endwert | Marktwert und einbezogenes Guthaben am Endstichtag |
| Methode und Kostenbasis | Welche Rendite berechnet wird und welche Kosten die Anzeige berücksichtigt |
Für den internen Zinsfuß kannst Du eine Tabelle verwenden: In Spalte A stehen die tatsächlichen Daten, in Spalte B die Zahlungen aus Deiner Sicht. Anfangsvermögen und weitere Einzahlungen erhalten ein Minus, Auszahlungen und der Endwert ein Plus. Der positive Endwert ist eine rechnerische Abschlussbewertung; dafür musst Du nichts verkaufen.
Bei genau drei Zeilen wie im Beispiel lautet die deutsche Excel-Funktion =XINTZINSFUSS(B2:B4;A2:A4). Microsoft dokumentiert XINTZINSFUSS und seine Eingaben. Excel verwendet konkrete Kalendertage und ein 365-Tage-Jahr. Dein Ergebnis mit echten Buchungsdaten kann deshalb leicht vom Modell mit zwei exakt gleich langen Halbjahren abweichen.
| Zeile | Datum in Spalte A | Betrag in Spalte B |
|---|---|---|
| 2: Anfangsbewertung | Dein Anfangsstichtag | −10.000 € |
| 3: Einzahlung | Das tatsächliche Buchungsdatum | −10.000 € |
| 4: Abschlussbewertung | Dein Endstichtag | +18.900 € |
Die Renditemethode ist außerdem etwas anderes als Dein durchschnittlicher ETF-Kaufpreis. Der Kaufpreis hilft Dir bei der Einstandsbasis je Anteil. Er sagt Dir nicht, welche jährliche Rendite unterschiedlich spät eingezahltes Geld erzielt hat.
Nimm Dir für die nächste Auswertung einen vollständigen Zeitraum, sammle die externen Zahlungen und notiere die verwendete Methode. In meinem Investmentjournal kannst Du daneben festhalten, warum Du gekauft oder nachgelegt hast. So bleiben Anlageergebnis und damalige Entscheidungsgrundlage nachvollziehbar.