Risikotragfähigkeit: Wie viel Verlust hält Dein Plan aus?
Du traust Dir einen Börsencrash zu. Aber könntest Du danach auch Deine Rechnungen bezahlen? Risikobereitschaft beschreibt, welchen Verlust Du aushalten willst. Risikotragfähigkeit beschreibt, welchen Verlust Dein Finanzplan verkraftet. Beides muss zusammenpassen. Mut schließt keine Finanzierungslücke.
Ich mache den Unterschied an zwei Haushalten mit demselben Depot deutlich. Danach kannst Du die Rechnung mit Deinen eigenen Beträgen durchgehen. Entscheidend ist nicht, ob Du Dich als „chancenorientiert“ bezeichnest, sondern was ein konkretes Minus für Dein Leben bedeutet.
Die Verbraucherzentrale unterscheidet ebenfalls zwischen Risiken tragen können und tragen wollen. Wer aus dem Vermögen seinen Lebensunterhalt bezahlen muss, hat andere finanzielle Grenzen als jemand, der dieses Geld vorerst nicht benötigt.
| Frage | Risikotragfähigkeit | Risikobereitschaft |
|---|---|---|
| Worum geht es? | Pflichtausgaben, verfügbare Mittel, Einkommen und Zeit bis zum Geldbedarf | Deine Bereitschaft, Unsicherheit und Verluste zu akzeptieren |
| Konkreter Test | Welche Zahlung wäre nach dem Verlust gefährdet? | Wie würde ich auf diesen Verlust reagieren? |
| Was hilft wenig? | Ein hoher Renditewunsch | Eine Vermögenszahl ohne Bezug zu Deinem Verhalten |
Gleicher Depotverlust, andere Folgen
Für mein Rechenbeispiel haben beide Haushalte ein Aktiendepot von 48.000 € und zusätzlich 12.000 € Cashreserve. Ich setze einen Rückgang des Depots um 40 % an. Bis zum Zahlungstermin rechne ich mit keiner Erholung, weiteren Einzahlung oder sonstigen Veränderung. Steuern und Verkaufskosten bleiben außerhalb der Rechnung.
Der Verlust beträgt 48.000 € × 40 % = 19.200 €. Im Depot bleiben 28.800 €. Die separate Cashreserve fällt in diesem Szenario nicht mit.
Haushalt A muss in sechs Monaten verbindlich 35.000 € zahlen und hatte dafür das Depot vorgesehen. Nach dem Kursrückgang fehlen dort 6.200 €. Wird die Zahlung mit der Reserve ergänzt, sinkt der Puffer von 12.000 € auf 5.800 €. Das Depot ist danach leer. Eine zusätzliche Reparatur oder Einkommenslücke trifft jetzt auf deutlich weniger Reserve.
Haushalt B hat in den nächsten Jahren keinen festen Zahlungsbedarf aus diesem Depot. Derselbe Kursverlust greift deshalb in diesem Beispiel nicht auf die 12.000 € Reserve durch. Ob B den Verlust finanziell insgesamt tragen kann, hängt auch von weiteren Verpflichtungen und seinem Einkommen ab.
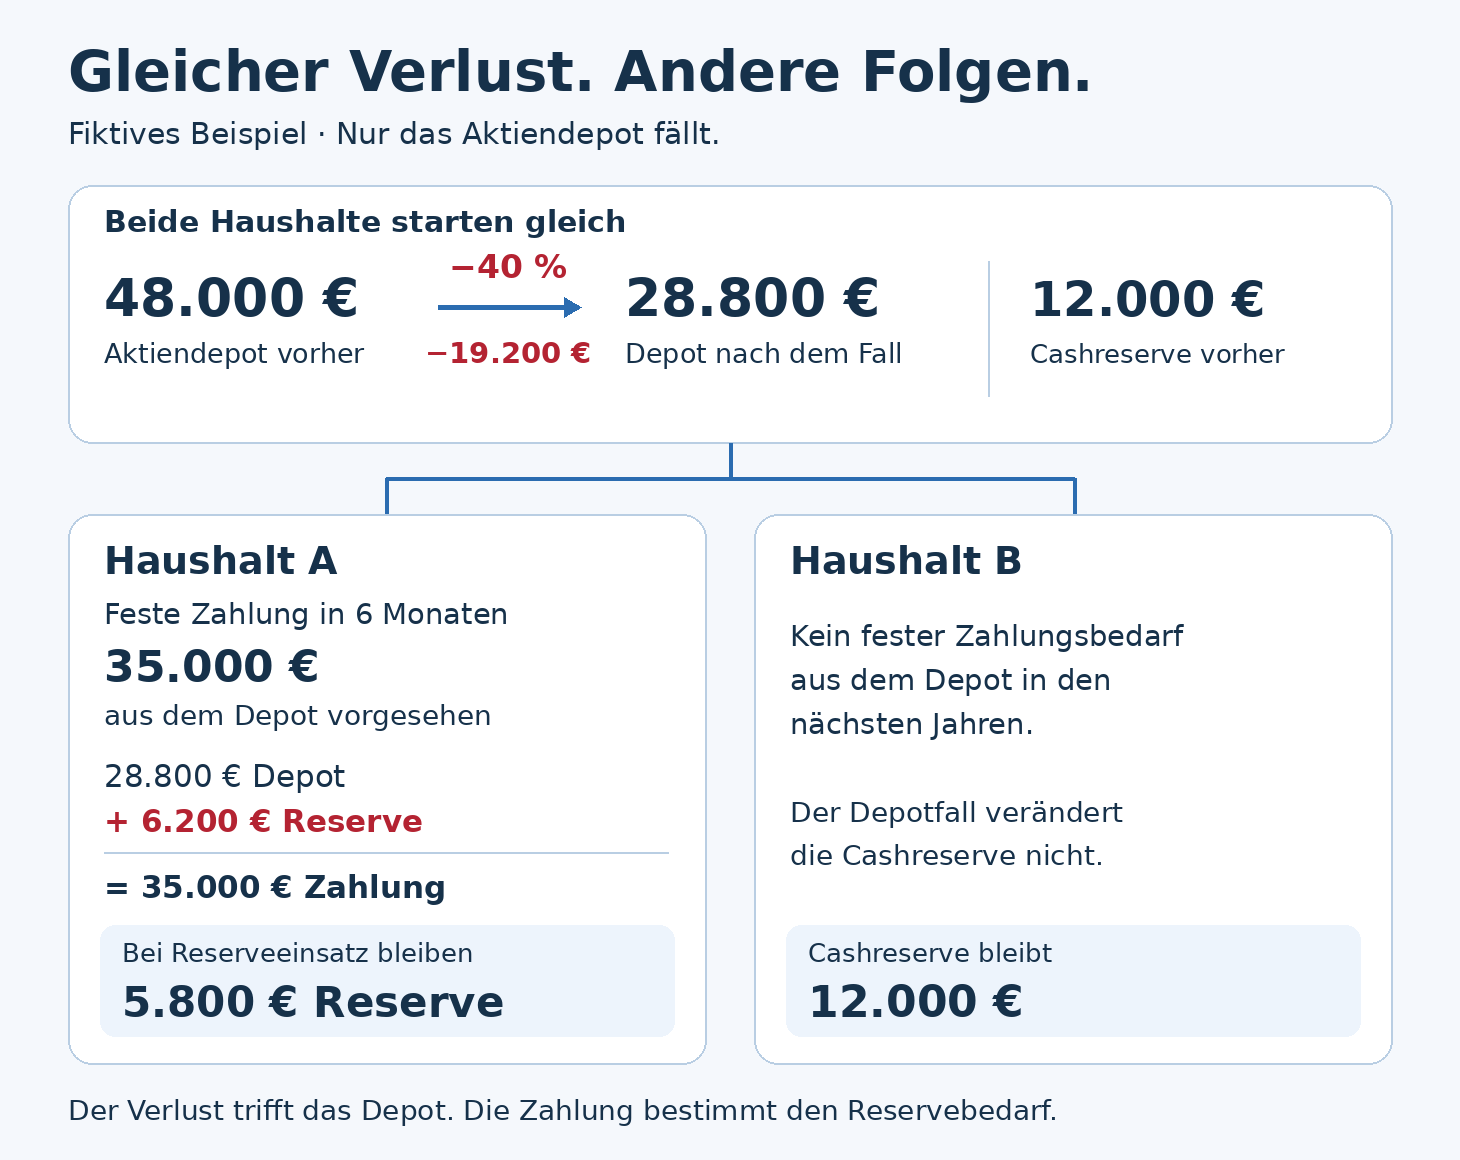
Das Problem bei A beginnt schon vor dem Crash: Eine feste Ausgabe hängt an einem schwankenden Depotwert. Die Frage lautet deshalb zuerst, wie die Zahlung rechtzeitig gedeckt wird. Wer diesen Betrag ohnehin benötigt, sollte seine Finanzierung nicht von einer Kurserholung abhängig machen. Wie ich bekannte Ausgaben, Reserve und langfristige Anlage auseinanderhalte, zeige ich im Artikel über die drei Zeitfenster für Dein Geld.
Rechne mehrere Verluste durch
Ein einzelner Prozentwert macht noch keinen brauchbaren Stresstest. Ich rechne denselben Fall mit drei Rückgängen durch. Das sind angenommene Szenarien; 60 % sind keine maximale Verlustgrenze. Die feste Zahlung von A bleibt jeweils 35.000 €, die anfängliche Reserve 12.000 €.
| Depot fällt um | Verlust | Depot danach | Ergänzung aus Reserve | Folge für die Zahlung |
|---|---|---|---|---|
| 20 % | 9.600 € | 38.400 € | 0 € | 3.400 € Depot und 12.000 € Reserve |
| 40 % | 19.200 € | 28.800 € | 6.200 € | Depot leer, 5.800 € Reserve |
| 60 % | 28.800 € | 19.200 € | 12.000 € vollständig verbraucht | Weitere 3.800 € fehlen für die Zahlung |
Bei 60 % Rückgang reicht selbst Depot plus komplette Reserve nicht: 19.200 € + 12.000 € = 31.200 €. Zur Zahlung fehlen 3.800 €. „Ich halte viel Risiko aus“ ändert an dieser Rechnung nichts. Dafür braucht es verfügbares Geld, eine anders finanzierte Zahlung oder einen veränderten Plan.
Probiere Deinen eigenen Depotwert aus
Trage für mein Beispiel 48000 beim Ausgangswert und 40 beim Rückgang ein. Dann siehst Du 19.200 € Verlust und 28.800 € Restwert. Der Rechner zeigt zusätzlich, wie stark dieser Rest steigen müsste, um wieder den Ausgangswert zu erreichen. Deine Zahlung und Reserve prüfst Du weiterhin mit der Tabelle darüber. „Beispiel zurücksetzen“ lädt die ursprünglichen Rechnerwerte von 10.000 € und 20 %.
Kursverlust und Aufholbedarf in Euro
Wie viel bleibt bei einem selbst gewählten Kursrückgang? Und um wie viel Prozent müsste dieser Restwert steigen, um den Ausgangswert wieder zu erreichen?
Ohne Tausendertrennzeichen eingeben, zum Beispiel 10000 oder 10000,50. Komma oder Punkt als Dezimalzeichen; höchstens zwei Nachkommastellen. Betrag: 1 bis 1000000 Euro. Rückgang: 0 bis 95 Prozent.
| Größe | Ergebnis |
|---|---|
| Angenommener Rückgang | 20 % |
| Kursverlust in Euro | 2.000,00 € |
| Restwert nach dem Rückgang | 8.000,00 € |
| Nötiger Kursanstieg vom Restwert zum Ausgangswert | 25 % |
Der errechnete Euroverlust beträgt höchstens einen halben Cent und erscheint hier als 0,00 Euro. Der Prozentwert bleibt davon unabhängig.
Eurobeträge sind auf Cent gerundet; angezeigter Kursverlust und Restwert ergeben zusammen den Ausgangswert. Der Aufholbedarf bezieht sich auf den ungerundeten Restwert. „≈“ kennzeichnet einen auf zwei Nachkommastellen gerundeten Prozentwert. Gebühren, Steuern, Ausschüttungen, Ein- und Auszahlungen sowie Inflation sind nicht enthalten. Der Rechner nennt keine Erholungsdauer.
Risikobereitschaft: Welches Minus hältst Du tatsächlich aus?
Die finanzielle Seite lässt sich mit Beträgen und Terminen prüfen. Deine Reaktion auf Verluste ist schwieriger einzuschätzen. Eine ruhige Antwort bei steigenden Kursen beweist noch nicht, wie Du Dich nach einem Einbruch verhältst.
Stell Dir diese konkrete Frage: Mein Depot fällt von 48.000 € auf 28.800 €. Ich sehe 19.200 € Verlust. Welche Handlung würde ich jetzt erwägen – und warum?
Trenne dabei zwei Gründe: Müsstest Du verkaufen, weil eine Rechnung fällig ist? Oder würdest Du verkaufen wollen, weil Du einen weiteren Rückgang fürchtest? Der erste Grund betrifft die finanzielle Planung, der zweite Deine Risikobereitschaft. Beide verdienen eine ehrliche Antwort.
Dein Verlust-Check auf einem Blatt
Nimm Deinen tatsächlichen Depotwert und schreibe die folgenden Antworten auf. Lass unbekannte Angaben offen, statt sie günstig zu schätzen. Ein Immobilienwert oder ein gebundener Vertrag ist noch kein Betrag, den Du zum nächsten Zahlungstermin sicher abrufen kannst.
| Eintrag | Was Du festhältst |
|---|---|
| Feste Zahlungen | Betrag, Fälligkeit und die dafür vorgesehene Geldquelle |
| Verlust in Euro | Depotwert × angenommener Rückgang; danach verbleibender Depotwert |
| Reserve nach der Zahlung | Welchen Teil müsstest Du einsetzen? Was wäre anschließend noch verfügbar? |
| Eigene Reaktion | Was würdest Du erwägen? Wegen Geldbedarf oder wegen Angst vor weiteren Verlusten? |
| Zusätzlicher Engpass | Welche Folge hätte etwa eine gleichzeitige Einkommenslücke? Welche Angaben fehlen noch? |
Zähle dieselbe Reserve nicht doppelt. Wenn Du 6.200 € davon für eine feste Zahlung einsetzen musst, stehen diese 6.200 € danach nicht mehr für einen Notfall bereit. Und wenn ein Einkommensausfall ohnehin gerade die Reserve verbraucht, ist der ursprüngliche Kontostand keine passende Grundlage mehr.
Konkrete Verlustsituationen und belastbare Angaben zu finanziellen Verpflichtungen spielen auch in den deutschen ESMA-Leitlinien zur Geeignetheitsprüfung eine Rolle. Diese Leitlinien betreffen professionelle Anlageberatung und Portfolioverwaltung. Für Deinen eigenen Plan hilft die gleiche Trennung: konkrete finanzielle Folgen prüfen und die persönliche Reaktion gesondert festhalten.
Was Du aus dem Ergebnis machst
| Dein Befund | Was er bedeutet | Dein nächster Schritt |
|---|---|---|
| Eine feste Zahlung bleibt ungedeckt. | Mehr Risikobereitschaft schließt die Finanzierungslücke nicht. | Kläre die Finanzierung und den rechtzeitigen Zugriff auf Dein Geld. |
| Zahlungen sind gedeckt, der Verlust würde Dich aber zu einer ungeplanten Entscheidung treiben. | Finanziell können und persönlich wollen fallen auseinander. | Prüfe Deinen Anlageplan. Verrechne die beiden Antworten nicht zu einer mittleren Risikonote. |
| Zahlungen sind gedeckt und Du hältst den angenommenen Verlust für Dich aus. | Dieser Stresstest passt zu Deinen Angaben. Weitere Verpflichtungen und Einkommensrisiken bleiben zu prüfen. | Prüfe auch einen zusätzlichen Engpass und Dein Anlageziel, bevor Du die Aufteilung festlegst. |
Aus dem Check entsteht eine konkrete Grenze für Deinen Plan, keine fertige Aktienquote. Auch ein Maß wie die Volatilität beantwortet diese persönliche Finanzierungsfrage nicht. Stehen Deine Ziele und Grenzen fest, kannst Du im nächsten Schritt prüfen, wie Du Deine eigene Aufteilung durch Rebalancing mit neuen Einzahlungen einhältst.
Wiederhole die Prüfung, wenn sich etwas Wesentliches ändert: etwa Einkommen, feste Ausgaben, Familienplanung oder der Zeitpunkt, zu dem Du das Geld brauchst. Ein Verlust, den Dein Plan heute auffangen kann, muss nach einer solchen Änderung nicht mehr hineinpassen.