Einzelne Anleihe oder Anleihen-ETF? Entscheidend ist Dein Geldbedarf
Du möchtest Geld für einen bestimmten Termin anlegen und vergleichst eine einzelne Anleihe mit einem Anleihen-ETF. Beide investieren in Schulden. Trotzdem beantworten sie die Frage „Wann bekomme ich mein Kapital zurück?“ unterschiedlich. Eine einfache Einzelanleihe hat einen vereinbarten Rückzahlungstermin. Ein gewöhnlicher, fortlaufender Anleihen-ETF hat keinen gemeinsamen Endtermin für Deine Anlage. Daneben gibt es Laufzeit-ETFs mit geplantem Ende.
Deshalb beginne ich den Vergleich bei Deiner Aufgabe. Geht es um eine Ausgabe in einem bestimmten Jahr oder um einen dauerhaften Anleihenanteil im Depot? Erst danach sind Kupon, Rendite, Streuung und Kosten sinnvoll vergleichbar. Die folgende Entscheidungshilfe trennt diese Aufgaben und zeigt an einer Rechnung, warum „3 % Kupon“ noch nicht Deine Anlagerendite ist.
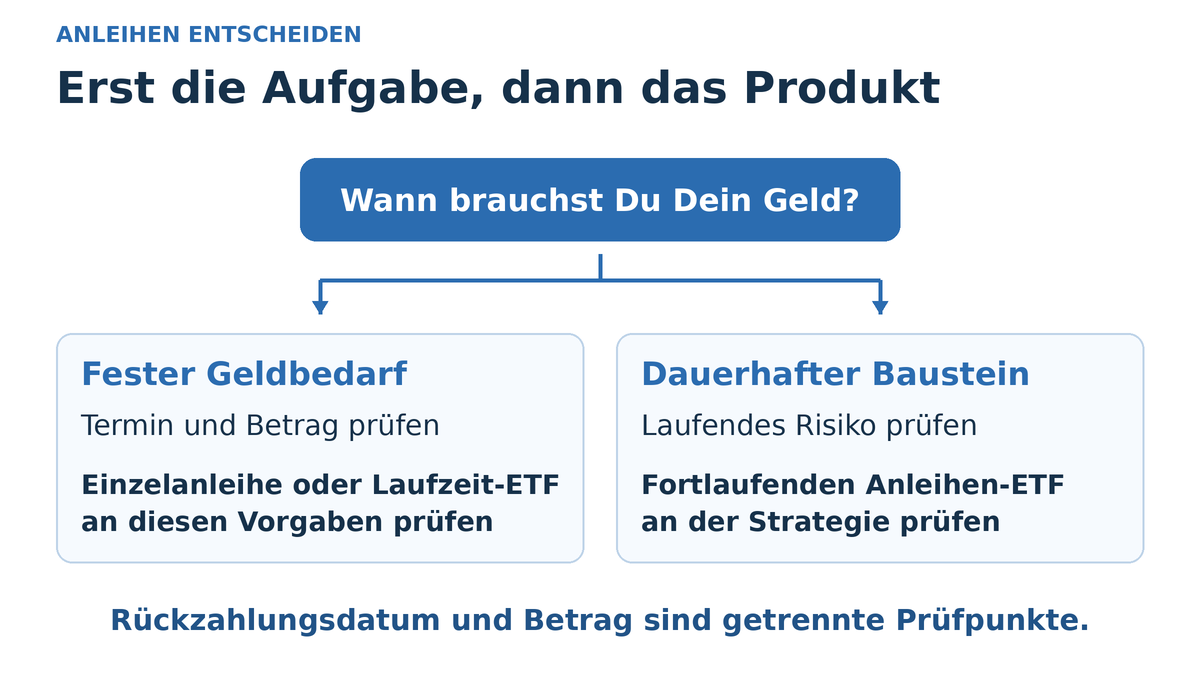
Die erste Entscheidung: Termin oder dauerhafter Depotbaustein?
Fall 1: Eine Ausgabe hat einen festen Termin. Du brauchst beispielsweise in drei Jahren Geld für eine vereinbarte Zahlung. Dann prüfst Du, ob Rückzahlungsdatum, erwarteter Betrag und Abwicklung zu diesem Bedarf passen. Ein günstigerer Börsenkurs allein löst das Terminproblem nicht. Muss die Anleihe erst nach Deiner Ausgabe zurückgezahlt werden, wärst Du für den früheren Verkauf auf den dann erzielbaren Preis angewiesen.
Fall 2: Du möchtest dauerhaft in einem Anleihensegment bleiben. Dann kann gerade das laufende Ersetzen von Anleihen zur Aufgabe passen. Dein Fonds soll beispielsweise fortlaufend kurzlaufende Euro-Staatsanleihen halten, statt zu einem gemeinsamen Stichtag auszulaufen. Hier prüfst Du vor allem die Indexregeln und das Risikoprofil, das Du dauerhaft im Depot haben möchtest.
Fall 3: Du bist beim Termin unsicher. Dann reicht die Unterscheidung „Einzelanleihe oder ETF“ noch nicht. Auch eine Anleihe mit passendem Enddatum kann vor diesem Datum im Kurs gefallen sein. Trenne deshalb zuerst Geld, das jederzeit verfügbar sein soll, von dem Betrag für einen späteren festen Termin. Mein Artikel zu den drei Zeitfenstern Deines Geldes hilft Dir bei dieser Vorarbeit.
| Deine Aufgabe | Die entscheidende Prüfung |
|---|---|
| Fester Bedarf | Welcher Betrag wird bis zu welchem Datum benötigt? |
| Dauerhafter Baustein | Welches Anleihensegment und welche Risiken sollen laufend im Depot bleiben? |
| Vorzeitiger Zugriff möglich | Welchen Kursverlust könntest Du bei einem nötigen Verkauf tragen? |
Eine Einzelanleihe: Rückzahlungstermin und Kaufpreis getrennt lesen
Bei einer einfachen festverzinslichen Anleihe stehen Nennwert, Zinszahlungen und Rückzahlungstermin in den Bedingungen. Die Deutsche Finanzagentur erklärt diese Merkmale an Bundesschatzanweisungen: feste jährliche Kupons und Rückzahlung zum Nennwert am Ende. Das ist ein konkretes Beispiel für diesen Anleihetyp. Kündbare, variable oder anders ausgestaltete Schuldverschreibungen musst Du anhand ihrer eigenen Bedingungen beurteilen.
Der Nennwert ist dabei nicht automatisch Dein Kaufpreis. An der Börse werden Anleihen häufig in Prozent des Nennwerts notiert. Bei 1.000 EUR Nennwert entsprechen 98 % einem Kurswert von 980 EUR. Zu einer echten Abrechnung können zusätzlich Stückzinsen und Gebühren gehören. Die Deutsche Börse erklärt unter „Anleihenpreise mit oder ohne Stückzinsen“ den Zinsausgleich seit dem vorherigen Zinstermin. Prüfe ihn deshalb neben dem Prozentkurs.
Ich rechne mit einer erfundenen Anleihe: 1.000 EUR Nennwert, 3 % fester Jahreskupon, genau drei volle Zinsjahre bis zur Rückzahlung und Kauf zu 98 %. Für den gesetzten Kaufzeitpunkt betragen die Stückzinsen null. Die Anleihe hat im Beispiel kein vorzeitiges Kündigungsrecht; alle Zahlungen werden vollständig geleistet. Gebühren und persönliche Steuern lasse ich weg. Die Kupons bleiben als Geld liegen und werden nicht wiederangelegt.
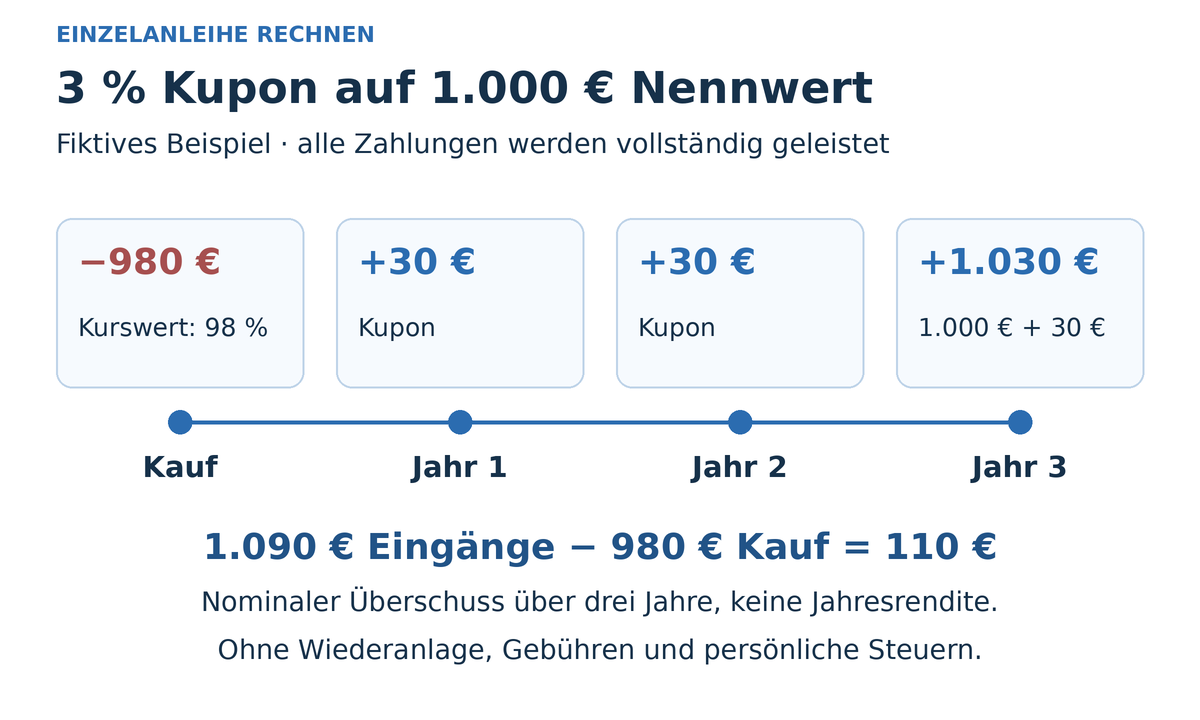
| Zeitpunkt | Zahlung im Beispiel |
|---|---|
| Kauf | −980 EUR |
| Ende Jahr 1 | +30 EUR Kupon |
| Ende Jahr 2 | +30 EUR Kupon |
| Ende Jahr 3 | +30 EUR Kupon und +1.000 EUR Rückzahlung |
| Gesamtergebnis | 3 × 30 + 1.000 − 980 = +110 EUR |
Die 110 EUR sind der gesamte nominale Überschuss über die drei Jahre. Sie sind keine jährliche Rendite. Für eine Rendite pro Jahr müssen auch die Zahlungszeitpunkte berücksichtigt werden. Die einfache Summenrechnung macht hier eine andere Frage sichtbar: Welche Zahlungen stehen dem eingesetzten Kaufbetrag gegenüber?
Warum ein höherer Kupon nicht automatisch das bessere Angebot ist
Schon dieselbe Anleihe führt bei einem anderen Kaufpreis zu einem anderen Ergebnis. Würdest Du im Beispiel 102 % statt 98 % bezahlen, wären das 1.020 EUR. Die vereinbarten drei Kupons bleiben zusammen 90 EUR, die Rückzahlung bleibt 1.000 EUR. Dein Überschuss sinkt damit auf 70 EUR. Du zahlst mehr für dieselben angesetzten Zahlungen.
Die Finanzagentur erläutert den Unterschied zwischen Kupon, Kaufkurs und Rendite. Ein Kauf unter oder über dem Nennwert verändert das Ergebnis bis zur Fälligkeit. Vergleiche deshalb nicht einen Kupon mit der ausgewiesenen Rendite einer anderen Anleihe. Prüfe die Renditeberechnung, den aktuellen ausführbaren Kaufkurs und die zugrunde liegenden Zahlungen gemeinsam.
| Kauf | Ergebnis über drei Jahre |
|---|---|
| 98 %: 980 EUR | 90 EUR Kupons + 1.000 EUR Rückzahlung − 980 EUR = 110 EUR |
| 102 %: 1.020 EUR | 90 EUR Kupons + 1.000 EUR Rückzahlung − 1.020 EUR = 70 EUR |
Auch „bis zur Fälligkeit halten“ ersetzt die Bonitätsprüfung nicht. Die Zahlungsrechnung setzt voraus, dass der Emittent leisten kann und die Vertragsbedingungen eingehalten werden. Ein geplanter Rückzahlungstermin ist etwas anderes als eine ausfallsichere Zahlung. Die vereinbarten Beträge solltest Du deshalb von Deiner Einschätzung trennen, ob der Schuldner sie erfüllen kann.
Ein vorzeitiger Verkauf ist wiederum eine andere Rechnung: Dann zählt statt der späteren Rückzahlung der Verkaufserlös. Bei steigenden Marktzinsen können bestehende Festzinsanleihen im Kurs fallen, weil ihre festen Zahlungen gegenüber neuen Angeboten weniger attraktiv werden. Bei fallenden Zinsen wirkt dieser Zusammenhang in die andere Richtung. Änderungen der Bonität können den Preis zusätzlich bewegen. Dein Einstandspreis verpflichtet keinen Käufer, Dir denselben Betrag wieder zu bezahlen.
Ein fortlaufender Anleihen-ETF: Das Portfolio arbeitet weiter
Ein gewöhnlicher Anleihen-ETF bündelt Anleihen nach den Regeln seines Index. Ausscheidende oder fällig werdende Titel werden entsprechend diesen Regeln durch andere ersetzt. Du hältst damit einen Fondsanteil an einem fortlaufenden Portfolio. Dass eine einzelne Anleihe darin zurückgezahlt wird, beendet nicht Deine gesamte ETF-Anlage.
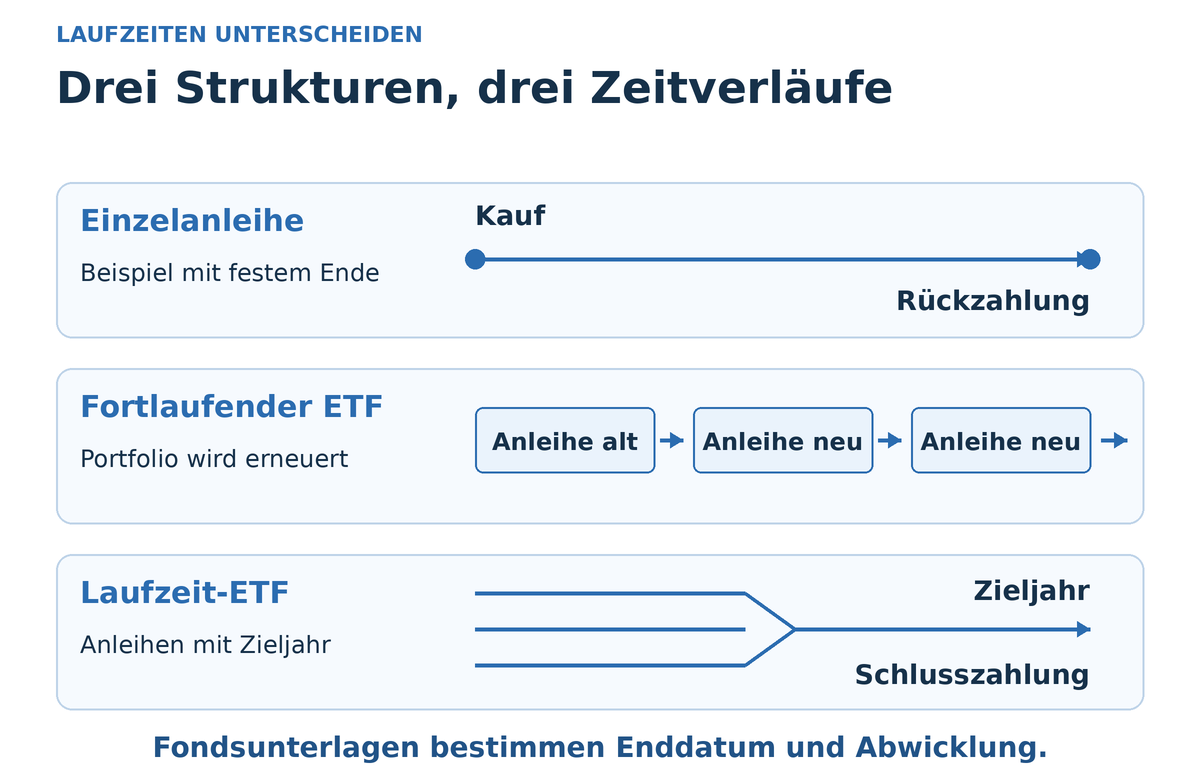
Das lässt sich an einem konkreten Dokument prüfen: Im deutschen Basisinformationsblatt des iShares € Govt Bond 1–3yr UCITS ETF EUR (Acc) steht, dass der Fonds keine feste Existenzdauer oder Laufzeit hat. Der Referenzindex erfasst ein bestimmtes Staatsanleihensegment mit ein- bis dreijähriger Laufzeit. Die Zahl im Namen ist also kein persönlicher Rückzahlungstermin drei Jahre nach Deinem Kauf.
Für einen dauerhaften Depotbaustein ist dieser Unterschied nützlich: Du musst nicht nach jeder einzelnen Fälligkeit selbst ein neues Wertpapier auswählen. Dafür schrumpft das Zinsrisiko nicht automatisch so, als würdest Du ein unverändertes einzelnes Papier bis zu seinem Ende halten. Der Index kann das Portfolio dauerhaft in einem bestimmten Laufzeitbereich halten. Wie er das tut, liest Du in seiner Methodik und den Fondsunterlagen.
Die Duration hilft Dir, die Empfindlichkeit gegenüber Zinsänderungen einzuordnen. Das Glossar der Deutschen Bank beschreibt diesen Zusammenhang. Die Kennzahl ist keine Rückzahlungszusage und kein Datum, ab dem ein Verlust zwingend aufgeholt wäre. Vergleiche dieselbe Duration-Definition aus den jeweiligen Factsheets. Für die Entscheidung hier reicht zunächst die wichtigere Trennung: Wird das Portfolio fortlaufend erneuert oder läuft es auf ein festgelegtes Ende zu?
| Angabe | Bedeutung für Deinen Plan |
|---|---|
| Laufzeitsegment „1–3 Jahre“ | Beschreibt ein Segment der enthaltenen Anleihen; belegt keinen gemeinsamen Endtermin Deiner Fondsanlage. |
| Geplantes Ende des Fonds | Muss ausdrücklich in den Produktunterlagen stehen; dazu gehören die Regeln der Rücknahme und Abwicklung. |
Die wichtige Ausnahme: Laufzeit-ETFs mit geplantem Ende
Laufzeit-ETFs bündeln Anleihen mit Fälligkeiten in einem bestimmten Jahr und haben selbst ein geplantes Enddatum. Sie verbinden damit eine zeitliche Ausrichtung mit einem Anleihekorb. iShares stellt diese Struktur ausdrücklich den fortlaufenden Anleihen-ETFs gegenüber. Deshalb wäre die pauschale Aussage „Ein Anleihen-ETF hat nie ein Enddatum“ falsch.
Ein konkreter Prüffall ist der iShares iBonds Dec 2028 Term € Corp UCITS ETF, ISIN IE000264WWY0. Sein deutsches Basisinformationsblatt vom 9. April 2026 nennt ein festes Laufzeitende am 31. Dezember 2028 und die Rücknahme der Anteile am folgenden Tag. Das sind Angaben zu diesem Produkt, kein Kalender für alle Laufzeit-ETFs.
Du kaufst auch hier Fondsanteile, keine Zusage, Deinen Kaufpreis zu einem festen Betrag zurückzubekommen. Ausfälle im Anleihekorb, Kosten und die tatsächliche Entwicklung beeinflussen das Ergebnis. Zudem kann das Portfolio im letzten Jahr anders zusammengesetzt sein, weil einzelne Anleihen bereits fällig werden. Prüfe die besonderen Regeln für diese Schlussphase, wenn Dein Kauf oder Dein Geldbedarf darin liegt.
| Prüfpunkt | Warum er zählt |
|---|---|
| Fälligkeitsfenster der Anleihen | Die einzelnen Papiere können zu verschiedenen Terminen innerhalb des Zieljahres auslaufen. |
| Laufzeitende und Anteilrücknahme | Das Ende des Fonds und die Abwicklung Deines Anteils gehören zu Deinem Terminplan. |
| Schlusszahlung | Ihr Betrag ergibt sich aus dem Fondsvermögen nach Kosten und Abwicklung, nicht aus einem Nennwert Deiner ETF-Anteile. |
Der festgelegte Endtermin erspart Dir außerdem nicht die Wahl der passenden Währung und Schuldner. Ein Euro-Zieldatum und ein Dollar-Anleihekorb können weiterhin Währungseinflüsse zusammenbringen. Und ein einzelnes Fälligkeitsjahr bedeutet nicht automatisch breite Streuung über alle Schuldnerarten. Lies Positionen, Emittentengewichte und Indexauswahl, statt „ETF“ mit beliebig breiter Streuung gleichzusetzen.
Streuung, Wiederanlage und Kosten: Was Du mit dem Kauf übernimmst
Bei einer Einzelanleihe liegt das Schuldnerrisiko dieses Papiers bei einem Emittenten. Für einen eigenen Anleihekorb brauchst Du mehrere geeignete Papiere, ihre jeweiligen Mindeststückelungen und die passende Gewichtung. Ein ETF übernimmt die Zusammenstellung nach seiner Strategie. Wie viel Streuung Du bekommst, zeigen seine tatsächlichen Positionen. Ein Fonds auf ein einziges Land bleibt von diesem Land abhängig.
Vergleiche Kosten mit demselben Anlagebetrag und demselben geplanten Handelsweg. Eine Gebühr in Euro ist ohne Kaufbetrag noch keine vergleichbare Belastung. Nimm bei einer Einzelanleihe den vollständigen Abrechnungsbetrag einschließlich Stückzinsen auf; bei einem ETF unterscheidest Du die laufenden Fondskosten von den Kosten Deiner Order. Stückzinsen sind dabei nicht automatisch eine Bankgebühr, sondern Teil des Zinsausgleichs zwischen Käufer und Verkäufer.
| Einzelanleihe | Anleihen-ETF |
|---|---|
| Du wählst konkrete Emittenten und Fälligkeiten. | Du wählst Fonds und Indexregeln und prüfst deren Bestand. |
| Kauf- und Verkaufskosten, Spanne, gegebenenfalls Verwahrkosten. | Handelskosten und Spanne plus laufende Fondskosten und Transaktionen innerhalb des Fonds. |
| Kupons und spätere Rückzahlung benötigen gegebenenfalls einen neuen Anlageplan. | Fortlaufende Fonds erneuern das Portfolio; Laufzeitfonds und Ausschüttungen erfordern einen Anschlussplan. |
Die Wiederanlage ist ebenfalls Teil der Aufgabe. In meiner Beispielrechnung bleiben die Kupons unverzinst liegen. Möchtest Du sie wieder anlegen oder nach einer Fälligkeit eine neue Anleihe kaufen, kennst Du die dann verfügbaren Konditionen heute nicht. Ein fortlaufender ETF nimmt Dir die einzelnen Käufe ab; er beseitigt die Veränderung des Zinsumfelds nicht. Bei einer ausschüttenden Anteilsklasse entscheidest Du zusätzlich über das ausgezahlte Geld, bei einer thesaurierenden verbleiben Erträge im Fonds.
Vergleiche zuerst ähnliche Risiken, dann die Verpackung
Eine einzelne Bundesanleihe und ein weltweiter Unternehmensanleihen-ETF unterscheiden sich nicht nur durch die Zahl der Papiere. Du würdest gleichzeitig Schuldnerarten, Währungen, Laufzeiten und möglicherweise die Bonität verändern. Ein höherer ausgewiesener Ertrag des einen Angebots wäre deshalb noch kein Beleg dafür, dass die Produktform besser ist. Stelle zunächst fest, welche Unterschiede Du mit dem Vergleich überhaupt untersuchen möchtest.
| Unterschied | Deine Prüfentscheidung |
|---|---|
| Andere Schuldner | Ist die zusätzliche Unternehmens- oder Länderkonzentration gewollt? |
| Andere Währung | Passt das Währungsrisiko zur Währung der geplanten Ausgabe? |
| Anderer Zeitverlauf | Willst Du eine auslaufende Anlage oder laufend neue Anleihen im Portfolio? |
Für eine faire Gegenüberstellung notiere ich mir zuerst die Rahmenbedingungen: Ausgabenwährung, gewünschter Zeitraum und akzeptierte Schuldnerrisiken. Danach kommt die Frage, ob ein einzelnes Papier oder ein passender Fonds diese Aufgabe nachvollziehbar abbildet. Dabei muss nicht jedes Produkt in die engere Wahl kommen. Wenn ein Fonds sein Portfolio dauerhaft erneuert, Dein Geld aber zwingend an einem Datum gebraucht wird, ist diese Abweichung wichtiger als eine kleine Differenz in der Kostenquote.
Halte für jedes verbleibende Angebot die konkrete ISIN und die Fundstelle der Angaben fest. Bei einer Anleihe sind die Bedingungen und die aktuelle Kaufabrechnung wichtig. Bei einem Fonds gehören Basisinformationsblatt, Prospekt, Indexbeschreibung und aktuelle Positionen zusammen. Ein Factsheet liefert Dir einen schnellen Überblick; offene Fragen zur Rückzahlung solltest Du aber im dafür maßgeblichen Dokument nachlesen.
Dein Produktcheck beginnt bei der Rückzahlung
Schreibe vor dem Kauf zwei Sätze auf: „Ich brauche voraussichtlich … EUR bis …“ oder „Ich möchte dauerhaft im Segment … investiert bleiben.“ Wenn beides auf Dein Geld zutrifft, prüfe die Beträge getrennt. Eine einzige Produktbezeichnung löst diese zwei Aufgaben nicht automatisch gleichzeitig.
| Frage | Dein Nachweis |
|---|---|
| Wann endet die Anlage? | Anleihebedingungen oder ausdrücklich genannter Fonds-Endtermin; sonst fortlaufende Strategie. |
| Welcher Betrag steht tatsächlich fest? | Vereinbarte Zahlungen von einem variablen Markt- oder Fondsanteilswert trennen. |
| Wer muss zahlen? | Emittent beziehungsweise Anleihekorb, Bonität und Konzentrationen. |
| Was passiert bei früherem Bedarf? | Handelbarkeit, dann geltender Verkaufspreis und mögliche Kosten. |
| Was folgt nach Zahlung oder Ende? | Verbrauch, vorübergehendes Halten als Geld oder neue Anlage mit dann geltenden Konditionen. |
Dieser Abgleich schützt auch vor einer irreführenden Schlussfolgerung nach einem Kursrückgang. Der Einstandskurs sagt nicht, ob ein Verkauf zum geplanten Termin Deine Ausgabe deckt. Entscheidend sind die verbleibenden Beträge und Bedingungen. Beurteile deshalb den heutigen Plan mit den heutigen Unterlagen, statt allein auf eine Rückkehr zu Deinem früheren Kaufkurs zu warten.
Die breite Einordnung der Anlageklassen findest Du in meinem Vergleich von Aktien, Fonds, Anleihen und Immobilien. Für einen manuellen ETF-Kauf erklärt mein Artikel zu Market- und Limit-Orders, was Du mit einem Preislimit tatsächlich vorgibst.
Die Wahl wird greifbarer, sobald Du drei Angaben sauber trennst: Dein Geldbedarf, die Zahlungsverpflichtung der Anlage und ihr möglicher Verkaufspreis davor. Danach kannst Du beurteilen, ob eine konkrete Einzelanleihe, ein Laufzeit-ETF oder ein fortlaufender Anleihen-ETF die Aufgabe überhaupt erfüllt. Ein hoher Kupon oder das Wort ETF allein beantwortet sie nicht.