Geldmarkt-ETF oder Tagesgeld: Wann lohnt sich der Wechsel?
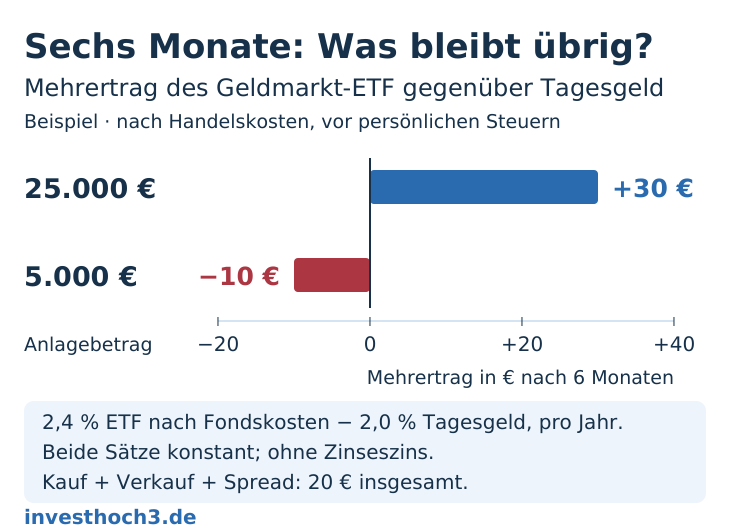
25.000 Euro für ein halbes Jahr parken und dafür die Anlage wechseln: Lohnt sich das? Bei einem Zinsvorsprung von 0,4 Prozentpunkten sind zunächst 50 Euro mehr drin. Kosten Dich Kauf und späterer Verkauf zusammen 20 Euro, bleiben davon 30 Euro. Bei 5.000 Euro Anlagebetrag wird aus demselben Wechsel ein Minus von 10 Euro.
Die größere Prozentzahl allein entscheidet also wenig. Für die Wahl zwischen Geldmarkt-ETF und Tagesgeld brauchst Du Deinen Anlagebetrag, die geplante Parkdauer und die vollständigen Kosten. Dazu kommt die Frage, wie schnell Du wieder an das Geld musst. Ich zeige Dir die Rechnung und die Unterschiede, die Du vor einem Wechsel prüfen solltest.
| Nach sechs Monaten | 25.000 € | 5.000 € |
|---|---|---|
| Plus vor Kosten | 50 € | 10 € |
| Kauf, Verkauf und Spread zusammen | −20 € | −20 € |
| Vorteil nach Kosten | 30 € | −10 € |
Die Zinssätze in diesem Artikel sind Rechenannahmen, keine aktuellen Angebote. Ich rechne ohne Zinseszins und vor persönlichen Steuern. Die angenommene ETF-Rendite ist bereits nach laufenden Fondskosten angegeben; Handelskosten ziehe ich zusätzlich ab. Die genaue Rechnung folgt weiter unten.
Geldmarkt-ETF und Tagesgeld erledigen nicht denselben Job
Beim Tagesgeld liegt Dein Geld als Bankeinlage auf einem Konto. Der Zinssatz ist normalerweise variabel. Ein Aktionszins kann dagegen für eine bestimmte Zeit festgeschrieben sein. Danach zählt der Anschlusszins. Auf diese Unterschiede weist auch die Verbraucherzentrale beim Tagesgeldvergleich hin. Für einen Vergleich über sechs Monate hilft Dir eine hohe Zahl für die ersten drei Monate nur, wenn Du auch den Rest des Zeitraums berücksichtigst.
Ein ETF ist ein börsengehandelter Fonds. Unter dem umgangssprachlichen Begriff Geldmarkt-ETF werden Produkte zusammengefasst, die sich an kurzfristigen Zinsen orientieren. Schau Dir den konkreten Index und die Nachbildung an: Nicht jeder Fonds hält einfach ein Bündel Tagesgeldkonten. Bei einem synthetischen ETF wird die Indexentwicklung über ein Tauschgeschäft, einen sogenannten Swap, abgebildet. DWS beschreibt diese Bauart am Beispiel ihrer Overnight-ETFs. Wenn Du noch nicht sicher bist, wie ETFs aufgebaut sind, lies zuerst meine ETF-Grundlagen für Einsteiger.
| Deine Frage | Was Du vergleichst |
|---|---|
| Was besitzt Du? |
Tagesgeld: eine Bankeinlage. ETF: Fondsanteile im Depot. |
| Woher kommt der Ertrag? |
Tagesgeld: aus dem Zinsangebot der Bank. ETF: aus dem Fonds und seinem Index, abzüglich laufender Kosten. |
| Wie kommst Du wieder an Euro? |
Tagesgeld: Auszahlung auf Dein Referenzkonto. ETF: Verkauf, Abwicklung und gegebenenfalls Überweisung. |
| Welche Kosten prüfst Du? |
Tagesgeld: Kontogebühren und Bedingungen des Angebots. ETF: Kauf, Verkauf, Spread sowie weitere Gebühren für Depot und Handelsplatz. |
Auch die Sicherheit funktioniert unterschiedlich. In Deutschland sind Bankeinlagen im Rahmen der gesetzlichen Einlagensicherung regelmäßig bis 100.000 Euro je Kunde und Institut geschützt. Die BaFin erläutert diese Grenze. Prüfe in den Produktunterlagen, wer Dein Kontoanbieter ist und welches Sicherungssystem zuständig ist.
Fondsanteile fallen nicht unter diese Einlagensicherung. Darauf weist die Verbraucherzentrale auch bei Geldmarktfonds hin. Für Fondsvermögen gelten andere Schutzregeln: Es wird vom Vermögen der Fondsgesellschaft getrennt gehalten. Das schützt vor der Gleichsetzung mit deren Firmenvermögen, garantiert aber keinen Anteilspreis. Wie diese Trennung bei ETFs funktioniert, erklärt die Verbraucherzentrale. Für Deine Entscheidung bleiben die tatsächlichen Anlagen, die Nachbildung und die Risiken des einzelnen Fonds maßgeblich.
Ein Fonds auf kurzfristige Euro-Zinsen gehört außerdem nicht mit einem Fonds auf kurzfristige Fremdwährungsanlagen in einen Topf. Bei einer nicht gegen Euro abgesicherten Fremdwährungsanlage können Wechselkursänderungen den kleinen Zinsvorsprung überlagern. Prüfe im Basisinformationsblatt deshalb, welches Risiko Du tatsächlich kaufst.
Die Rechnung: Wie viele Euro bleiben nach dem Wechsel?
Für das Beispiel setze ich beim Tagesgeld 2,0 Prozent pro Jahr an. Für den ETF setze ich 2,4 Prozent nach laufenden Fondskosten an. Der Vorsprung beträgt damit 0,4 Prozentpunkte, also 0,004 als Rechenfaktor. Das ist etwas anderes als ein relativer Zuwachs von 0,4 Prozent.
Bei gleichbleibenden Sätzen und unverändertem Anlagebetrag lautet die einfache Vergleichsrechnung:
Mehrertrag = Anlagebetrag × Renditevorsprung × Monate ÷ 12 − gesamte Handelskosten
Für 25.000 Euro und sechs Monate ergibt das: 25.000 € × 0,004 × 6 ÷ 12 − 20 € = 30 Euro. Beim angenommenen Tagesgeld wären es 250 Euro Ertrag. Beim ETF wären es 300 Euro vor Deinen Handelskosten und 280 Euro danach. Der Wechsel bringt in diesem Beispiel 30 Euro zusätzlich.
| Kostenposten | Was Du ermittelst |
|---|---|
| Kaufgebühr | Deine Gebühr für den tatsächlich geplanten Anlagebetrag und Handelsplatz |
| Verkaufsgebühr | Die Kosten, wenn Du das Geld wieder brauchst; ein kostenloser Kauf macht den Ausstieg nicht kostenlos |
| Spread | Die Differenz zwischen Geld- und Briefkurs; für die Rechnung als zusammengehörigen Kauf-/Verkaufsnachteil erfassen |
| Weitere Gebühren | Zusätzliche Depot-, Handelsplatz- oder Kontokosten, soweit sie durch diese Wahl entstehen |
Hier steckt eine wichtige Kostenfalle: Wenn Du eine ETF-Wertentwicklung verwendest, in der laufende Fondskosten bereits enthalten sind, ziehst Du die TER nicht noch einmal ab. Die laufende Kostenquote wird dem Fondsvermögen entnommen und ist damit in der Wertentwicklung berücksichtigt; Vanguard beschreibt diesen Mechanismus. Deine eigenen Ordergebühren und der Spread kommen dagegen separat in den Vergleich.
Den Spread darfst Du dabei ebenfalls nicht doppelt zählen. Wenn Du bereits den Abstand vom Kaufkurs zu einem vergleichbaren Verkaufskurs in Euro angesetzt hast, addierst Du nicht noch einmal denselben Abstand. Für einen späteren Verkauf kennst Du den tatsächlichen Spread heute nicht. Setze für Deinen Kostencheck einen nachvollziehbaren Betrag an und prüfe, wie sich das Ergebnis bei höheren Kosten verändert.
Bei kleinerem Betrag dauert es länger, die Kosten einzuholen
20 Euro Kosten wirken bei 25.000 Euro klein. Bei 5.000 Euro verbrauchen sie den gesamten angenommenen Jahresvorsprung. Je kürzer Du parkst, desto stärker fällt dieser feste Kostenblock ins Gewicht.
| Parkdauer | 25.000 € | 5.000 € |
|---|---|---|
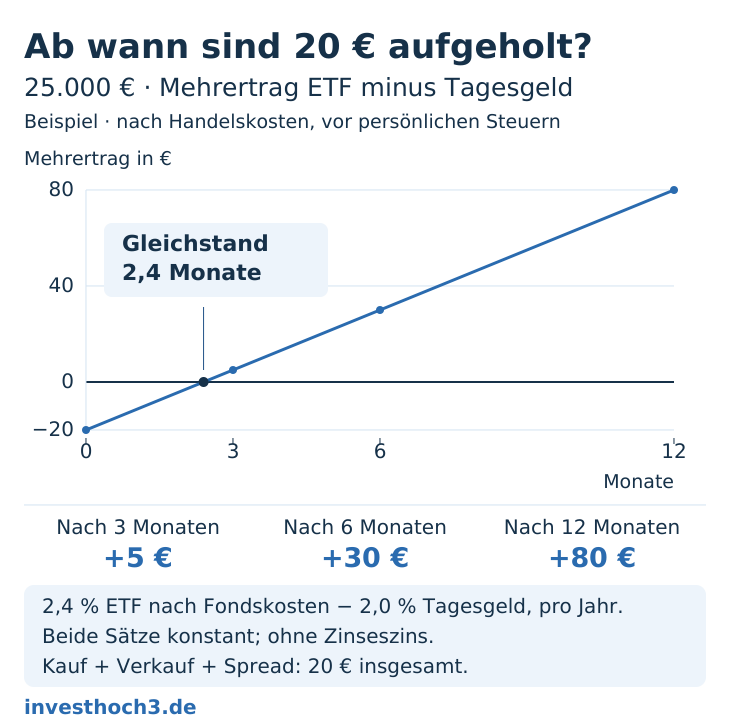
| 3 Monate | 5 € | −15 € |
| 6 Monate | 30 € | −10 € |
| 12 Monate | 80 € | 0 € |
Die Kostenschwelle berechnest Du mit derselben Annahme so: Monate bis zum Gleichstand = 12 × Handelskosten ÷ (Anlagebetrag × Renditevorsprung). Bei 25.000 Euro sind das 2,4 Monate. Bei 5.000 Euro sind es zwölf Monate. Am Gleichstand hast Du erst die Wechselkosten eingeholt; zusätzlichen Ertrag hast Du noch keinen.
Die Formel setzt einen positiven Renditevorsprung voraus. Ist die erwartete Rendite nach laufenden Kosten gleich hoch oder niedriger als beim Tagesgeld, holst Du zusätzliche Handelskosten in diesem Modell nicht durch längeres Warten auf.
Der Zinsvorsprung kann sich während der Parkzeit ändern
Eine einzige Jahreszahl ist kein Fahrplan für die nächsten zwölf Monate. Tagesgeldbanken ändern Konditionen, Aktionszinsen laufen aus und kurzfristige Marktzinsen bewegen sich. Ein ETF, der einen kurzfristigen Zinssatz abbildet, schreibt Dir den heutigen Ertrag nicht für ein Jahr fest.
Ein wichtiger Referenzsatz ist der €STR. Er beschreibt kurzfristige unbesicherte Übernachtgeschäfte in Euro am Geldmarkt. Die Europäische Zentralbank erklärt, wie der €STR ermittelt wird. Er ist weder Dein persönlicher Kontozins noch automatisch die Rendite jedes Geldmarkt-ETF. Entscheidend ist, was der konkrete Fonds abbildet und welche Kosten bereits berücksichtigt sind.
| Annahme für die zwei Dreimonatsabschnitte | Mehrertrag nach Kosten |
|---|---|
| Zuerst +0,4, danach weiter +0,4 Prozentpunkte | 25 € + 25 € − 20 € = 30 € |
| Zuerst +0,4, danach nur +0,1 Prozentpunkte | 25 € + 6,25 € − 20 € = 11,25 € |
| Zuerst +0,4, danach −0,2 Prozentpunkte | 25 € − 12,50 € − 20 € = −7,50 € |
Es zählt immer die Differenz zwischen beiden Möglichkeiten. Fallen beide Zinssätze um denselben Betrag, bleibt der Vorsprung gleich. Wird dagegen das Tagesgeldangebot besser oder der Fonds relativ schlechter, schrumpft er. Rechne deshalb mindestens einen zweiten Verlauf durch, statt den heutigen Abstand unverändert fortzuschreiben.
Die Zahlungsfrist kommt vor dem letzten Euro Zins
Wenn in fünf Tagen die Handwerkerrechnung fällig ist, helfen Dir ein paar Euro Mehrertrag wenig, solange das Geld noch nicht auf dem Zahlungskonto liegt. Beim ETF musst Du einen Verkauf ausführen, dessen Abwicklung abwarten und gegebenenfalls vom Broker überweisen. Prüfe die Fristen Deines Depots. Börsenfreie Tage und Bankarbeitstage gehören in Deinen Zeitplan.
Auch Tagesgeld liegt nicht automatisch auf Deinem Girokonto. Schau nach, wie die Auszahlung auf Dein Referenzkonto funktioniert. Für eine Zahlung, die sofort möglich sein muss, brauchst Du unmittelbar verfügbares Geld. Für eine bekannte Rechnung mit Vorlauf kannst Du die Auszahlung planen.
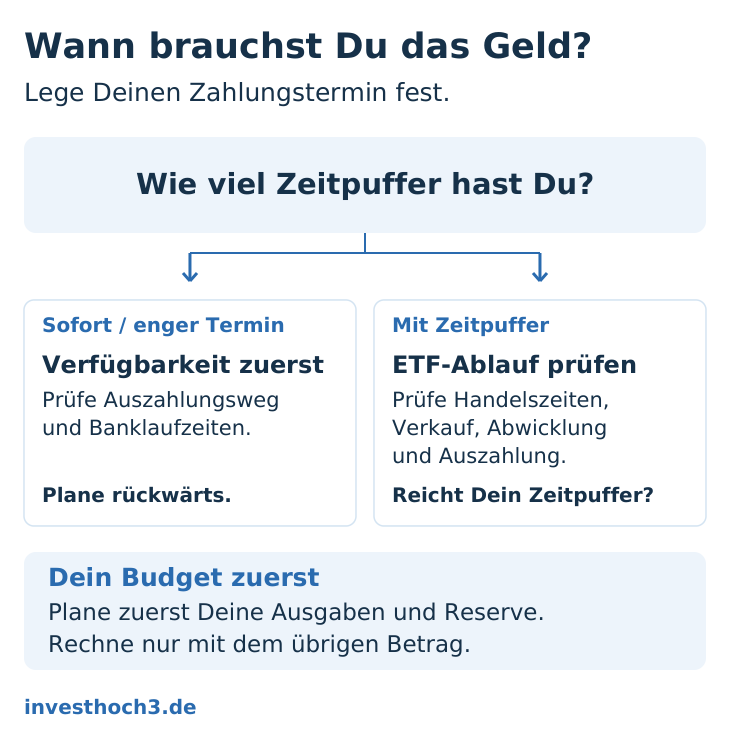
Genau deshalb trenne ich in meinem Artikel über die drei Zeitfenster Deines Geldes kurzfristige Ausgaben, Reserve und langfristige Anlage. Ein Geldmarktvergleich beantwortet nicht die Frage, welchen Teil Deines Geldes Du überhaupt parken solltest. Kläre zuerst diese Aufgabe.
Jährliche Versicherungen, geplante Anschaffungen und bereits gebundene Rücklagen gehören dabei in Deinen Kalender. Mit meinem Jahreskosten-Rechner siehst Du, wie viel Du bis zur nächsten Fälligkeit zurücklegen musst. Geld für diese Rechnungen ist kein frei verfügbarer Betrag für einen langfristigen ETF-Kauf.
So triffst Du Deine Entscheidung mit eigenen Zahlen
Meine Entscheidungshilfe ist klar: Bei einem kleinen Betrag und wenigen Monaten Parkdauer prüfst Du zuerst, ob der zusätzliche Ertrag die Wechselkosten überhaupt übersteigt. Bei größerem Betrag kann dieselbe Differenz relevant werden. Ob Dir 30 Euro den zusätzlichen Aufwand wert sind, entscheidest Du anschließend. Sicherheit, Frist und Bedienbarkeit gehören genauso in diese Entscheidung wie die Prozentzahl. Prüfe Deinen Vorteil vor dem Wechsel mit Deinen tatsächlichen Kosten und Steuern.
Und wenn Deine nächste Frage lautet, ob die Zinsen Deinen Lebensstandard überhaupt erhalten: In meinem Artikel Mehr Geld, weniger Kaufkraft rechne ich den Schritt von nominalen Zinsen zur Kaufkraft durch. Erst die vollständige Rechnung zeigt Dir, was Dein geparktes Geld für Dich leistet.