Tracking Difference berechnen: Warum die TER allein nicht reicht
Du vergleichst zwei ETFs auf denselben Index. Einer kostet laut TER 0,10 %, der andere 0,25 % pro Jahr. Also gewinnt der günstigere? Bei der TER ja. Bei der tatsächlich erzielten Rendite muss das nicht so sein. Dafür brauchst Du die Tracking Difference: den Abstand zwischen der Gesamtrendite des Index und der Gesamtrendite des ETF.
Im folgenden Beispiel liegt der ETF mit der höheren TER am Ende um 20 € vorne. Ich zeige Dir die Rechnung, die passenden Vergleichsdaten und ein kostenloses Arbeitsblatt für Deinen eigenen Vergleich.
| Deine Frage | Dafür schaust Du auf |
|---|---|
| Wie hoch sind die ausgewiesenen laufenden Fondskosten? | TER beziehungsweise laufende Kosten des Fonds |
| Wie weit blieb der ETF im betrachteten Zeitraum hinter seinem Index zurück? | Tracking Difference mit ausdrücklich genannter Rechenrichtung |
| Was kostet mich die Ausführung meines Sparplans? | Gebühren Deines Brokers; dafür gibt es den Sparplan-Kostencheck |
Was ist die Tracking Difference?
Ein Indexfonds soll die Entwicklung seines Index nachbilden. Die Tracking Difference zeigt, um wie viel die erzielte Rendite im betrachteten Zeitraum davon abweicht. Für diesen Artikel und das Arbeitsblatt rechne ich:
Beide Renditen beziehen sich auf denselben Zeitraum und dieselbe Währung. Die Differenz wird in Prozentpunkten angegeben.
| Ergebnis | Bedeutung |
|---|---|
| +0,40 Prozentpunkte | Der ETF blieb um 0,40 Prozentpunkte hinter dem Index. |
| 0,00 Prozentpunkte | ETF und Index hatten dieselbe Gesamtrendite. |
| −0,10 Prozentpunkte | Der ETF lag um 0,10 Prozentpunkte vor dem Index. |
Prüfe die Rechenrichtung, bevor Du eine fremde Kennzahl übernimmst. Vanguard erklärt die Tracking Difference in der umgekehrten Richtung: ETF minus Index. Dann wechseln die Vorzeichen. Die Wertentwicklung bleibt dieselbe.
Eine niedrigere TER gewinnt nicht automatisch
Ich vergleiche zwei erfundene ETFs vom 31.12.2024 bis zum 31.12.2025. Beide bilden denselben erfundenen Net-Return-Index ab; alle Renditen sind Gesamtrenditen in Euro. Ausschüttungen werden rechnerisch wiederangelegt, die Fondskosten sind in der ETF-Wertentwicklung bereits enthalten. Die gemeinsame Startanlage beträgt 10.000 €. Persönliche Steuern und Brokerkosten kommen in diesem Vergleich nicht vor.
| Größe | Index | ETF A | ETF B |
|---|---|---|---|
| TER pro Jahr | — | 0,10 % | 0,25 % |
| Gesamtrendite | 8,00 % | 7,60 % | 7,80 % |
| Tracking Difference in Prozentpunkten (pp): Index minus ETF | — | +0,40 pp | +0,20 pp |
| Endwert aus 10.000 € | 10.800 € | 10.760 € | 10.780 € |
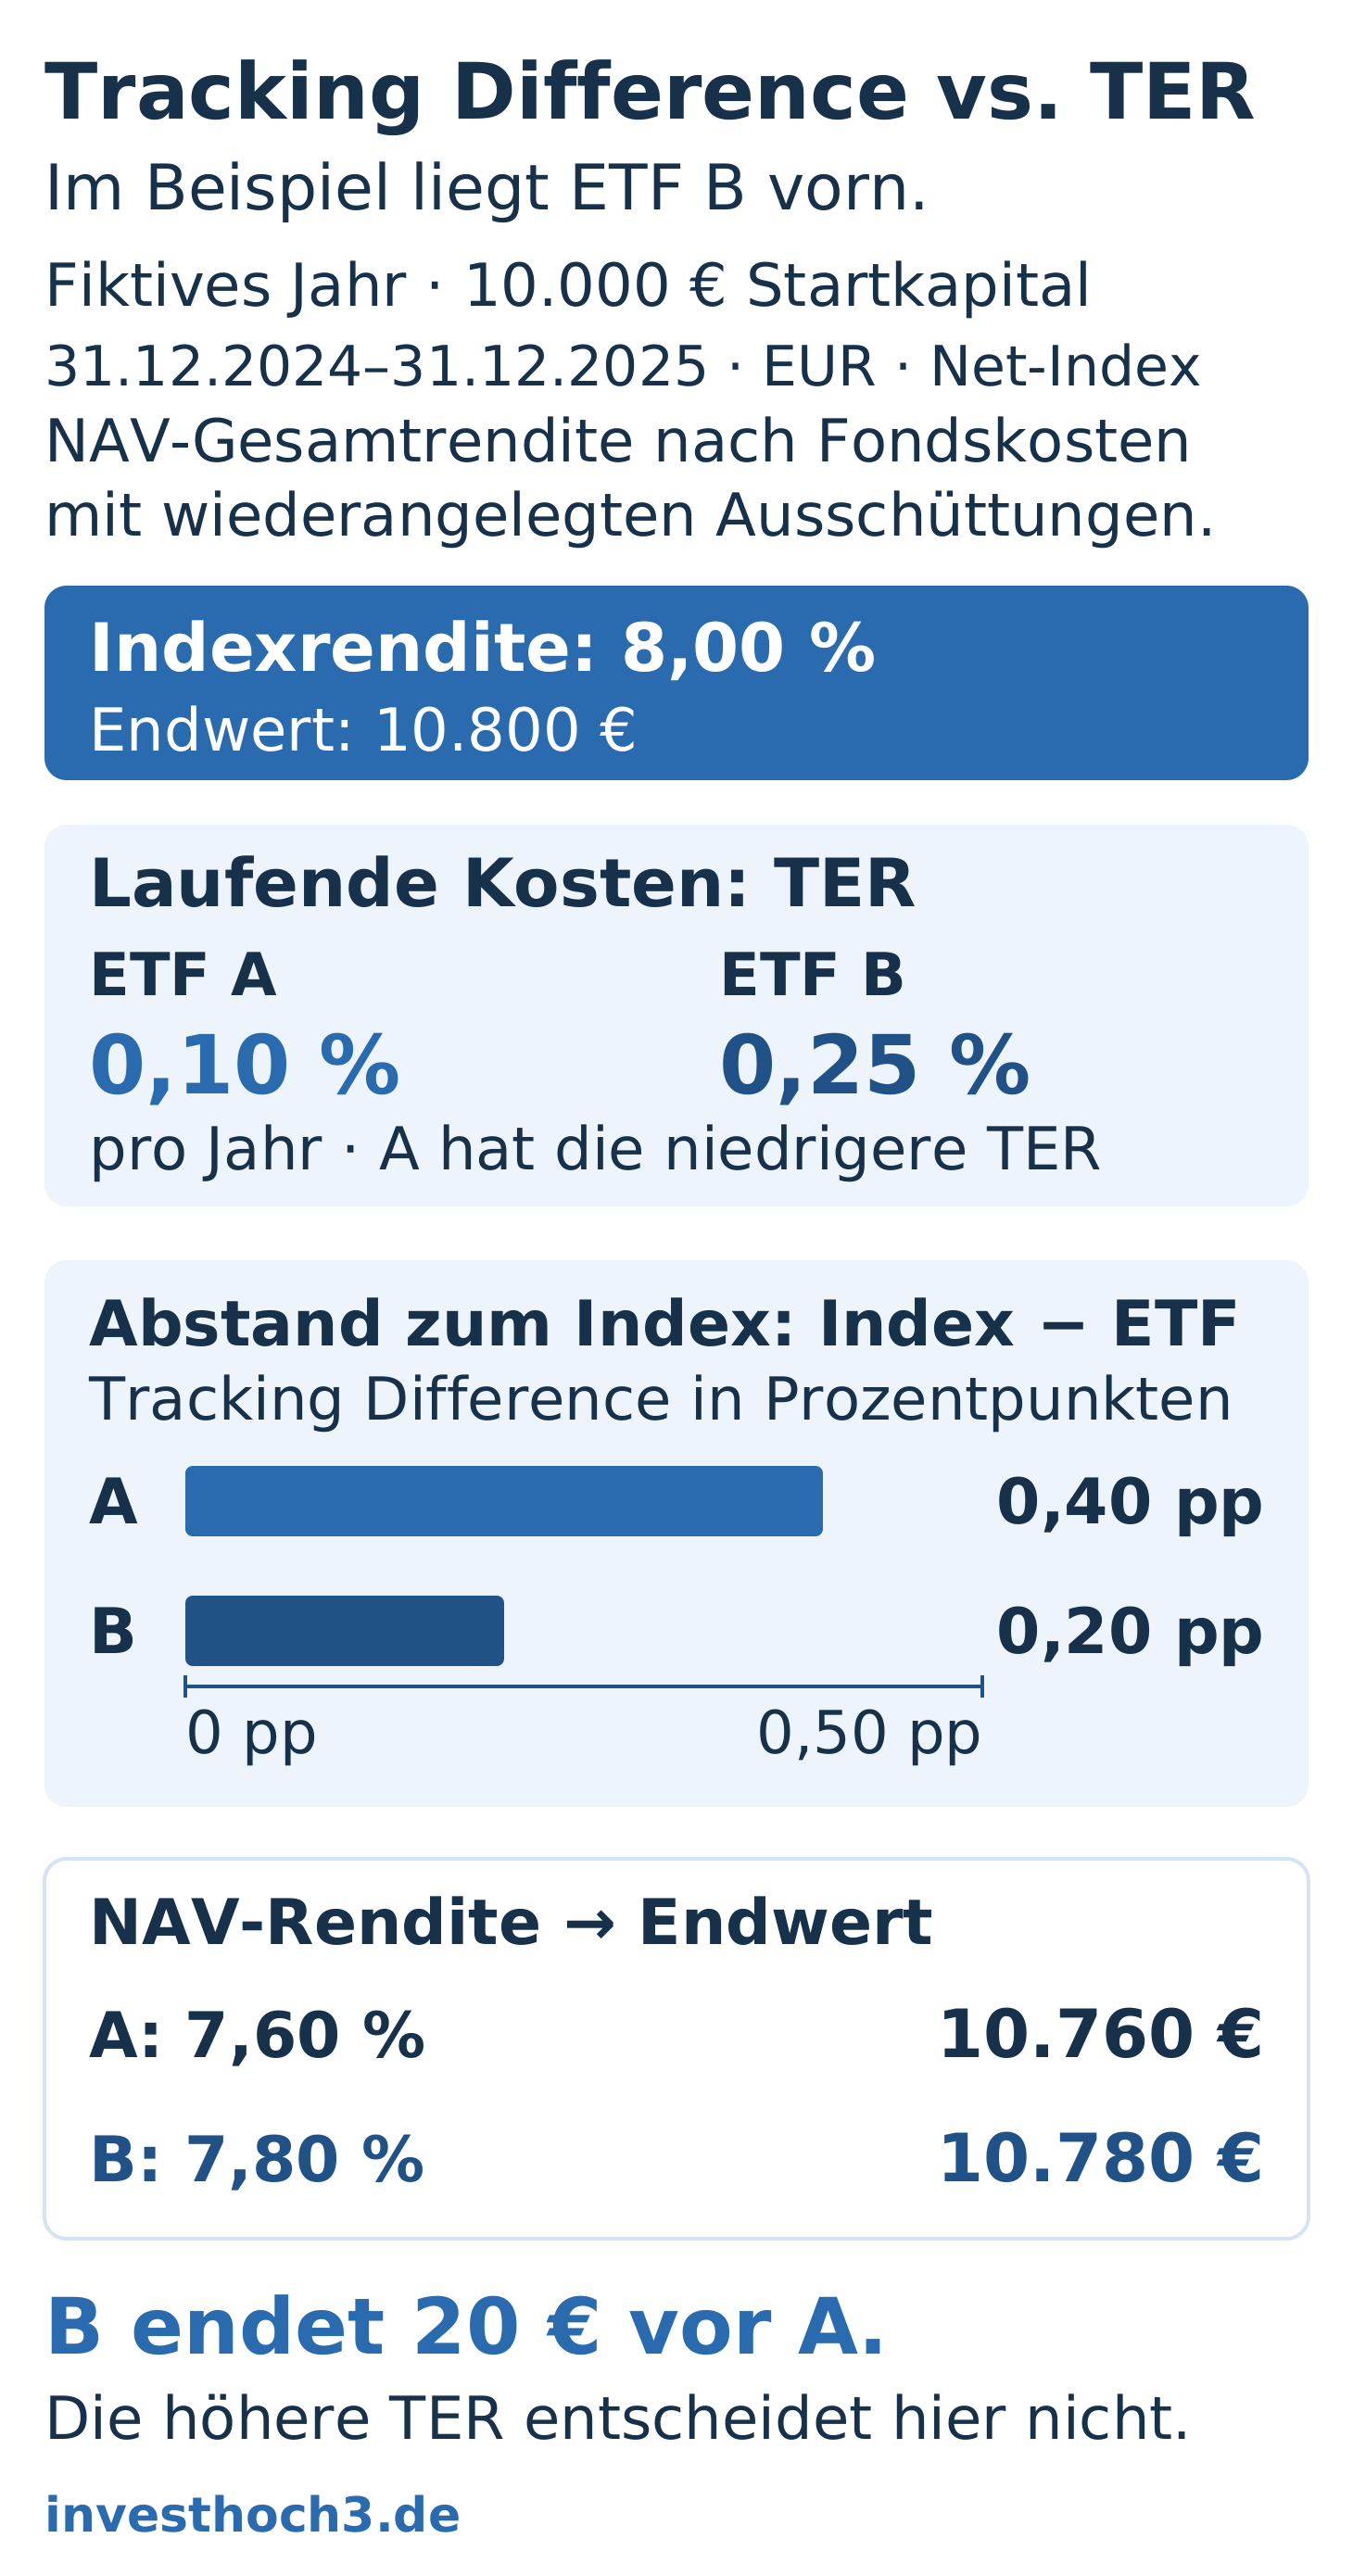
Die Rechnung lautet für A: 10.000 € × 1,076 = 10.760 €. Für B sind es 10.000 € × 1,078 = 10.780 €. B hat in diesem Beispiel 20 € mehr erwirtschaftet, obwohl seine TER höher ist. Die TER allein hätte Dir diesen Unterschied nicht gezeigt.
Warum TER und Tracking Difference auseinanderliegen
Die TER beschreibt einen Kostenbestandteil; die Tracking Difference beschreibt ein bereits erzieltes Ergebnis gegenüber dem Index. Fondsinterne Handelskosten, die Art der Indexnachbildung und steuerliche Effekte können den Abstand ebenfalls beeinflussen. Die deutsche Erklärung von Vanguard geht auf diese Faktoren ein.
Bei einer auf Anteilwerten beruhenden Gesamtrendite sind fondsintern angefallene Kosten bereits berücksichtigt. Der BVI erklärt das für seine Wertentwicklungsmethode und rechnet Ausschüttungen als unmittelbar wiederangelegt. Ziehe die TER deshalb nicht noch einmal von einer solchen ETF-Rendite ab. Sonst zählst Du Kosten doppelt.
| Rechenweg | Ergebnis |
|---|---|
| Passend: 8,00 % − 7,60 % | +0,40 Prozentpunkte |
| Falsch: 8,00 % − (7,60 % − 0,10 %) | +0,50 Prozentpunkte; TER erneut abgezogen |
Vergleiche die richtigen Renditen
Die Subtraktion ist leicht. Die Daten dafür auszuwählen ist der entscheidende Schritt. Eine Kursgrafik im Broker ist nicht automatisch die Gesamtrendite des Fonds. Und ein ähnlich benannter Index ist nicht automatisch dieselbe Vergleichsgröße.
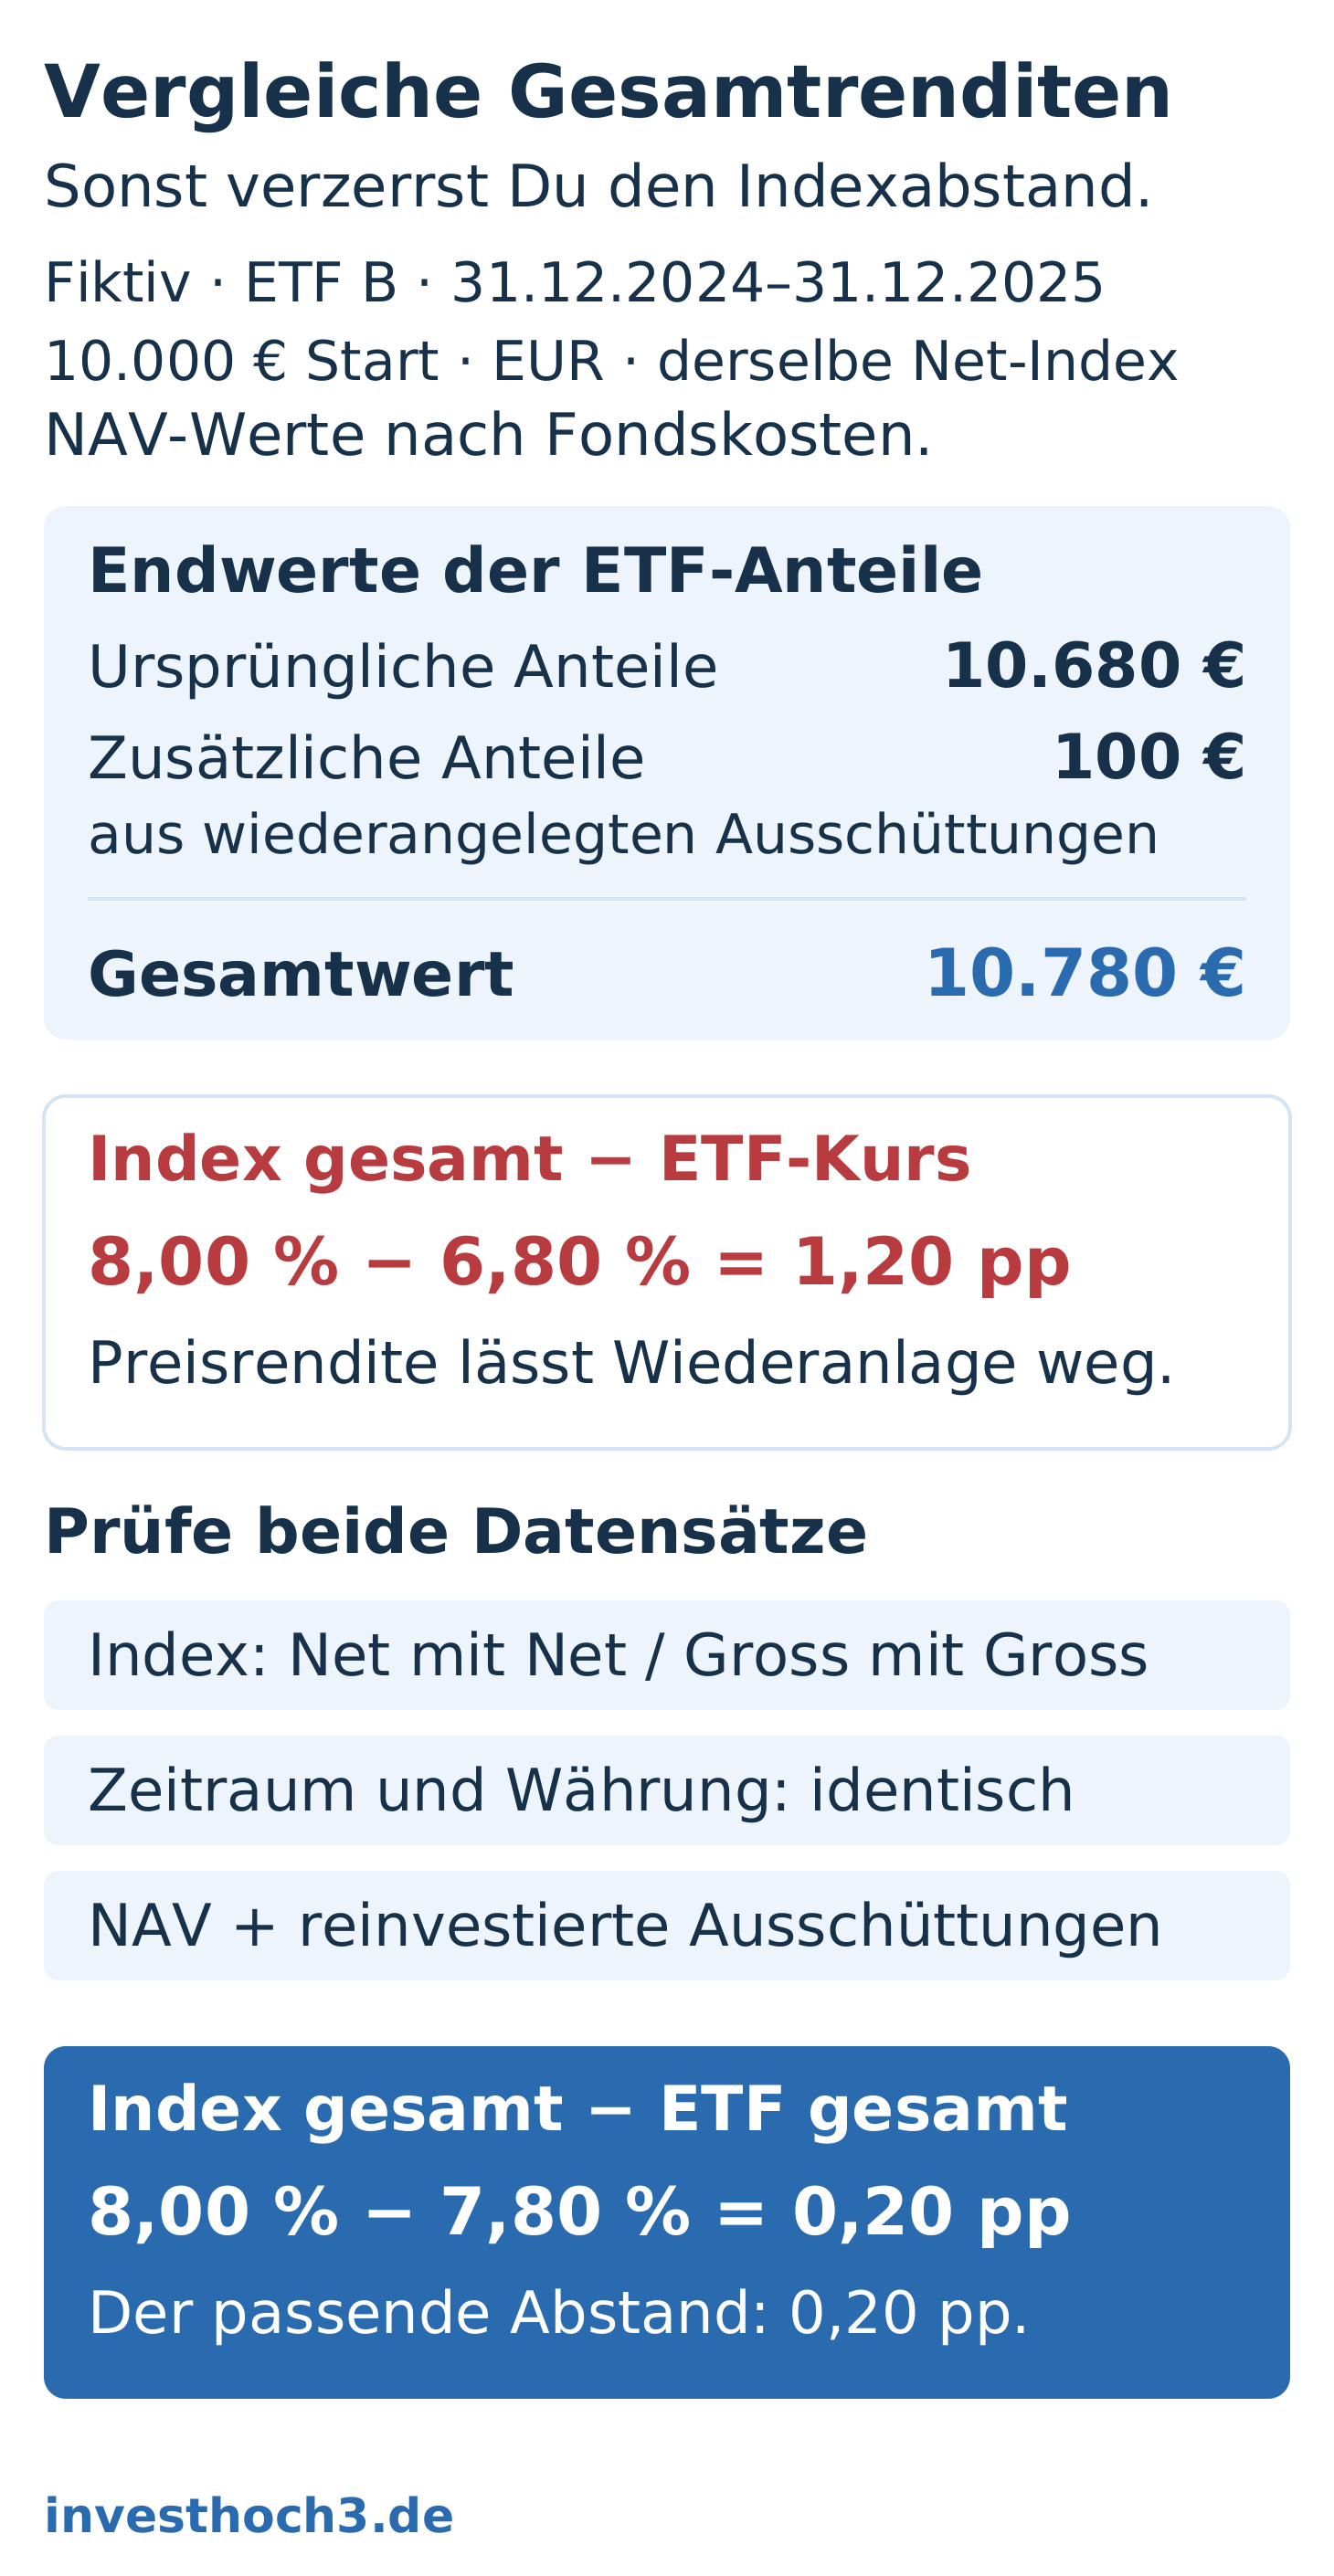
In dieser zweiten Darstellung haben die ursprünglichen Anteile am Jahresende einen Wert von 10.680 €. Die durch wiederangelegte Ausschüttungen entstandenen zusätzlichen Anteile sind am Ende weitere 100 € wert. Zusammen ergibt das 10.780 € und damit 7,80 % Gesamtrendite. Nimmst Du nur die 6,80 % Preisrendite der ursprünglichen Anteile, sieht die Lücke zum Index mit 1,20 Prozentpunkten viel größer aus.
| Größe | Wert |
|---|---|
| Endwert der ursprünglichen Anteile | 10.680 € |
| Endwert der zusätzlich entstandenen Anteile | 100 € |
| Gesamter Endwert | 10.780 € |
| Preisrendite / Gesamtrendite | 6,80 % / 7,80 % |
| Index-Gesamtrendite | 8,00 % |
| Unpassender Abstand: Index gesamt minus Preisrendite | 1,20 Prozentpunkte |
| Passender Abstand: Gesamtrendite minus Gesamtrendite | 0,20 Prozentpunkte |
| Prüfpunkt | Was Du aus den Unterlagen festhältst |
|---|---|
| Index | Vollständiger Name und Version: Kursindex, Gross Return oder Net Return; für diesen Vergleich dieselbe Gesamtrendite-Version |
| Zeitraum | Identisches Anfangs- und Enddatum; kein laufendes Jahr gegen ein volles Kalenderjahr |
| Währung | Alle Renditen in derselben Währung und vergleichbare Währungsabsicherung |
| ETF-Wertentwicklung | Gesamtrendite auf Basis des Nettoinventarwerts, mit rechnerischer Wiederanlage der Ausschüttungen und bereits enthaltenen Fondskosten |
| Genauigkeit | Rundung der veröffentlichten Zahlen notieren; kleine Differenzen nicht genauer darstellen als die Eingaben |
Du findest solche Angaben auf Anbieter-Webseiten, in Factsheets oder Jahresberichten. Auf der deutschen iShares-Produktseite stehen beispielsweise Fonds- und Indexrenditen nebeneinander. Darunter erklärt der Anbieter die Berechnung auf Basis des Nettoinventarwerts und den Einfluss der verwendeten Währung.
Tracking Difference und Tracking Error sind verschiedene Fragen
Die Tracking Difference fragt nach dem Renditeabstand in einem Zeitraum. Der Tracking Error beschreibt, wie stark Renditeabweichungen schwanken. Ein gleichmäßiger Rückstand kann deshalb mit einem niedrigen Tracking Error einhergehen. „Kleiner Tracking Error“ heißt nicht automatisch „kaum Renditerückstand“.
| Kennzahl | Deine Frage |
|---|---|
| Tracking Difference | Wie viel Gesamtrendite lag im betrachteten Zeitraum zwischen ETF und Index? |
| Tracking Error | Wie beständig oder wechselhaft waren die Renditeabweichungen? Prüfe Berechnungsfrequenz und Zeitraum beim Anbieter. |
Dein ETF-Vergleich zum Ausfüllen
Im kostenlosen ETF-Index-Vergleich dokumentierst Du Deine Datenbasis und vergleichst zwei ETFs für einen gemeinsamen Zeitraum. Die Datei enthält Anleitung, Vergleich, offenen Rechenweg und Quellen. Die sechs blauen Zahleneingaben sind Startreferenz, Indexrendite, beide ETF-Renditen und beide TER-Werte.
ETF-Index-Vergleich herunterladen (XLSX)
Speichere die Datei und öffne sie in Deiner Tabellenkalkulation. Trage auf „Quellen“ die Datumsgrenzen, Indexvariante, Währung und Datenfundorte ein. Ersetze dann die sechs Zahlen auf „Vergleich“; gib 8 für 8 % ein. Lass die Datei automatisch neu berechnen. Die Renditelücken erscheinen in Prozentpunkten, die Endwerte in Währungseinheiten der dokumentierten gemeinsamen Währung. Die Zahlenprüfung ersetzt nicht Deine Prüfung, ob die Quellen wirklich zusammenpassen.
Mein Vorgehen: Vergleiche erst dieselben Kalenderjahre und dann die gesamte gemeinsame Zeitspanne mit passenden Gesamtrenditen. So erkennst Du, ob ein einzelnes Jahr aus der Reihe fällt. Eine vergangene Renditelücke ist dabei kein Versprechen für die nächste.
| Du erkennst … | Dein nächster Schritt |
|---|---|
| Die niedrigere TER liefert die schlechtere historische Nachbildung. | Prüfe die Datenbasis und weitere gemeinsame Zeiträume, bevor Du die TER zur Rangfolge machst. |
| Die Zahlen betreffen verschiedene Index-Versionen oder Währungen. | Besorge passende Werte. Die Subtraktion allein repariert den Fehlvergleich nicht. |
| Zwei ETFs bilden nahezu dasselbe ab. | Prüfe die ETF-Dopplungen, statt beide wegen ähnlicher Kennzahlen zu kaufen. |
| Der Fondsvergleich ist klar. | Vergleiche anschließend Deine Sparplan-Ausführungsgebühren. Weitere Arbeitsblätter findest Du bei den kostenlosen Downloads. |
Leg Dir für zwei ETFs die passenden Renditezeilen nebeneinander. Rechne den historischen Abstand aus, prüfe die TER und kontrolliere anschließend die Kaufkosten. So vergleichst Du jede Größe mit den Daten, die zu ihr passen.