Die wichtigsten Kennzahlen für Immobilien als Kapitalanlage
Prüfe eine vermietete Immobilie mit mehreren Kennzahlen. Kaufpreisfaktor und Mietrendite zeigen Dir das Verhältnis von Preis und Miete. Die Eigenkapitalrendite berücksichtigt Deine Finanzierung. Der Cashflow zeigt, wie viel Geld nach den Zahlungen übrig bleibt. Jede Zahl beantwortet eine andere Frage.
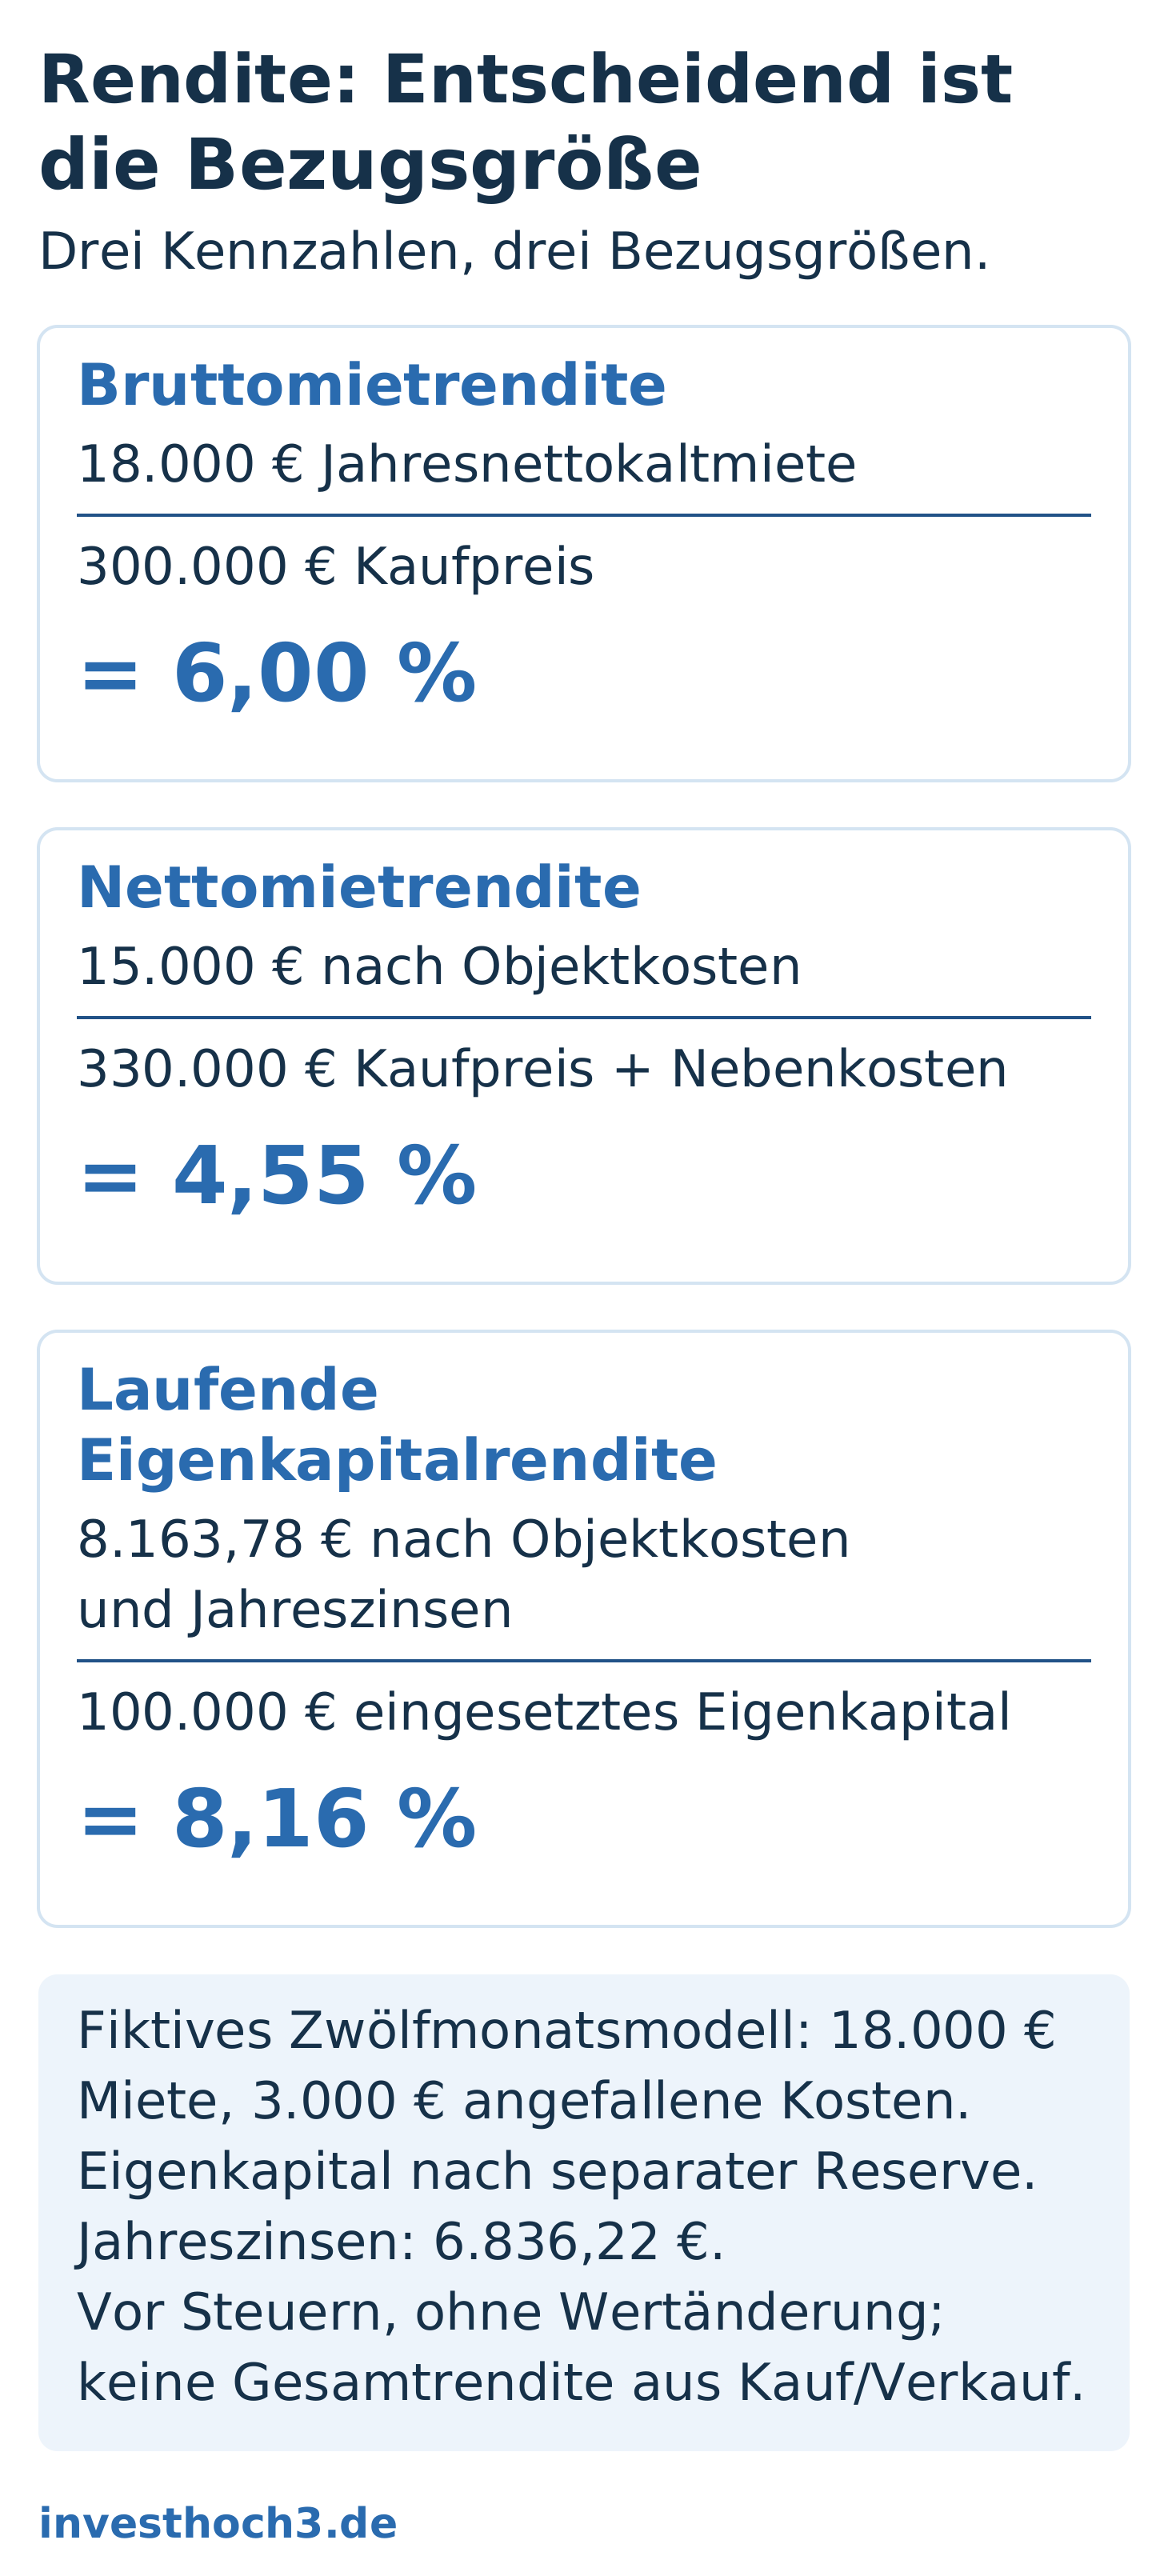
Ich rechne das mit einer erfundenen Wohnung durch: 6,00 % Bruttomietrendite, 4,55 % Nettomietrendite und 8,16 % laufende Eigenkapitalrendite. Nach Kreditrate und zusätzlicher Geldreserve bleiben im Beispiel trotzdem nur 191,67 € im Monat frei verfügbar. Mit dem kostenlosen Excel-Check weiter unten kannst Du eigene Werte einsetzen und die zwölf Monatsraten nachvollziehen.
| Deine Frage | Passende Kennzahl |
|---|---|
| Was zahle ich für die Miete? | Kaufpreisfaktor und Bruttomietrendite für den ersten Preis-Miete-Vergleich. |
| Was erwirtschaftet das Objekt? | Nettomietrendite nach den definierten Objektkosten, vor Finanzierung. |
| Was bringt mein eigenes Kapital? | Laufende Eigenkapitalrendite nach Zinsen; Wertänderungen und Steuern separat betrachten. |
| Was kann ich tatsächlich verwenden? | Liquidität nach Objektzahlungen, Kreditrate und zurückgelegtem Geld. |
Nettokaltmiete: Deine Einnahme vor Eigentümerkosten
Die Nettokaltmiete ist das vereinbarte Entgelt für die Wohnung ohne kalte und warme Nebenkosten. Die Bundeszentrale für politische Bildung erklärt diese Mietbestandteile. Das Wort „netto“ bedeutet hier nicht, dass Verwaltung, Reparaturen oder Kreditzinsen bereits bezahlt wären.
Setze für eine Rechnung mit tatsächlichen Einnahmen die erhaltene Kaltmiete an. Im folgenden Beispiel gehen jeden Monat 1.500 € ein, also 18.000 € im Jahr. Die Kaufnebenkosten gehören zum einmaligen Erwerb; die laufenden Objektkosten fallen im betrachteten Jahr an.
| Eingabe | Beispielwert |
|---|---|
| Kaufpreis | 300.000 € |
| Kaufnebenkosten | 30.000 €; gesamter Erwerb 330.000 € |
| Eingesetztes Eigenkapital | 100.000 € nach einem separat behaltenen Geldpuffer; Kredit 230.000 € |
| Erhaltene Nettokaltmiete | 1.500 € im Monat |
| Tatsächliche Objektkosten | 250 € im Monat; nicht umlagefähig, einschließlich der im Beispiel angefallenen Instandhaltung |
| Zusätzlich zurückgelegtes Geld | 100 € im Monat; am Jahresende noch auf dem eigenen Konto vorhanden |
| Sollzins | 3 % pro Jahr |
| Anfängliche Tilgung | 2 % pro Jahr |
Ich betrachte zwölf volle Monate mit unveränderter Miete und unveränderten Objektkosten. Kreditraten werden am Monatsende gezahlt; Zwischenwerte bleiben ungerundet, Ergebnisse werden auf Cent angezeigt. Steuern, Wertänderungen, Mietausfälle und Sondertilgungen rechne ich hier nicht mit. Die zusätzliche Geldreserve ist getrennt von den bereits angefallenen Objektkosten.
Kaufpreisfaktor, Brutto- und Nettomietrendite
Für die Bruttomietrendite teilst Du die Jahresnettokaltmiete durch den Kaufpreis. Bei der hier verwendeten Nettomietrendite ziehst Du zuerst die nicht umlagefähigen Objektkosten ab und teilst durch Kaufpreis plus Kaufnebenkosten. Diese unterschiedlichen Bezugsgrößen erläutern die Volksbanken Raiffeisenbanken.
| Kennzahl | Rechnung und Bedeutung |
|---|---|
| Bruttomietrendite | 18.000 € ÷ 300.000 € × 100 = 6,00 % Jahresmiete im Verhältnis zum Kaufpreis, vor Kaufnebenkosten und laufenden Kosten. |
| Kaufpreisfaktor | 300.000 € ÷ 18.000 € ≈ 16,67 Der Kaufpreis entspricht 16,67 Jahresnettokaltmieten. |
| Nettomietrendite | (18.000 € − 3.000 €) ÷ 330.000 € × 100 ≈ 4,55 % Objektertrag nach den angesetzten Kosten im Verhältnis zum gesamten Erwerb, vor Finanzierung. |
Vergleiche nur gleich berechnete Kennzahlen. Eine Bruttomietrendite von 6 % sagt etwas anderes als eine Nettomietrendite von 6 %. Auch der Kaufpreisfaktor nennt keine tatsächliche Amortisationsdauer: Aus der Miete musst Du noch Ausgaben bezahlen.
Kaufpreisfaktor und Bruttomietrendite zweier Angebote vergleichst Du mit meinem kostenlosen Kaufpreisfaktor-Rechner. Eigene Netto-Szenarien rechnest Du mit meinem Online-Rechner zur Nettomietrendite direkt hier im Artikel durch. Für den vollständigen Jahresvergleich mit Finanzierung nutze meinen Excel-Check.
Rechne die Beispielwohnung direkt hier nach: 300.000 € Kaufpreis, 30.000 € Kaufnebenkosten, 18.000 € Jahreskaltmiete und 0 % Leerstand. Die beiden jährlichen Kostenfelder müssen zusammen 3.000 € ergeben. Erfasse die enthaltene Instandhaltung dabei nur einmal.
Immobilien-Nettorendite berechnen
Wie viel bleibt von Deiner Jahreskaltmiete nach Leerstand und laufenden Kosten? Setze den jährlichen Nettoertrag ins Verhältnis zum gesamten Kaufaufwand.
Fiktives Beispiel – ändere die Werte für Dein eigenes Szenario.
Mit JavaScript kannst Du hier selbst rechnen. Das Beispiel mit Grafik und Tabelle bleibt auch ohne JavaScript lesbar.
Dein Rechenergebnis
- Dein Gesamteinsatz
- 275.000,00 €
- Nettorendite pro Jahr
- 5,13 %
- Miete nach Leerstand pro Jahr
- 17.100,00 €
- Nettoertrag pro Jahr
- +14.100,00 €
Blaue Balken zeigen positive Beträge, rote Balken Abzüge oder einen negativen Nettoertrag. Alle Jahresbeträge verwenden dieselbe Euro-Skala und dieselbe Nulllinie.
| Position | Euro pro Jahr |
|---|---|
| Jahreskaltmiete | +18.000,00 € |
| Mietausfall durch Leerstand | -900,00 € |
| Nicht umlagefähige Kosten | -1.200,00 € |
| Instandhaltung | -1.800,00 € |
| Nettoertrag pro Jahr | +14.100,00 € |
So wird gerechnet
Gesamteinsatz = Kaufpreis + Kaufnebenkosten. Von der um den Leerstandsanteil gekürzten Jahreskaltmiete werden nicht umlagefähige Kosten und Instandhaltung abgezogen. Nettoertrag ÷ Gesamteinsatz × 100 ergibt die Nettorendite. Alle Kosten sind Eurobeträge; Finanzierung, persönliche Steuern und Wertänderungen sind nicht enthalten.
Damit erhältst Du die rund 4,55 % Nettomietrendite aus der Tabelle. Verändere anschließend Leerstand und Kosten und vergleiche, wie viel vom Mietertrag übrig bleibt.
Zins und Tilgung: Zerlege die Kreditrate
Die monatliche Annuität ergibt sich zu Beginn aus 230.000 € × (3 % Sollzins + 2 % anfängliche Tilgung) ÷ 12. Das sind rund 958,33 € pro Monat. Zinsen bezahlen das geliehene Geld; Tilgung senkt die Restschuld. Die Sparkasse erklärt die Aufteilung einer Annuitätenrate.
Im ersten Monat sind 575 € Zinsen und rund 383,33 € Tilgung enthalten. Danach ist die Schuld kleiner. Bei gleichbleibender Rate sinkt der Zinsanteil, während der Tilgungsanteil wächst. Deshalb rechne ich jeden der zwölf Monate einzeln.
| Position | Ergebnis des Monatsplans |
|---|---|
| Kreditraten insgesamt | 11.500,00 € |
| Davon Zinsen | 6.836,22 € |
| Davon Tilgung | 4.663,78 € |
| Restschuld | 225.336,22 € |
Eigenkapitalrendite: Welches Ergebnis steht Deinem Kapital gegenüber?
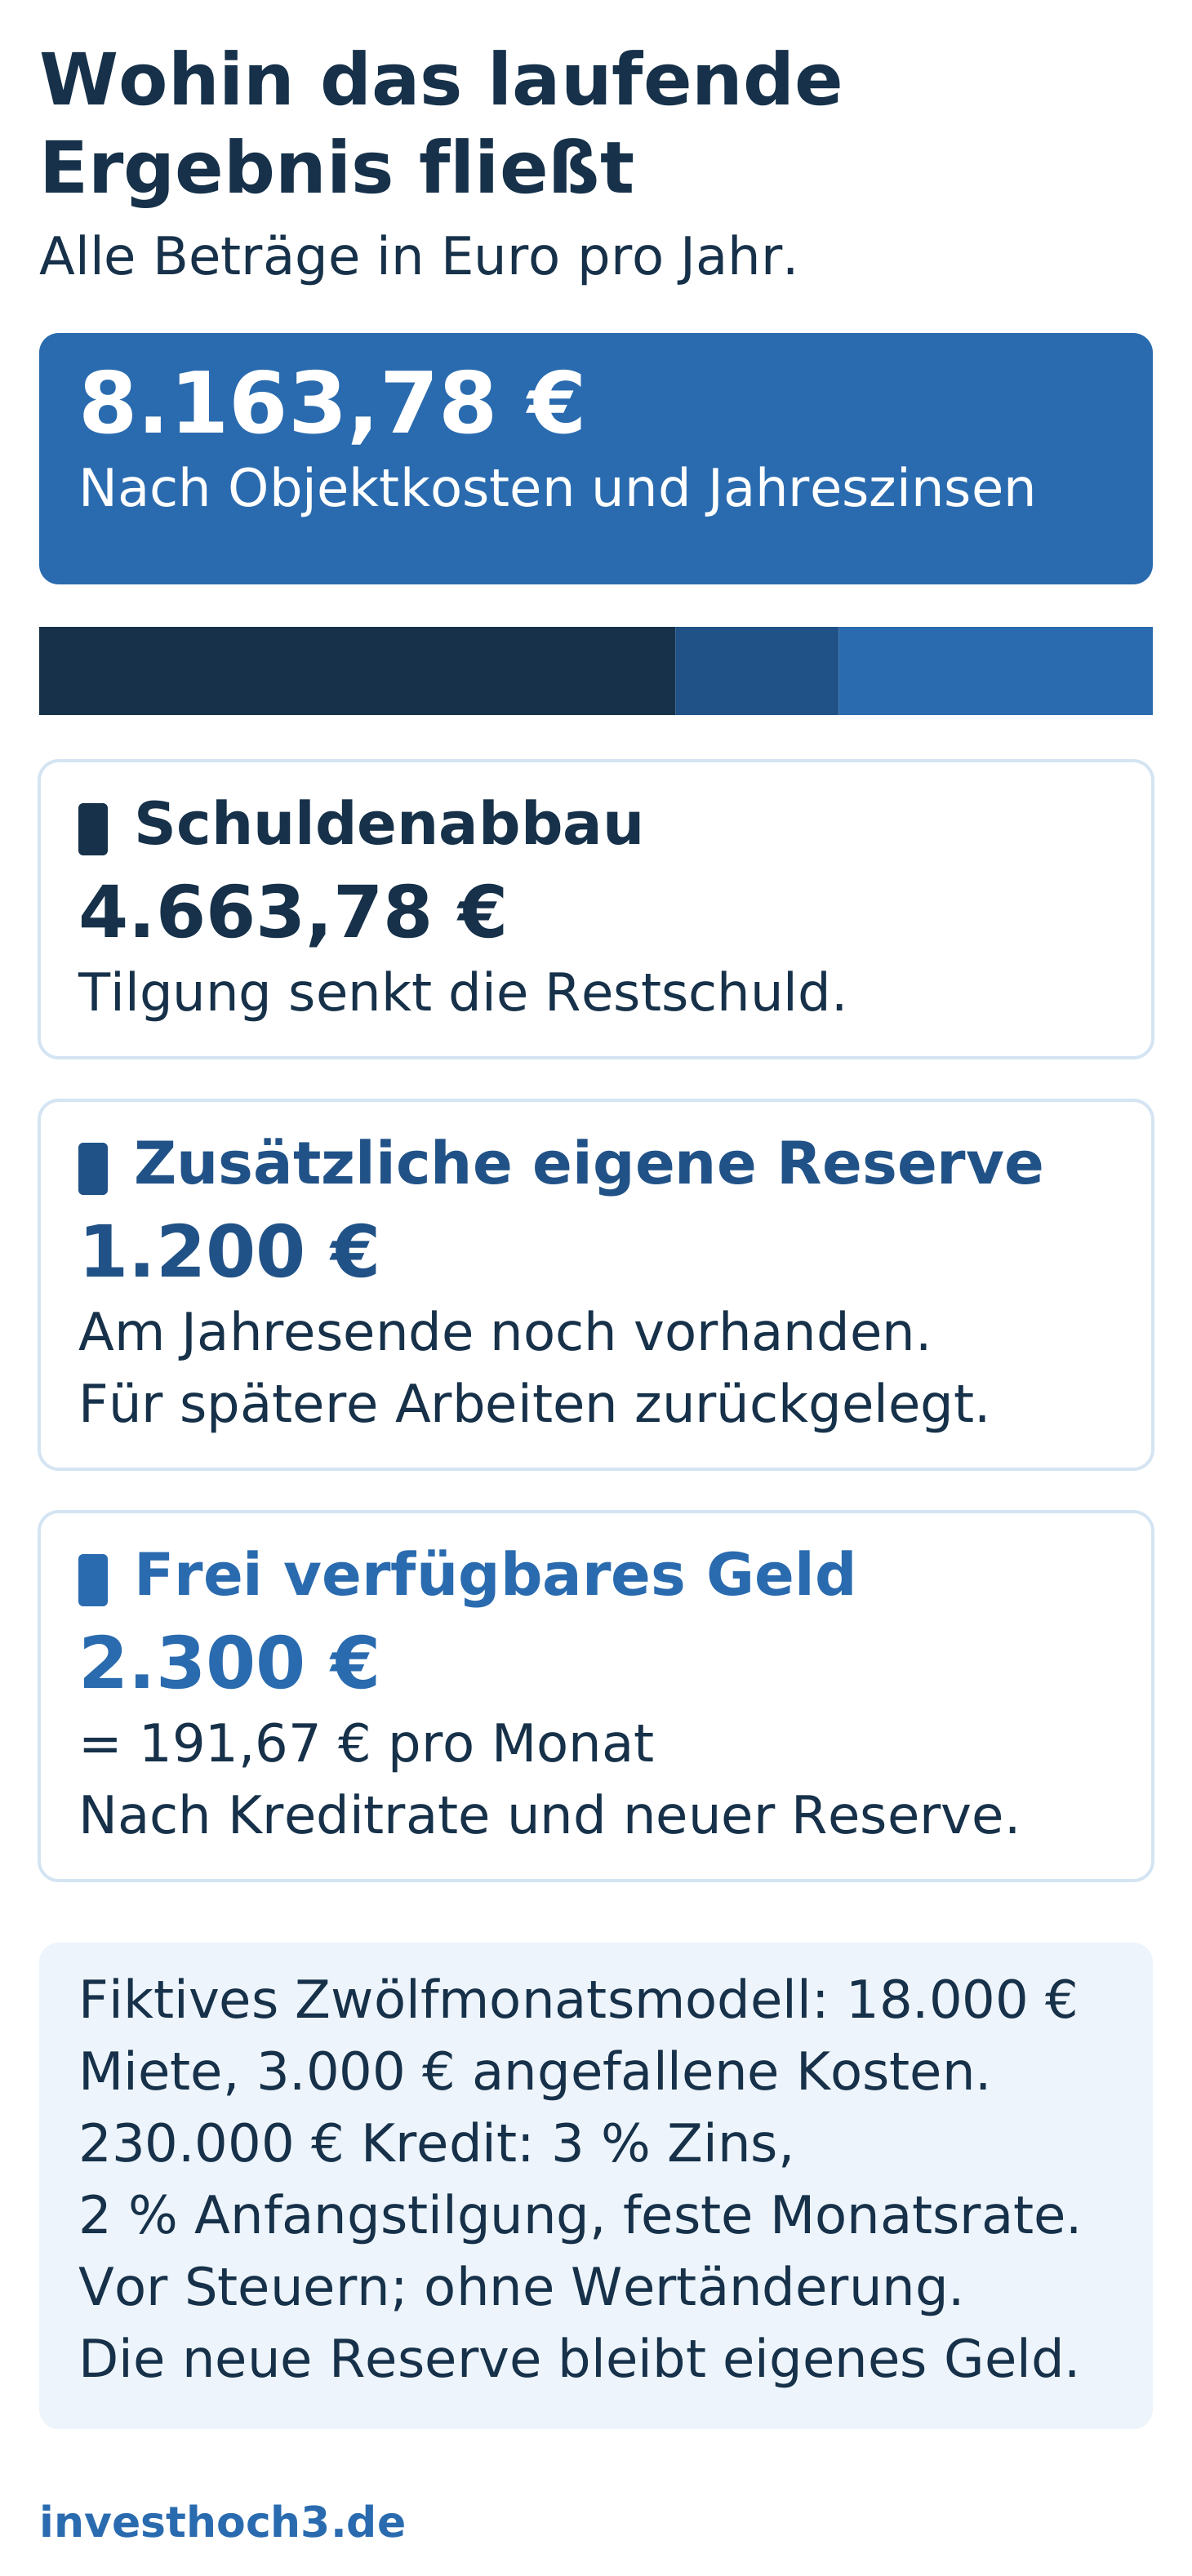
Nach den Objektkosten bleiben 15.000 € im Jahr. Ziehst Du die 6.836,22 € Jahreszinsen aus dem Monatsplan ab, ergibt sich ein laufendes Ergebnis von 8.163,78 €. Geteilt durch 100.000 € eingesetztes Eigenkapital sind das rund 8,16 % laufende Eigenkapitalrendite vor Steuern und ohne Wertänderungen.
Diese Kennzahl beschreibt das laufende Jahr mit meiner definierten Kostenbasis. Sie ist keine Gesamtrendite über Erwerb und Verkauf. Schau deshalb bei einem Angebot zuerst darauf, welche Miete, Kosten, Zinsen und welches Eigenkapital in der ausgewiesenen Zahl stecken.
Cashflow: Wie viel Geld bleibt frei verfügbar?
Für die Liquidität zählt die ganze Kreditrate. Aus 18.000 € Jahresmiete minus 3.000 € Objektkosten minus 11.500 € Kreditraten bleiben 3.500 € Geld. Davon legst Du zusätzlich 1.200 € auf dem eigenen Konto zurück. Frei verfügbar bleiben 2.300 € im Jahr, also durchschnittlich 191,67 € im Monat.
Das erklärt den Unterschied zum laufenden Ergebnis von 8.163,78 €: Ein Teil steckt im Schuldenabbau, ein Teil liegt als Geldreserve bereit. Die zusätzliche Reserve ist im Modell weiterhin vorhanden. Den Vorsorgezweck von Rücklagen beschreiben die Volksbanken Raiffeisenbanken. Bereits bezahlte Reparaturen und dafür angespartes Geld erfasst Du für denselben Zweck nicht doppelt.
| Verwendung im Modelljahr | Betrag |
|---|---|
| Kreditschuld reduziert | 4.663,78 € |
| Zusätzliche eigene Geldreserve | 1.200,00 € |
| Frei verfügbares Geld | 2.300,00 € |
| Zusammen | 8.163,78 € laufendes Ergebnis |
Zahlen brauchen passende Objektunterlagen
Eine Rendite aus dem Exposé hilft Dir wenig, wenn die Miete nicht eingeht oder größere Arbeiten fehlen. Rechne dieselbe Wohnung zum Beispiel mit 100 € höheren monatlichen Objektkosten: Dann bleiben nach Kreditrate und zusätzlicher Reserve nur noch rund 91,67 € im Monat. Der Kaufpreis hat sich dabei nicht verändert.
| Prüfpunkt | Konkrete Unterlagen oder Frage |
|---|---|
| Miete und Vermietbarkeit | Mietvertrag, tatsächliche Zahlungseingänge und bekannte Leerstandszeiten. Welche Einnahmen setzt Deine Rechnung voraus? |
| Objektkosten und Zustand | Wirtschaftsplan, Abrechnungen, vorhandene Angebote und geplante Arbeiten. Was ist schon in den Kosten erfasst? |
| Finanzierung und Geldpuffer | Kreditkonditionen, Monatsrate und Restschuld. Welches Geld steht neben dem Kauf für unerwartete Zahlungen bereit? |
| Wertentwicklung | Bewertung und nachvollziehbare Vergleichsgrundlage. Ändert sich Dein Ergebnis auch ohne einen höheren späteren Verkaufspreis? |
Zum Ableiten eines passenden Kaufpreises hilft Dir mein Artikel zur eigenen Kaufpreisgrenze. Weitere Immobilienwerkzeuge findest Du auf Immoprentice. Wenn Du stattdessen Immobilienunternehmen an der Börse prüfen möchtest, führt Dich die Erklärung zu REITs zum passenden nächsten Thema.
Kostenloser Excel-Check: Rechne mit Deinen eigenen Zahlen
Immobilien-Kennzahlencheck kostenlos herunterladen (XLSX). Die Datei enthält die Beispielwohnung, editierbare Eingaben und einen sichtbaren Plan für zwölf Monatsraten. Du brauchst weder Registrierung noch E-Mail-Adresse.
Öffne das Blatt Check und ersetze die acht blauen Eingaben. Bei den Zinssätzen bedeutet die Zahl 3 genau 3 %. Start erklärt die Eingaben, Monatsplan zeigt die zwölf Kreditraten und Quellen nennt die Originalquellen. Lass Deine Tabellenkalkulation automatisch neu berechnen.
Rechne zuerst die Wohnung vollständig durch und ändere dann einen Wert. So erkennst Du, ob Preis, Kosten oder Finanzierung Deinen Spielraum bestimmen. Weitere kostenlose Arbeitsblätter findest Du in meiner Werkzeugsammlung.
5 Kommentare