Was ist ein Indexfonds?
Ein Indexfonds ist ein Investmentfonds, der die Entwicklung eines bestimmten Index möglichst genau nachbilden soll. Du kaufst einen Fondsanteil und erhältst damit die gebündelte Anlage des Fonds. Wie breit diese Anlage gestreut ist, hängt vom gewählten Index und seiner Gewichtung ab.
Beim Vergleich begegnen Dir drei Wörter: Investmentfonds, Indexfonds und ETF. Sie beschreiben unterschiedliche Dinge. Wenn Du sie sauber auseinanderhältst, kannst Du die richtigen Fragen stellen – zum Inhalt, zur Umsetzung und zu den Kosten.
Was sind Indexfonds und wie funktionieren sie?
Der Index gibt die Regeln vor, denen die Anlagestrategie folgt. Ein Indexfonds wird deshalb als passiv bezeichnet. Die Zusammensetzung eines Index kann sich ändern; „passiv“ heißt also nicht, dass der Fonds einmal gekauft wird und anschließend keinerlei Verwaltung mehr braucht.
Ein Beispiel ist der DAX. Er umfasst heute 40 Unternehmen, wie das Börsenlexikon der Deutschen Börse erläutert. Ein Fonds auf diesen Index hat einen anderen Anlageschwerpunkt als ein Fonds auf einen weltweiten Aktienindex. Das Wort „Indexfonds“ allein verrät Dir diesen Schwerpunkt noch nicht.
Wie die Gewichtung wirkt: 1.000 € im Miniindex
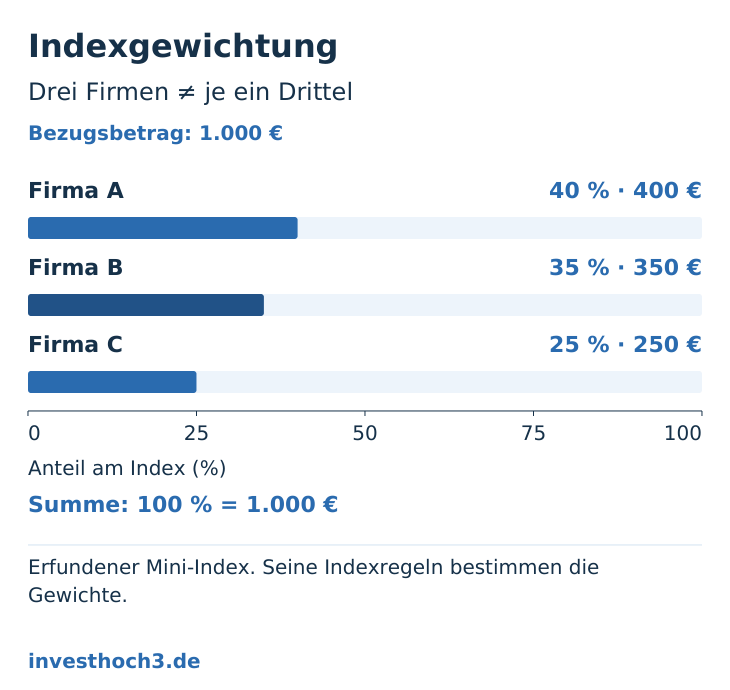
Für ein einfaches Modell setze ich drei erfundene Unternehmen mit Gewichten von 40 %, 35 % und 25 % an. Eine Anlage von 1.000 € verteilt sich dann rechnerisch auf 400 €, 350 € und 250 €. Drei Unternehmen im Index bedeuten also keine Aufteilung in drei gleiche Teile.
| Unternehmen | Gewicht | Rechnerischer Anteil |
|---|---|---|
| A | 40 % | 400 € |
| B | 35 % | 350 € |
| C | 25 % | 250 € |
| Summe | 100 % | 1.000 € |
Das sind rechnerische Anteile an der Anlage, keine drei Käufe in Deinem Depot. Du kaufst weiterhin einen Fondsanteil.
Die Nachbildung ist ein Ziel, keine Zusage identischer Ergebnisse. Kosten, die Umsetzung im Fonds und zeitliche Unterschiede können dafür sorgen, dass sich Fonds und Index unterschiedlich entwickeln. Das Bundesbank-Papier „Navigationshilfen im ETF-Dschungel“ erklärt diese Grenzen der Nachbildung ab Seite 9.
| Begriff | Beschreibt | Frage für dich |
|---|---|---|
| Investmentfonds | Die gebündelte Anlage im Fonds | Was liegt im Fonds? |
| Indexfonds | Die Strategie der Indexnachbildung | Welchem Index folgt er? |
| ETF | Den Börsenhandel von Fondsanteilen | Wie kaufe ich die Anteile? |
Was sind die Vorteile von Indexfonds?
Für Deinen ersten Vergleich ist vor allem die nachvollziehbare Aufgabe hilfreich: Welchem Index soll der Fonds folgen? Du kannst die Auswahl damit am beschriebenen Markt festmachen, statt allein am Namen eines Fondsmanagers oder an einem Werbeversprechen.
Lege zwei Fondsunterlagen nebeneinander und notiere den Index sowie die größten Positionen. Verwirrend ähnliche Namen sind kein guter Ersatz für diesen Blick in die Unterlagen. Wenn Du mehrere ETFs kombinierst, hilft Dir der Überschneidungscheck für ETF-Dopplungen: Zwei Namen bedeuten nicht automatisch zwei verschiedene Anlagen.
Werbung: Amazon-Affiliate-Link zu einem englischsprachigen Buch. Ein gutes Buch zum Thema ist a random walk down Wall Street von Burton G. Malkiel. (Das war dann auch das Buch, dass mich vor Jahren vom passiven Investieren überzeugt hat).
Was ist der Nachteil von Indexfonds?
Du übernimmst die Regeln des gewählten Index und kannst einzelne unerwünschte Positionen nicht selbst aus dem Fonds entfernen. Prüfe deshalb den Inhalt, bevor Du Dich für das Produkt entscheidest.
| Unternehmen | Fonds 1 · 500 € | Fonds 2 · 500 € | Zusammen |
|---|---|---|---|
| A · 40 % | 200 € | 200 € | 400 € |
| B · 35 % | 175 € | 175 € | 350 € |
| C · 25 % | 125 € | 125 € | 250 € |
| Summe | 500 € | 500 € | 1.000 € |
Zweimal dieselben Indexgewichte bringt in diesem Modell keine neue Position. Die 1.000 € bleiben insgesamt zu 40 %, 35 % und 25 % auf A, B und C verteilt.
Ein Fondsname beantwortet auch die Kostenfrage nicht. Sieh Dir laufende Fondskosten, Kaufkosten und beim Börsenhandel den Abstand zwischen Kauf- und Verkaufspreis an. Eine niedrige laufende Kostenquote sagt noch nicht, was Dein konkreter Kauf insgesamt kostet.
Für die Ausführungskosten eines ETF-Sparplans kannst Du anschließend den kostenlosen interaktiven Gebührenvergleich nutzen. Trage Deine tatsächlichen Gebühren ein. Dieser Vergleich rechnet feste und prozentuale Ausführungsentgelte; Fondskosten, Spreads, Steuern und Kursentwicklung gehören nicht zu seiner Rechnung. Die dort angebotene Excel-Vorlage enthält zusätzlich ein separates vereinfachtes Fondskostenmodell.
Index und ETF vergleichen: Was kommt bei 10.000 € an?
Ich rechne zwei erfundene ETFs auf denselben erfundenen Total-Return-Index durch: ein fiktives abgeschlossenes Modelljahr in Euro, 10.000 € als gemeinsame Startreferenz einer Einmalanlage, keine persönlichen Steuern oder Brokerkosten. Die Gesamtrenditen enthalten rechnerisch wiederangelegte Ausschüttungen; bei beiden ETFs sind die Fondskosten bereits berücksichtigt.
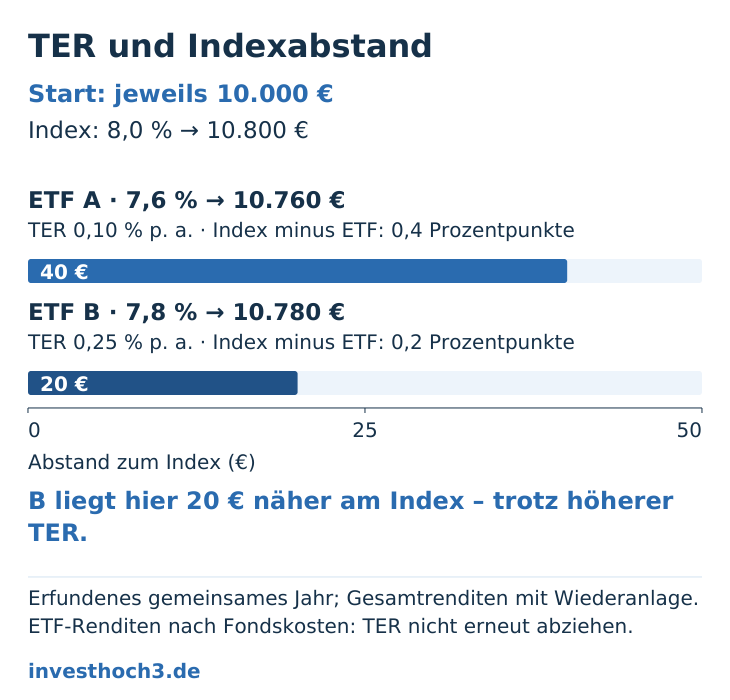
| Kennzahl | Index | ETF A | ETF B |
|---|---|---|---|
| Gesamtrendite | 8,0 % | 7,6 % | 7,8 % |
| TER · nur Information | — | 0,10 % p. a. | 0,25 % p. a. |
| Endwert | 10.800 € | 10.760 € | 10.780 € |
| Index minus ETF | — | +0,4 Prozentpunkte | +0,2 Prozentpunkte |
| Rückstand zum Index | — | 40 € | 20 € |
Der Endwert ist jeweils 10.000 € × (1 + Gesamtrendite / 100). ETF B liegt damit 20 € vor ETF A, obwohl seine TER höher ist. Die TER allein erklärt also nicht das gesamte Ergebnis.
Den Renditeabstand nenne ich hier Tracking Difference: Indexrendite minus ETF-Rendite. Ein positiver Wert bedeutet Rückstand. Andere Quellen, etwa Vanguards Erklärung zum Index-Tracking, rechnen umgekehrt. Dieser Vergleich eines Zeitraums berechnet keinen Tracking Error.
Ziehe die TER nicht noch einmal ab. Wie die BVI-Methode zur Wertentwicklung erläutert, sind fondsinterne Kosten in einer entsprechend berechneten Fondswertentwicklung bereits enthalten. Prüfe die Berechnungsmethode Deiner Anbieter.
| Blatt / Schritt | Deine Aufgabe |
|---|---|
| Quellen | Gleiche Datumsgrenzen, Währung und Total-Return-Indexvariante dokumentieren; beide Anteilsklassen und Renditemethoden prüfen. |
| Vergleich | Gemeinsamen Startbetrag, Indexrendite, beide NAV-Gesamtrenditen und beide TER-Werte eingeben. |
| Ergebnisse | Endwerte, Renditeabstände und Geldabstände lesen. Die TER ist bereits in den ETF-Renditen enthalten. |
Meinen kostenlosen ETF-Index-Vergleich als Excel-Datei herunterladen – direkt, ohne Anmeldung. Dokumentiere zuerst im Blatt „Quellen“ Beginn und Ende, die gemeinsame Währung, den vollständigen Index samt Net-/Gross-Variante sowie beide Anteilsklassen und Datenquellen. Verwende für beide ETFs NAV-Gesamtrenditen mit berücksichtigten Ausschüttungen und Fondskosten; mische keinen Kursindex mit Gesamtrenditen. Trage dann im Blatt „Vergleich“ Deine sechs Zahlen ein: Startbetrag, Indexrendite, beide ETF-Renditen und beide TER-Werte. Die Datei berechnet Endwerte und Abstände, prüft aber die Vergleichbarkeit Deiner Quellen nicht automatisch.
Was ist der Unterschied zwischen einem ETF und einem Indexfonds?
Indexfonds beschreibt die Strategie. ETF beschreibt den Börsenhandel. Ein Indexfonds kann als ETF angeboten werden. Es gibt auch Indexfonds, die nicht als ETF gehandelt werden, und aktiv verwaltete ETFs. Vanguard erklärt diese Unterscheidung in seinem deutschsprachigen Vergleich von ETFs und Fonds.
ETF-Anteile werden während der jeweiligen Börsenhandelszeiten gehandelt. Bei nicht börsengehandelten Fonds erfolgt die Abwicklung üblicherweise über die Fondsgesellschaft oder einen Vermittler zu einem festgestellten Anteilspreis. Prüfe die konkreten Annahmezeiten und Bedingungen. Börsenhandel garantiert Dir weder eine sofortige Ausführung noch Deinen Wunschpreis.
| Strategie | Börsenhandel | Kein Börsenhandel |
|---|---|---|
| Indexnachbildung | Index-ETF | Nicht börsengehandelter Indexfonds |
| Aktive Verwaltung | Aktiv verwalteter ETF | Nicht börsengehandelter aktiver Fonds |
Was ist der Unterschied zwischen einem Indexfonds und einem Investmentfonds?
Ein Indexfonds ist ein Investmentfonds.
Die praktische Frage lautet deshalb nicht bloß „ETF oder Fonds?“. Prüfe getrennt: Was enthält der Fonds, wie wird er verwaltet und wie kaufst Du seine Anteile? Mit diesen drei Antworten kannst Du zwei Angebote sinnvoller vergleichen.
Was ist der Unterschied zwischen einem Indexfonds und einem Indexzertifikat?
Ein Indexzertifikat ist eine Schuldverschreibung des Emittenten. Zu den Risiken der Indexentwicklung kommt damit dessen Zahlungsfähigkeit hinzu; bei einer Insolvenz ist auch ein vollständiger Verlust möglich. Die Deutsche Börse erklärt das Emittentenrisiko von Indexzertifikaten.
| Produkt | Was du hältst | Was du zusätzlich prüfst |
|---|---|---|
| Indexfonds | Einen Fondsanteil | Fondsinhalt, Rechtsform und Vermögenstrennung |
| Indexzertifikat | Eine Schuldverschreibung des Emittenten | Zahlungsfähigkeit des Emittenten und Produktbedingungen |
Das Bundesbank-Papier beschreibt auf Seite 6 die Vermögenstrennung bei offenen Investmentfonds und ETFs: Die Fondsanlagen sind vor dem direkten Zugriff der Fondsgesellschaft beziehungsweise ihrer Gläubiger im Insolvenzfall geschützt. Diese Trennung schützt nicht vor sinkenden Marktwerten. Prüfe die Rechtsform und die Angaben des konkreten Produkts; aus der Indexnachbildung allein folgt kein Schutz.
Wo und wie kann man Indexfonds kaufen?
Vergleiche zunächst den Fonds und anschließend den Zugang dazu. Suche in den Produktunterlagen nach dem Index, der Strategie und den Risiken. Schau dann beim Anbieter nach, ob Du die gewünschte Anteilsklasse kaufen kannst und zu welchen Konditionen.
Für Deine Notizen reichen zum Einstieg vier Zeilen: Name und Kennnummer des Fonds, zugehöriger Index, laufende Kosten sowie Kaufweg und Kaufkosten. Diese Notizen machen Angebote vergleichbarer. Prüfe anschließend, ob Inhalt und Risiken zu Deinem Anlageziel passen.
| Unterlagen zum Fonds | Angaben beim Anbieter |
|---|---|
| Name und Kennnummer | Ist genau diese Anteilsklasse verfügbar? |
| Index und Strategie | Wie läuft Kauf und Verkauf ab? |
| Laufende Kosten | Welche Kauf- und Depotkosten entstehen? |
| Risiken | Welche Handelsbedingungen gelten? |
Sind Indexfonds riskanter als aktive Investmentfonds?
„Aktiv“ oder „passiv“ ist keine Risikoklasse. Welche Anlagen enthalten sind, wie sie gewichtet werden und welchen Währungs- oder Konzentrationsrisiken Du ausgesetzt bist, bleibt entscheidend. Auch ein breit angelegter Aktienfonds kann deutlich an Wert verlieren. Die Verbraucherzentrale erläutert die verbleibenden Risiken von Aktien-ETFs.
Wenn Du die Folgen eines Rückgangs greifbarer machen möchtest, lies die Erklärung zu Volatilität und Kursverlusten. Dort kannst Du ein frei gewähltes Verlustszenario in Euro durchrechnen.
Fazit
Bevor Du einen Indexfonds vergleichst, beantworte zuerst: Welcher Index, welche Strategie, welcher Handelsweg? Danach kommen Kosten und Risiken. Das ist hilfreicher als eine pauschale Entscheidung für alles, auf dem „ETF“ steht.
Wähle Deinen nächsten Schritt passend zur offenen Frage: Gebühren im Sparplan-Kostencheck vergleichen oder einen Kursrückgang in Euro durchspielen. Die zugehörigen Arbeitsblätter und weitere Hilfen findest Du bei den kostenlosen Downloads.
Hat Dir der Artikel geholfen? Welche Unterscheidung war für Dich bisher unklar? Schreib es in die Kommentare.
5 Kommentare