ETF-Fondswährung: Was USD, EUR und Hedged wirklich bedeuten
Ein ETF mit „USD“ im Namen kann an einer deutschen Börse in Euro handelbar sein. Der Kauf in Euro beseitigt das Währungsrisiko der enthaltenen Anlagen nicht. Fondswährung, Handelswährung und die Währungen hinter den Anlagen beantworten verschiedene Fragen. Erst ein ausdrücklich beschriebener Währungshedge verändert die Absicherung.
Das ist für Deinen Vergleich entscheidend: Zwei Kursanzeigen können verschieden aussehen, obwohl dahinter dieselbe Anteilsklasse steckt. Umgekehrt können zwei ähnlich benannte ETFs unterschiedliche Absicherungen haben. Ich zeige Dir, welche Angaben Du auseinanderhältst und wie ein unveränderter Dollarwert allein durch den Wechselkurs in Deinem Euro-Depot weniger wert werden kann.
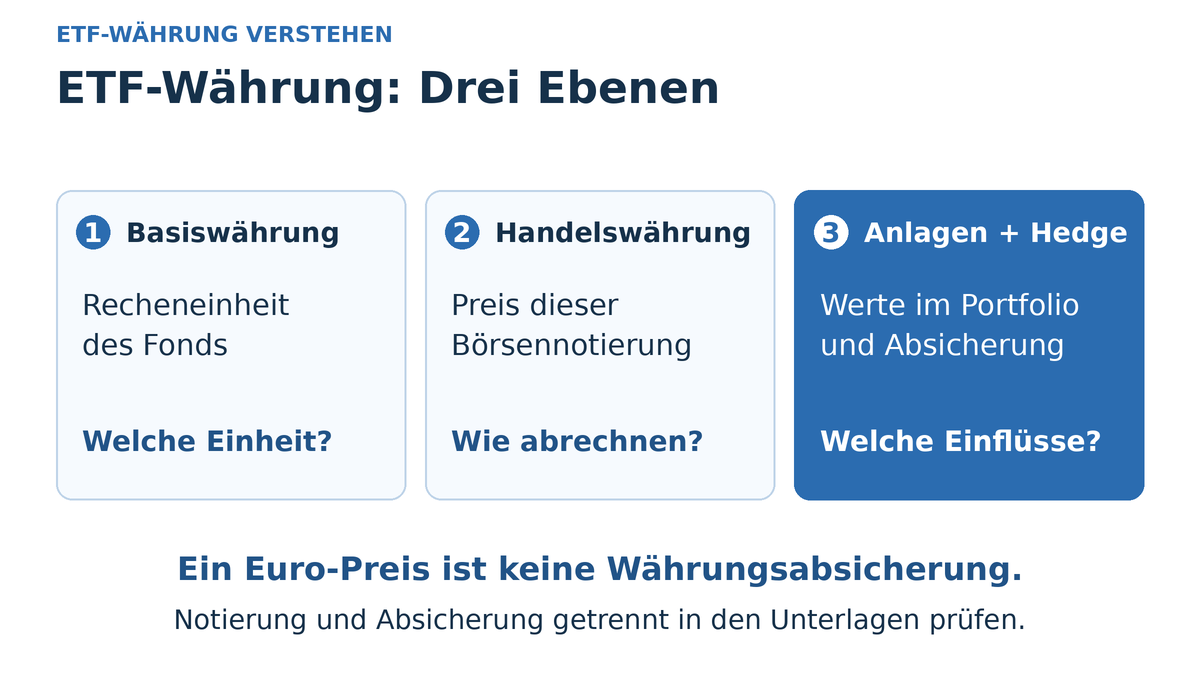
Fondswährung und Handelswährung: zwei unterschiedliche Angaben
Die Fondswährung oder Basiswährung ist zunächst die Recheneinheit, in der der Fonds sein Vermögen ausweist. Werden die Werte in US-Dollar dargestellt, macht das aus den gehaltenen Anlagen nicht automatisch eine reine Dollar-Anlage. Bei einer zusätzlichen Anteilsklasse kann außerdem eine eigene Anteilsklassenwährung genannt sein. Lies deshalb die Bezeichnung im konkreten Dokument, statt jedes Währungsfeld gleich zu behandeln.
Die Handelswährung gehört zur Notierung an einem bestimmten Handelsplatz. Sie sagt Dir, ob der angezeigte Kaufpreis beispielsweise auf Euro oder US-Dollar lautet. Nach den ETF-Listing-FAQs der Deutschen Börse, Frage 12 kann eine zusätzliche Handelswährung sogar für dieselbe ISIN zugelassen werden. Eine zusätzliche Notierung muss also keine neue Anteilsklasse sein.
Für Dich hat diese Unterscheidung einen praktischen Nutzen: Bei derselben ISIN suchst Du beim Handelsplatzvergleich nach ausführbarem Preis, Spanne und Deinen Brokerkosten. Du musst nicht allein wegen einer anderen Kurswährung von einem anderen Fonds ausgehen. Ob eine Fremdwährungsabrechnung Kosten auslöst und welches Verrechnungskonto belastet wird, steht dagegen in den Bedingungen Deines Brokers.
| Angabe | Deine Frage dazu |
|---|---|
| Basis- und Anteilsklassenwährung | In welcher Einheit werden Fonds beziehungsweise Anteilsklasse ausgewiesen? |
| Handelswährung | In welcher Währung steht der Preis dieser Notierung? |
| Anlagen und Währungshedge | Welche Währungseinflüsse wirken auf die gehaltenen Werte, und was wird ausdrücklich abgesichert? |
Ein echtes Beispiel: „USD“ im Namen und ein Euro-Handelsplatz
Beim Vanguard FTSE All-World UCITS ETF (USD) Accumulating nennt die deutsche Produktseite die Basiswährung USD. Unter „Kaufinformationen“ stehen zugleich Notierungen in mehreren Währungen. Für die Deutsche Börse werden EUR und das Kürzel VWCE ausgewiesen; für die Londoner USD-Notierung lautet das Kürzel VWRA. Die ISIN ist in beiden Fällen IE00BK5BQT80.
Das Beispiel dient zum Lesen der Produktangaben. Aus den unterschiedlichen Kürzeln folgt hier kein anderes Aktienportfolio. Auch die Basiswährung USD bedeutet nicht, dass der Fonds ausschließlich US-Anlagen enthält: Sein Anlageziel bezieht sich auf den FTSE All-World. Der Index und die aktuellen Positionen beschreiben die Anlage; die drei Buchstaben der Basiswährung tun das nicht.
| Feld | Ausgewiesene Angabe |
|---|---|
| ISIN | IE00BK5BQT80 |
| Basiswährung | USD |
| Deutsche-Börse-Notierung | EUR, Ticker VWCE |
| Londoner USD-Notierung | USD, Ticker VWRA |
Entscheide deshalb nicht anhand des Kürzels allein, ob zwei Angebote zusammengehören. Vergleiche zuerst die vollständige ISIN. Bei unterschiedlichen ISINs prüfst Du zusätzlich Index, Ertragsverwendung, Anteilsklasse und Absicherung. Ein ähnlicher Fondsname reicht für Gleichheit nicht aus. Wenn Dir die Produktbausteine noch fehlen, hilft Dir mein ETF-Einstieg für Anfänger.
Warum auch ein Euro-Kauf Währungseinflüsse behält
Für Deine Euro-Betrachtung zählt, wie viel die gehaltenen Anlagen in Euro wert sind. Die Kaufwährung der ETF-Anteile ist dafür nicht der entscheidende Schalter. Das erläutert auch Vanguard beim Wechselkursrisiko von ETFs: Maßgeblich sind die Wertpapiere im Fonds. Eine Euro-Notierung ist keine automatische Währungsabsicherung.
Mein vereinfachtes Rechenbeispiel: Eine ungesicherte Position ist zu Beginn 120 USD wert. Der Wechselkurs beträgt 1 EUR = 1,20 USD. Damit entspricht die Position 100 EUR. Später bleibt ihr Dollarwert bei 120 USD, aber Du bekommst für einen Euro nun 1,25 USD. Ihr Euro-Gegenwert sinkt auf 96 EUR. Ich betrachte dieselbe unveränderte Position, ohne Ausschüttungen, Kosten und Steuern.
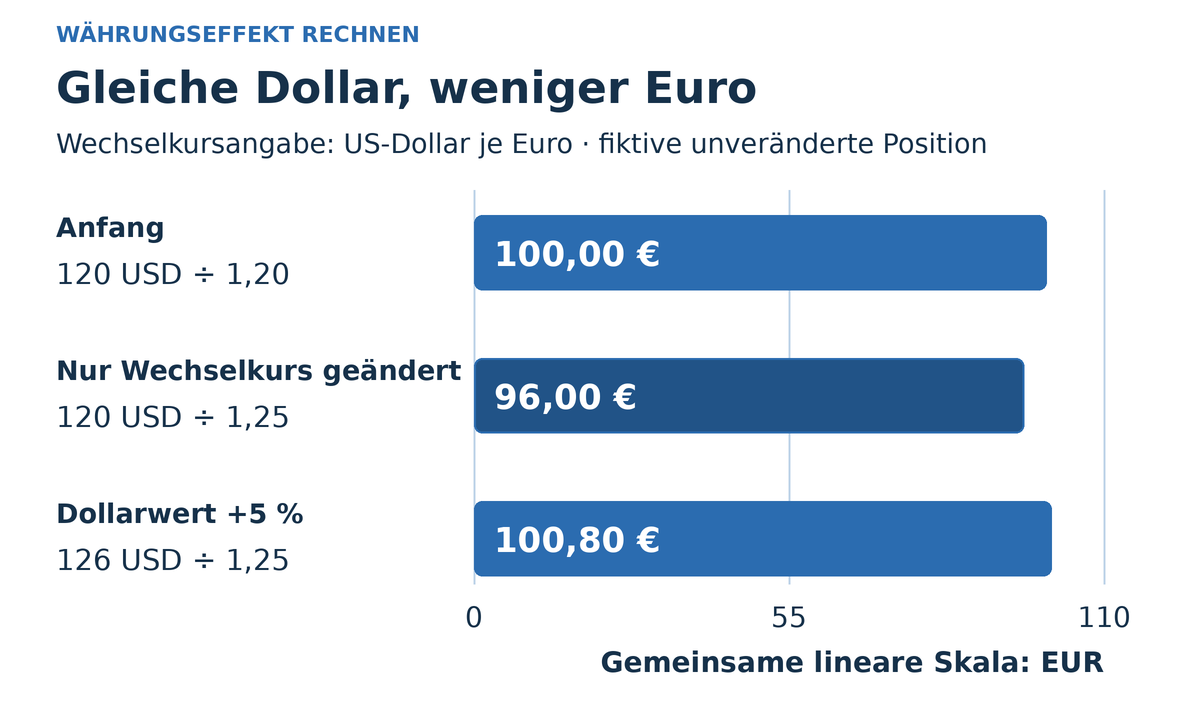
Die Rechnung lautet Euro-Wert = Dollar-Wert ÷ US-Dollar je Euro. Die Angabe „1 EUR = … USD“ ist wichtig: Bei der umgekehrten Kursangabe müsstest Du multiplizieren. Schreibe die Einheit neben den Wechselkurs, damit Du nicht versehentlich mit der falschen Richtung rechnest.
Die beiden Endfälle sind Alternativen zum selben Anfang, keine aufeinanderfolgenden Jahre. Du kannst Wertpapier- und Währungsrendite nicht beliebig addieren oder voneinander abziehen. Hier wird zuerst der jeweilige Endwert umgerechnet und danach mit den 100 EUR am Anfang verglichen. So bleibt die gemeinsame Bezugsgröße erhalten.
Am zweiten Endfall siehst Du den Unterschied zur bloßen Addition: Der Dollarwert steigt um 5 %. Der Euro-Wert eines unveränderten Dollarbetrags fällt im Beispiel um 4 %. Trotzdem ergibt „5 minus 4“ nicht das richtige Gesamtergebnis von 0,8 %. Die Faktoren wirken miteinander: 1,05 × 0,96 − 1 = 0,008. Der höhere Dollar-Endwert wird vollständig zum veränderten Wechselkurs umgerechnet. Gerade bei größeren Bewegungen würde ein bloßes Verrechnen der Prozentpunkte die Rechnung verfälschen.
| Zeitpunkt oder Fall | Umrechnung und Veränderung |
|---|---|
| Anfang | 120 USD ÷ 1,20 USD je EUR = 100 EUR |
| Ende, Dollarwert unverändert | 120 USD ÷ 1,25 USD je EUR = 96 EUR; −4 % zum Anfang |
| Ende, Dollarwert um 5 % gestiegen | 126 USD ÷ 1,25 USD je EUR = 100,80 EUR; +0,8 % zum Anfang |
Bei einem weltweiten Aktienportfolio kommen mehrere Anlagen und Währungen zusammen. Die Ein-Währungs-Rechnung erklärt den Umrechnungseffekt; sie misst nicht die vollständige Währungssensitivität eines Welt-ETFs. Ein Ländergewicht allein würde ich deshalb nicht als fertige Währungsrisikokennzahl behandeln.
Was „EUR Hedged“ tatsächlich verändert
Eine ausdrücklich währungsgesicherte Anteilsklasse verfolgt eine andere Absicherungsstrategie als eine bloße Euro-Notierung. Der Zusatz „EUR Hedged“ ist ein Anlass, im Basisinformationsblatt und Prospekt nachzulesen: Gegen welche Währung wird abgesichert, welche Positionen sind erfasst und wie wird die Absicherung angepasst?
UBS beschreibt Währungshedges mit Devisenterminkontrakten. Die Wirkung hängt unter anderem von Zinsdifferenzen, Handelskosten sowie dem Umfang und Zeitpunkt der Anpassungen ab. Zwischen Anpassungen kann die Absicherung vom aktuellen Wert der Anlagen abweichen. „Hedged“ bedeutet daher weder, dass jeder Wechselkurseinfluss exakt verschwindet, noch dass die Anlage ihren Wert behält.
| Was Du liest | Was daraus folgt |
|---|---|
| „Handel in EUR“ | Der Kurs dieser Notierung lautet auf Euro; damit ist noch kein Hedge belegt. |
| „EUR Hedged“ | Prüfe die beschriebene Absicherung gegen EUR und ihren genauen Umfang. |
| „Währungsgesichert“ | Kursverluste der Anlagen bleiben möglich. Die Absicherung ist kein Kapitalschutz. |
Vergleiche eine gesicherte und eine ungesicherte Anteilsklasse deshalb als unterschiedliche Ausgestaltungen. Schau nicht nur auf die laufende Kostenquote: Lies auch, wie der Hedge umgesetzt wird. Ein besseres Ergebnis in einem vergangenen Zeitraum beweist nicht, dass dieselbe Variante beim nächsten Wechselkurspfad wieder besser abschneidet.
Ein Währungstausch im Depot ist noch kein Hedge
Stell Dir vor, Dein Broker zeigt denselben ETF einmal in Euro und einmal in Dollar an. Du tauschst Euro in Dollar und kaufst anschließend die USD-Notierung derselben ISIN. In der Orderabrechnung stehen nun Dollar. Daraus entsteht aber kein zusätzlicher Absicherungsvertrag des Fonds. Die beiden Fragen bleiben getrennt: Welche Währung verwendest Du zum Bezahlen, und wie sind die Anlagen abgesichert?
Prüfe beim geplanten Kauf deshalb die vollständige Abrechnung. Gibt es einen gesonderten Währungstausch? Welcher Umrechnungskurs und welche Gebühr würden gelten? Bleibt nach dem Kauf ein fremder Geldbetrag auf dem Verrechnungskonto stehen? Diese Fragen betreffen Deinen Handelsweg. Sie sind kein Ersatz für die Prüfung des ETF-Portfolios.
| Du änderst … | Das prüfst Du anschließend |
|---|---|
| … die Notierung derselben ISIN | Handelswährung, ausführbaren Preis und Gesamtkosten der Abrechnung. |
| … die Anteilsklasse zu einer gesicherten Variante | Neue ISIN, Absicherungsziel, erfasste Währungen und Kosten der Strategie. |
So liest Du zwei Kursanzeigen, ohne Äpfel mit Birnen zu vergleichen
Ein Dollar-Chart und ein Euro-Chart können für dieselbe Position unterschiedliche Prozentwerte zeigen. Im Rechenbeispiel stehen 0 % in USD neben −4 % in EUR. Das ist kein Widerspruch. Der Vergleich verwendet zwei unterschiedliche Recheneinheiten. Bevor Du daraus eine bessere Fondsleistung ableitest, stellst Du Zeitraum und Anzeigewährung gleich.
Prüfe außerdem, ob Du einen Börsenkurs mit dem Nettoinventarwert vergleichst und ob Ausschüttungen wiederangelegt gerechnet werden. Die iShares-Produktseite zum Core MSCI World UCITS ETF trennt beispielsweise die ausgewiesene Wertentwicklung auf Nettoinventarwertbasis vom Marktpreis. Für einen eigenen Fondsvergleich müssen diese Grundlagen zusammenpassen. Eine andere Kursanzeige allein belegt noch keinen Nachbildungsfehler.
| Gleichziehen | Was Du notierst |
|---|---|
| Produkt | ISIN, Anteilsklasse und Hedge-Status |
| Messung | Zeitraum, Anzeigewährung und Behandlung der Ausschüttungen |
| Preis | Börsenkurs oder Nettoinventarwert; Zeitpunkt der Angabe |
| Kauf | Handelsplatz, Handelswährung, Spanne und Brokerkosten |
Für den letzten Punkt kannst Du meinen ETF-Spread-Vergleich mit Deinen Geld- und Briefkursen nutzen. Er vergleicht die Handelsspanne, keine Währungsabsicherung. Wenn Dich stattdessen die Abweichung zum Index interessiert, lies den Artikel zur Tracking Difference.
Dein nächster Schritt: Öffne zu Deinem ETF die Anbieterunterlagen und die konkrete Börsennotierung. Notiere die ISIN, Basiswährung, Handelswährung und den ausdrücklich beschriebenen Hedge-Status getrennt. So erkennst Du, ob Du nur zwei Preisschilder vergleichst oder tatsächlich zwei unterschiedlich ausgestaltete Anlagen.