Sondertilgung oder ETF? Erst Reserve, dann Rendite vergleichen
Sondertilgung oder ETF? Vergleiche zuerst, welches Geld tatsächlich frei ist. Danach zählen Kreditkosten, Anlagehorizont und das Risiko am Rückzahlungstermin. Die Rechnung „3 % Kreditzins gegen 6 % Aktienrendite“ überspringt gleich mehrere Entscheidungen. Die Zinsersparnis folgt Deinem Kreditvertrag. Die künftige ETF-Rendite steht heute nicht fest.
Ich rechne dieselben 10.000 € einmal als Sondertilgung und einmal als ETF-Anlage durch. Die monatliche Kreditrate bleibt in beiden Fällen gleich. Das Beispiel gilt für ein selbst genutztes Eigenheim; bei einer vermieteten Immobilie brauchst Du zusätzlich eine passende Steuerrechnung. Im Mittelpunkt steht die Frage: Wie stehen Vermögen, Schulden und verfügbares Geld nach zehn Jahren da?
35.000 € auf dem Konto sind nicht 35.000 € Anlagegeld
Für mein Rechenbeispiel liegen 35.000 € auf dem Konto. Davon sind 7.000 € für eine bereits geplante Ausgabe vorgesehen. Weitere 18.000 € bleiben als Reserve. Bei notwendigen Ausgaben von 3.000 € im Monat einschließlich Kreditrate deckt dieser Puffer sechs Monate ohne Einkommen. Die sechs Monate sind die Annahme dieses Haushalts, keine allgemeine Vorgabe.
| Aufgabe des Geldes | Betrag |
|---|---|
| Vorhandenes Geld | 35.000 € |
| Geplante Ausgabe | −7.000 € |
| Reserve für 6 Monate | −18.000 € |
| Für den Vergleich frei | 10.000 € |
Nach der Sondertilgung oder dem ETF-Kauf bleiben 25.000 € auf dem Konto: die geplanten 7.000 € und die Reserve von 18.000 €. So konkurriert die Anlageentscheidung nicht mit der nächsten Rechnung. Die Trennung erkläre ich ausführlicher in meinem Artikel über die drei Zeitfenster für Dein Geld.
Fehlt dieser Puffer, ist „erst einmal zurücklegen“ eine vollständige Entscheidung. Eine kleinere Restschuld bezahlt keine ungeplante Reparatur. Und ein börsentäglich handelbarer ETF ist kein verlässlicher Eurobetrag: Du kannst verkaufen, aber vielleicht gerade mit Verlust. Auch die Verbraucherzentrale betont den finanziellen Spielraum neben der Immobilienfinanzierung.
Ein fairer Vergleich braucht dieselben Zahlungen
Für beide Wege setze ich eine Restschuld von 180.000 € und zehn verbleibende Jahre mit festem Zins an. Die Sondertilgung von 10.000 € ist sofort zulässig und kostet im Beispiel keine Gebühr. Die normale Rate von 900 € läuft unverändert weiter. Beim ETF-Weg bleiben die vollen 180.000 € zunächst als Kredit stehen; dieselben 10.000 € gehen stattdessen ins Depot.
| Eingabe | Wert |
|---|---|
| Restschuld am Anfang | 180.000 € |
| Sollzins pro Jahr | 3 % nominal |
| Kreditrate pro Monat | 900 € |
| Zeitraum | 120 Monate |
| Einmaliger freier Betrag | 10.000 € |
Ich rechne den Kredit monatlich mit 3 % ÷ 12, die Zahlungen erfolgen am Monatsende. ETF-Erträge werden im Modell wiederangelegt; die angesetzten Jahresrenditen sind effektiv. Steuern und Anlagekosten bleiben für diesen ersten Vergleich außen vor. Die Immobilie und die übrige Reserve sind in beiden Wegen gleich und ändern den Unterschied deshalb nicht.
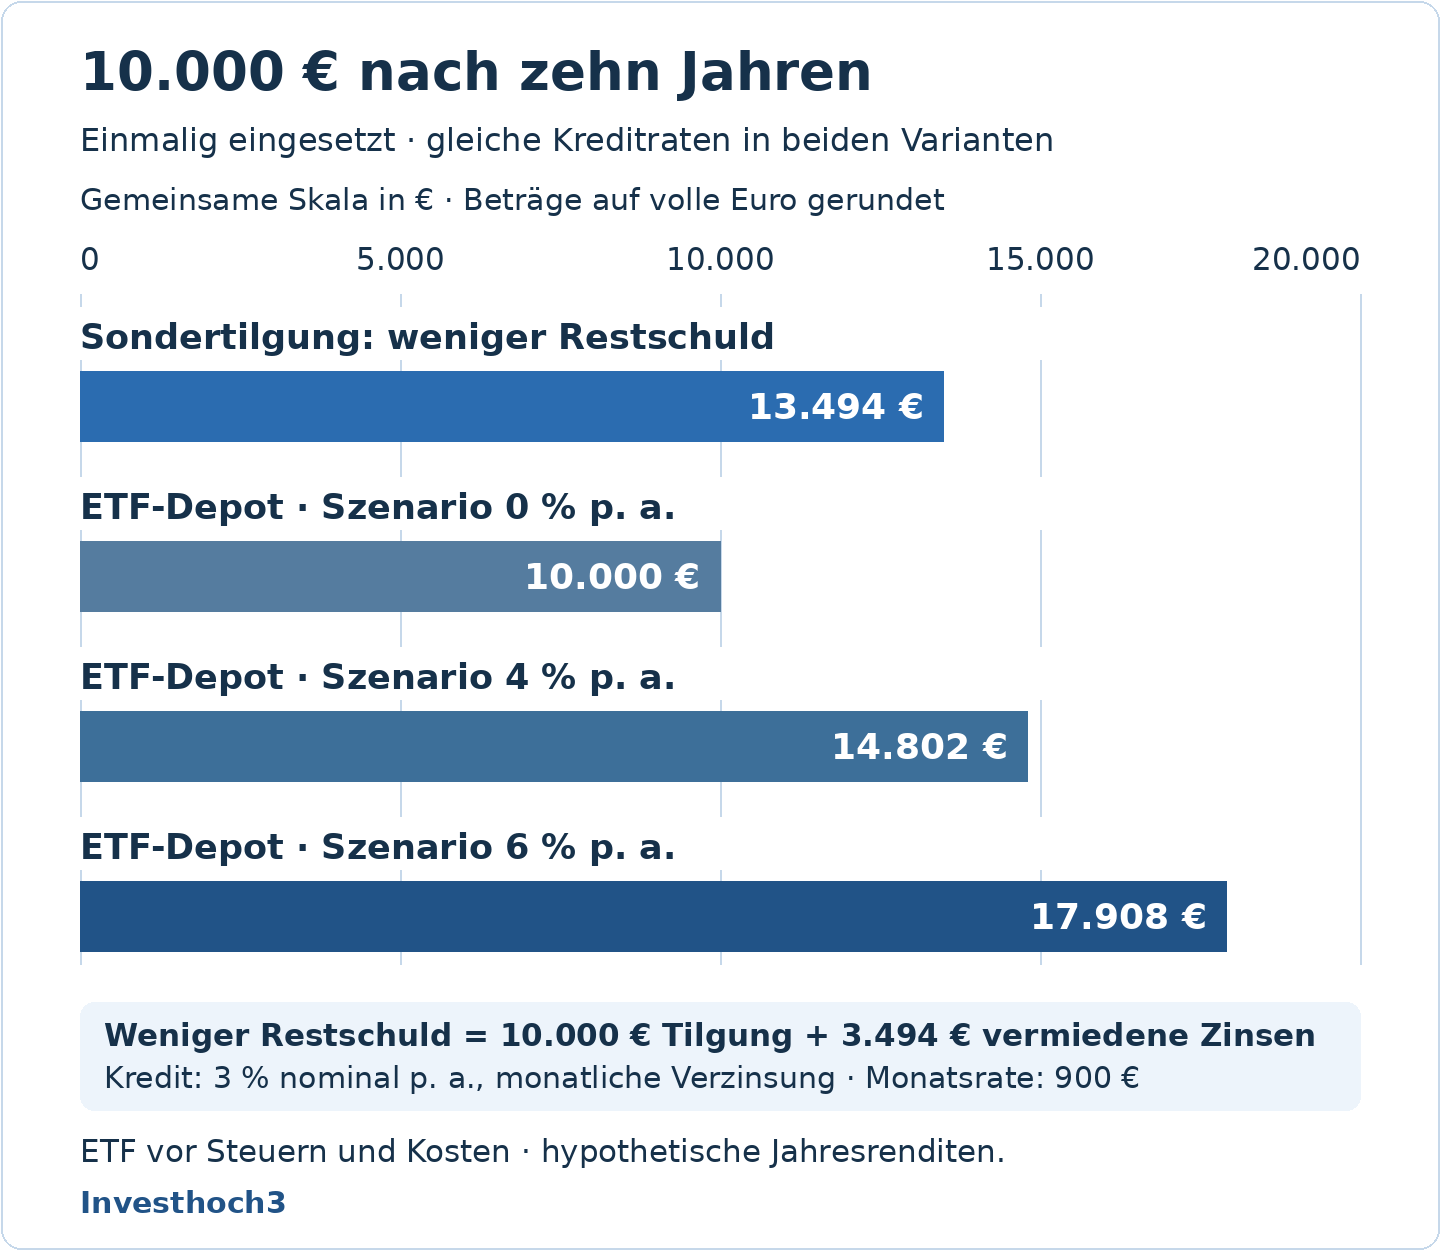
Ohne Sondertilgung bleiben nach zehn Jahren rund 117.116 € Kredit übrig. Mit Sondertilgung sind es rund 103.623 €. Der genaue Unterschied beträgt vor Rundung 13.493,54 € weniger Schulden. Darin stecken die eingezahlten 10.000 € und 3.493,54 € ersparte Zinsen. Die 13.493,54 € sind also kein reiner Gewinn.
Beim ETF-Weg wächst stattdessen ein Vermögenswert. Für den Vermögensvergleich rechne ich Depotwert minus Schuldenvorteil. Ein positiver Betrag bedeutet: Der ETF-Weg liegt am Stichtag vorn. Die regulären Kreditraten sind identisch; ich darf sie nicht auf einer Seite noch einmal als zusätzlich verfügbares Anlagegeld zählen.
Wie viel Rendite braucht der ETF?
Bei 0 % Rendite bleibt das Depot bei 10.000 €. Die Sondertilgung liegt um rund 3.494 € vorn. Bei 4 % pro Jahr entstehen rund 14.802 € Depotwert; dann liegt der ETF-Weg um rund 1.309 € vorn. Bei 6 % wächst der Abstand auf rund 4.415 €.
| Weg | Verglichener Wert | Betrag | Abstand zur Sondertilgung |
|---|---|---|---|
| Sondertilgung | Weniger Schulden | 13.494 € | — |
| ETF: 0 % p. a. | Depotwert | 10.000 € | −3.494 € |
| ETF: 4 % p. a. | Depotwert | 14.802 € | +1.309 € |
| ETF: 6 % p. a. | Depotwert | 17.908 € | +4.415 € |
Die Tabellenwerte sind auf volle Euro gerundet; die Differenzen sind aus ungerundeten Werten berechnet. Der rechnerische Gleichstand liegt hier bei rund 3,04 % effektiver Jahresrendite vor Steuern und Kosten. Warum etwas mehr als 3 %? Weil der Kreditzins im Beispiel monatlich mit 3 % ÷ 12 verrechnet wird. Das ist eine Rechengrenze, keine verlässliche ETF-Rendite und keine ausreichende Begründung, das Aktienrisiko zu tragen.
Für Deine Entscheidung zählen die tatsächlich verbleibenden Erträge nach Kosten und Steuern. Ein ETF mit passender langfristiger Renditeerwartung löst außerdem kein festes Zahlungsversprechen an einem bestimmten Tag ein. Die Verbraucherzentrale erklärt die erheblichen Kursschwankungen von Aktien-ETFs. Wenn das Depot zwingend die Anschlussfinanzierung ablösen soll, ist genau dieser Termin entscheidend.
Was passiert bei einem Kursrutsch kurz vor der Ablösung?
Ich nehme den Depotwert aus dem 6-%-Szenario und setze am Vergleichsstichtag einen zusätzlichen Rückgang von 30 % an. Aus rund 17.908 € werden rund 12.536 €. Damit reicht das Depot nicht mehr an die 13.494 € Schuldenvorteil heran. Der ETF-Weg liegt jetzt um rund 958 € zurück.
| Vergleichswert | Betrag nach zehn Jahren |
|---|---|
| Schuldenvorteil der Sondertilgung | 13.494 € |
| ETF bei 6 % vor dem Rückgang | 17.908 € |
| ETF nach 30 % Rückgang | 12.536 € |
| ETF-Abstand zur Sondertilgung danach | −958 € |
Der Belastungsfall zeigt, was eine Durchschnittsrendite allein nicht beantwortet: Welcher Betrag steht am benötigten Termin tatsächlich bereit? Du kannst den Verkauf verschieben, wenn Deine übrige Finanzierung das erlaubt. Musst Du an diesem Tag zahlen, fehlt Dir diese Freiheit.
Auch die Sondertilgung löst nicht jede Liquiditätsfrage. Im Beispiel zahlst Du weiter 900 € pro Monat. Die Zinsersparnis beschleunigt den Schuldenabbau; sie senkt die vereinbarte Rate hier nicht. Bei einem Einkommensausfall brauchst Du deshalb weiterhin Deine separate Reserve. Weniger Restschuld und mehr monatlicher Spielraum sind zwei verschiedene Ergebnisse.
Meine Reihenfolge für die Entscheidung
Ich würde die Entscheidung nicht mit einer beliebig gewählten Aktienrendite beginnen. Zuerst stehen die geplanten Ausgaben und der Geldpuffer. Dann kommt der Kreditvertrag: Welche Sonderzahlung ist erlaubt, wann muss sie eingehen und entstehen Kosten? Erst mit diesen Angaben lässt sich die tatsächliche Ersparnis bestimmen.
| Deine Situation | Der nächste Schritt |
|---|---|
| Die Reserve reicht noch nicht. | Den fehlenden Puffer bestimmen und das Geld dafür verfügbar halten. |
| Recht und Termin sind unklar. | Fristen, Betrag und Kosten vor der Zahlung im Vertrag prüfen. |
| Das Geld ist für die Ablösung fest eingeplant. | Prüfen, ob ein Kursverlust die geplante Ablösung gefährdet. |
| Reserve und Kredit sind ohne Verkauf tragbar. | Den langfristigen Anlageweg mit Kosten, Steuern und tragbaren Verlusten vergleichen. |
Du musst außerdem nicht die gesamten freien 10.000 € auf einen Weg setzen. Ein Teil für die Sondertilgung und ein Teil für die langfristige Anlage ist ebenfalls möglich. Entscheidend ist, dass die Aufteilung zu Deinem Rückzahlungstermin passt und nicht heimlich die Reserve aufbraucht. Eine halbe Sondertilgung erzeugt in diesem Modell den halben Schuldenvorteil; das zusätzliche Depot bleibt trotzdem dem Kursrisiko ausgesetzt.
Für Deinen ersten Durchgang nutze meinen kostenlosen Reserve-Szenariencheck mit Anleitung. Trage dort notwendige Ausgaben, verbleibende Einnahmen und eine ungeplante Rechnung ein. Mein Zinseszins- und Kaufkraftrechner zeigt Dir anschließend, wie sich ein freier Einmalbetrag bei verschiedenen Renditeannahmen entwickelt. Er berechnet keinen Kredit-Tilgungsplan. Vergleiche ihn deshalb mit dem Plan Deiner Bank und behalte die monatlichen Zahlungen auf beiden Seiten gleich.