Asset Allocation berechnen: Was steckt wirklich in Deinen Fonds?
Deine Asset Allocation berechnest Du aus den Werten der enthaltenen Anlageklassen, nicht aus der Zahl Deiner Fonds. Hältst Du Aktien, einen Aktien-ETF und einen Mischfonds, steckt in allen drei Positionen möglicherweise Aktienvermögen. Der Mischfonds muss deshalb für die Rechnung in seine Bestandteile zerlegt werden.
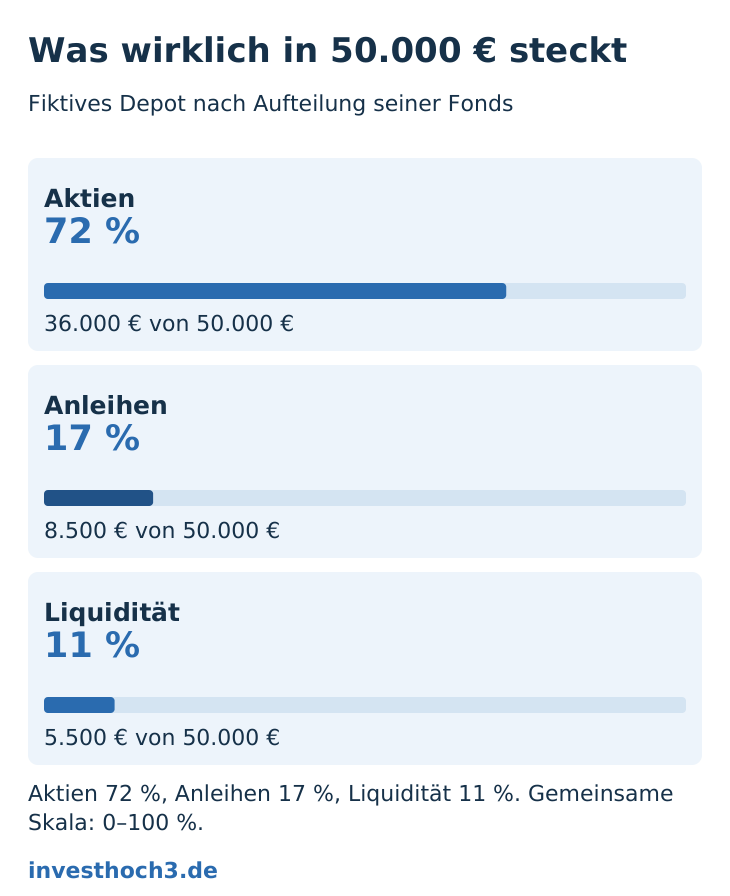
Ich zeige Dir das an einem erfundenen Depot mit 50.000 Euro. Die Produktliste sieht zunächst nach fünf verschiedenen Bausteinen aus. Nach dem Blick in die Fonds liegen jedoch 72 Prozent in Aktien, 17 Prozent in Anleihen und 11 Prozent in Liquidität. So machst Du aus Fondsnamen eine überprüfbare Aufteilung.
Was bedeutet Asset Allocation?
Asset Allocation heißt, dass Du Dein Anlagevermögen auf Anlageklassen verteilst. Für eine Bestandsaufnahme berechnest Du zunächst die tatsächlichen Gewichte. Eine spätere Zielaufteilung ist eine eigene Entscheidung, die unter anderem zu Deinem Geldbedarf und Deinen tragbaren Risiken passen muss.
| Position | Zuordnung für die Bestandsaufnahme |
|---|---|
| Einzelaktie | Aktienvermögen: Beteiligung an einem Unternehmen. |
| Anleihe | Anleihevermögen: Forderung gegenüber dem Herausgeber. |
| Aktienfonds oder Aktien-ETF | Die enthaltenen Aktien gehören zum Aktienvermögen; andere ausgewiesene Bestandteile erfasst Du zusätzlich. |
| Mischfonds | Auf die tatsächlich enthaltenen Anlageklassen verteilen. |
| Kontoguthaben | Liquidität innerhalb des von Dir festgelegten Anlagevermögens. |
ETF ist keine zusätzliche Anlageklasse neben Aktien und Anleihen. Der Fonds kann Zugang zu diesen Anlagen bieten. Ein konkretes Beispiel liefert die deutschsprachige Produktbeschreibung des Vanguard LifeStrategy 60%-ETF: Seine Anlagepolitik nennt ungefähr 60 Prozent Aktien und 40 Prozent festverzinsliche Wertpapiere, vorwiegend über Zielfonds.
Wenn Du die Anlagen selbst erst kennenlernen möchtest, hilft Dir mein Überblick zur Auswahl von Anlageklassen. Hier geht es um die anschließende Rechenfrage: Was hältst Du schon, und wie groß sind die einzelnen Bestandteile?
Schritt 1: Grenze und Stichtag festlegen
Entscheide zuerst, welche Beträge zur Rechnung gehören. Im Beispiel betrachte ich ein Wertpapierdepot einschließlich der dazugehörigen 5.000 Euro auf dem Verrechnungskonto. Eine private Notfallreserve außerhalb dieser Anlageplanung bleibt außerhalb der Beispielsumme.
Verwende die aktuellen Marktwerte zu einem gemeinsamen Stichtag, nicht die ursprünglichen Kaufbeträge. Sonst siehst Du Deine alte Einzahlungsmischung statt der heutigen Aufteilung. Rechne alle Werte in dieselbe Währung um. Notiere bei Fonds außerdem den Stichtag der verwendeten Zusammensetzung; eine ältere Bestandsliste ist eine Näherung für die heutige Verteilung.
| Position | Marktwert | Anteil am Gesamtwert |
|---|---|---|
| Direkte Aktien | 10.000 € | 20 % |
| Aktienfonds | 20.000 € | 40 % |
| Mischfonds | 10.000 € | 20 % |
| Anleihenfonds | 5.000 € | 10 % |
| Kontoguthaben | 5.000 € | 10 % |
| Summe | 50.000 € | 100 % |
Schritt 2: Den Mischfonds zerlegen
Für das Modell setze ich den Aktienfonds vollständig als Aktien und den Anleihenfonds vollständig als Anleihen an. Der erfundene Mischfonds hält 60 Prozent Aktien, 35 Prozent Anleihen und 5 Prozent Liquidität.
Die Rechnung pro Bestandteil lautet: Wert Deiner Fondsposition × Gewicht der Anlageklasse im Fonds. Aus 10.000 Euro Mischfonds werden deshalb 6.000 Euro Aktien, 3.500 Euro Anleihen und 500 Euro Liquidität.
| Position | Aktien | Anleihen | Liquidität |
|---|---|---|---|
| Direkte Aktien | 10.000 € | 0 € | 0 € |
| Aktienfonds | 20.000 € | 0 € | 0 € |
| Mischfonds | 6.000 € | 3.500 € | 500 € |
| Anleihenfonds | 0 € | 5.000 € | 0 € |
| Kontoguthaben | 0 € | 0 € | 5.000 € |
| Summe | 36.000 € | 8.500 € | 5.500 € |
Die Mischfondsposition selbst addierst Du danach nicht noch einmal. Ihre 10.000 Euro wurden bereits vollständig auf die drei Spalten verteilt. Würdest Du zusätzlich eine eigene Kategorie „Mischfonds“ mit 10.000 Euro führen, zähltest Du dasselbe Geld doppelt.
Schritt 3: Die tatsächlichen Gewichte berechnen
Teile jetzt jede Klassensumme durch die 50.000 Euro Gesamtvermögen. Der Aktienanteil beträgt 36.000 ÷ 50.000 × 100 = 72 Prozent. Für Anleihen ergeben sich 17 Prozent und für Liquidität 11 Prozent. Als Kontrolle müssen sowohl die Eurobeträge als auch die Prozentanteile wieder die Gesamtsumme ergeben.
| Anlageklasse | Wert | Gewicht |
|---|---|---|
| Aktien | 36.000 € | 72 % |
| Anleihen | 8.500 € | 17 % |
| Liquidität | 5.500 € | 11 % |
| Kontrollsumme | 50.000 € | 100 % |
Die 72 Prozent beantworten eine Mengenfrage. Sie sagen noch nicht, welche Aktien enthalten sind oder wie sich das gesamte Depot künftig entwickeln wird. Zwei Depots mit demselben Aktienanteil können sich bei Unternehmen, Ländern und Branchen deutlich unterscheiden. Für diesen nächsten Blick findest Du ein eigenes Beispiel zu gemeinsamen Positionen in mehreren ETFs.
Was tun, wenn ein Fonds andere Fonds hält?
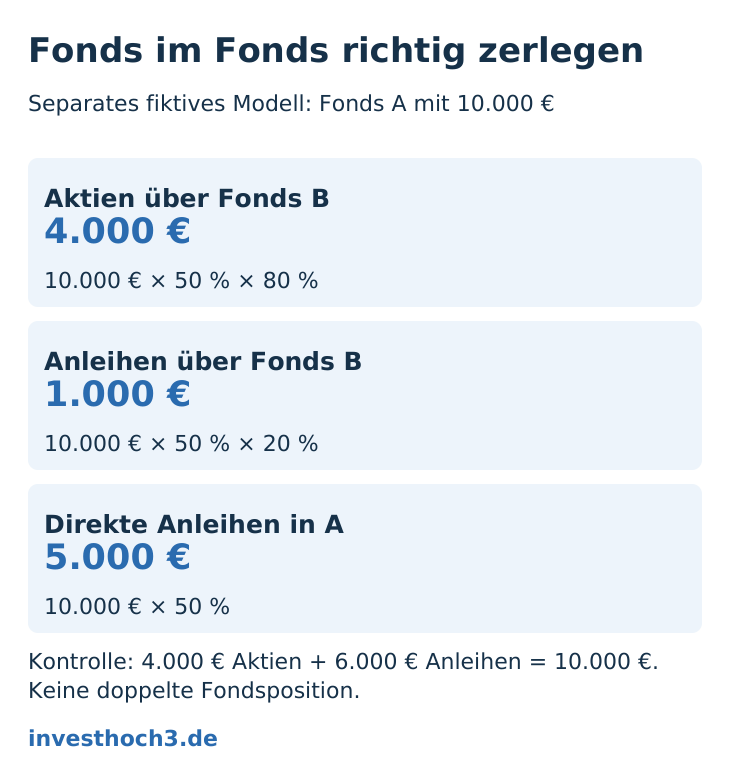
Dann gehst Du eine Ebene tiefer. Im folgenden separaten Beispiel hältst Du 10.000 Euro in Fonds A. Dieser investiert 50 Prozent in Fonds B und 50 Prozent direkt in Anleihen. Fonds B enthält wiederum 80 Prozent Aktien und 20 Prozent Anleihen.
Der Aktienbetrag über Fonds B beträgt 10.000 × 0,50 × 0,80 = 4.000 Euro. Über diesen Weg kommen außerdem 1.000 Euro Anleihen dazu. Zusammen mit den 5.000 Euro direkt gehaltenen Anleihen von Fonds A ergibt das 4.000 Euro Aktien und 6.000 Euro Anleihen.
| Weg durch die Fonds | Ergebnis |
|---|---|
| A → B → Aktien | 10.000 € × 50 % × 80 % = 4.000 € |
| A → B → Anleihen | 10.000 € × 50 % × 20 % = 1.000 € |
| A → direkte Anleihen | 10.000 € × 50 % = 5.000 € |
| Kontrollsumme | 4.000 € + 1.000 € + 5.000 € = 10.000 € |
Multipliziere die Gewichte entlang jedes Weges und addiere am Ende nach Anlageklasse. Das funktioniert für dieses einfache Modell ohne Hebel oder Derivate. Bei komplexeren Strategien können eine Liste der gehaltenen Wertpapiere und die wirtschaftlichen Marktpositionen auseinanderfallen. Kennzeichne solche Positionen zunächst als ungeklärt, statt eine genaue Aufteilung zu erfinden.
Immobilien, Gold und ungeklärte Positionen einordnen
Du kannst weitere Klassen ergänzen, wenn sie in Dein betrachtetes Anlagevermögen gehören. Lege die Zuordnung vorher fest: Eine Aktie eines Goldförderers bleibt in dieser Bestandsrechnung eine Aktie. Sie ist kein Goldbarren. Auch eine Immobilienaktie hältst Du als Unternehmensbeteiligung; für eine zusätzliche Analyse von Branchenabhängigkeiten kannst Du ihren Immobilienbezug gesondert betrachten.
| Prüfpunkt | Was Du festhältst |
|---|---|
| Grenze | Welche Depots und Guthaben sind enthalten? Gehört eine Immobilie zu dieser Betrachtung oder zu einer getrennten Vermögensübersicht? |
| Dokumentation | Quelle und Stichtag der Fondsaufteilung. |
| Restbeträge | Liquidität, sonstige Anlagen und ungeklärte Bestandteile sichtbar lassen. |
| Doppelzählung | Entweder Fondsposition oder zerlegte Bestandteile summieren, niemals beides. |
| Zielentscheidung | Die errechneten Gewichte sind eine Bestandsaufnahme und keine automatisch passende Zielaufteilung. |
Erfasse jetzt die Marktwerte Deiner Positionen und zerlege zunächst einen Mischfonds. Prüfe die Kontrollsumme. Erst mit dieser Bestandsaufnahme kannst Du sinnvoll entscheiden, ob Deine tatsächliche Aufteilung zu Deinem Plan passt. Falls der Plan noch fehlt, beginne bei Geldbedarf, Reserve und langfristiger Anlage.