Passives Einkommen: 8 Ideen nach Kapital und Aufwand
Du möchtest dir ein Einkommen aufbauen, das nicht an jede einzelne Arbeitsstunde gekoppelt ist? Dann lohnt sich ein genauer Blick auf passives Einkommen. Die Grundidee ist einfach: Du setzt Kapital oder Vorarbeit ein, damit später Einnahmen entstehen. Wie gut das funktioniert, hängt vom gewählten Weg ab. Eine Dividende, eine Miete und der Verkauf eines E-Books haben ziemlich unterschiedliche Voraussetzungen.
In diesem Artikel zeige ich dir acht Ideen und die entscheidenden Unterschiede: Wie viel Kapital brauchst du? Welche Arbeit fällt an? Und was bleibt von den Einnahmen tatsächlich übrig? Mit dem kostenlosen Ideen-Check als PDF kannst du anschließend zwei Ideen für dich durchgehen.
Wenn Du mit zusätzlichen Einnahmen weniger arbeiten willst, hilft Dir meine Beispielrechnung zur monatlichen Finanzierungslücke.
| Weg | Was setzt du ein? | Was prüfst du? |
|---|---|---|
| Kapital einsetzen | Eigenes Geld | Anlageinhalt, Kosten und Verlustrisiken |
| Etwas entwickeln | Eigene Arbeit und mögliche Kosten | Problem, Käufer und laufende Aufgaben |
Was ist passives Einkommen wirklich?
Passives Einkommen sind Einnahmen, für die du nicht jede Auszahlung durch eine neue Arbeitsstunde verdienen musst. Bei Aktien kann das eine Dividende sein, bei einer Wohnung die Miete und bei einem E-Book ein weiterer Verkauf. Die Arbeit liegt zum Teil vorher: Du baust Kapital auf, kaufst eine Immobilie oder entwickelst ein Produkt. Ein gewisser laufender Aufwand bleibt.
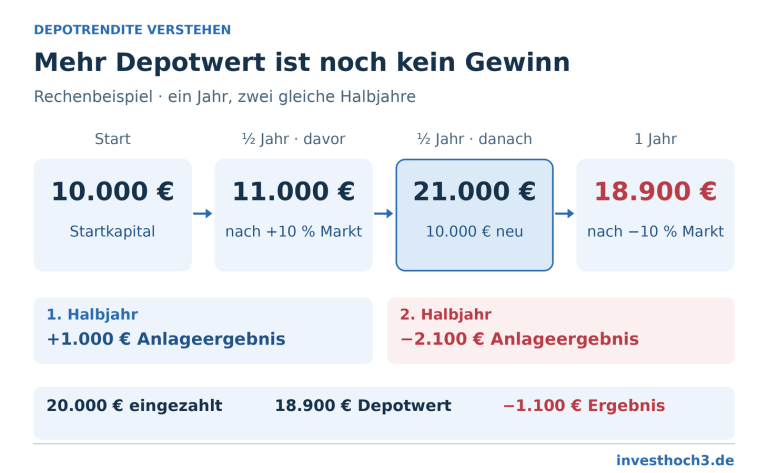
Für mich zählt deshalb nicht nur, was auf dem Konto ankommt. Entscheidend ist, was nach Kosten übrig bleibt und wie sich das eingesetzte Vermögen entwickelt. 50 Euro Ausschüttung helfen dir wenig, wenn deine Anlage im selben Zeitraum 100 Euro an Wert verliert. Und 100 Euro Umsatz aus einem Produkt sind nicht automatisch 100 Euro Gewinn.
Acht Ideen für passives Einkommen im Vergleich
Für den schnellen Überblick habe ich dir die acht Wege zusammengefasst. Hinter jedem steckt ein anderer Motor für die Einnahmen. Deshalb schaue ich gleich auch darauf, wo Kapital, Zeit und Risiken hängen bleiben.
| Weg | Was du prüfen musst |
|---|---|
| 1. Tagesgeld oder Festgeld | Zinsbedingungen, Sicherungssystem und Zugriff auf dein Geld |
| 2. Ausschüttende ETFs | Anlageklasse, Streuung, Kosten und Gesamtergebnis |
| 3. Einzelaktien mit Dividende | Unternehmensrisiko und veränderliche Ausschüttungen |
| 4. Börsennotierte REITs | Immobilien-, Finanzierungs- und Kursrisiken |
| 5. Eine Immobilie vermieten | Finanzierung, Leerstand, Instandhaltung und Verwaltung |
| 6. P2P oder Crowdinvesting | Vertragsform, Ausfälle, Plattform und Rückzahlung |
| 7. Eigene digitale Produkte | Nachfrage, Herstellung, laufende Kosten und Support |
| 8. Affiliate-Inhalte | Reichweite, Aktualisierung und Abhängigkeit vom Anbieter |
1. Tagesgeld und Festgeld: Zinsen gegen gebundenes Kapital
Der einfachste Ausgangspunkt sind Zinsen auf dein Guthaben. Beim Tagesgeld kommst du grundsätzlich an dein Geld, der Zinssatz kann sich aber ändern. Beim Festgeld stehen Zins und Laufzeit im Voraus fest; dafür ist dein Geld normalerweise bis zum Ende der Laufzeit gebunden. Wie viel du real damit kaufen kannst, hängt zusätzlich von der Inflation ab. Die Verbraucherzentrale erklärt diese Unterschiede.
| Anlage | Zins | Zugriff |
|---|---|---|
| Tagesgeld | Kann sich ändern | Grundsätzlich verfügbar |
| Festgeld | Für die vereinbarte Laufzeit fest | Normalerweise bis zum Laufzeitende gebunden |
Wichtig ist die Bank hinter dem Angebot und das zuständige Sicherungssystem. In Deutschland schützt die gesetzliche Einlagensicherung grundsätzlich bis zu 100.000 Euro pro Einleger und Bank, einschließlich Zinsen – nicht pro Konto. Die Bundesbank erläutert die Grenzen und Ausnahmen. Diese Grenze beschreibt den deutschen gesetzlichen Schutz. Bei einer Bank in Österreich oder der Schweiz schaust du auf das dortige Sicherungssystem.
2. Ausschüttende ETFs: Auszahlung und Wertentwicklung zusammen betrachten
Ein ausschüttender ETF bündelt Anlagen und gibt Erträge an dich weiter. Du wählst den Fonds; die Zusammensetzung folgt dessen Regeln. Trotzdem lohnt sich der Blick hinein: Nicht jeder ETF investiert in Aktien, und nicht jeder ETF streut breit. Index, enthaltene Anlagen und Kosten sind wichtiger als eine schöne Ausschüttungszahl. Mein Artikel Was ist ein Indexfonds? erklärt diese Grundlage.
Die Ausschüttung kommt aus dem Fondsvermögen. Für deinen Erfolg zählen deshalb Auszahlungen, Wertentwicklung und Kosten zusammen. Die Verbraucherzentrale erklärt Ausschüttungen, Kursänderungen und ETF-Risiken. Eine hohe Auszahlung macht einen ETF nicht automatisch sicher.
| Prüfpunkt | Kapitalanlage | Eigenes Produkt |
|---|---|---|
| Start | Wie viel Kapital bindest du? | Was kostet die Entwicklung? |
| Laufend | Welche Kosten und Wertänderungen gibt es? | Welche Pflege und Kundenfragen fallen an? |
| Ergebnis | Was bleibt mit Ausschüttung und Wertentwicklung? | Was bleibt vom Umsatz nach Kosten? |
3. Dividendenaktien: Die Zahlung kann sich ändern
Bei einer Dividendenaktie erhältst du einen Teil des ausgeschütteten Unternehmensgewinns. Die Höhe entscheidet das Unternehmen; die Zahlung kann gekürzt werden oder ausfallen. Eine lange Zahlungshistorie ist ein interessanter Hinweis, aber keine Zusage für das nächste Jahr. Auch eine auffällig hohe Dividendenrendite kann mit einem gefallenen Aktienkurs zusammenhängen.
Am Ex-Dividenden-Tag wird die Aktie grundsätzlich ohne den Dividendenanspruch gehandelt; andere Markteinflüsse bewegen den Kurs zusätzlich. Die Auszahlung ist deshalb kein kostenloses Plus. Die Verbraucherzentrale erklärt Dividende und Ex-Tag. Ich schaue deshalb zuerst auf das Unternehmen: Woher kommen die Gewinne, wie belastbar ist das Geschäft und wie viel meines Vermögens hängt an dieser einen Aktie?
| Vergleichspunkt | Frage an das Unternehmen |
|---|---|
| Geschäft | Womit verdient das Unternehmen Geld? |
| Ausschüttung | Worauf beruht Betrag und Gewinnverwendung? |
| Gesamtdepot | Wie stark bist du von diesem Unternehmen abhängig? |
4. REITs: Immobilienerträge mit Börsenrisiken
Mit REIT-Aktien kaufst du Anteile an einem Immobilienunternehmen. Du kümmerst dich nicht selbst um den tropfenden Wasserhahn in einer Wohnung. Dafür hängen deine Erträge am Immobiliengeschäft des Unternehmens: Finanzierung, Leerstand und die Art der Immobilien wirken sich aus. Dazu kommen die Kursschwankungen an der Börse.
Eine Ausschüttung kann mit einem gefallenen Börsenwert zusammentreffen. In meinem aktualisierten REIT-Artikel mit Gesamtrendite-Rechner kannst du genau diesen Unterschied nachvollziehen. Für deutsche REIT-Aktiengesellschaften bezieht sich die gesetzliche Ausschüttungsregel auf den maßgeblichen Jahresgewinn, nicht auf eine garantierte Rendite deines Kaufpreises; siehe § 13 REIT-Gesetz.
5. Vermietung: Mieteinnahmen brauchen eine vollständige Kostenrechnung
Mieteinnahmen sind ein klassischer Weg zum zusätzlichen Einkommen. Nur: Die Miete, die dein Mieter überweist, ist nicht komplett dein verfügbares Geld. Finanzierung, nicht umlegbare Kosten, Instandhaltung, Leerstand und Verwaltung gehören in die Rechnung. Die Verbraucherzentrale erklärt die Bedeutung von Instandhaltung und Rücklagen. Auch eine abbezahlte Immobilie kostet weiter Geld.
| Position | Frage für deinen Check |
|---|---|
| Finanzierung | Welche Zahlungen werden wann fällig? |
| Betrieb | Welche Kosten bleiben bei dir? |
| Instandhaltung | Welche Arbeiten stehen an? |
| Leerstand | Wie deckst du Kosten ohne Miete? |
| Eigene Zeit | Welche Aufgaben erledigst du selbst? |
Verwaltung und Reparaturen kannst du auslagern. Dann bezahlst du jemanden für diese Arbeit und koordinierst die Zusammenarbeit. Im Ideen-Check notierst du deshalb beides: laufende Euro-Kosten und deine eigenen Stunden. Genau diese beiden Zahlen fehlen oft, wenn von „passiver Miete“ die Rede ist.
6. P2P und Crowdinvesting: Vermittelte Zahlungen sind nicht gesichert
Bei P2P und Crowdinvesting stellst du über eine Plattform Geld zur Verfügung. Bevor du auf den beworbenen Zins schaust, klärst du die wichtigere Frage: Wer schuldet dir eigentlich die Rückzahlung? Die Antwort steckt im konkreten Vertrag, und die Modelle unterscheiden sich. Bei Krediten können Kreditnehmer ausfallen; auch die Plattform und eine angekündigte Absicherung müssen geprüft werden. Die Verbraucherzentrale Hamburg beschreibt die Risiken von P2P-Krediten.
| Prüfpunkt | Was du im konkreten Angebot klärst |
|---|---|
| Vertragspartner | Wer ist zu einer Zahlung verpflichtet? |
| Rückzahlung | Welche Bedingungen und Termine gelten? |
| Ausfall | Was geschieht, wenn nicht gezahlt wird? |
| Plattform | Welche Aufgabe hat der Vermittler? |
Mehrere kleine Anlagen beseitigen Ausfälle nicht. Andere Kreditnehmer müssen deinen Verlust nicht ausgleichen. Beim Unternehmens-Crowdfunding kannst du dein Geld vollständig verlieren oder deine Beteiligung nicht zum gewünschten Zeitpunkt verkaufen. Genau davor warnt die EU-Verordnung in Artikel 23. Für private Konsumentenkredite gelten diese europäischen Crowdfunding-Regeln nicht pauschal. Ein automatisierter Ablauf macht aus diesen Anlagen keine sichere Einkommensquelle.
7. Digitale Produkte: Einmal erstellt heißt nicht dauerhaft verkauft
Eine Excel-Vorlage, ein E-Book oder einen Kurs kannst du an mehrere Kunden verkaufen. Das ist der reizvolle Teil: Du erstellst den Inhalt nicht für jeden Käufer neu. Der entscheidende Schritt kommt davor: Du musst ein Problem lösen, für dessen Lösung Menschen Geld ausgeben wollen. Ein hübsches PDF allein reicht dafür nicht.
Der offizielle Gründungsleitfaden zum E-Commerce weist auf laufende Betreuung und Marketing hin. Für ein digitales Produkt würde ich deshalb neben der Erstellung auch Kundengewinnung, Aktualisierung und Rückfragen einplanen. Aus Verkäufen wird erst nach Kosten ein Gewinn. Ein sinnvoller erster Schritt: Schreib auf, welches Problem deine Vorlage löst und woran ein Nutzer ihren Nutzen erkennt.
8. Affiliate-Inhalte: Provisionen setzen Käufer und Reichweite voraus
Bei Affiliate-Marketing erhältst du unter vereinbarten Bedingungen eine Provision, wenn jemand über deinen Empfehlungslink kauft oder eine andere vergütete Handlung ausführt. Dafür brauchst du hilfreiche Inhalte und Leser, die zum Angebot passen. Der Link allein verdient kein Geld.
Die Arbeit steckt in Recherche, Inhalten und Reichweite. Später hältst du Informationen aktuell und kennzeichnest Werbung transparent. Der Anbieter kann außerdem Bedingungen und Vergütung ändern. Affiliate-Marketing ist damit ein Geschäft mit Abhängigkeiten – kein Schalter, den du einmal umlegst.
| Position | Erfundener Betrag |
|---|---|
| 20 Verkäufe zu je 10 € | 200 € Umsatz |
| Angenommene laufende Kosten | −60 € |
| Verbleibender Betrag | 140 € vor Steuern |
Wie viel Kapital brauchst du für 100 Euro im Monat?
Du möchtest jeden Monat 100 Euro zusätzlich aus deinem Kapital erhalten? Das sind 1.200 Euro im Jahr. Für die Größenordnung reicht zunächst eine Division: Jahresauszahlung geteilt durch angenommene Auszahlungsquote. Hier sind drei Rechenbeispiele:
| Angenommene jährliche Auszahlung | Rechnerischer Kapitaleinsatz |
|---|---|
| 2 % | 1.200 € ÷ 0,02 = 60.000 € |
| 4 % | 1.200 € ÷ 0,04 = 30.000 € |
| 6 % | 1.200 € ÷ 0,06 = 20.000 € |
2, 4 und 6 Prozent sind hier erfundene Rechenannahmen, keine aktuellen Angebote. Gerechnet wird vor Kosten und Steuern. Die Tabelle berücksichtigt weder Ausfälle, Kursänderungen noch Inflation und sagt nichts über Kapitalerhalt oder eine tragfähige Entnahmerate. Die 100 Euro sind ein Monatsdurchschnitt; die tatsächlichen Zahlungstermine können anders aussehen.
Die Größenordnung zeigt dir vor allem eins: Kleine monatliche Beträge brauchen bei Kapitalanlagen oft einen beträchtlichen Kapitaleinsatz. Bei einem eigenen Produkt funktioniert diese Division nicht. Dort bestimmen Käufer, Preis und Kosten das Ergebnis.
Wie viel Einkommen fehlt dir tatsächlich?
Willst du einen Teil deiner Lebenshaltung aus Vermögen bezahlen, beginne mit der Lücke in deinem Budget. Für mein Beispiel setze ich monatlich 2.100 € vollständige Ausgaben und 1.500 € anderes Einkommen nach Kosten und Abgaben an. Die Ausgaben enthalten auch die veranschlagten Kosten und Steuern für Entnahmen. Beides gilt für denselben Planungsabschnitt. Das andere Einkommen kommt zusätzlich zum Depot, das die Lücke decken soll.
| Budgetposition | Betrag |
|---|---|
| Vollständige monatliche Ausgaben | 2.100 € |
| Anderes monatliches Einkommen | 1.500 € |
| Monatliche Finanzierungslücke | 600 € |
| Erste jährliche Finanzierungslücke | 7.200 € |
Mit frei gewählten 3 % für die erste Jahresentnahme ergibt sich das rechnerische Startkapital: 7.200 € ÷ 0,03 = 240.000 €. Entnahmen können auch vorhandenes Kapital aufzehren.
Wie lange das Vermögen reicht, berechnet die Division nicht. Die Verbraucherzentrale erklärt dazu die Risiken von Entnahmeplänen.
Die Startwerte passen zum Beispiel oben: 1.700 € laufende Monatsausgaben + 3.600 € Jahreskosten (300 € pro Monat) + 100 € monatliche Rücklagen = 2.100 €. Die 1.500 € anderen Einkünfte zieht der Rechner davon ab.
Dein Kapitalbedarf
Setze Dein Budget, zusätzliche Einnahmen und das dafür vorgesehene Anlagevermögen ein. Vergleiche drei Annahmen für Deine erste Jahresentnahme.
Dezimalzahl mit Komma oder Punkt, ohne Tausendertrennzeichen.
Im Beispiel: 1.700 € laufende Monatsausgaben, 3.600 € Jahreskosten, 100 € monatliche Rücklagen, 1.500 € verfügbare Zusatzeinnahmen pro Monat und 0 € zugeordnetes Anlagevermögen.
Bitte korrigiere die markierten Eingaben. Bis dahin sind die Ergebnisse ausgeblendet.
- Dein Jahresbudget
- 25.200,00 €
- Verfügbare Zusatzeinnahmen pro Jahr
- 18.000,00 €
- Deine jährliche Finanzierungslücke
- 7.200,00 €
Diese Jahreslücke ist aus Deinem zugeordneten Anlagevermögen zu finanzieren.
Gemeinsame Skala: 0 bis 240.000,00 €.
| Erste Jahresentnahme | Startkapital | Noch aufzubauen | Depotüberhang |
|---|---|---|---|
| A: 3 % | 240.000,00 € | 240.000,00 € | 0,00 € |
| B: 4 % | 180.000,00 € | 180.000,00 € | 0,00 € |
| C: 5 % | 144.000,00 € | 144.000,00 € | 0,00 € |
So wird gerechnet
Jahresbudget = 12 × (laufende Monatsausgaben + monatliche Rücklagen) + Jahreskosten. Davon ziehe ich 12 × Deine verfügbaren monatlichen Zusatzeinnahmen ab; die Jahreslücke beträgt mindestens 0. Startkapital = Jahreslücke ÷ Entnahmequote. Dein zugeordnetes Anlagevermögen verringert den noch offenen Abstand; ein Überhang steht separat in der Tabelle. Jedes Ergebnis wird erst am Ende auf Cent gerundet.
Verwende Beträge derselben Lebensphase und zum selben Preisstand.
Deine Werte bleiben im Browser.
In meinem FIRE-Artikel erkläre ich den Kapitalbedarf und die Grenzen der Entnahmequote ausführlicher. Wenn du lieber in Excel rechnest, nutze meinen kostenlosen FIRE-Kapitalbedarfscheck.
Wenn du mit zusätzlichen Einnahmen deine Arbeitszeit reduzieren möchtest, verbindest du mit meinem Teilzeit- und Ruhestandsplaner Teilzeit, Depotentnahmen und spätere Einkünfte in einer gemeinsamen Rechnung. Das Paket kostet 49 € einmalig inklusive gesetzlicher Umsatzsteuer. Auf der Produktseite siehst du den Planer und seine Ergebnisse an zwei Beispielen.
Dein kostenloser Ideen-Check: Zwei Möglichkeiten konkret prüfen
Vergleiche zwei Ideen: Einnahmequelle, Startkapital, laufende Arbeit und offene Fragen. Mein kostenloser Ideen-Check als PDF enthält dafür zwei Seiten und einen 30-Tage-Prüfplan – ohne Anmeldung oder Newsletter.
| Im Ideen-Check | Was du festhältst |
|---|---|
| Einnahmequelle | Woher soll das Geld kommen? |
| Einsatz und Betrieb | Startkapital, laufende Kosten und eigene Stunden |
| Offene Fragen | Welche Zahlen und Bedingungen fehlen? |
| 30-Tage-Prüfplan | Ein konkreter nächster Schritt für deine Recherche |
Weitere passende Hilfsmittel findest du unter Kostenlose Downloads. Wenn du schon eine Geldanlage vergleichst, helfen dir außerdem der ETF-Sparplankosten-Vergleich und die Einordnung von Gewinn und Verlust.
Häufige Fragen zu passivem Einkommen
Kann ich ohne Startkapital passives Einkommen aufbauen?
Für nennenswerte Zinsen oder Ausschüttungen brauchst du angelegtes Kapital. Ein eigenes digitales Produkt kann mit weniger Geld beginnen, verlangt dafür meist mehr eigene Arbeit, Fähigkeiten und Zeit. Auch dort können Kosten entstehen. Wenig Startkapital bedeutet deshalb nicht automatisch einen leichten oder sicheren Weg.
Sind Ausschüttungen und Gewinne dasselbe?
Nein. Geld kann ausgezahlt werden, obwohl deine Anlage im betrachteten Zeitraum insgesamt an Wert verloren hat. Betrachte Auszahlungen, Wertentwicklung und Kosten zusammen. Bei einem Geschäft unterscheidest du Einnahmen, Umsatz und den verbleibenden Gewinn.
| Perspektive | Was du zusammenrechnest |
|---|---|
| Geldanlage | Auszahlungen, Wertänderung und zusätzliche Kosten |
| Eigenes Produkt | Umsatz und dafür entstandene Kosten |
Ist eine automatisierte Anlage oder ein automatisierter Verkauf wirklich passiv?
Automatisierung kann einzelne Abläufe vereinfachen. Sie entscheidet weder, ob eine Anlage zu deiner Situation passt, noch ob ein Produkt Käufer findet. Prüfe auch, wer sich um Änderungen, Fehler und Rückfragen kümmert.
Welche Idee ist die beste?
Die passende Idee besteht deinen Praxischeck: Du verstehst, woher das Geld kommt, kannst den Start finanzieren und willst dich um den laufenden Betrieb kümmern. Schreib diese drei Punkte auf. Fehlen dir dafür belastbare Zahlen oder klare Bedingungen, ist genau das deine nächste Rechercheaufgabe.
Mein wichtigster Punkt: Verwechsle regelmäßige Zahlungen nicht mit mühelosem Gewinn. Wenn du Kapital, Arbeit und Kosten sauber auseinanderhältst, kannst du die acht Ideen deutlich besser beurteilen.
Welche Idee interessiert dich am meisten – und welche Frage hält dich noch davon ab? Schreib es mir gerne in die Kommentare.
2 Kommentare