Was ist der Leverage Effekt? – Eine einfache Erklärung
Der Leverage-Effekt ist die Wirkung von geliehenem Geld auf die Rendite deines eigenen Geldes. Mit einem Kredit investierst du eine größere Summe. Der Gewinn oder Verlust dieser Anlage trifft aber weiterhin dein Eigenkapital – und die Zinsen kommen dazu.
Ein Beispiel: Du setzt 10.000 € eigenes Geld und 40.000 € Kredit ein. Erzielt die Anlage in einem erfundenen Jahr 8 % und kostet der Kredit 4 %, bleiben dir 2.400 € Gewinn. Das sind 24 % auf deine 10.000 €. Bei einem Verlust von 10 % sind dagegen 6.600 € weg. Der Hebel verstärkt beide Richtungen.
Ich zeige dir die Rechnung Schritt für Schritt. Im kostenlosen Excel-Szenariencheck kannst du anschließend eigene Zahlen einsetzen.
Eigenkapital, Fremdkapital und Hebel: Was vergleiche ich?
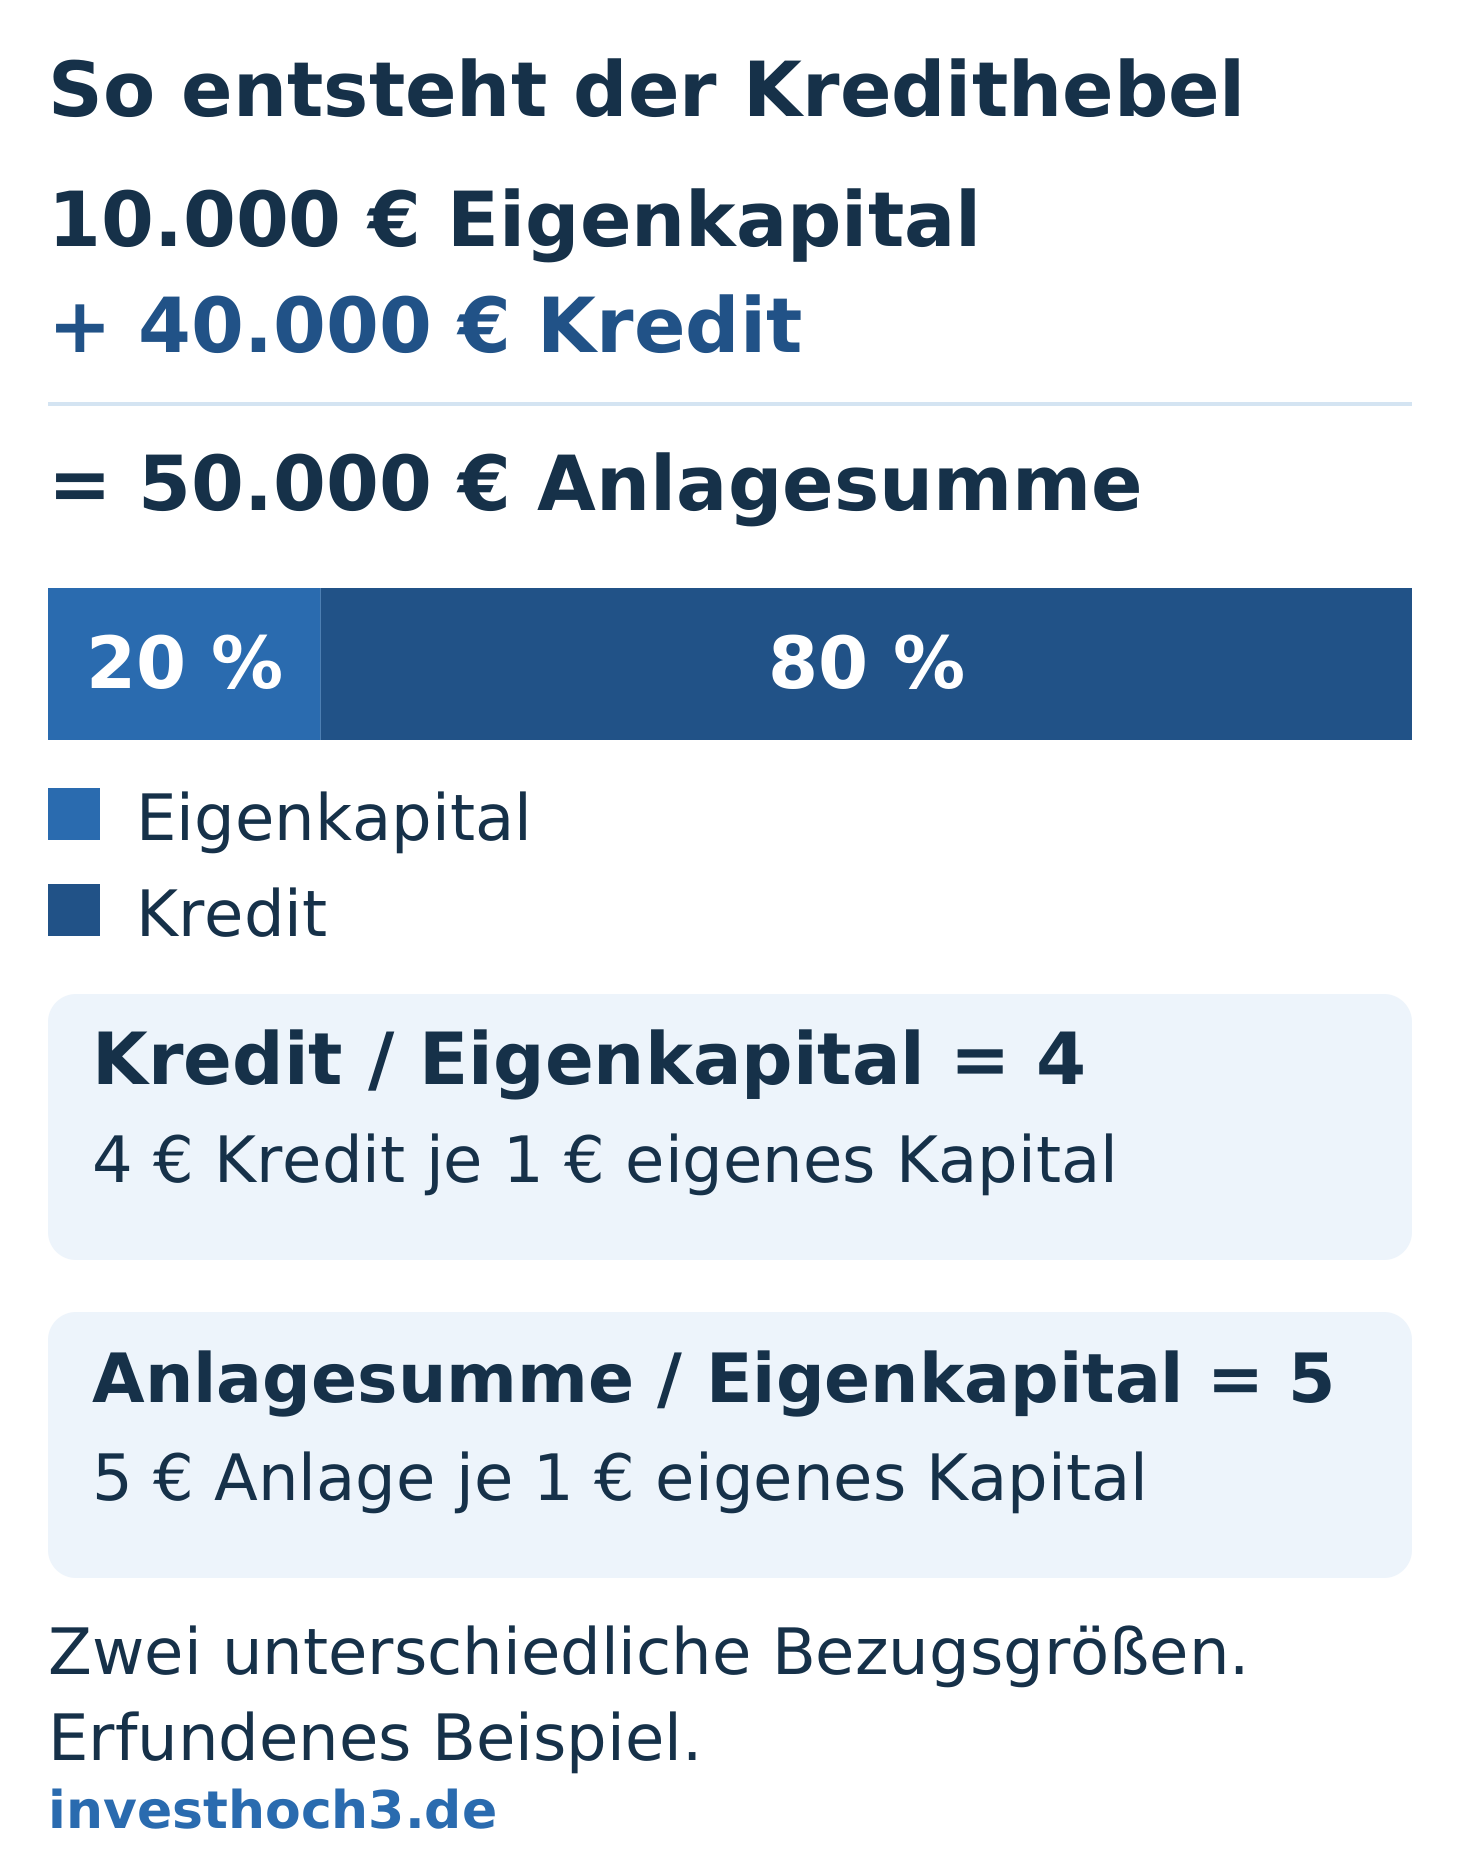
Dein Eigenkapital ist das Geld, das du selbst einsetzt. Fremdkapital ist hier der Kredit, den du zusätzlich aufnimmst. Zusammen bilden sie die Anfangssumme deiner Anlage.
Eine Beteiligungsquote ist etwas anderes: Kaufst du für 10.000 € zehn Prozent eines Unternehmens, folgt daraus kein zehnfacher Kredithebel. Die Quote beschreibt deinen Anteil am Unternehmen. Sie sagt nichts darüber aus, wie du den Kauf finanziert hast. Was eine Unternehmensbeteiligung bedeutet, erklärt die Deutsche Börse in ihrer Einführung zu Aktien; auf investhoch3 findest du die Grundlagen des Aktienkaufs.
| Größe | Bedeutung | Im Beispiel |
|---|---|---|
| Eigenkapital E | Dein eingesetztes Geld | 10.000 € |
| Fremdkapital D | Zusätzlich aufgenommener Kredit | 40.000 € |
| Anfangsanlage E + D | Gesamte investierte Summe | 50.000 € |
| Fremdkapital / Eigenkapital | 40.000 € / 10.000 € | 4 |
| Anfangsanlage / Eigenkapital | 50.000 € / 10.000 € | 5 |
Wenn ich hier vom fünffachen Anlagehebel spreche, meine ich Anfangsanlage geteilt durch Eigenkapital. Das Verhältnis von Kredit zu Eigenkapital beträgt dagegen vier. Benenne deshalb immer Zähler und Nenner; das Wort „Hebel“ allein ist keine vollständige Formel.
So berechnest du den Leverage-Effekt mit Zinsen
Ich rechne eine einzige Periode, im Beispiel ein Jahr: Eigenkapital und Kredit stehen am Anfang fest. Die Anlage erzielt eine selbst gewählte Gesamtrendite vor Finanzierungskosten. Den Kredit und einfache Zinsen rechne ich am Ende ab. Zwischenzeitliche Zahlungen, Tilgungen, Zwangsverkäufe, weitere Kosten und Steuern sind nicht enthalten. Die Zahlen sind erfunden.
| Rechnung | Formel | Eingesetzte Werte |
|---|---|---|
| Gewinn nach Kreditzinsen | (E + D) × r − D × i | 50.000 € × 0,08 − 40.000 € × 0,04 = 2.400 € |
| Eigenkapitalrendite | Gewinn nach Kreditzinsen / E | 2.400 € / 10.000 € = 0,24 = 24 % |
Hier steht r für die Anlagerendite und i für den Kreditzins der gleichen Periode. Setze Prozentsätze in der Rechnung als Dezimalzahl ein: 8 % = 0,08.
8 % Anlagerendite, 4 % Kreditzins: 24 % auf dein eigenes Geld
Auf 50.000 € Anlage entstehen bei 8 % zunächst 4.000 € Gewinn. Für den Kredit zahlst du 40.000 € × 4 % = 1.600 € Zinsen. Übrig bleiben 2.400 €. Bezogen auf deine 10.000 € Eigenkapital ergibt das 24 %. Ohne Kredit hätten dieselben 8 % aus deinen 10.000 € einen Gewinn von 800 € gemacht.
| Rechenschritt | Mit Kredit | Ohne Kredit |
|---|---|---|
| Eigenes Geld am Anfang | 10.000 € | 10.000 € |
| Kredit | 40.000 € | 0 € |
| Anlagegewinn bei 8 % | 4.000 € | 800 € |
| Kreditzinsen | −1.600 € | 0 € |
| Gewinn nach Kreditzinsen | 2.400 € | 800 € |
| Eigenkapital am Ende | 12.400 € | 10.800 € |
| Rendite auf eigenes Geld | 24 % | 8 % |
Für die Wirkung des Kredits lässt sich dieselbe Rechnung auch so schreiben: Eigenkapitalrendite = Anlagerendite + (Anlagerendite − Kreditzins) × Kredit / Eigenkapital. Liegt die Anlagerendite über dem Kreditzins, verbessert der Kredit in diesem Modell deine Eigenkapitalrendite. Liegt sie darunter, verschlechtert er sie. Bei genau 4 % Anlagerendite und 4 % Kreditzins bringen beide Varianten hier 4 %. Die Sparkasse erläutert diese Renditebeziehung ebenfalls.
Der negative Leverage-Effekt: Verluste und Zinsen treffen zusammen
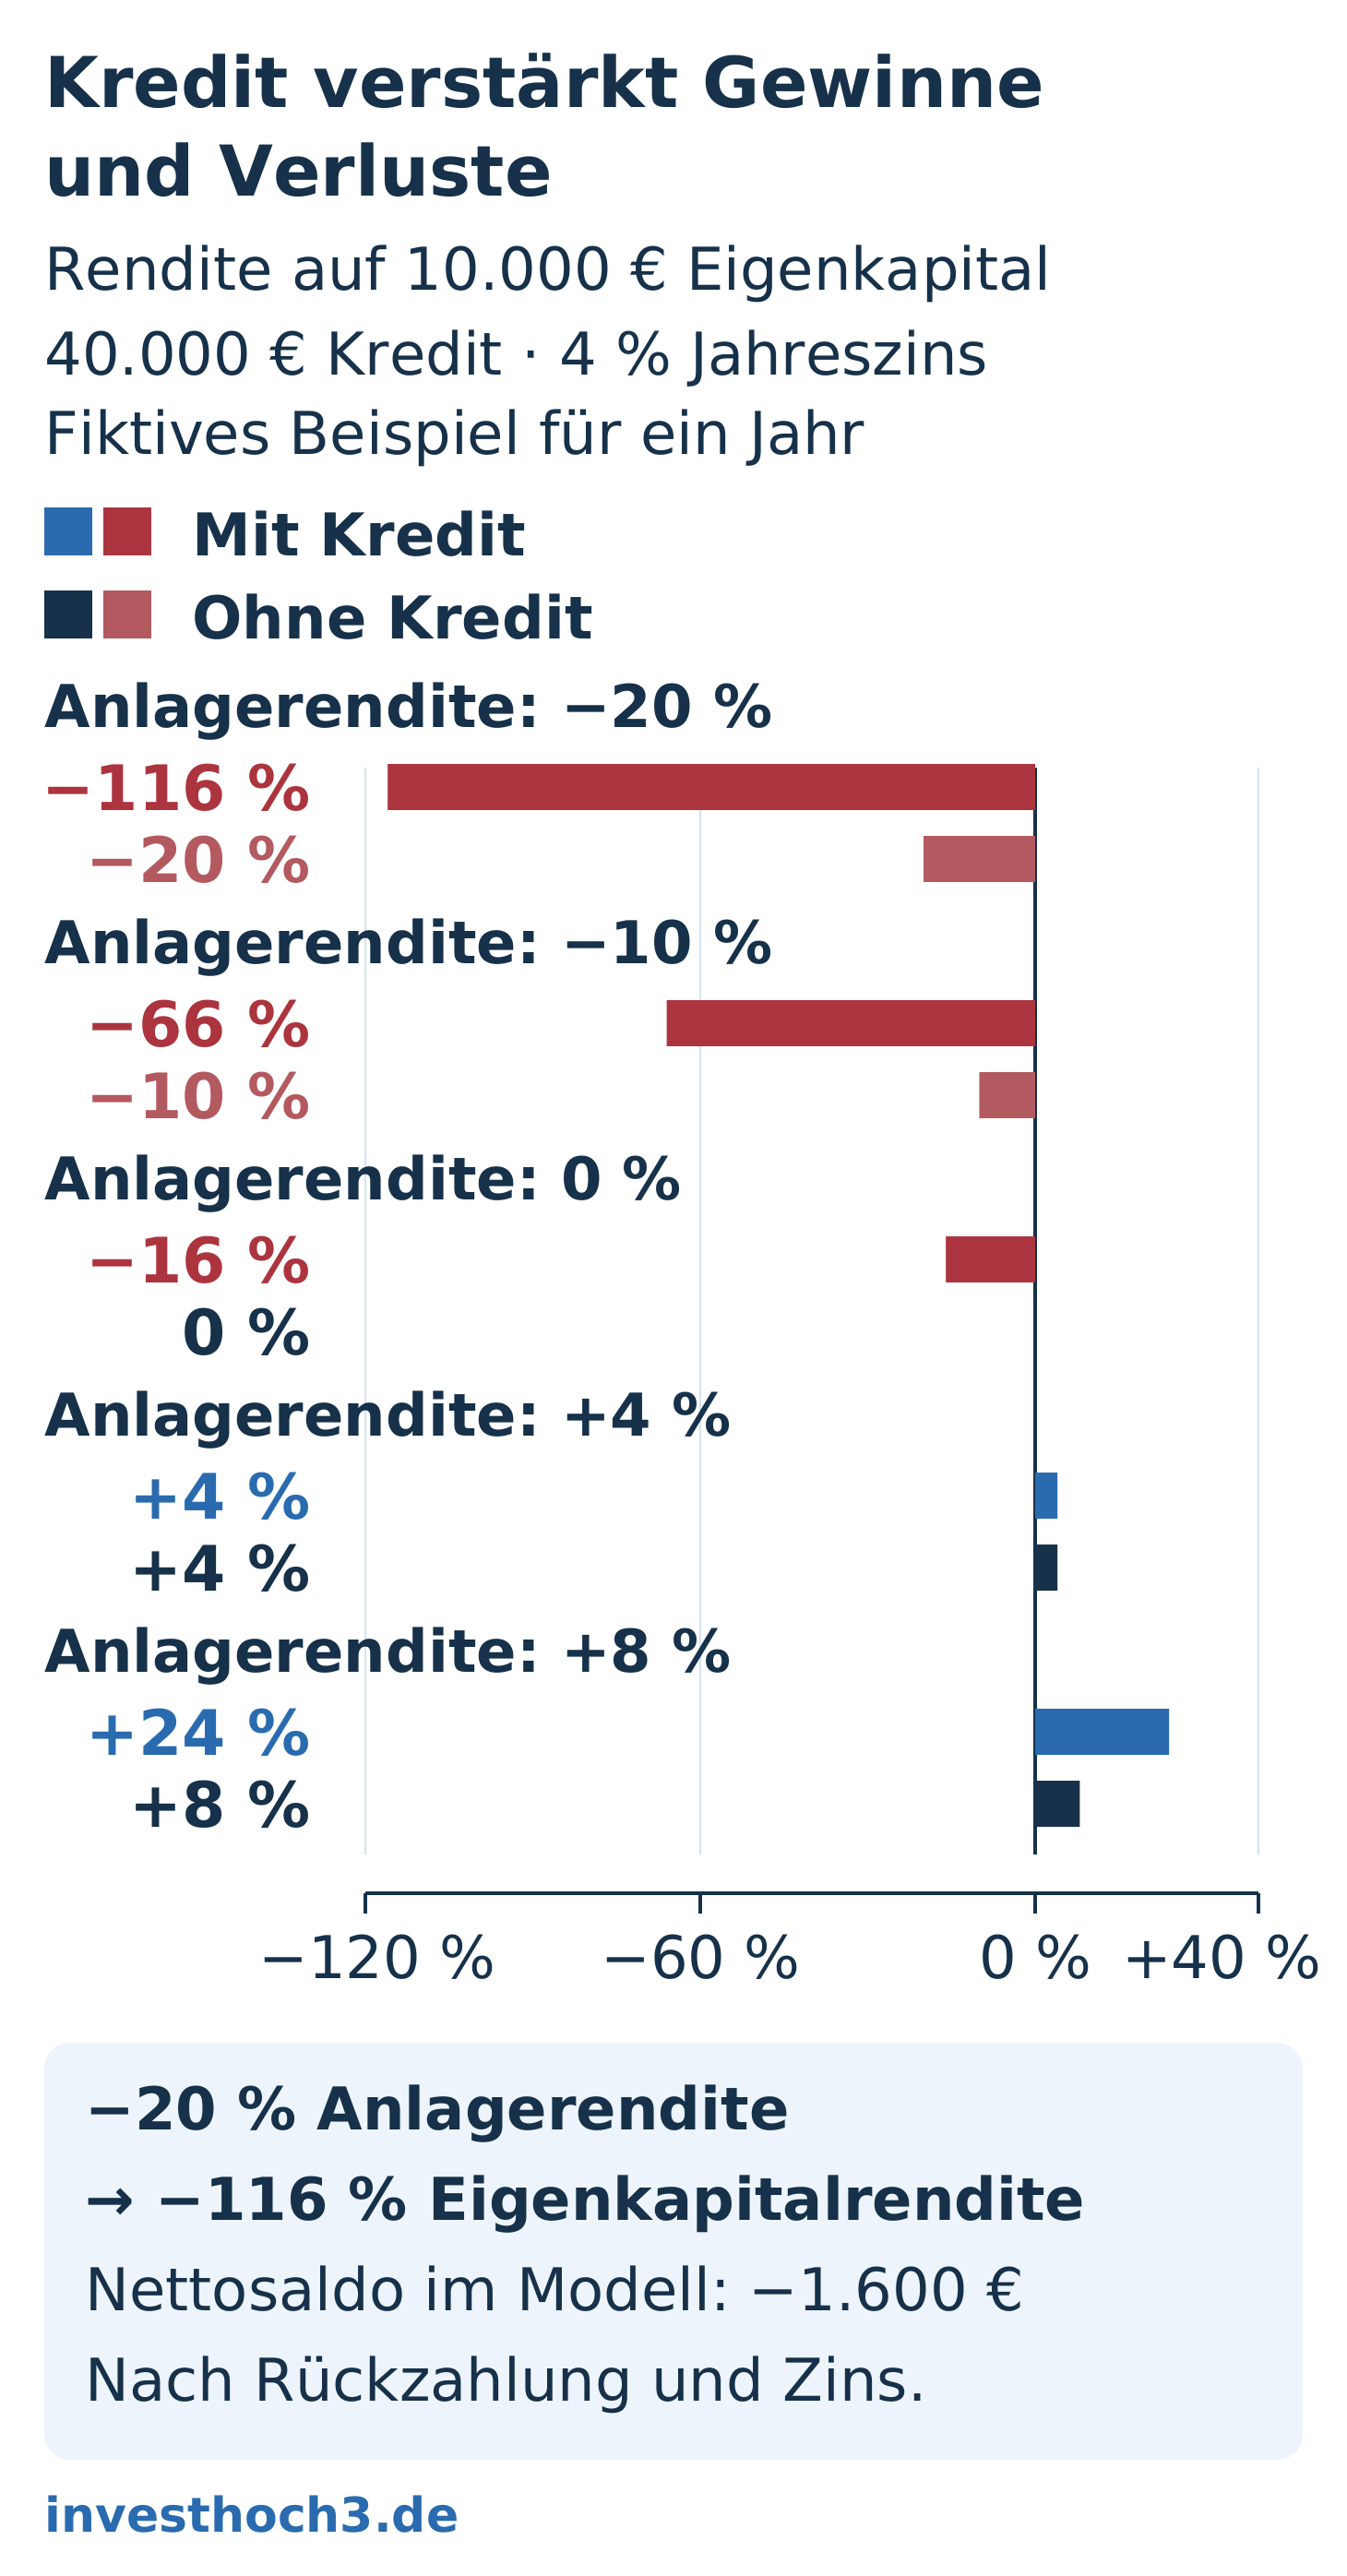
Jetzt fällt die Anlage um 10 %. Auf 50.000 € sind das 5.000 € Verlust. Die 1.600 € Kreditzinsen fallen trotzdem an. Insgesamt verlierst du 6.600 € – also 66 % deines eingesetzten Eigenkapitals. Von den ursprünglichen 10.000 € bleiben rechnerisch 3.400 €.
Ohne Kredit wäre derselbe Rückgang ein Verlust von 1.000 €. Der Kredit macht aus einem Kursrückgang keinen kleinen Betriebsunfall. Er vergrößert den Euroverlust und belastet dich zusätzlich mit Zinsen.
Die folgende Szenarientabelle kannst du auf dem Handy seitlich verschieben.
| Anlagerendite | Gewinn oder Verlust nach Zinsen | Eigenkapital am Ende | Rendite auf eigenes Geld | Rendite ohne Kredit |
|---|---|---|---|---|
| −20 % | −11.600 € | −1.600 € | −116 % | −20 % |
| −10 % | −6.600 € | 3.400 € | −66 % | −10 % |
| 0 % | −1.600 € | 8.400 € | −16 % | 0 % |
| 4 % | 400 € | 10.400 € | 4 % | 4 % |
| 8 % | 2.400 € | 12.400 € | 24 % | 8 % |
Wann ist das Eigenkapital vollständig aufgebraucht?
Im Beispiel ist das rechnerische Eigenkapital bei −16,8 % Anlagerendite null: 50.000 € × 0,832 = 41.600 €. Davon gehen 40.000 € Kredit und 1.600 € Zinsen ab. Bei −20 % reichen die verbleibenden 40.000 € nicht mehr für beides. Es fehlen 1.600 €.
Damit kann der Verlust einer kreditfinanzierten Anlage größer sein als dein anfangs eingesetztes eigenes Geld. Die −16,8 % sind die Nullstelle meiner Endrechnung. Sie sind keine Beleihungsgrenze und kein garantierter Verkaufszeitpunkt eines Brokers.
Warum ein automatischer Verkauf dich nicht sicher schützt
Bei einem Wertpapierkredit zählen zusätzlich die Kreditbedingungen und die als Sicherheit anerkannten Depotwerte. Die Consorsbank beschreibt in ihren Risikohinweisen, dass sie bei fehlenden Sicherheiten einen Ausgleich verlangen oder Wertpapiere verwerten kann. Kreditbetrag und angefallene Zinsen müssen dennoch vollständig zurückgezahlt werden.
| Frage | Was du in den Unterlagen suchst |
|---|---|
| Wann werden Zinsen fällig? | Abrechnungstermine und Regeln für den Zinssatz |
| Welche Werte gelten als Sicherheit? | Beleihungswerte und mögliche Änderungen |
| Was passiert bei Unterdeckung? | Ausgleich, Fristen, zusätzliche Sicherheiten und Verwertung |
| Was bleibt nach einem Verkauf offen? | Kreditschuld, Zinsen und deine Rückzahlungspflicht |
Ein Verkauf ist deshalb keine Garantie für eine vollständig bezahlte Kreditschuld. Die einfache Rechnung erklärt das Endergebnis; dein Vertrag regelt den Weg dorthin. Für den Unterschied zwischen einem Prozentverlust und seinem Eurobetrag nutze auch den Volatilitätsartikel mit Verlustrechner.
Aktienkredit, Hebelzertifikat und Optionsschein sind verschiedene Produkte
Hebelwirkung gibt es auch ohne einen von dir separat aufgenommenen Aktienkredit. Daraus folgt aber nicht, dass ein Hebelzertifikat dieselbe Anlage wie ein kreditfinanzierter Aktienkauf ist.
| Form | Was du prüfen musst |
|---|---|
| Aktienkauf mit Kredit | Aktienposition, Kreditschuld, Zinsen und Sicherheiten |
| Knock-out-Zertifikat | Produktbedingungen, Finanzierung und Knock-out-Schwelle |
| Optionsschein | Verbrieftes Optionsrecht, Basispreis, Laufzeit und weitere Preisfaktoren |
Die BaFin erläutert die Bedingungen von Knock-out-Produkten; die Deutsche Börse beschreibt Laufzeit und Volatilität bei Optionsscheinen. Der Kredithebel-Check unten berechnet diese Produkte nicht. Auch der Gewinnhebel eines Unternehmens durch seine Kostenstruktur ist eine andere Frage – das Beispiel dazu findest du im Artikel über Geschäftsmodelle und Konjunktur.
Kostenloser Kredithebel-Szenariencheck für Excel
Trage eigenes Geld, Kreditbetrag, Anlagerendite und Kreditzins für dieselbe Periode ein. Die XLSX-Datei zeigt Gewinn nach Zinsen, Eigenkapital am Ende, Eigenkapitalrendite und den Vergleich ohne Kredit. So siehst du, welche Zahl durch die Finanzierung größer wird – und wie schnell ein Verlust dein eigenes Geld aufbraucht.
Rechne den positiven und den negativen Fall.
Vier Eingabefelder · offener Rechenweg · ohne Makros
Kredithebel-Szenariencheck kostenlos herunterladen (XLSX)
Ohne Anmeldung. Speichere die Datei und öffne sie in deiner Tabellenkalkulation. Aktiviere die automatische Berechnung und lies die Eingabehinweise.
Mein nächster Schritt: Lass Kreditsumme und Zins im Check gleich und ändere nur die Anlagerendite. Vergleiche einen Gewinn, null Prozent und einen Verlust. Wenn du nur den positiven Fall gerechnet hast, kennst du deinen Hebel noch nicht. Weitere Werkzeuge findest du bei meinen kostenlosen Downloads.
Quellenprüfung: 13. Oktober 2026.