Warren Buffett betrachtet Aktien als Anteile an Unternehmen. Das ist der nützlichste Ausgangspunkt, wenn Du seinen Ansatz verstehen willst: Was verdient das Geschäft, was ist es wert und welchen Preis zahlst Du dafür? Ein bekannter Name oder ein steigender Kurs beantwortet diese Fragen nicht.
Hier findest Du einen kurzen Überblick zu Buffett und ein durchgerechnetes Beispiel für Aktienrückkäufe. Es zeigt, warum dieselbe Zahl zurückgekaufter Aktien den verbleibenden Aktionären nutzen oder schaden kann.
Wer ist Warren Buffett?
Buffett wurde 1930 in Omaha im US-Bundesstaat Nebraska geboren. Er studierte an der University of Nebraska und machte 1951 einen Masterabschluss in Wirtschaftswissenschaften an der Columbia University. Diese Stationen dokumentiert die University of Nebraska in ihrem Porträt (englisch).
Sein Name ist eng mit Berkshire Hathaway verbunden. Aus dem früheren Textilunternehmen wurde unter seiner Führung eine Unternehmensgruppe mit Beteiligungen und eigenen operativen Geschäften. Heute gehören Versicherungen, Energieversorgung, Güterverkehr und weitere Branchen dazu. Berkshire ist damit mehr als ein Aktienportfolio.
Buffett ist inzwischen weder CEO noch Chairman des Boards. Nach der Berkshire-Mitteilung vom 18. September 2026 (PDF, englisch) verteilen sich die Aufgaben so:
| Person | Rolle |
|---|---|
| Warren Buffett | Chairman Emeritus; bleibt Mitglied des Board of Directors |
| Howard Buffett | Chairman des Board of Directors |
| Greg Abel | Chief Executive Officer (CEO) |
Was ist an seinem Ansatz für Dich brauchbar?
In seinem Aktionärsbrief für 2022 (PDF, englisch) beschreibt Buffett zwei Wege: Berkshire besitzt Unternehmen vollständig oder kontrolliert sie; daneben hält es Aktien als kleinere Unternehmensanteile. Bei beiden zählt für ihn das langfristige Geschäft, nicht die nächste Gelegenheit zum Kaufen und Verkaufen.
Ich würde daraus keine Einkaufsliste berühmter Buffett-Aktien machen. Die bessere Aufgabe ist, Deine eigene Begründung für einen Kauf aufzuschreiben. „Buffett hat die auch“ erklärt weder Deinen Kaufpreis noch Deine Erwartungen.
Drei Fragen helfen beim Lesen eines Geschäftsberichts. Du brauchst dafür keine scheinbar punktgenaue Bewertung auf den Cent. Du brauchst Annahmen, die Du erklären und später überprüfen kannst.
| Frage | Was Du konkret prüfst |
|---|---|
| Wie entsteht der Gewinn? | Kunden, Produkte, Kosten und die Gründe, weshalb das Geschäft weiter Geld verdienen soll. |
| Was steckt im Preis? | Welche Gewinne oder Zahlungsüberschüsse Deine Bewertung voraussetzt. Eine gute Firma rechtfertigt nicht jeden Kaufpreis. |
| Wohin fließt das Geld? | Investitionen, Schuldenabbau, Ausschüttungen und Rückkäufe: Welche Entscheidung verbessert den Wert Deiner Beteiligung? |
Für die zweite Frage findest Du in meinem Artikel über Value Investing ein eigenes Bewertungsbeispiel. Hier schaue ich mir die dritte Frage genauer an: Was passiert, wenn ein Unternehmen eigene Aktien zurückkauft?
Aktienrückkäufe: Der Preis entscheidet
Kauft eine Firma eigene Aktien zurück und zieht sie ein, verteilt sich das verbleibende Unternehmen auf weniger Aktien. Gleichzeitig verlässt Geld das Unternehmen. Wer nur auf die gesunkene Aktienzahl schaut, übersieht die zweite Hälfte der Rechnung.
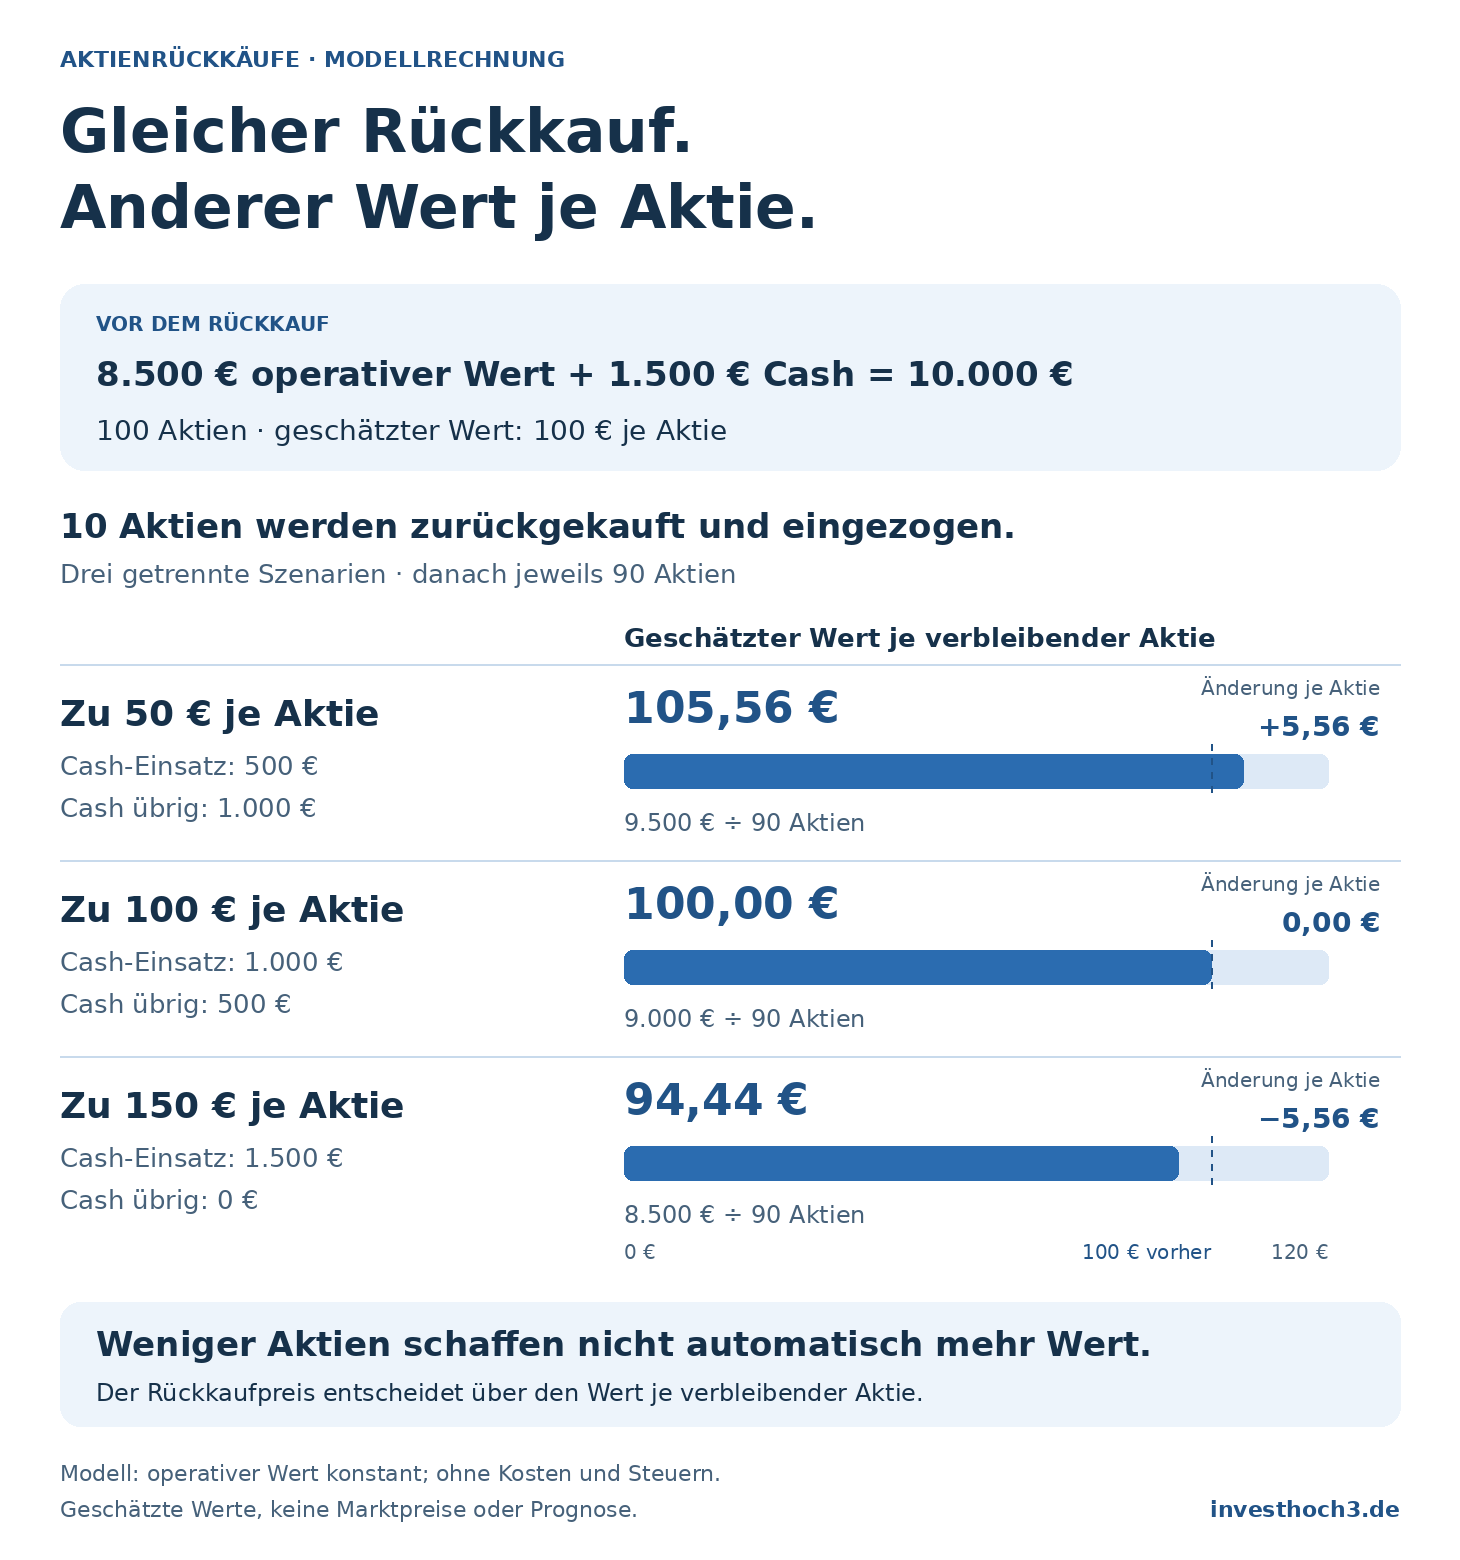
Für mein Beispiel setze ich den Wert des operativen Geschäfts mit 8.500 € an. Dazu kommen 1.500 € überschüssiges Bargeld: zusammen 10.000 €, verteilt auf 100 Aktien. Der geschätzte Wert beträgt also 100 € je Aktie. Das Unternehmen kauft jeweils zehn Aktien zurück und zieht sie ein.
Die drei Fälle sind Alternativen, keine aufeinanderfolgenden Rückkäufe. Der operative Wert bleibt in der Rechnung gleich; Kosten und Steuern lasse ich weg. Verändert wird nur der Rückkaufpreis und damit das verbleibende Bargeld.
| Rechengröße | Zu 50 € | Zu 100 € | Zu 150 € |
|---|---|---|---|
| Bezahlter Rückkauf | 500 € | 1.000 € | 1.500 € |
| Bargeld danach | 1.000 € | 500 € | 0 € |
| Geschätzter Gesamtwert danach | 9.500 € | 9.000 € | 8.500 € |
| Aktien danach | 90 | 90 | 90 |
| Geschätzter Wert je Aktie | 105,56 € | 100,00 € | 94,44 € |
Die Formel lautet: (8.500 € operativer Wert + verbleibendes Bargeld) ÷ 90 Aktien. Beim günstigen Rückkauf ergibt das 9.500 € ÷ 90 = rund 105,56 € je Aktie. Beim teuren Rückkauf sind es 8.500 € ÷ 90 = rund 94,44 €.
Das Unternehmen ist nach jedem Rückkauf insgesamt weniger wert, weil Bargeld abgeflossen ist. Beim Kauf zu 50 € steigt trotzdem der geschätzte Wert je verbleibender Aktie. Beim Kauf zu 150 € sinkt er. Die Zahl der Aktien fällt in beiden Fällen gleich stark.
Genau diese Abhängigkeit vom Preis betont Buffett im verlinkten Aktionärsbrief. Für Deine Analyse heißt das: Ein angekündigtes Rückkaufprogramm allein ist noch kein Qualitätsmerkmal. Prüfe den bezahlten Preis, den verbleibenden finanziellen Spielraum und die Annahmen hinter Deiner Wertschätzung. Der geschätzte Wert ist dabei kein beobachteter Börsenkurs.
Was Du lesen kannst – und womit Du anfängst
Wenn Du Buffett selbst lesen möchtest, sind seine Aktionärsbriefe der direkte Einstieg. Für deutschsprachige Leser gibt es außerdem eine geordnete Sammlung seiner Texte. Eine Biografie erfüllt eine andere Aufgabe: Sie erklärt die Person und ihren Lebensweg.
| Lektüre | Wofür sie sich eignet |
|---|---|
| Die Essays von Warren Buffett | Buffetts eigene Aktionärsbriefe, von Lawrence A. Cunningham zusammengestellt und aufbereitet; deutschsprachige Verlagsausgabe. |
| Warren Buffett – Das Leben ist wie ein Schneeball | Eine Biografie von Alice Schroeder über Buffett. Keine Autobiografie und keine Sammlung seiner eigenen Briefe. |
Mein Vorschlag für den nächsten Schritt: Nimm einen Geschäftsbericht und schreibe drei Sätze auf. Wie verdient die Firma Geld? Welche Entwicklung setzt ihr Preis voraus? Was macht sie mit ihrem überschüssigen Geld? Eine unbeantwortete Frage ist ein guter Grund, weiterzulesen, bevor Du kaufst.
Bei Benjamin Graham geht es anschließend darum, gemeldete Gewinne und Erwartungen sauber zu trennen. David Dodd hilft Dir, die Sicherheitsmarge gegen unterschiedliche Wertannahmen zu prüfen. Alle drei Einstiege findest Du auf meiner Seite Bekannte Investoren.