
Aktien, Fonds, Anleihen, Immobilien – Welche Anlageklasse ist die richtige für mich?
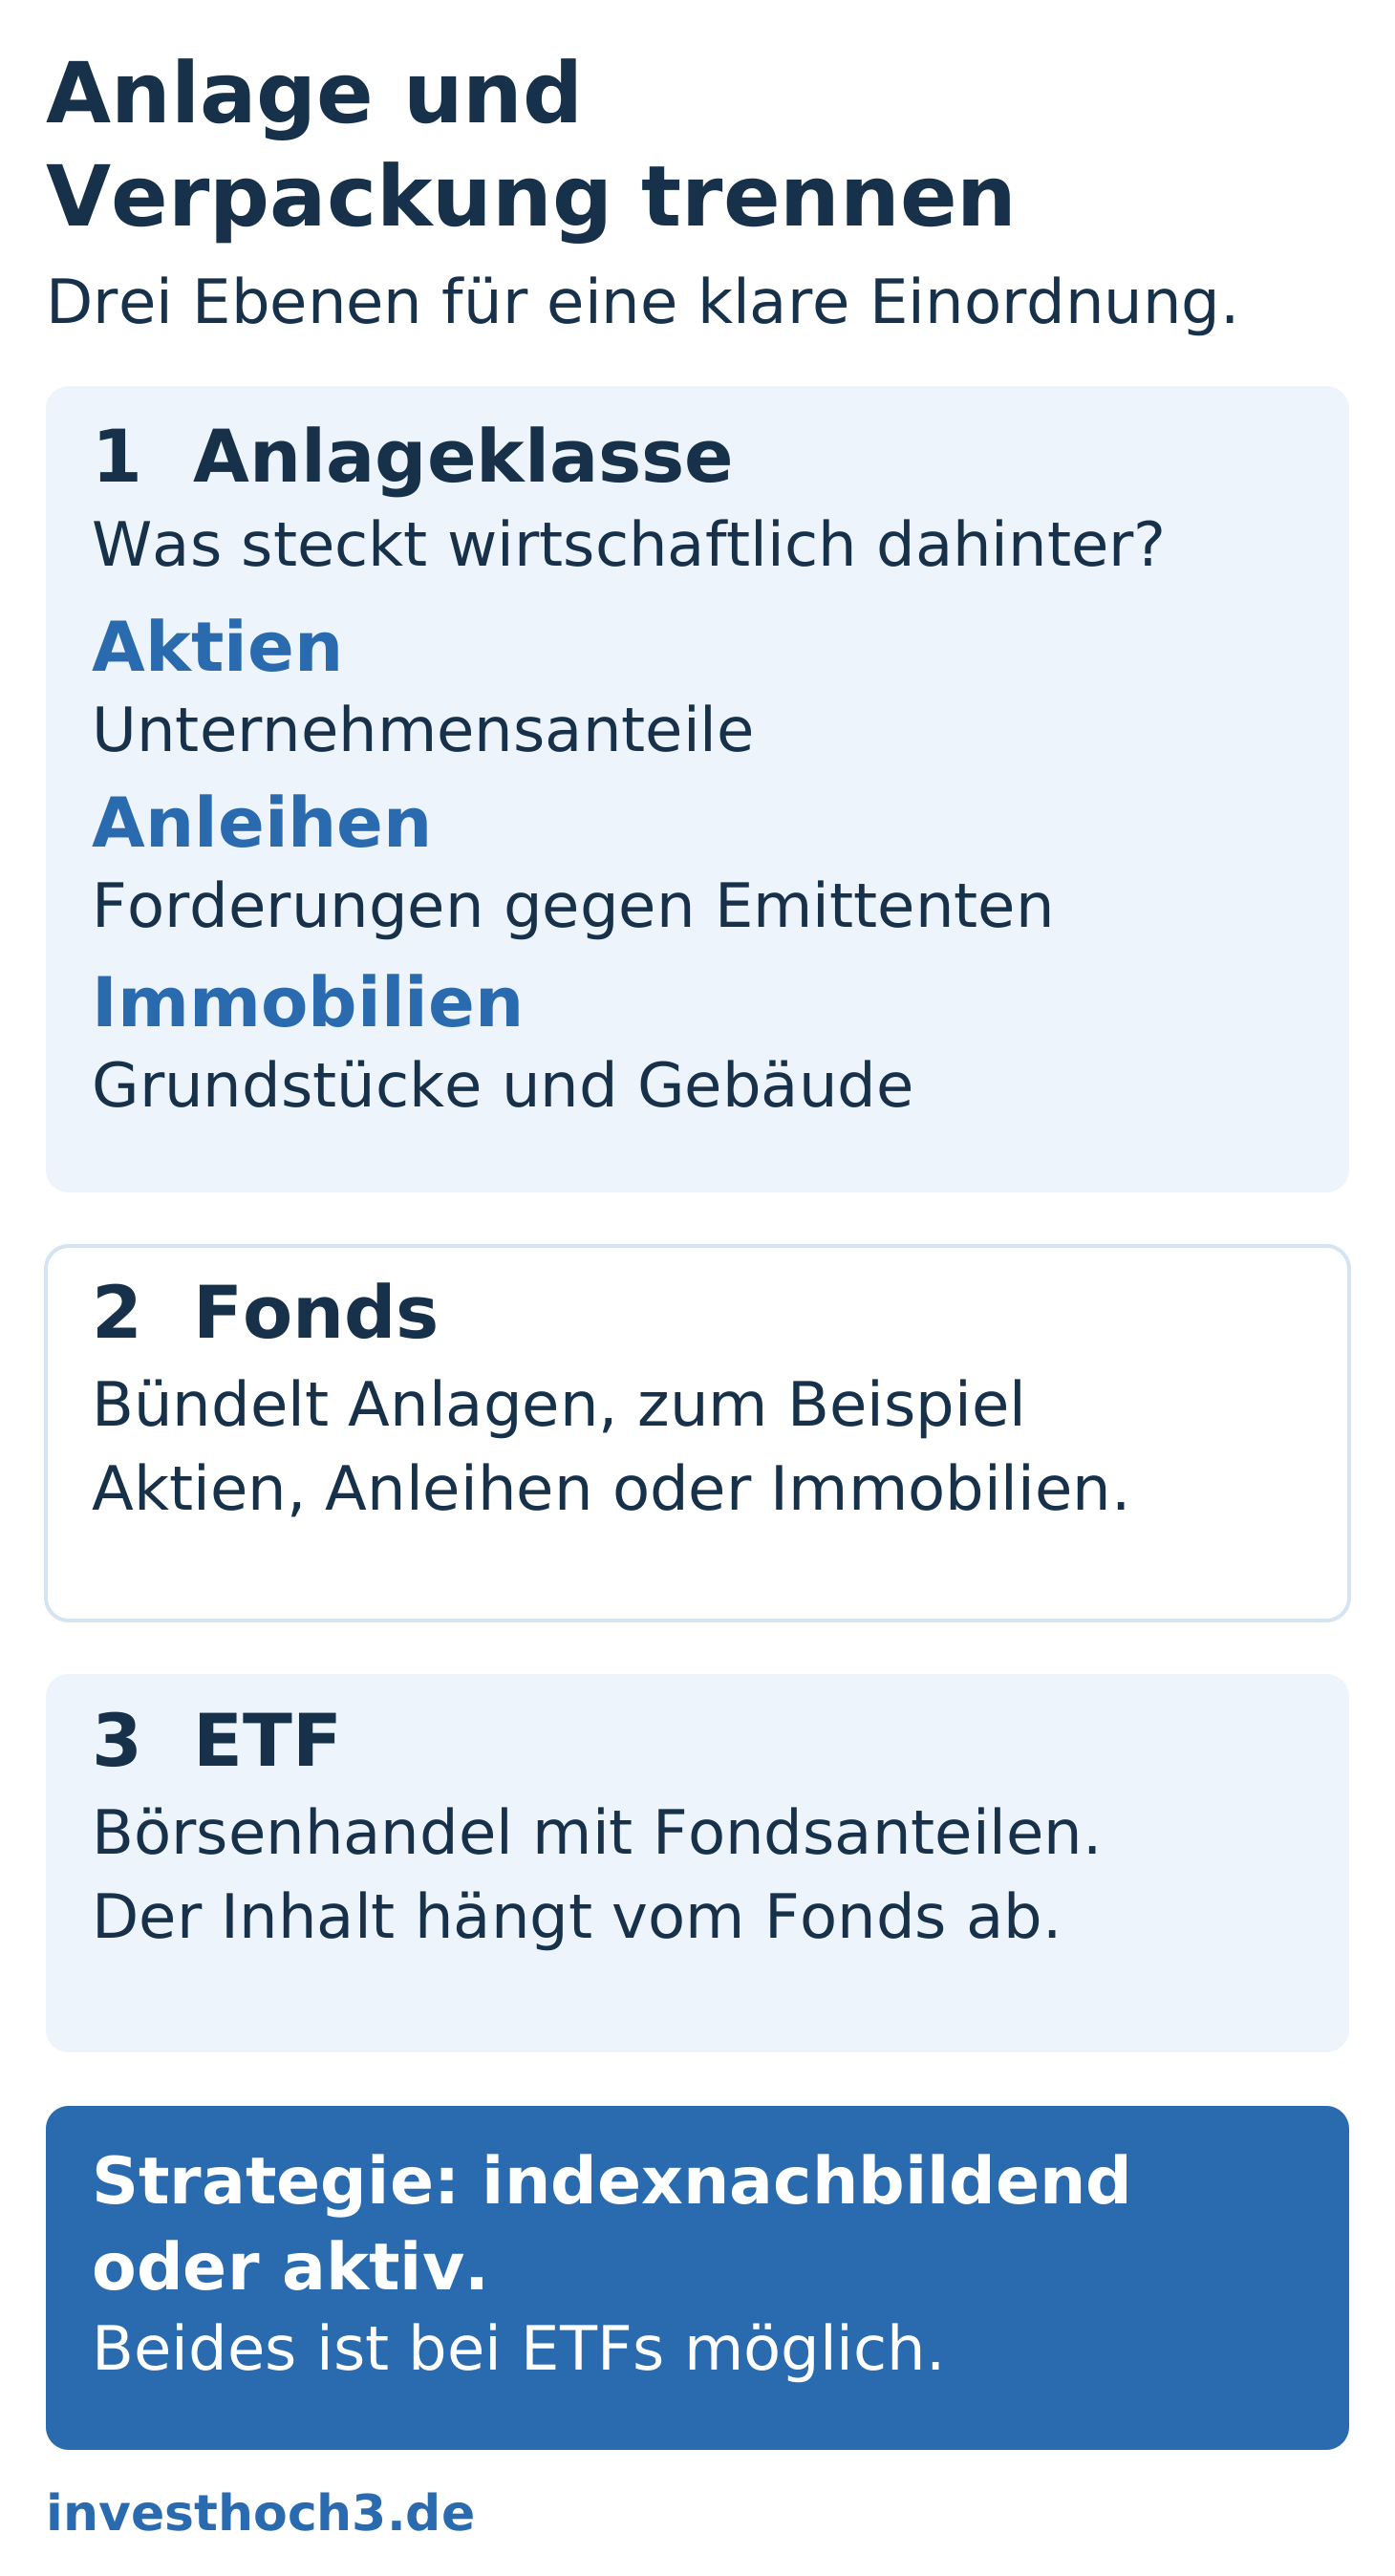
Aktien, Fonds, Anleihen oder Immobilien: Was passt zu Dir? Vergleiche zuerst die Anlage hinter dem Namen. Mit einer Aktie beteiligst Du Dich an einem Unternehmen. Mit einer Anleihe leihst Du einem Herausgeber Geld. Eine direkt gekaufte Immobilie bewirtschaftest Du selbst oder mit einer Verwaltung. Ein Fonds bündelt dagegen Anlagen – beispielsweise Aktien oder Anleihen.
Für Deine Entscheidung zählen drei Fragen: Wann brauchst Du das Geld? Welche Verluste kannst Du tragen? Wie viel Arbeit möchtest Du übernehmen? Eine pauschale Rangliste beantwortet das nicht. Ich zeige Dir die Unterschiede und zwei Rechnungen, mit denen Du Angebote besser einordnen kannst.
| Anlage oder Form | Deine erste Frage |
|---|---|
| Aktie | Welches Unternehmen kaufe ich, und wovon hängt sein Geschäft ab? |
| Anleihe | Wer schuldet mir Geld, wann soll er zahlen und zu welchen Bedingungen? |
| Direkte Immobilie | Was bleibt aus der Vermietung nach Ausgaben und Finanzierung? |
| Fonds / ETF | Welche Anlagen enthält der Fonds, wie sind sie gewichtet und was kostet die Umsetzung? |
Fonds und ETFs: Schau in die Verpackung
Ein Aktienfonds hält vor allem Aktien; ein Anleihenfonds hält Anleihen. Ein Mischfonds kombiniert verschiedene Anlagen. Deshalb übernimmt der Fonds Risiken aus seinem Inhalt. Die Arbeiterkammer erklärt die Fondsarten und ihre Risiken. Viele Positionen ermöglichen Streuung, garantieren aber keinen Kapitalerhalt.
ETF beschreibt den Börsenhandel von Fondsanteilen. Viele ETFs folgen einem Index; es gibt auch aktiv verwaltete ETFs. Die Deutsche Börse dokumentiert beispielsweise aktive Aktien-ETFs. Die Strategie und der Handelsweg sind zwei unterschiedliche Fragen. Mehr dazu findest Du in meiner Erklärung zum Indexfonds.
Aktien: Du beteiligst Dich am Unternehmen
Eine Aktie macht Dich zum Miteigentümer der Aktiengesellschaft. Dein Ergebnis hängt vom Kaufpreis, der späteren Wertentwicklung und möglichen Ausschüttungen ab. Eine Dividende ist keine feste Zinszahlung. Unternehmen können sie kürzen oder ganz auslassen; die Verbraucherzentrale erklärt, wer über Dividenden entscheidet.
Bei einer Einzelaktie musst Du das Geschäft selbst beurteilen. Verteile Deine Prüfung auf Geschäftsmodell, Bewertung und Abhängigkeiten. Für den Einstieg helfen Dir meine Artikel zur Aktie und ihrem Börsenhandel und zur Dividende und dem Gesamtergebnis.
| Du prüfst | Warum das zählt |
|---|---|
| Geschäft | Woher kommen Umsatz und Gewinn? Von welchen Kunden, Produkten oder Ländern hängt das Unternehmen ab? |
| Bewertung | Ein gutes Unternehmen kann zu einem Preis gehandelt werden, der Deine Erwartungen bereits vorwegnimmt. |
| Depoteffekt | Wie viel Deines Geldes hängt nach dem Kauf von diesem Unternehmen oder derselben Branche ab? |
Rechne einen Rückgang mit Deinem Anlagebetrag durch. Im interaktiven Kursverlustrechner siehst Du Euroverlust, Restwert und rechnerischen Aufholbedarf. Mit dem kostenlosen Kursverlust-Szenarienblatt hältst Du drei selbst gewählte Szenarien fest.
Anleihen: Kupon, Kaufpreis und Rückzahlung auseinanderhalten
Mit einer Anleihe wirst Du Gläubiger des Herausgebers, etwa eines Staates oder Unternehmens. Die Bedingungen bestimmen die Zahlungen. Für eine gewöhnliche Festzinsanleihe sind der jährliche Kupon und die vereinbarte Rückzahlung besonders wichtig. Der Bankenverband erklärt Anleihebedingungen, Kurs und Ausfallrisiko.
Der Börsenpreis kann sich während der Laufzeit verändern. Steigen die Marktzinsen für vergleichbare Anleihen, kann eine bestehende Festzinsanleihe im Kurs fallen. Verkaufst Du vorher, zählt Dein Verkaufspreis. Hältst Du sie bis zur vereinbarten Fälligkeit, hängt die Zahlung weiterhin davon ab, ob der Herausgeber seinen Verpflichtungen nachkommt.
| Prüfpunkt | Deine Frage |
|---|---|
| Herausgeber | Kann der Schuldner Zinsen und Rückzahlung leisten? Bei einem Ausfall drohen Verluste. |
| Bedingungen | Welche Laufzeit, Währung, Zinsart und Rückzahlungsregeln stehen in den Unterlagen? |
| Verkauf vor Fälligkeit | Zu welchem Preis und mit welchen Handelskosten könntest Du verkaufen? |
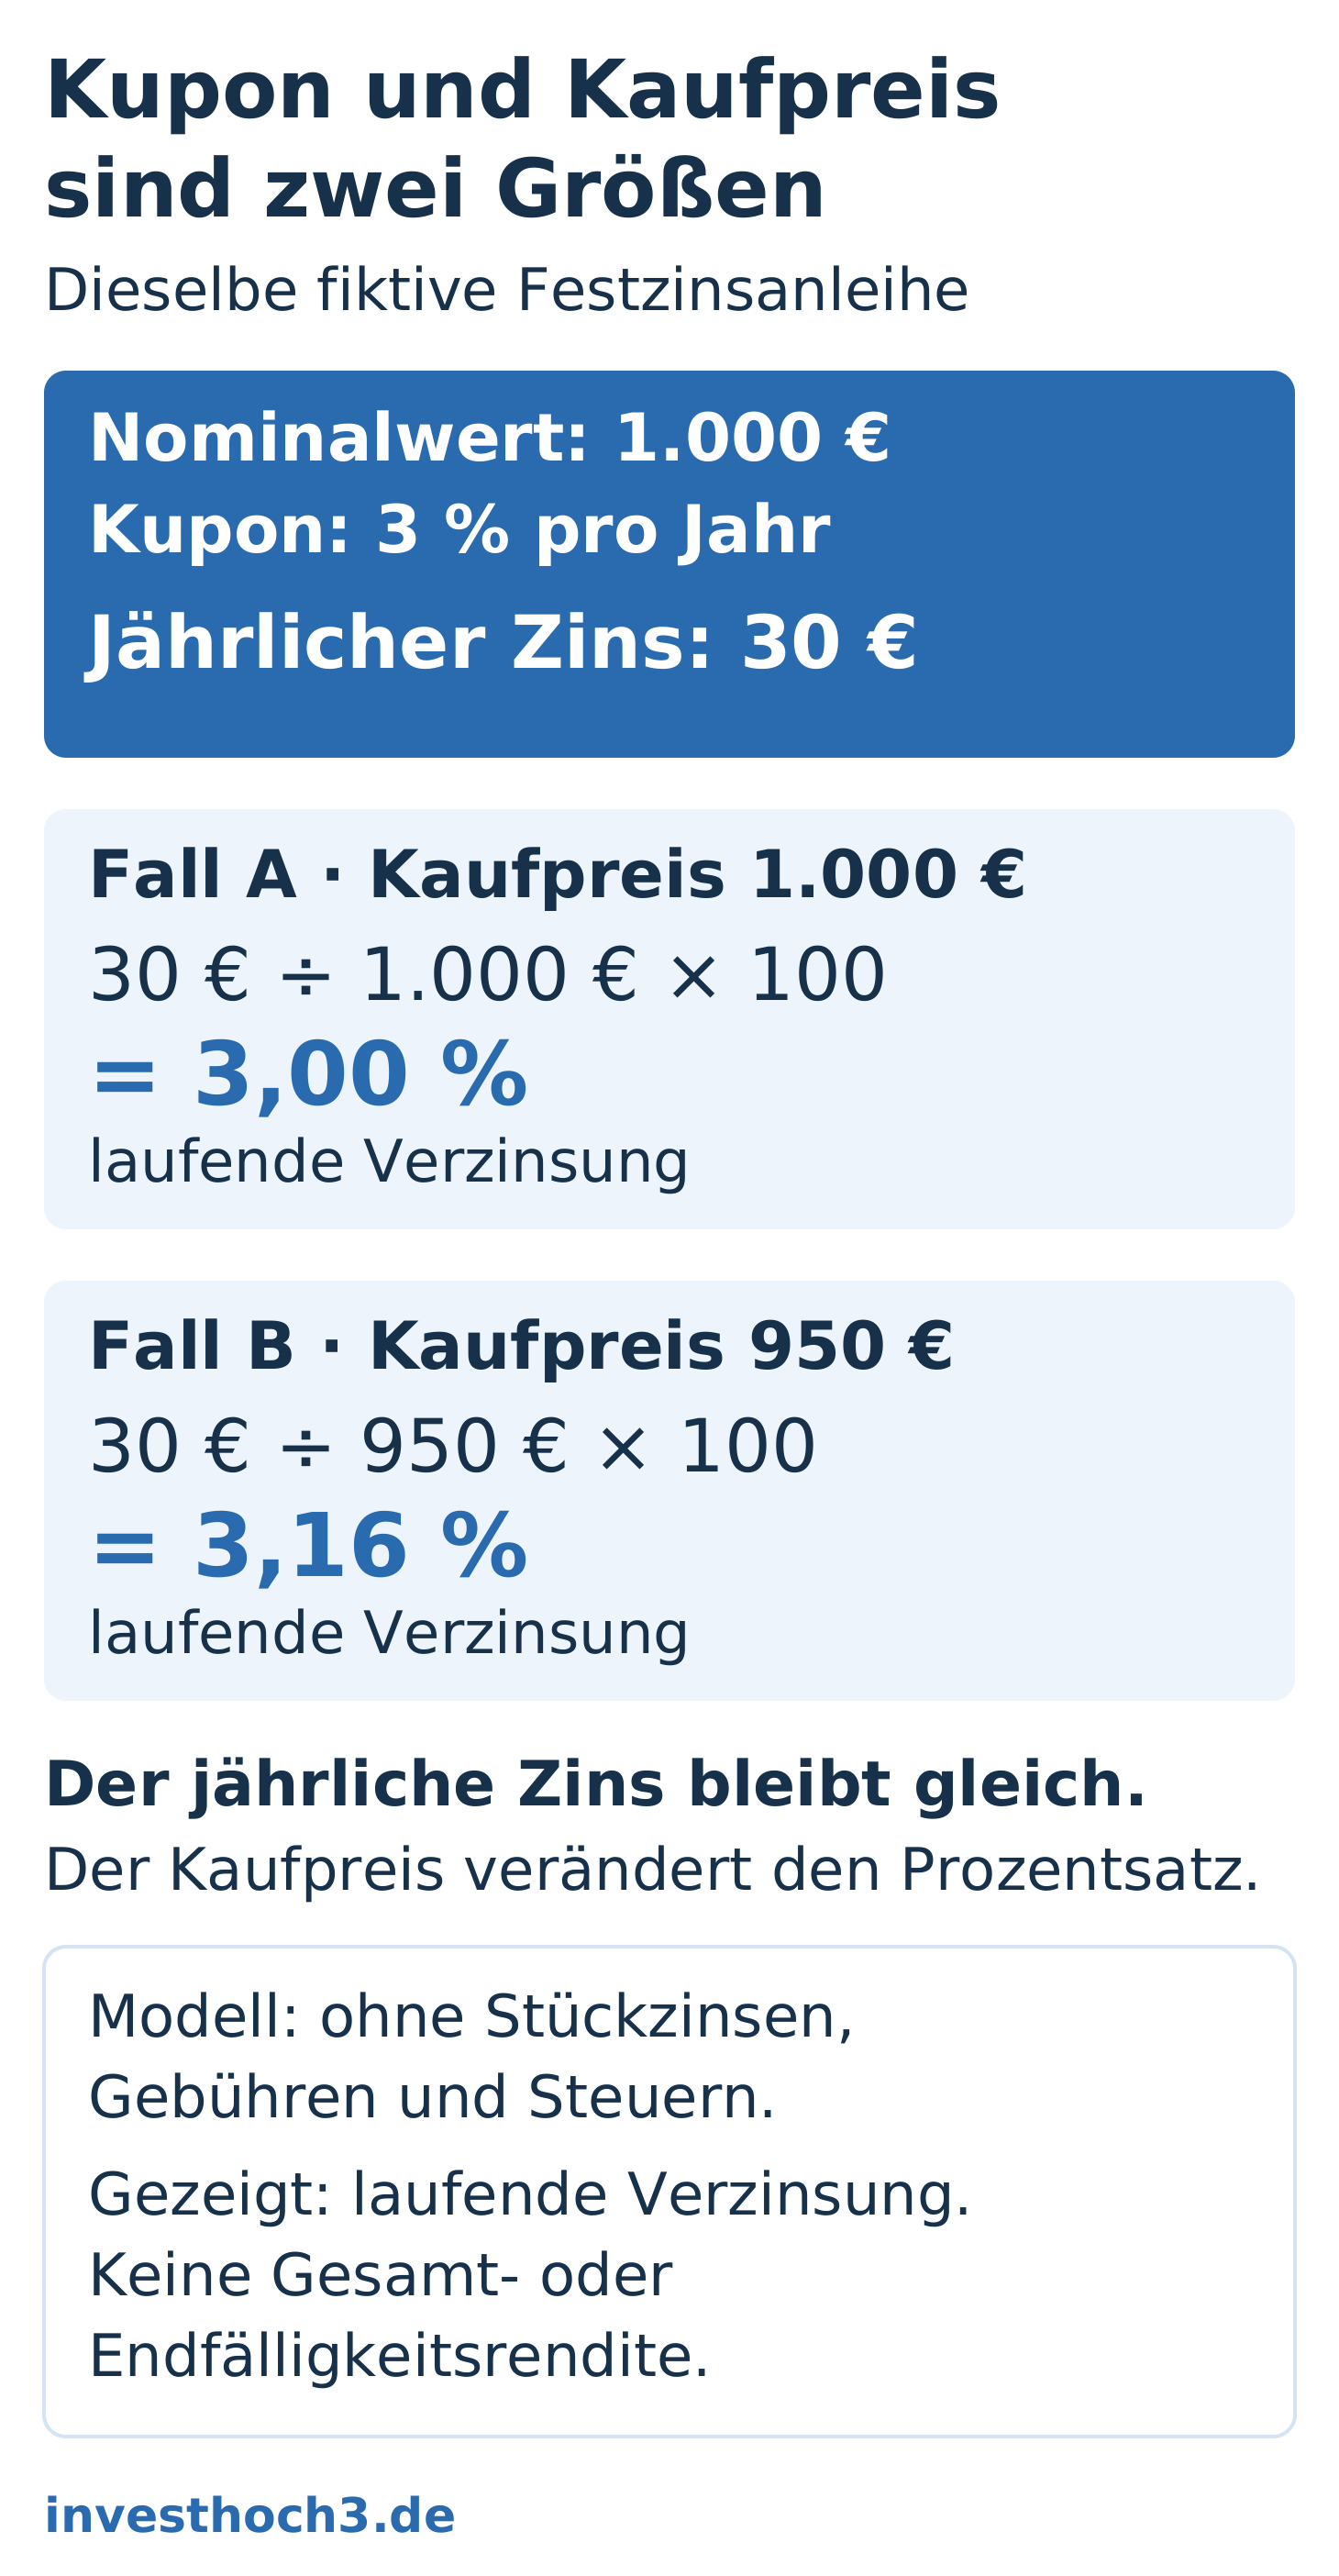
Ein kleines Rechenbeispiel: Dieselbe erfundene Festzinsanleihe hat 1.000 € Nennwert und 3 % jährlichen Kupon. Das ergibt 30 € Zinsen pro Jahr. Ich vergleiche zwei frei gewählte Kaufpreise; Stückzinsen, Gebühren und Steuern bleiben außen vor. Stückzinsen sind bereits aufgelaufene, noch nicht ausgezahlte Zinsen.
| Kaufpreis | Laufende Verzinsung |
|---|---|
| 1.000 € | 30 € ÷ 1.000 € × 100 = 3,00 % |
| 950 € | 30 € ÷ 950 € × 100 ≈ 3,16 % |
Diese Zahl ist nur die jährliche Zinszahlung geteilt durch den Kaufpreis. Die Rendite bis zur Fälligkeit berücksichtigt zusätzlich Rückzahlung und Laufzeit. Ein günstigerer Kaufpreis allein beantwortet auch die Frage nach dem Ausfallrisiko nicht. Prüfe daher die konkrete Anleihe, bevor Du sie als sicheren Gegenpol zu Aktien einordnest.
Immobilien: Rechne bis zum Geld, das Dir bleibt
Beim direkten Kauf einer vermieteten Immobilie entscheiden Objekt, Mietverhältnis und Finanzierung über Dein Ergebnis. Leerstand lässt Einnahmen fehlen; Reparaturen und laufende Ausgaben bleiben. Auch Verwaltung kostet Zeit oder Geld. Sparkassen-Immobilien beschreibt diese Betriebs- und Finanzierungsrisiken.
Beginne deshalb mit dem monatlichen Geldfluss. Eine hohe Miete hilft Dir wenig, wenn Ausgaben und Kreditrate fast alles aufbrauchen. Im folgenden frei erfundenen Monatsbeispiel sind alle Beträge in Euro. Die 200 € für laufende Eigentümerkosten und Rücklage fasse ich zu einer geplanten Geldposition zusammen; Steuern, Kaufkosten, Leerstand und außergewöhnliche Reparaturen rechne ich hier nicht zusätzlich ein.
| Geldposition | Betrag pro Monat |
|---|---|
| Eingegangene Kaltmiete | +1.000 € |
| Eigentümerkosten und Rücklage | −200 € |
| Kreditzinsen | −300 € |
| Tilgung | −300 € |
| Verfügbarer Rest | 200 € |
1.000 € − 200 € − 300 € − 300 € = 200 € verfügbarer Rest. Das ist eine Liquiditätsrechnung: Die Rücklage ist bereits eingeplant, die Tilgung reduziert die Kreditschuld. Aus dem Restbetrag kannst Du keine Eigenkapitalrendite ablesen.
Prüfe anschließend Kaufpreis und Objektunterlagen. Meine Artikel zu den Immobilienkennzahlen und zum Kaufpreisfaktor mit kostenlosem Datenblatt helfen Dir dabei. Zur Planung regelmäßiger Einnahmen gehört außerdem, die tatsächliche Arbeit hinter der Anlage zu erfassen.
Welche Anlage passt zu Deinem Geld und Deinem Alltag?
Ordne zuerst Deinen Geldbedarf. Für eine feste Zahlung brauchst Du einen Plan, der den Termin übersteht. Der Artikel Dein Geld braucht drei Zeitfenster hilft Dir, bekannte Ausgaben, Reserve und langfristiges Anlagegeld auseinanderzuhalten.
| Deine Situation | Dein nächster Arbeitsschritt |
|---|---|
| Ein Zahlungstermin steht fest | Halte Betrag und Fälligkeit fest. Prüfe, wie Du trotz eines Wertverlusts rechtzeitig zahlen könntest. |
| Du willst einzelne Anlagen auswählen | Prüfe Unternehmen, Schuldner oder Objekt einzeln. Beziffere den Anteil, der davon abhängt. |
| Du willst Anlagen über einen Fonds bündeln | Lies Inhalt, größte Gewichte, Strategie und Kosten. Die Fondsform allein löst Deine Risikofrage nicht. |
Wähle jetzt eine konkrete Anlage und notiere diese drei Antworten. Nutze den Kursverlust-Szenarienbogen, wenn Dir ein möglicher Rückgang noch zu abstrakt ist. Für die übrigen Prüfungsschritte findest Du in meinen 13 Tipps für neue Investoren weitere praktische Anknüpfungspunkte.


Ein Kommentar